
本文信息来源:equal
在 LinkedIn 和 X.com 上参与讨论。
上个月,我们向有限合伙人咨询委员会(LPAC)进行了汇报,除了此类会议惯常的常规更新外,还分享了我们的“风险投资经济状况报告”。
对于经常与我交流的人来说,这并不令人意外:我对整体经济和资本市场的现状感到相当担忧。甚至自上个月以来,我们目睹了一些相当史无前例的事件(如日本债券市场……),这让我对市场状况更加忧虑。
我经常回想起 《繁荣与幻灭:全球金融泡沫史》 中的这张图表,它强调了泡沫存在的三个核心要素——投机、可交易性和货币/信贷。可以肯定地说,人工智能已经激发了其中的每一项。当我审视当前的经济状况、估值、财富集中度、杠杆以及实际的执行情况时,我们似乎再次面临回调的命运。
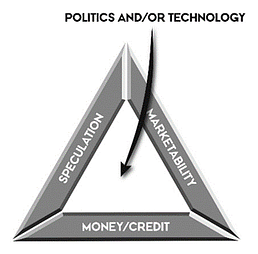
在此背景下,有两种主要的动态在起作用——一个是价格严重虚高的种子轮市场,另一个是风险投资参与者的集中度日益提高。我在演示文稿中列出了支持这些因素的数据,同时也阐述了这些因素可能产生的一些实际影响,这些影响可能会让新兴管理人和某些公司的处境变得非常艰难。
我的初衷不是要泼冷水,而是为未来的战斗做好准备。我相信,当他人“全仓投入”时保持克制,是一种审慎的风险管理行为,这能确保我们的公司达到完全的成熟,并让我们的公司在未来几年继续复利增长。正如我在 《失败的财富》(最初于 2021 年 11 月与 LP 分享,后于 2022 年发布)中所写的那样,我认为基金管理人和创始人可以做很多事情来构建抵御此类市场波动的韧性。信息是应对市场波动性最强大的防御机制,无论大家是否选择利用这些信息,我都想尽力确保每个人都能掌握尽可能多的信息。
许多人对市场现状得出了不同的结论(包括 A16Z,巧合的是,他们今天也发布了一份类似的报告 ,其中充满了精彩的见解),这完全没问题。他们可能是对的,我也希望他们是对的。作为一名风险投资人,在牛市中做空头的好处是,当你错了,你知道自己只是少赚了钱,但最终你还是表现得很好。然而,如果当市场转为熊市时你仍是一名风投多头,那么情况很快就会变得危险。对我个人而言,我宁愿把风险押在与最优秀的公司合作上,而不是押在市场周期的波动上。
我们虽然没有 A16Z 那样的研究或制作团队,但我希望你能从我们的《风险投资经济现状》报告中的一些数据和见解中发现价值。一如既往,我们欢迎反馈,并鼓励你尽可能通过我们在 Linkedin 和 Twitter 上的帖子与我们互动。
在此,请点击此处查看我们的完整报告。