
原文:AVs as a Bellwether for Autonomy
作者:Jamie Tomalin, VC @ Triple Point
来源:SandHill.io #299 推荐阅读 · Investment Themes & Theses
从围绕汽车产业的 2 万亿美元服务栈如何被自动驾驶重建,我们能学到什么?
眼下伦敦到处都是 Waymo 的 Jaguar,一眼就能认出来:别扭的 lidar 帽子,方向盘后面照例坐着一位愁眉苦脸的安全员,堵在车流里。Wayve 也在外面跑,Baidu 在外围转悠(至少目前是?),而挡在它们和下一条 Instagram story 之间的主要障碍,似乎是 TFL 的官僚体系(震惊)。在别处,未来已经全面运转:北京、首尔、迪拜、Phoenix、Austin、San Francisco 等等。Waymo 已经达到每周 50 万单!
Waymo 的 lidar + 高清地图正统,会不会打败 Wayve 的端到端视觉押注,是个好问题,但我对此毫无 alpha。作为早期投资人,我现在更关心的是:汽车产业向自主化的转型,能教给我们什么——关于每一个即将被自动化的其他产业?汽车,是我们第一次能在规模上观看一场物理 AI 转型发生的地方。
使能技术会创造二阶机会
文章里用 Claude 硬塞一些冷僻历史类比,是我现在的一个 pet peeve;但历史会表明:使能技术到来,成本崩塌,获取变得民主化,然后全新的制度会被建立起来,去为那件东西融资、保险、提供服务。
帆船给了我们东印度公司这类特许垄断,以及 Lloyd’s 的海上保险。铁路使能了 Sears 这类铁路时代的电商,以及 Moody’s 这类随着债券市场成熟而出现的机构。汽车则帮助催生了现代消费信贷——因为贪得无厌的需求,逼着人们去搞清楚谁真正买得起一辆车。
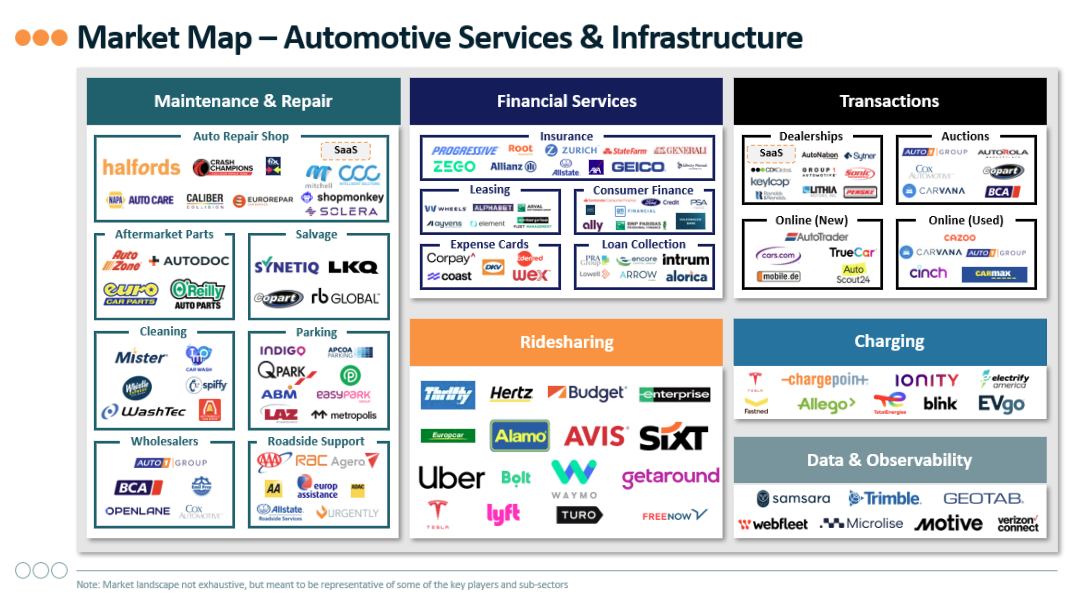
历史指向的是使能技术之外那些无聊环节里的价值,所以我们花了一段时间,去绘制汽车周围那 2–3 万亿美元的服务与基础设施经济:维修店和售后配件、拆解/salvage、清洁、停车、道路救援、批发商、拍卖、经销商、租赁、消费金融、报销卡、贷后催收、充电、车联网(telematics)。
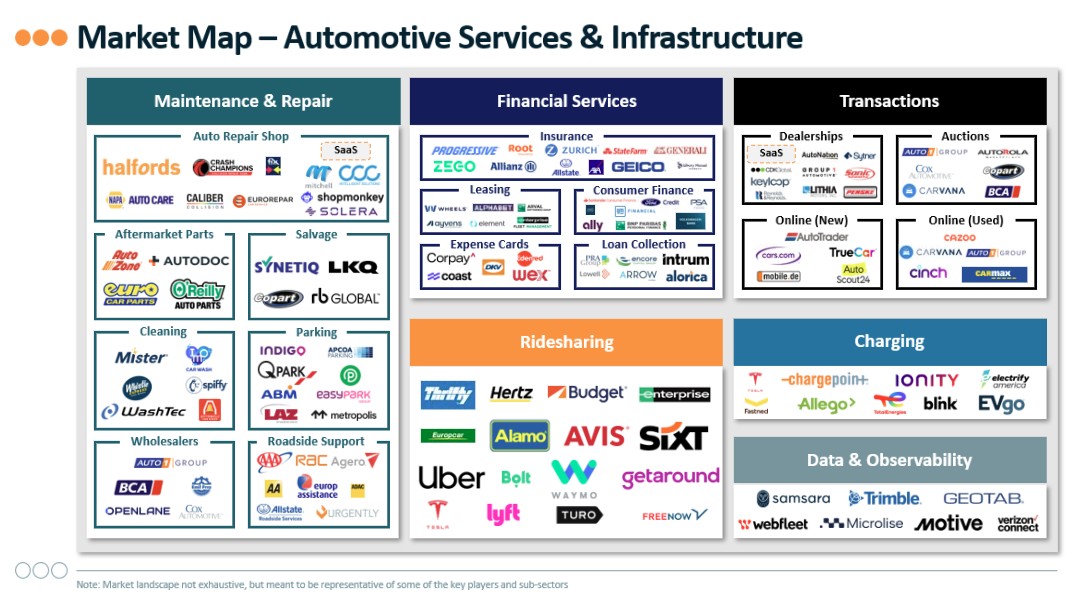
2026 年手工绘制的汽车服务市场图谱。艺术家:Max Thieler
那么,这张图十年后会长什么样?我们需要对哪些关键预测杠杆形成观点?当前宇宙里有两个重要假设:人拥有这些车,人也撞这些车。
关于所有权
我见过几次把这场辩论框成二元的:要么自主化把我们推向航空式的机队模式,要么人类继续珍视个人所有权,事情不会有太大变化。
显然会有一个光谱。任何近距离观察过企业 AI 采纳的人都知道,惯性有多大。或许幸运的是,技术本身的局限要求的是随时间边际、地理围栏式的扩张,而不是一声巨响的「大爆炸」时刻。但看看(然后唉一声)伦敦最新的 FT 情绪数据吧。
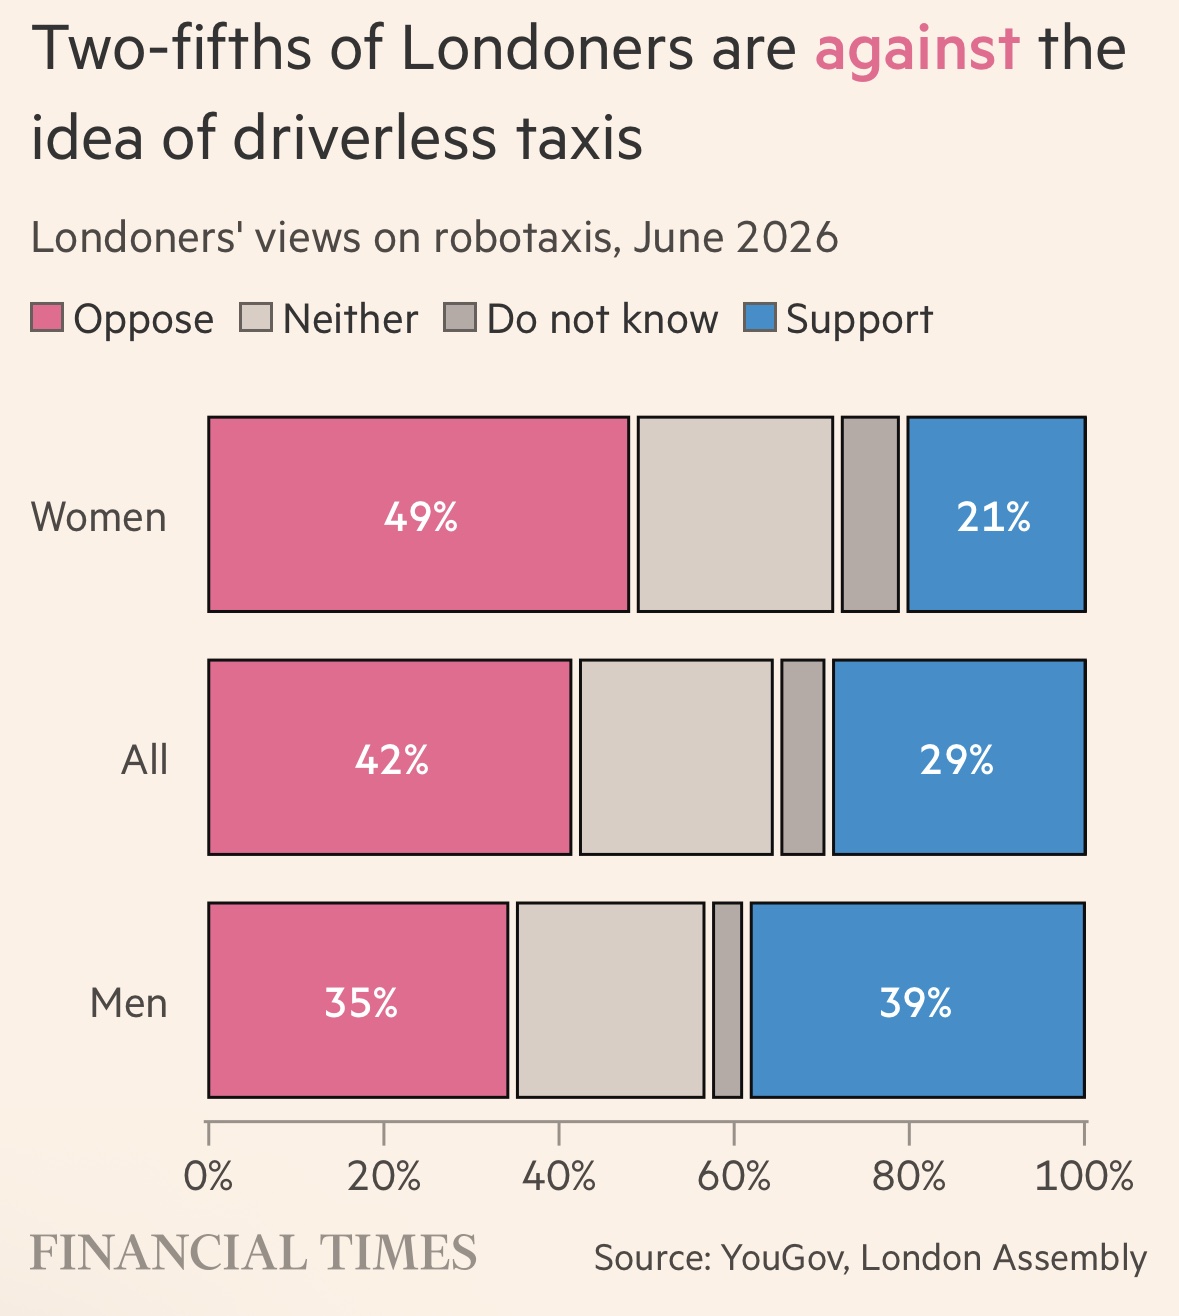
与政治偏好相当吻合。注:若你正在 Islington 的晚宴上
我们如何与这些车辆互动,也将由政治决定。花了多年背 The Knowledge 的黑色出租车司机不会安静离开;但更有意思的是,Uber 正在游说美国城市,原则是 Robotaxi 必须在与人类司机并存的混合网络上运营——也就是在 Uber 上,好让他们抽一刀。这套打法镜像了 Sabre 和 Amadeus 在航班分销系统上建成的寡头:航空公司花了几十年、数十亿美元,都没能拆掉的收费站。
对这些大型机队而言,经济可行性底层的关键假设是利用率(utilisation)。作为代理指标:如果你所在的街区没有足够需求支撑 Uber,我认为 Waymo 也不会很快到来——无论 AV 对郊区父母和老年人可能有多么革命性。
这就是为什么 Tesla 的平行宇宙或许是互补的:你拥有这辆车,它在你睡觉时在网络上赚钱。当然,前提是你不介意陌生人坐进你的车。AV 是通过机队引入,还是通过零售由个人买入,会对经销商和消费金融等细分产生重大影响。但一旦你有了一项能赚钱的资产,就有两个有意思的问题:利用率,以及残值(residual value)。
利用率
一辆私家车每天大约只用 一个小时。AV 机队需要瞄准 12 小时以上,否则你就是让昂贵的资本资产闲置。这显然会改变关于保养间隔、出险频率、折旧和融资结构的假设。
高利用率对驱动这些机队融资所依据的资本回报计算很重要。这项计算还必须校准:每车年里程、速度与每趟里程、停机时间(充电、清洁、维护)、车辆购置成本与使用寿命等等。这里有一个可以拿来玩的有用模型。Ryanair 并不是为了 Twitter homer 才痴迷过站时间和最大化飞机在役时间。 他们通过把机队标准化到 737 上来消灭复杂性,并纵向整合进维修。有意思的是,Waymo 似乎在做相反的事。他们的机队用了 3 家不同 OEM,混着 Jaguar I-Pace、Zeekr 制造的 Ojai 面包车,以及验证中的 Hyundai Ioniq 5。他们还指定 Moove 为优先合作伙伴,处理 Robotaxi 服务运营。
不过,AV 服务市场远未尘埃落定,还有几家供应商在创新(Robodock、Aseon Labs、Terrawatt、Rocsys 等)。有意思的是,Aseon 的报告称,Waymo 集中式车场(depot)模式的运营开销,每车每天要吃掉七小时,在规模化时占服务总成本的 70%;Waymo 在加州约 45% 的里程是非载客里程。他们的解决方案是建造分布式机器人微型车场。
维修的技术复杂度(传感器再标定、LiDAR 对准、软件诊断)也让通才维修店变得不那么相关。这个时代的 Kwik Fit 会长什么样?CCC 呢?碰撞会更少,但随着维修复杂度上升,全损(write offs)很可能更多。这对 Copart 的拆解生意是利好还是利空?
在美国,Revv 这类玩家有一个有意思的切入点:应对 ADAS 技师能力短缺;在中国,京东今年早些时候在北京推出了「机器人救护车」服务。它为人形机器人、四足机器人、AI 伴侣机器人提供维护与维修方案。服务覆盖基础维修、故障诊断、电池更换与充电、测试与认证、外观保养,以及设备回收。
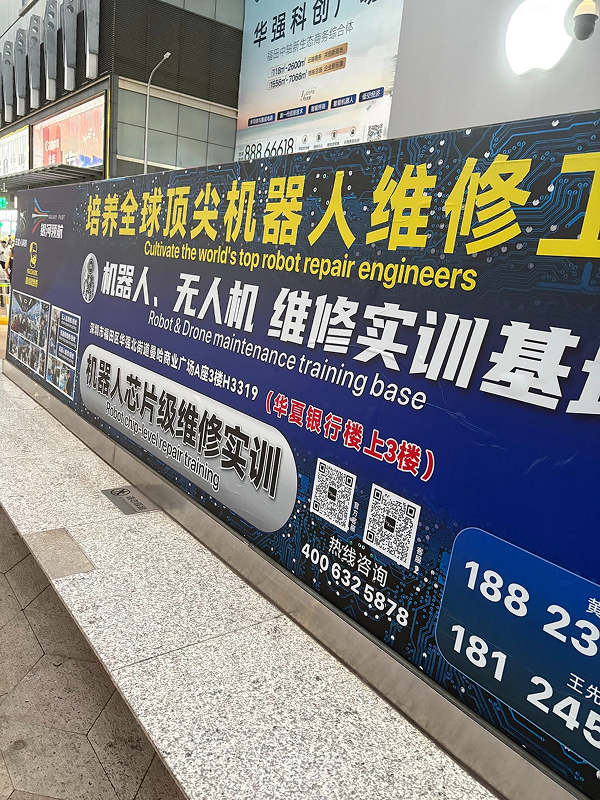
cc Not Boring 来自中国的新兴职业情报
一切都是金融科技
值得注意的是,尽管航空业大多数公司租赁飞机,Ryanair 在新冠期间强劲的资产负债表使它进一步走向自有模式。而飞机租赁行业是个隐形选手。便宜借钱,按 OEM 批量折扣买入,再租给运营商。像 AerCap 这样的上市公司,正在创造十几(high teens)的股本回报。那么,机器人会不会有一个 AerCap?和 GPU 的世界类似,残值是关键挑战。一架 737 在 25 年里大约折旧到原值的 15%,并且可以再营销给全世界的航司。残值如此可靠,以至于 AerCap 上个季度以账面权益的 1.7 倍卖掉了 14 亿美元资产!一队 Waymo Zeekr RT 值多少钱,会因软件许可是否可转让、监管是否削弱某个关键市场、新一代传感器是否让整套套件过时、OEM 是否继续支持该平台,而天差地别。这制造了抵押品问题——电动车租赁公司已经被电池成本曲线炸残值这件事打了个措手不及。Waymo 这类公司短期内能融到足够股权,把这些问题往后推;但我的假设是,机器人硬件会变得便宜。由 Unitree 领头,中国供应链正在对执行器做它曾经对无人机、光伏和电动车做过的事。但也许像 Cenotian 这样的新兴创新者已经想明白了。
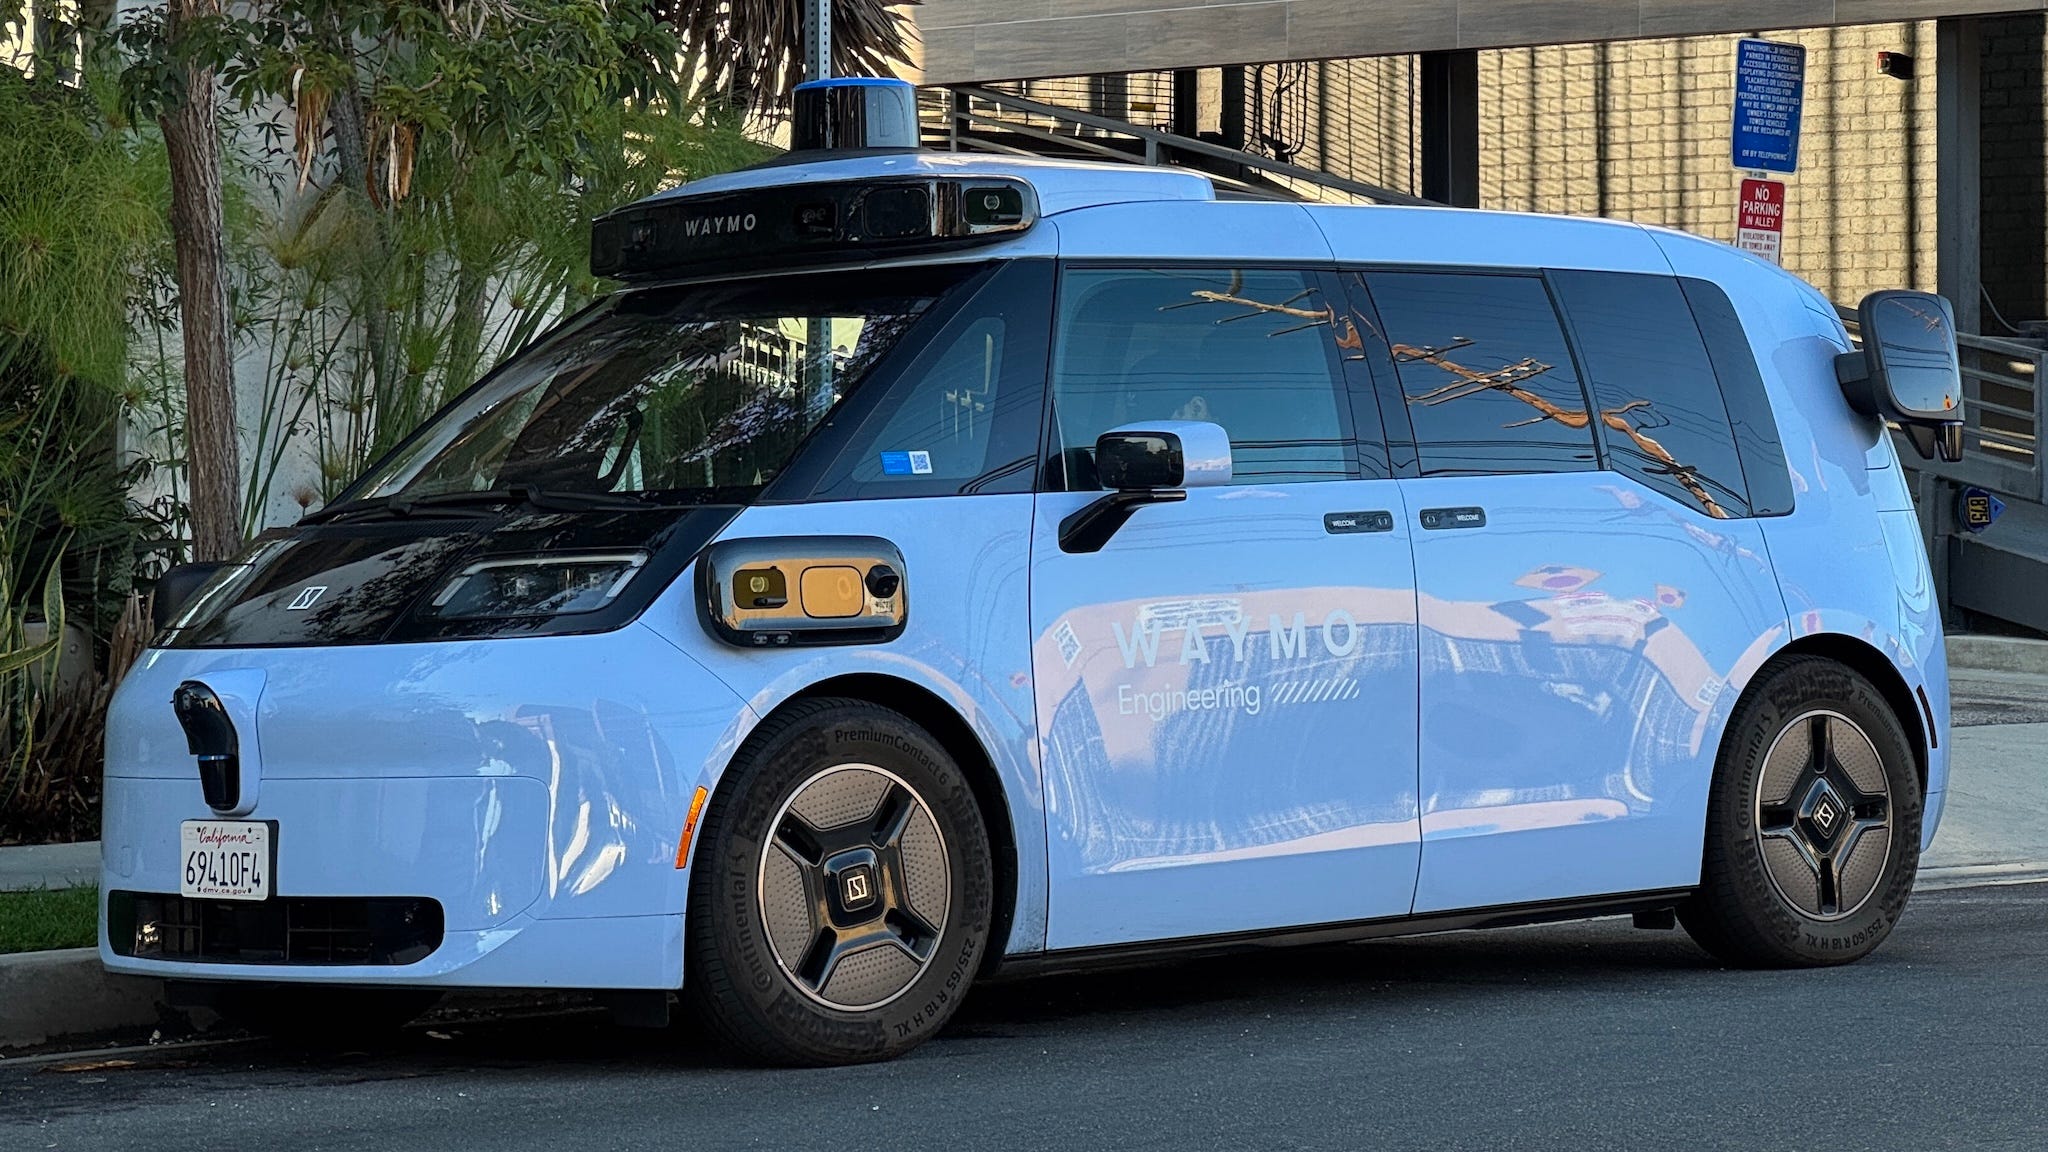
Waymo Zeekr RT。归档到「美学之死」名下
EquipmentShare 是一个值得关注的有趣玩家。2015 年起步时是「工程设备界的 Airbnb」,做成 P2P 租赁、抽成 20%,今年早些时候 IPO。P2P 没有规模化(你无法通过碎片化的车主-出借人建成全国覆盖),于是他们转向自有机队加上实体网点。P2P 的 DNA 作为 OWN Program 活了下来:第三方投资人拥有设备,ES 来运营,机器租出去时投资人拿收入分成。截至 Q2,他们管理着 98 亿美元原始设备成本,其中 55 亿美元在 OWN Program 下。这一成功的关键是他们的车联网平台,能对 30 万+ 联网资产提供实时位置、利用率与维护数据。机构投资人之所以能承销,是因为有连续的绩效数据。他们 IPO 后遇到过一些问题,但很好奇他们会不会随着时间把触角伸进机器人。
当然,保险是这里的经典讨论。我们在新冠期间看到,里程崩塌、赔案下降,倡导团体发现保险公司 2020 年多收了 420 亿美元超额保费,却只退回 130 亿美元。Waymo + Swiss Re 已经在 2500 万+ 完全自动驾驶英里上表明:财产损失赔案比人类基线少 88%,人身伤害赔案少 92%。Lemonade 已经在为 Tesla 做 FSD 英里折扣,FSD 英里打五折。朝终局迈出的第一步。
如果不是现在,那是何时?
AV 不会同时到达所有地方。它们会带着地理围栏而来,出现在商业上可行的邮编区,一个区一个区地推进。同样,更广泛的自主化会从吞吐量不是硬约束的工作流开始(高价值、低周转的流程),以及你能改造现有资本开支、而不是替换它的地方。拖拉机、挖掘机、装船机等等。所以时机是问题,但幸运是否眷顾早到的人?
如果你正在围绕这些主题建造,或比我更知情,我在 jamie@triplepoint.vc。
一些其他想法:
更长的通勤会变得更可行吗?相关的房地产价值会怎样?交通会不会直接杀死那个乌托邦?我们需要更多隧道吗?
通勤省下的成千上万小时,会不会只是变成注意力经济里更多可货币化的分钟,也就是做多广告 / META?
2025 年英国道路碰撞造成 29,918 人死亡或重伤(KSI)。这对 NHS 运力和急诊(A&E)需求有多大好处?
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。