
原文:Analysis of NeoLab Raises
作者:Jamesin Seidel, GP @ Chapter One
来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses
过去两年,NeoLab 已成为一股重要潮流。
对还不熟悉这个词的人来说——NeoLab 是以研究为先的公司,对「智能如何被构建」押下基础性赌注。它们大多聚焦于强化学习(reinforcement learning)、世界模型(world models)、持续学习(continual learning)、具身智能体(embodied agents)、自我改进系统,以及科学推理。
这些实验室以极快的速度融到了大量资金。原因大致有几条:
- 算力(Compute)。 这些公司要追求的突破需要海量算力,而产能往往要通过多年承诺才能锁定。融资规模在一定程度上就是围绕「锁定算力需要多少钱」来定的。
- 人才(Talent)。 它们与 OpenAI、Meta、DeepMind、Anthropic 以及所有其他玩家争夺同一批研究者。看看 Meta Superintelligence 招人的那些头条就知道了。
- 收入滞后(Delayed revenue)。 这些公司以研究为先。很多情况下,它们在有意义的收入出现之前很早就开始融资,因为需要足够长的 runway 来资助研究、等到突破,再去摸索商业化路径。
- 加冕赢家(Kingmaking)。 还有一种动态是,投资者越来越把其中一些赛道视为赢家通吃。以世界模型为例:如果你相信这个品类不可避免,就会有巨大激励,把可观资本押在你认为能赢的那家公司身上,并给它足够资源甩开所有对手。
我对融资时间线和入场价格感到好奇,于是做了一轮快速分析——
我从 Crunchbase 拉取了其中 25 家公司每一笔已披露的融资:23 家 NeoLab,合计 106 轮,再加上 Anthropic 和 OpenAI 作为参照。
- Frontier LLM:SSI、Reflection AI、Mistral、Thinking Machines、Ineffable、Humans&、Recursive、Sakana AI、Core Automation
- 世界模型:World Labs、Decart、AMI Labs、General Intuition、Odyssey
- 机器人基础模型:Skild AI、Physical Intelligence、Generalist AI、Field AI
- 科学与形式推理:Periodic Labs、Isomorphic Labs、Lila Sciences、Harmonic
- 基础设施:Etched
- 在位巨头(作参照):Anthropic、OpenAI
这次分析偏快、偏糙,并非面面俱到。请记住这一点。
累计融资额(Total Raised)
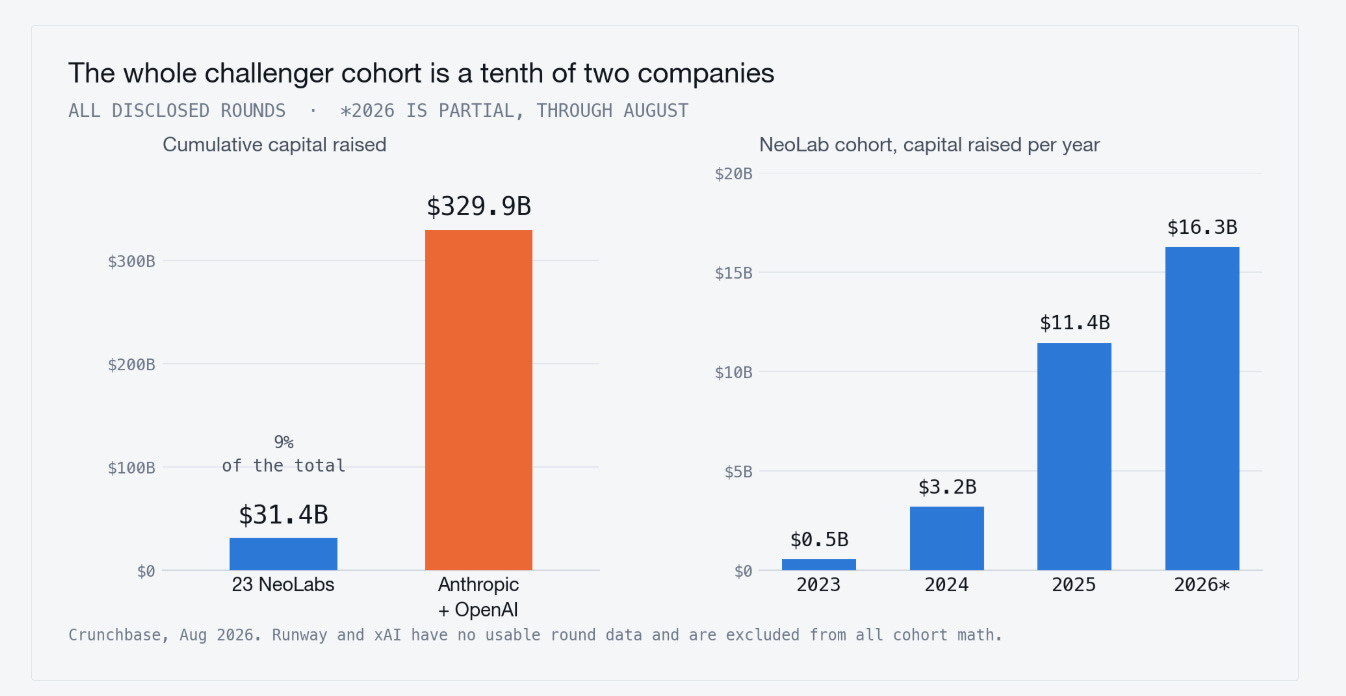
Anthropic 和 OpenAI 已融资 3299 亿美元。这个数字实在疯狂。
我看过的这些 NeoLab 合计融资 314 亿美元。显然已经非常大,但奇怪的是,对比之下又显得很小——大约只相当于 OpenAI 和 Anthropic 的 9%。
距下一轮融资的时间(Time to next raise)
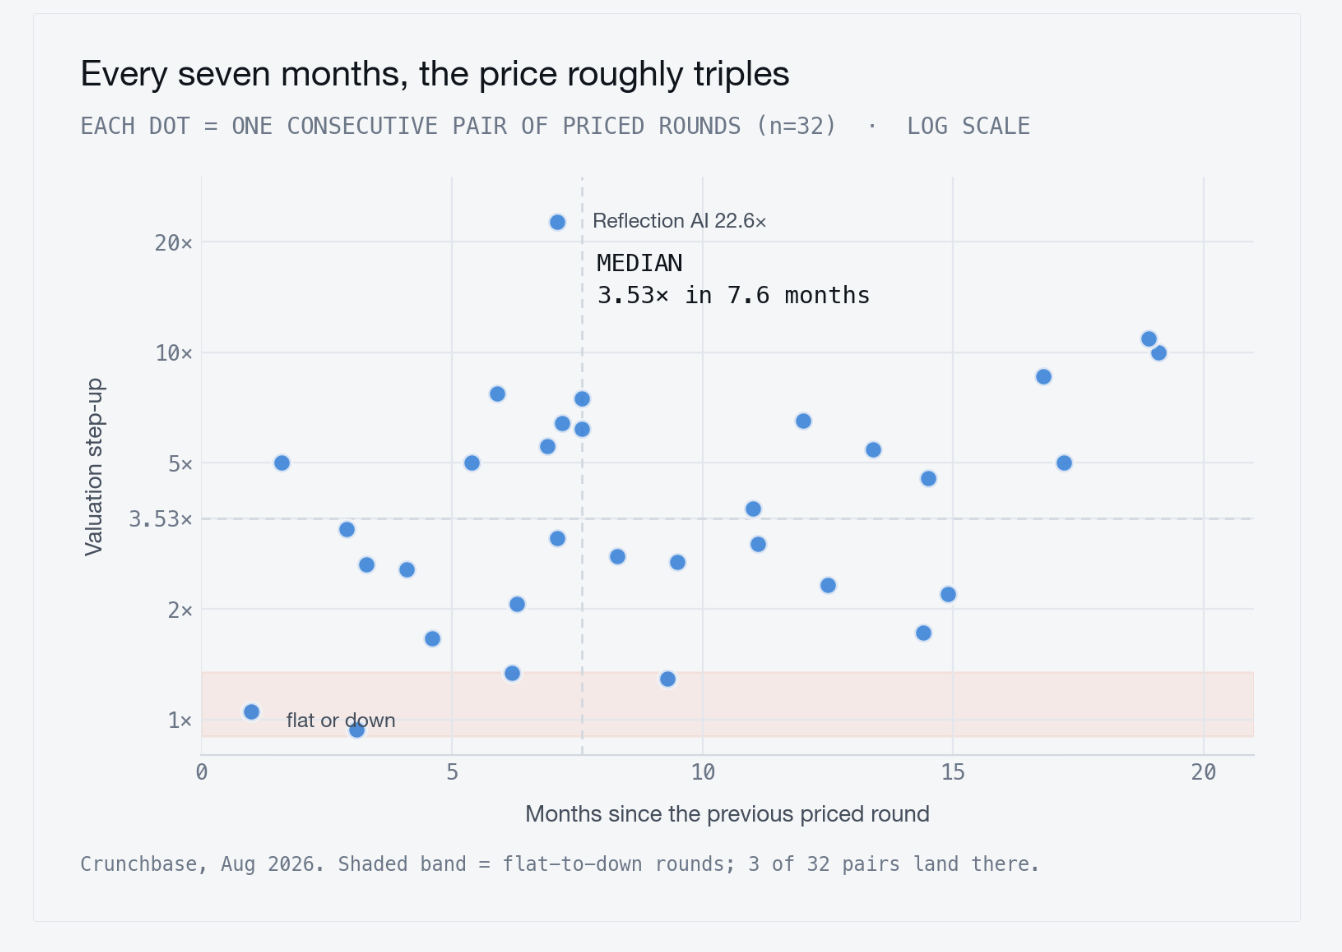
融资间隔中位数是 7.6 个月,估值跳升(step-up)中位数是 3.53 倍。
7.6 个月的连续融资节奏快得惊人——也说明动量有多重要。实际上,一家实验室可以在 7–8 个月后再回到市场,而这个数据集里估值跳升的中位数大约是 3.5 倍。
Nvidia 是 23 家实验室中 19 家的投资人
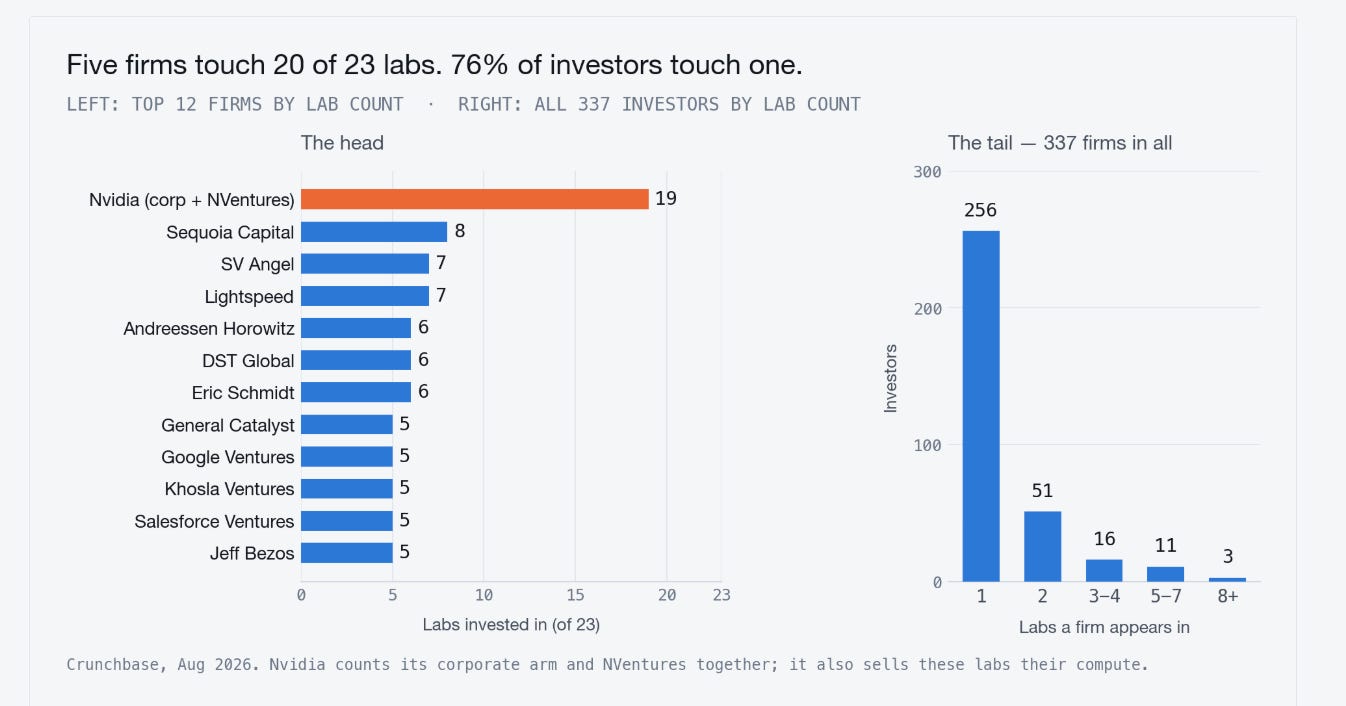
Nvidia 出现在 23 家实验室中的 19 家里(把 Nvidia 的企业投资和 NVentures 算在一起)。
这个数字之高让我吃惊。
但从战略上看说得通:Nvidia 既受益于这些公司创造的算力需求,又能通过股权分享它们的上行空间。
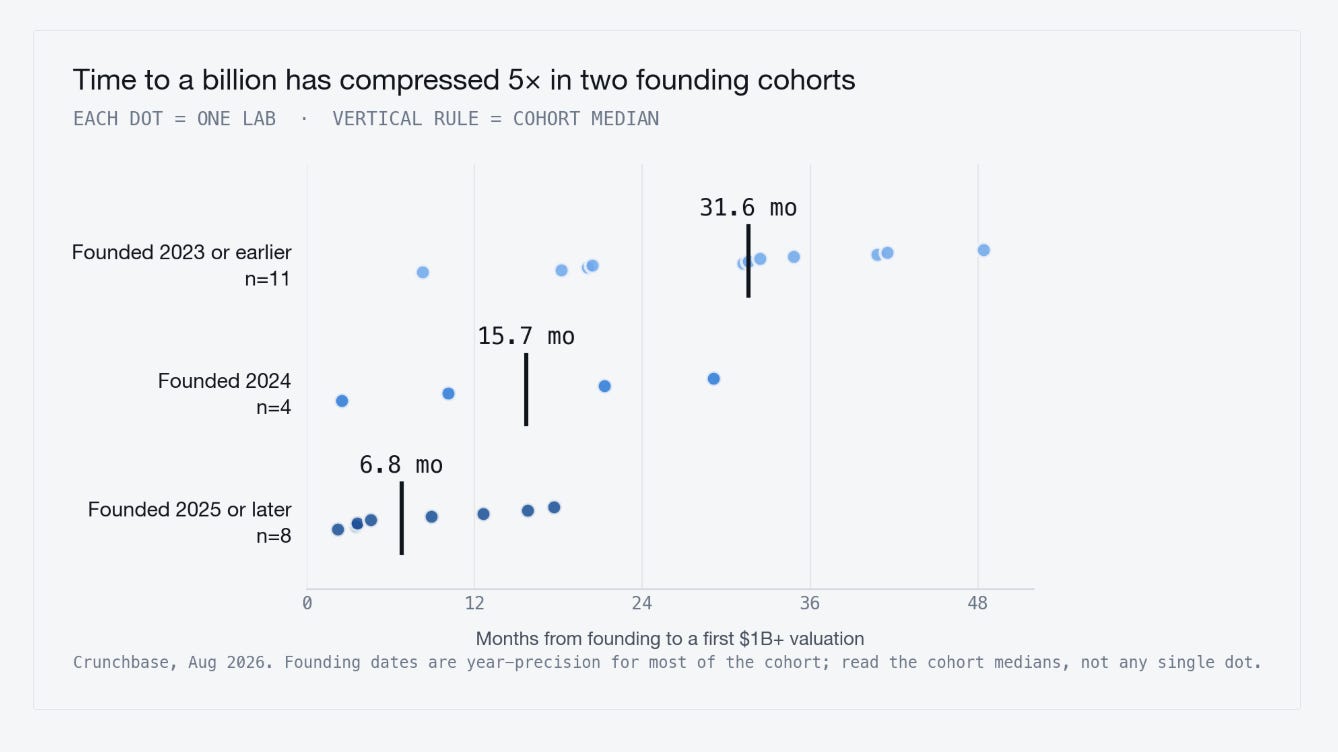
达到十亿美元估值的时间被压缩了
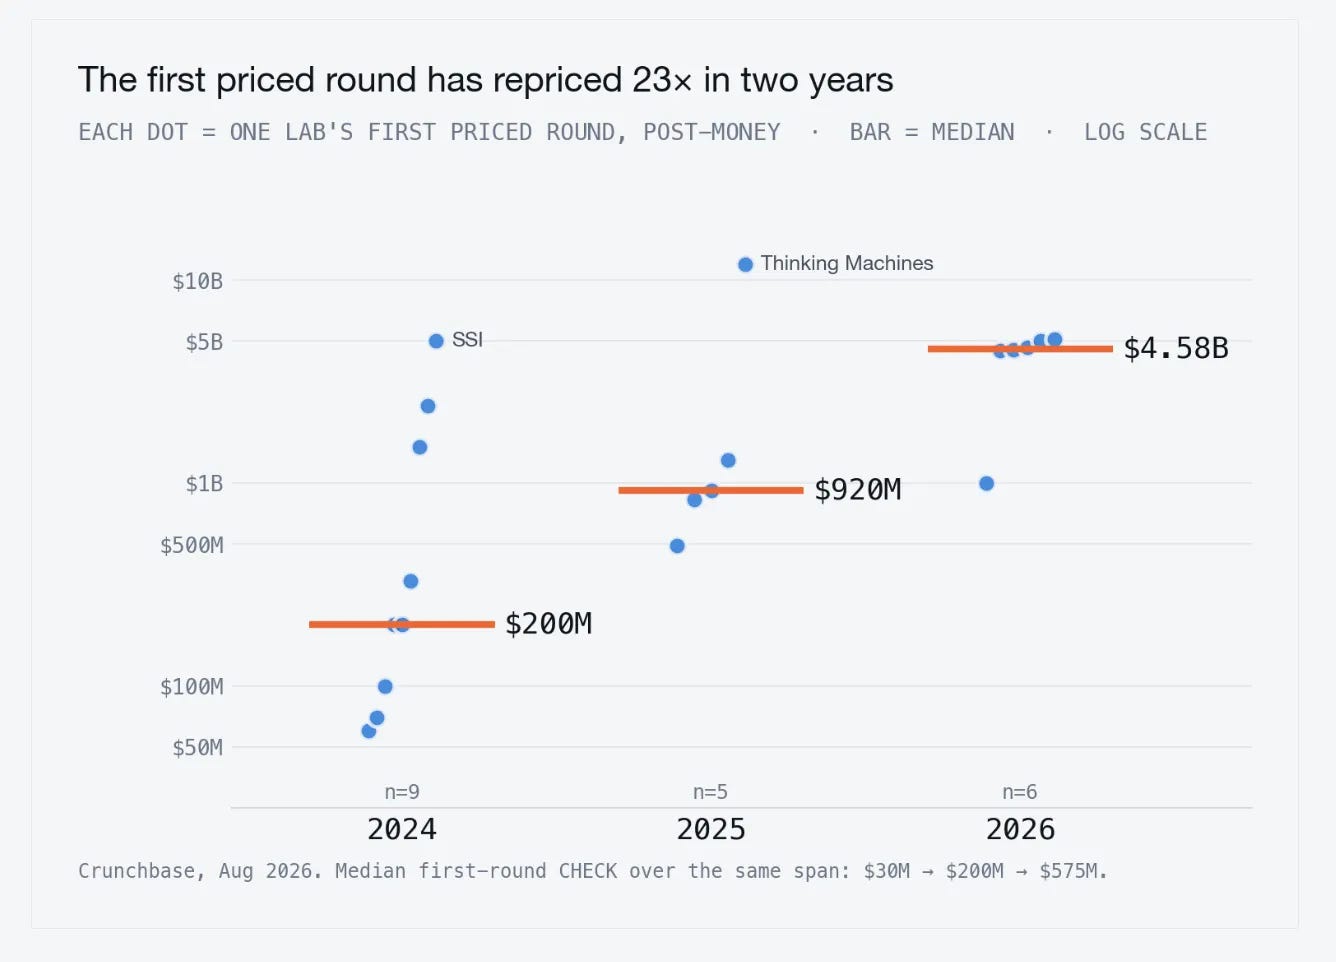
入场价格大幅上移,而达到十亿美元估值所需的时间则坍缩了。
样本量显然不大,但在这个数据集里,在达到 10 亿美元以上估值的实验室中,2023 年及更早成立的,中位用时 31.6 个月;2025 年及以后成立的,中位只用了 6.8 个月。
结语
看完数据,最让我吃惊的是融资有多快。
在这个数据集里,轮次间隔中位数只有 7.6 个月,而估值跳升中位数是 3.53 倍。
后期投资者我听过很多次这种说法——要想像五年前那样「等下一轮再进」,已经难得多。在这个数据集里——平均而言——等下一轮意味着一年之内就要多付 3 倍以上的价格。
当然,这一切都必须与投资纪律相平衡,在这种价格上选错公司可以是毁灭性的。但这就是我们所处的环境。
最后补一句——我在 8 月 18 日拉的这批数据,此后 Etched 已经又融了 7 亿美元,估值 210 亿美元——距上一轮大约只过了 26 天,估值跳升约 2 倍,这感觉就是对上述环境一个相当好的注脚。
如果你想讨论数据的其他切法,欢迎联系。
我是 Chapter One 的普通合伙人(General Partner)。Chapter One 是一家早期风险投资基金,向 pre-seed 和 seed 阶段创业公司投资 50 万至 200 万美元的支票。
如果你是正在创业的创始人,欢迎在 Twitter(@seidtweets)或 LinkedIn(https://www.linkedin.com/in/jamesin-seidel-5325b147/)联系我。
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。