
原文:Is Healthcare a Safe Haven if the AI Trade Unwinds?
作者:Vickram Pradhan, VC @ Sopris
来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses
副题:Snap… Crackle…
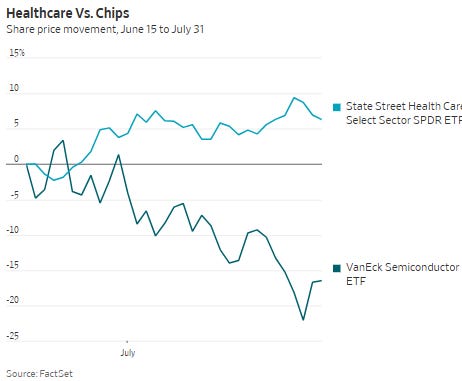
《华尔街日报》(The Wall Street Journal)最近展示了医疗与半导体股票之间分叉的价格走势,并提出一个有趣的命题:医疗是否正在变成一种「AI 空头」(AI short)?
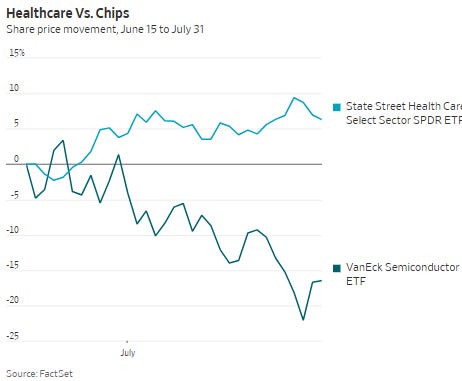
来源:WSJ
麻烦算力纾困计划(Troubled Compute Relief Program)
首先——投资者需要一个 AI 空头吗?
也许这是自 AI 交易开始主导资本流动这两年以来,第一次形成一个可信的空头叙事。它大致长这样:
The Information @theinformation:Anthropic and OpenAI now account for roughly half of the $2 trillion cloud backlog across Amazon, Microsoft, Google and Oracle. That concentration is becoming one of the biggest bets in AI infrastructure. Full story: thein.fo/42RoQba
2026 年 5 月 6 日 8:30 PM · 4.35K 次浏览 · 5 条回复 · 5 次转发 · 41 个赞
- 前沿实验室并不盈利,需要融资才能兑现承诺……
……AI 繁荣的利润目前是由投资者资助的,而不是从客户那里赚来的。上游利润率是真实的,但它们是用亏损那一层融来的资本支付的,而不是用终端需求产生的现金支付的。这使得那 41% 取决于那 -59% 能否继续被融资。
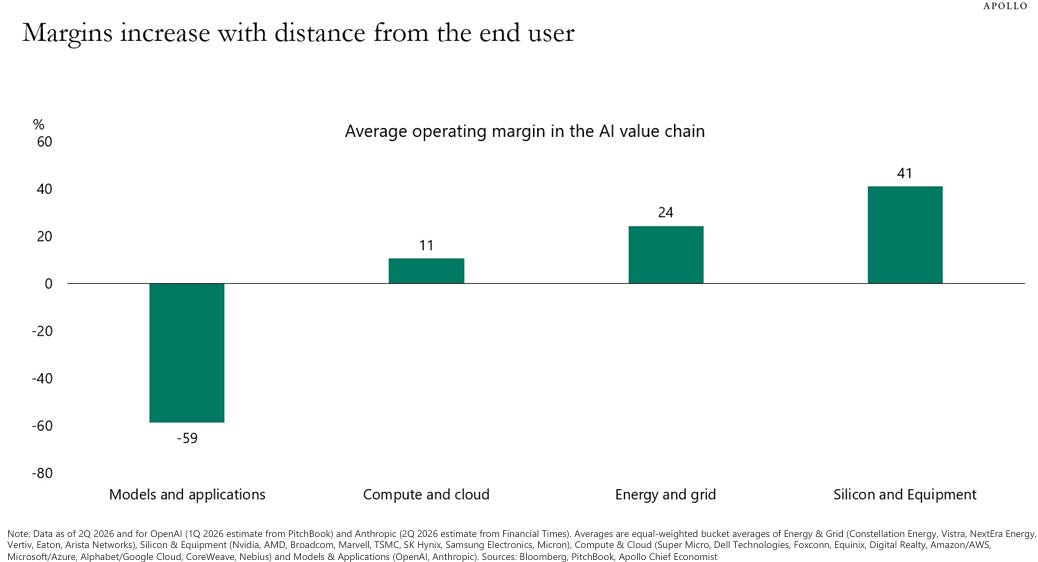
- ……而且很快!
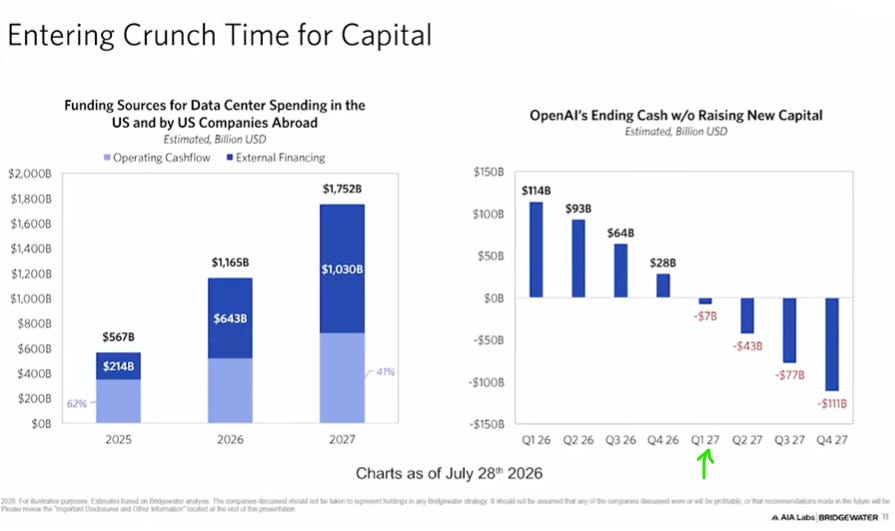
- 曾经,对前沿实验室资本存量的需求是贪得无厌的
对这些公司资本存量那种饥渴的、FOMO/炒作驱动的胃口并非不理性——因为它们月复一月地交出前所未有的增长。
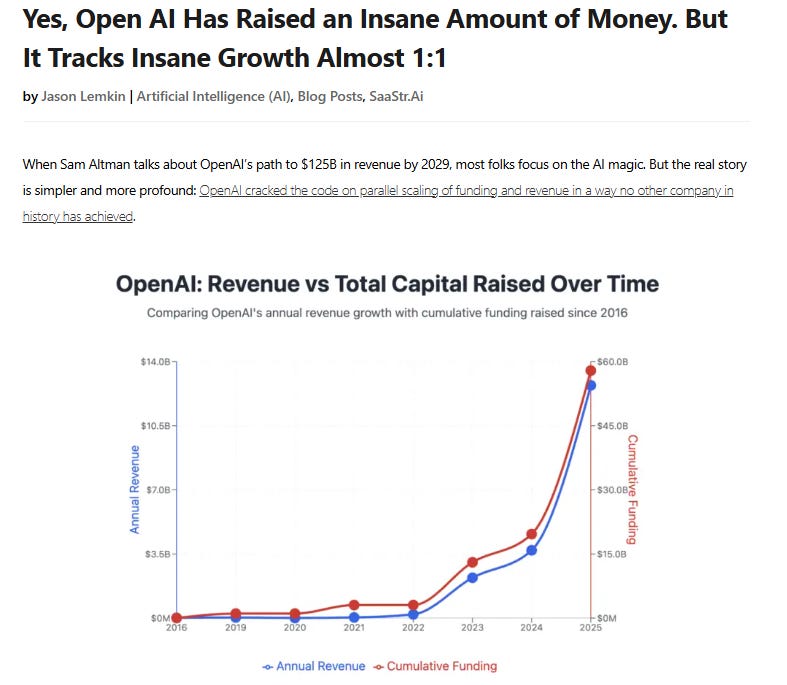
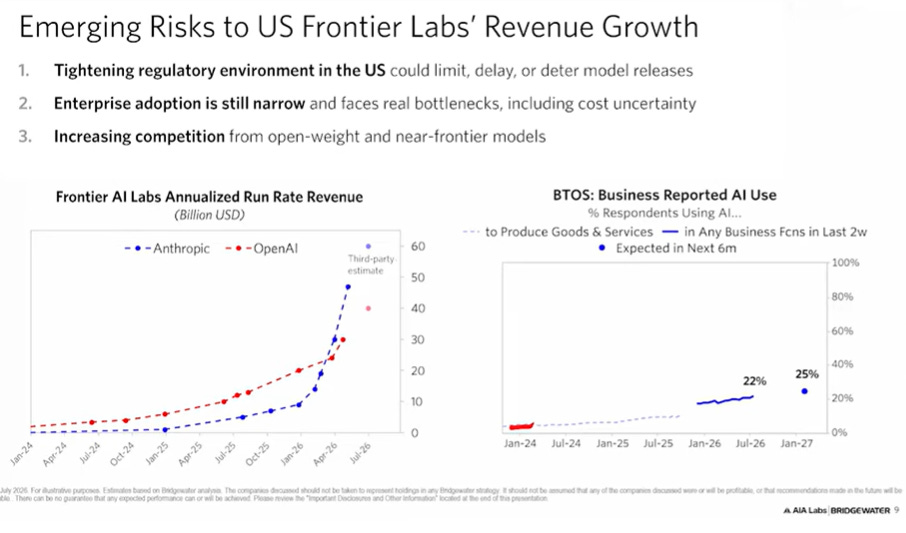
- 如果增长放缓 → 投资者胃口降温 → 在私募市场轻松以抬高估值融资的能力就会消失
就在它们更需要私募市场投资者需求的时候,增长预期却开始承压。
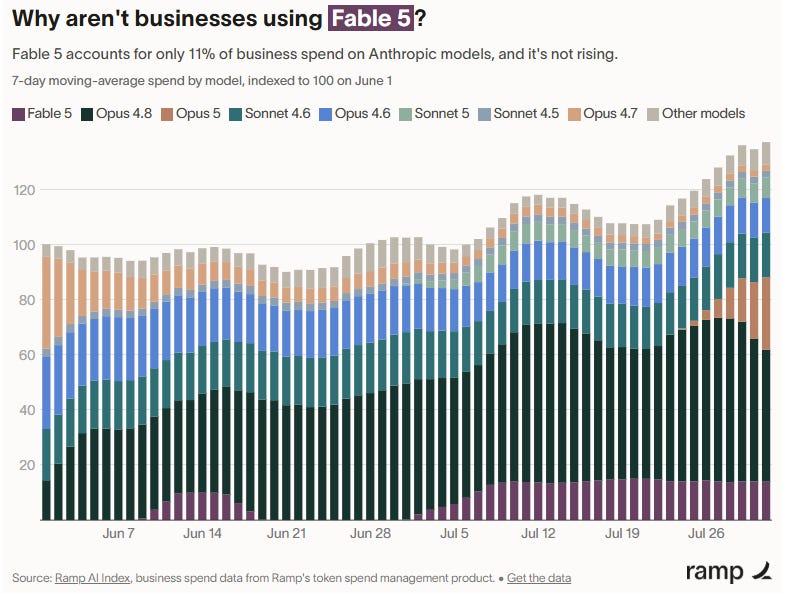
来源:Ramp
也许这就是为什么 OpenAI 最近这一轮 tender offer 是在资产负债表之外、按平稳估值完成的,而不是像一年前那样似乎每个季度都被外部资本抬高估值。也是为什么其 1000 亿美元融资中相当一部分产能是通过准零售渠道募集的(新闻快讯:你拿不到额度,并不是因为这笔交易好到他们想分你一杯羹)。
大约 30 亿美元来自通过银行渠道进入的个人投资者。 OpenAI 也将被纳入 ARK Invest 管理的几只 ETF,让更多人能接触这家未上市公司的股票,以便在据称即将到来的 IPO 之前扩大股东基础。
来源:TechCrunch
- 公开市场未必能填上这个缺口
围绕前沿实验室一轮轮融资的动量,很多建立在这样的想法上:一旦资本存量进入公开市场,泡沫化的零售需求会一口吞下,撑住锁定期内的价格,于是 Pre-IPO 入场就是不假思索的选择。但市场对 SpaceX 公开上市的反应不温不火,这对前沿实验室的零售叙事并不是好兆头。
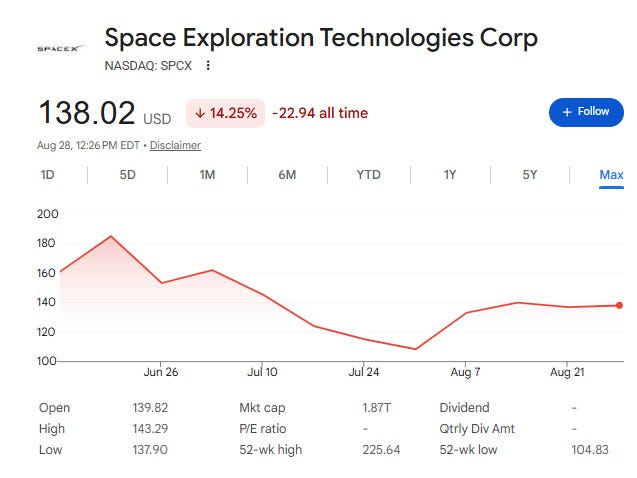
与此同时,零售投资者越来越紧张的迹象表明,「甩给散户」这条路可能并不现实。
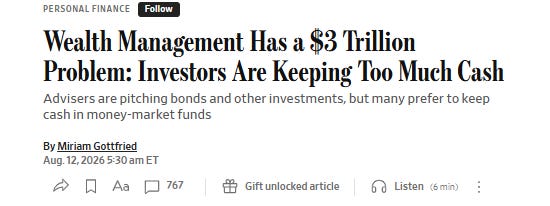
来源:WSJ
归根结底,我们并不需要看到某种严酷的下行情景——前沿实验室及其下游伙伴变成空壳。正如 Groundbreaker 这篇出色文章所解释的,只需对收入的二阶变化(增长率的增长率)做一次重定价,就足以冷却资本流动,从而压低与 AI 交易相关公司的估值。
Groundbreaker:《The Second Derivative: Why No One Understands the AI Boom》
Ask a portfolio manager what caused the 2008 mortgage crisis and you will hear a tidy causal chain: lax underwriting produced loans that should never have been made, home prices crashed, borrowers found themselves underwater, they defaulted, and the securities written on top of those loans detonated…
2 个月前 · 2409 个赞 · 182 条评论 · Groundbreaker
我还(尚)不完全相信我们会看到支撑 AI 交易的信贷市场崩塌,主要是因为本届政府已经展示出巨大的市场干预胃口。从对阿根廷和日本的汇率支持,到近乎共产主义式地将私营公司国有化,特朗普政府看起来对资本市场行动主义毫无顾忌。
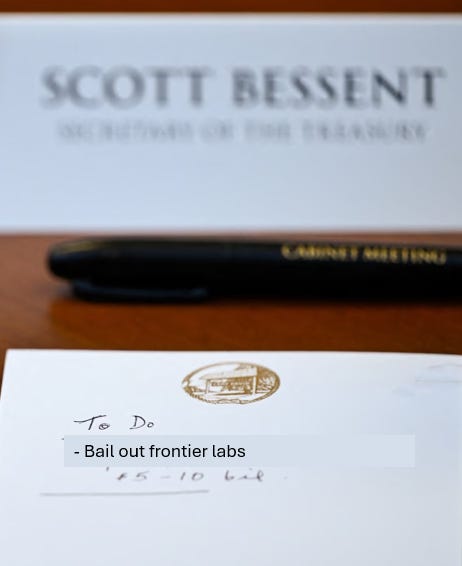
就实验室自身而言,它们已开始为干预需求埋下面包屑:围绕国家支持 AI 的战略必要性话语,正从 AGI 光荣的价值创造,转向关于必须击败中国的沙文主义咆哮(对了,TikTok 禁令后来怎么样了?)。
不过嘿,也许只是巧合——Anthropic 最近把 Ben Bernanke 请来当顾问。
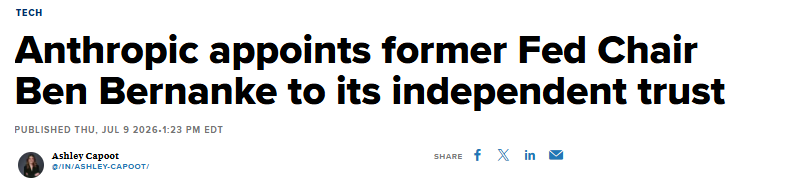
来源:CNBC
救生衣(Life Jackets)
无论如何,如果更多投资者开始担心,围绕 AI 的兴奋正在变成「大市场幻觉」(Big Market Delusion),我们会看到资金实质性轮动进入医疗吗?
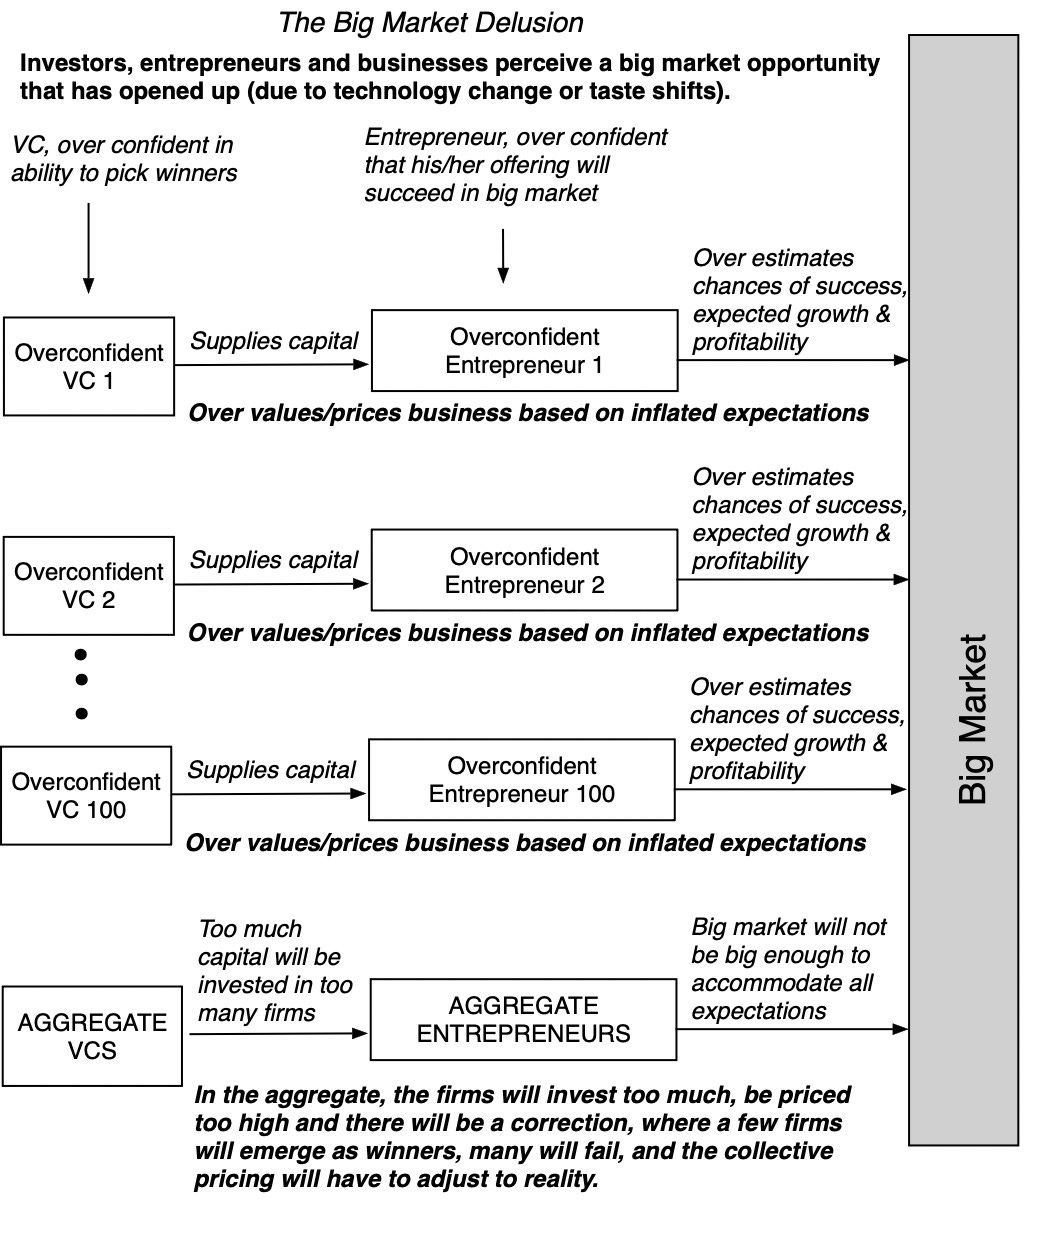
WSJ 标出的指数那种镜像式价格走势,似乎在暗示情况就是如此。但我认为现在下这个结论还太早。
当我们看被点名的医疗指数成分股时,会发现驱动资产价格的叙事很清楚,而且与 AI 无关。例如,Merck 公布了「癌症疫苗」的里程碑式临床试验数据,支撑 Keytruda 更长尾的消费;UnitedHealth 凭借在 Medicare Advantage 等关键市场更强的纪律,从去年的低谷中爬出来;Eli Lilly 则在其重磅 GLP-1 产品周围的湍急水域里航行。这些更像是世俗的、资产层面的运动,而不是宏观的、由资本流动驱动的运动。
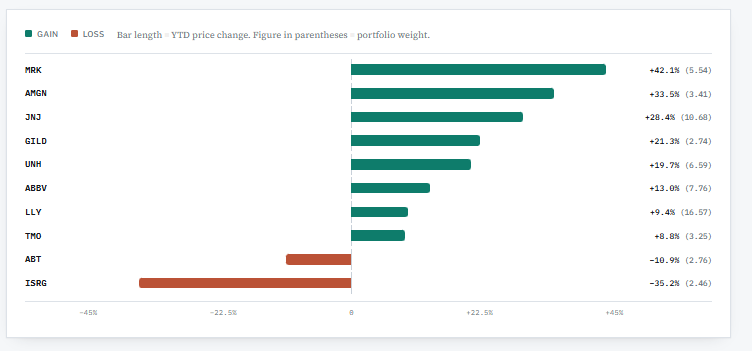
来源:Claude visualization of Published Market Data
医疗市值(无论公开还是私募)的驱动因素,在很大程度上与 AI 交易的磨难绝缘。
历史估值倍数也支持这一点,反映出医疗股的耐久性。这说明医疗企业价值增长,更多由基本面表现驱动,而不是由情绪驱动的倍数扩张。一次真正的板块轮动,应表现为:在盈利预期平坦的背景下,出现有意义的倍数扩张。
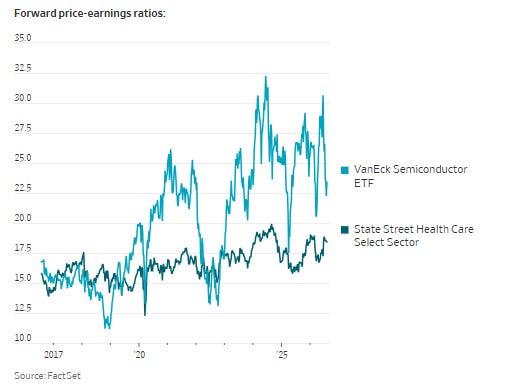
来源:WSJ
似乎每天都有健康科技创业者来问我:AI 狂热消退会不会损害他们的融资能力。我的感觉是,和每个周期的下行一样,AI 交易转向会把许多通才和「观光客」投资者赶到场边。但今天,医疗创业者能找到的专业资本比以往任何时候都更充裕。而这些投资者会理解你的故事——今天、明天,或六个月后——即便 AI 资产的光泽褪去。
如果投资者在寻找避风港,医疗估值的黏性提供了一个有说服力的论据。把医疗的复杂性代谢成复利增长,是一个永恒命题。
免责声明: 本内容仅供教育目的,不得用于其他用途。此处所含信息不构成、也不应被理解为投资建议、顾问服务要约,或在任何司法管辖区出售或招揽购买任何证券或相关金融工具的要约。文中关于经济趋势与表现的某些信息,基于或源自独立第三方来源。作者认为获取这些信息的来源可靠;但作者无法保证其准确性,亦未独立核实其准确性、完整性或其所依据的假设。
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。