
原文:Everyone Is Playing a Different Robotaxi Game
作者:Thomas Reiner, Partner @ Altimeter
来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses
副题:Waymo 想要每一座城市。Tesla 想要成本曲线。Uber 想要别人的自动驾驶汽车。Zoox 想要溢价。总有人是错的。
8 月 20 日,内华达监管机构在一次会议上批准了 Clark County 约 7,100 辆 robotaxi:Tesla 5,000 辆,Waymo 和 Uber 新成立的 Aviari 子公司各 1,000 辆,外加 Zoox 已有的 100 辆。这是有史以来最大规模的州级车队批准。
让我想写这篇文章的是这件事:全美活跃的商业 robotaxi 车队总共大约才 4,000 辆(约 3,800 辆 Waymo、约 60 辆 Tesla、35 辆 Zoox)。内华达刚刚为一个县批准了接近全国车队两倍的数量。许可证和路面之间,从未隔得这么远。
而在这条缝隙里,四家非常不同的公司正带着四种非常不同的「什么才算赢」的理论往里倒资本。在 Uber 二季度电话会上,Dara 说:自动驾驶汽车(AV)是「物理 AI」,这个行业会看起来像基础模型生态——许多技术栈、没有单一赢家、商业化层捕获价值。Waymo 的行为说的是相反的话(拥有乘客、拥有数据、拥有整件事)。Tesla 的行为又是另一套(拥有成本曲线,其他都会跟上)。这促使我梳理一下谁在玩什么游戏,并在文末附上一张可证伪的 12 个月记分卡。
一如既往,其中一些数字是带着大量假设的粗估(swag),欢迎告诉我你的想法以及我可能哪里搞错了。
Uber Is Quietly Winning the AV Rideshare Setup — Thomas Reiner · 3 月 12 日
框架:宽 vs. 深(Wide vs. Deep)
每一种 robotaxi 策略都落在两个轴上的某一点:你进入多少市场(广度),以及你在每个市场投放多少供给(深度)。把四家玩家画上去,这些策略就不再像同一主题的变奏,而开始像完全不同的生意。
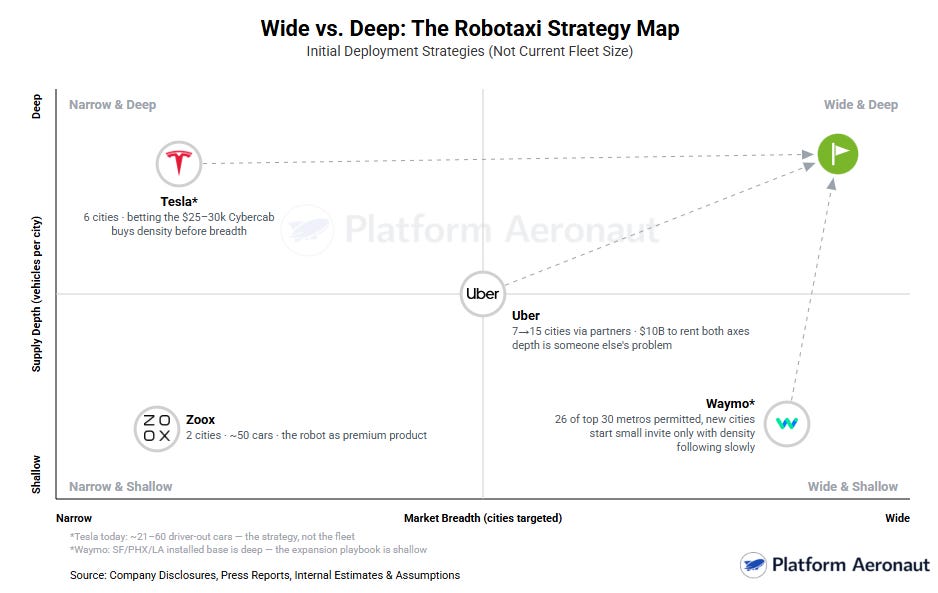
需要说清楚:这些不是同一策略的成熟阶段。它们是对护城河在哪里形成的押注:信任与牌照(Waymo)、制造成本(Tesla)、需求聚合(Uber),或产品体验(Zoox)。栈里只有一层能把利润留下。我们挨个看。
Waymo:又宽又浅,而且是故意的
Waymo 在 2 月完成一轮 160 亿美元融资,投后估值 1260 亿美元,由 Alphabet、Dragoneer、DST 和 Sequoia 领投,估值是 2024 年 10 月那轮 450 亿美元的两倍以上。
增长曲线是这个领域最好的一张图:
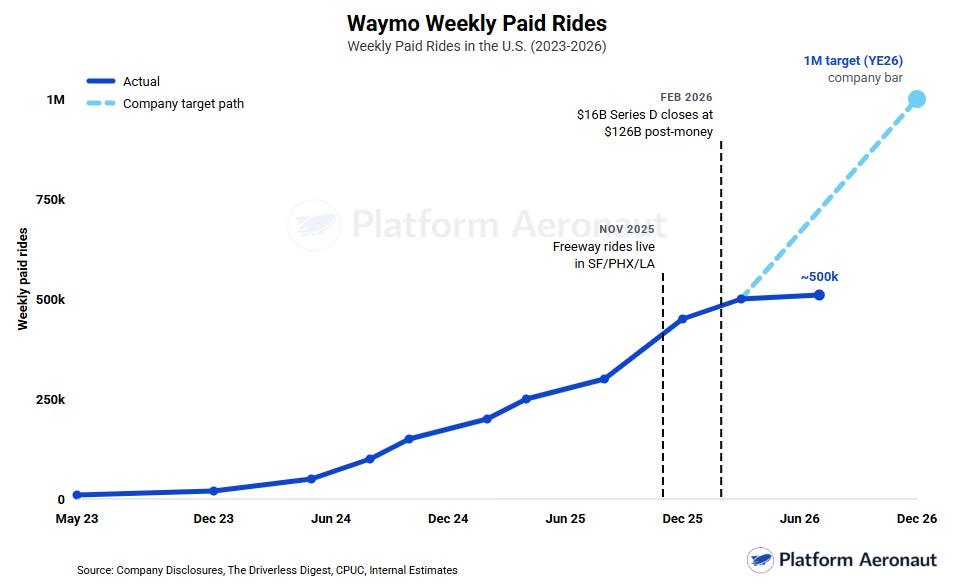
Waymo 如今每周约 50 万次付费出行,累计 2000 万+ 趟行程,仅 2025 年就有 1400 万趟(是 2024 年的 3 倍以上)。CPUC 刚刚把 Waymo 获准的加州足迹扩大了约 10 倍,达到 47,493 平方英里;它已在全美前 30 大都市区中的 26 个获准或测试,还点名了 2026 年的十座新城市以及伦敦。但看看它怎么落地:圣迭戈对公众开放大约只有 40 平方英里,对照那 10 倍的牌照,而且一切都是邀请制。Waymo 在每个都市区插一面旗,然后让车队在牌照后面用数年时间填满。又宽又浅,刻意如此。
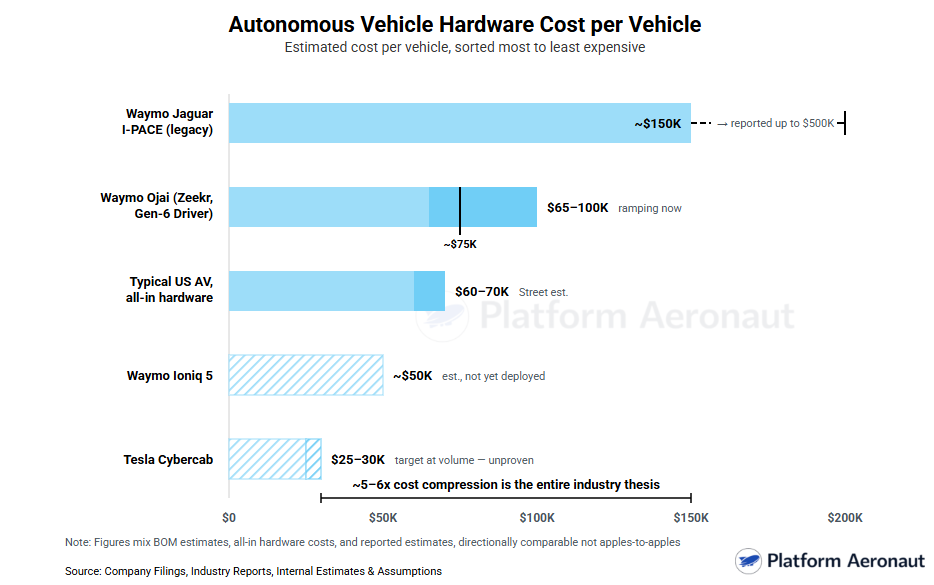
为什么?因为约束从来不是资本(2020 年以来已融资 270 亿美元以上),而是车辆和车场(depot)。据称,老款 Jaguar I-PACE 综合成本在每辆 17.5 万到 50 万美元之间(这永远行不通),运营成本估计为每英里 2–6 美元。修复方案是双管齐下。硬件上:Zeekr 代工的 Ojai 大约 7.5 万美元(后面还有一款约 5 万美元的 Ioniq 5 变体),现已向洛杉矶、凤凰城和旧金山的所有乘客开放,并朝着年底 5,000+ 辆爬坡。运营上:Waymo 正悄悄变成一家 AV 技术提供商,把物理层一座城市一座城市地外包出去(Moove/AVOMO、Avis、Lyft 的 Flexdrive、Transdev),把车场问题推到合作伙伴的资产负债表上。这对一家历史上资产很重的公司来说,是一次资产变轻的扩张。
现在,1260 亿美元必须回答的那道数学题:单次出行平均收入约 20 美元,即便每周 100 万次出行,年化 run rate 也大约只有 10.4 亿美元,意味着这轮融资付了约 121 倍的 run-rate 收入。与此同时,在 Alphabet 约 4 万亿美元的分部加总(SOTP)里,Waymo 大约只占 3%,而 Pichai 说它要到 2027–28 年才会在财务上有意义(而且不,不会分拆)。私募标记很贵;公开市场几乎不给价。两者不可能永远都对。路径上有一面黄旗:加州付费出行增长在二季度减速到同比 +89%,这仍然很亮眼,但意味着那 100 万次的目标要靠新城市跑起来,而不是老城市继续复利。
然后是那出肥皂剧:Waymo–Uber 的凤凰城合作今夏收摊,Waymo 计划在 2028 年 1 月结束奥斯汀/亚特兰大的排他,自己单干——尽管有报道称,跑在 Uber App 上的 Waymo 车辆,单车利用率(每天 25–30 趟)高于 Waymo 自己的第一方服务。 离开那个让你的资产出汗最狠的伙伴,因为你相信乘客关系才是奖品——这是垂直整合命题最纯粹的表达。
Tesla:又窄又深(只是现在还不深)
Tesla 的 robotaxi 二季度是一场罗夏墨迹测验,坦白说,模糊本身就是故事。截至二季度,累计付费里程达到约 240–250 万英里。月度节奏从 4 月约 50 万跌到 5 月和 6 月约 20 万。TechCrunch 把同一份披露读成一季度 110 万 → 二季度 70 万,下降 36%(MLQ 解读为 -18%),而多头则鼓吹累计 +41%。当一家公司只发布累计曲线时,二阶导数才是故事,而二阶导数变成了负的。
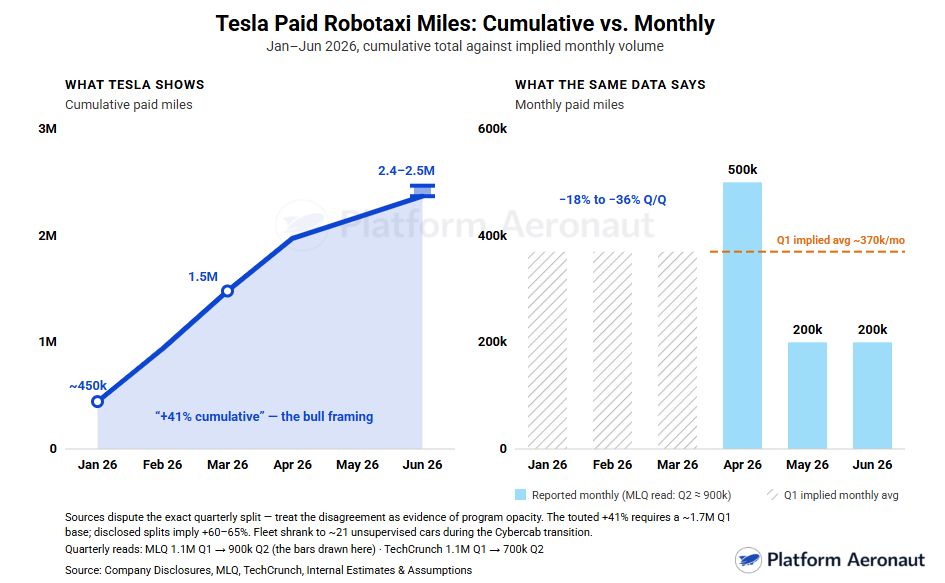
不过 Tesla 的解释看起来确实合理:在 Cybercab 过渡期间,活跃的无监督车队据称收缩到约 21 辆。各家银行和追踪者给出的 Tesla 在运营车辆从 60 到 104 不等;理性的人无法在五倍误差范围内就车队规模达成一致——这件事本身就告诉你这个项目有多不透明,我把这个离散当作证据,而不是去裁决它。有报道称 Tesla 故意压着 Model Y 的增量,把一切押在专用车上。而 Musk 本人也退休了那个十年之久的车队数据命题,承认 Tesla 必须在规模化之前「积累针对 Cybercab 的驾驶数据」。Cybercab 正在被改装方向盘和踏板以便标定。事实证明,一千万辆客户的车,并没有预训练好这辆双座车。
那为什么还有人在乎?因为 Cybercab 的数学如果落地,就是另一种运动。2 月在 Giga Texas 开始试产;二季度材料引用已安装年产能超过 12.5 万台;官方发布会是 9 月 3 日在奥斯汀。分析师预测 Tesla 长期物料清单(BOM)为 2.5–3 万美元,对照 Waymo Gen-6 的 6.5–10 万美元,以及典型美国 AV 硬件 6–7 万美元的综合成本。如果这些数字在规模上站得住,成本曲线就是护城河,其他所有人都在租时间。
但也有负面:向 NHTSA 报告的第一年 22 起严重程度不等的事故,其中 3 起由远程操作员挪车造成,对照公司声称 38 万+ 无监督英里零显著事故。二季度材料拿掉了 Cybercab、平价款和 Optimus 的「2026 年量产」措辞;财报发布后股价跌了 12–13%;二季度自由现金流(FCF)为 -11 亿美元,尽管交付创纪录达到 480,126 辆。造车生意在给 AV 赌注供血。
拉斯维加斯一周内的过山车把这一切浓缩了:7 月 27 日,Tesla 被限制在 10 辆车、45 英里/小时、禁止进机场。8 月 20 日,上限变成 5,000 辆,机场禁令解除。Tesla 的 Cybercab 首席工程师:「5,000 一直是上限」,并补充说第一年能有 2,500 辆他就会「极其高兴」。现在牌照远远超过车队,而内华达 120 天商业服务时钟(截止日期约 12 月中旬)将检验这条缝是合上,还是牌照失效。
简单说:Tesla 的策略是唯一一种随着增长单位成本会下降的策略——而它也是目前唯一正在收缩的策略。
Uber:发布节奏机器
记住,Uber 的 AV 故事坐在一门正在印钞的生意之上:二季度总预订额(gross bookings)+22%,超过 580 亿美元,TTM 自由现金流首次高于 100 亿美元。共识预期 FY26 收入 579 亿美元、调整后 EBITDA 114 亿美元(利润率 19.7%,走向 2029 年约 22%),FCF 104 亿美元(大约 15.6 倍远期 FCF——而这家公司正在决定把多少 FCF 花在保卫自己的终局价值上。)
答案是 100 亿美元、多年、三管齐下的策略:车辆包销承诺帮助合作伙伴扩规模;软件层基于里程碑的股权(Uber 声称自己每投 1 美元会拉动约 2.50 美元的外部资本同行);以及车场、充电和房地产的直接资本开支。目标:今天 7 座 AV 城市 → 2026 年底 15 座 → 2028 年 28 座,合作伙伴承诺向网络投放约 12 万辆车。
而且,这套节奏真的像一台机器。仅近几个月的证据清单:
- 2026 年 4 月: Nuro/Lucid 交易扩大到 ≥35,000 辆,包括 Lucid 的中型平台
- 2026 年 6 月: WeRide 在马德里和苏黎世启动联合试点
- 8 月 5 日: 二季度电话会——Wayve 伦敦(10 万+ 乘客报名、TfL 牌照)、Wayve 东京、Baidu 伦敦、Pony + Verne 萨格勒布、NVIDIA 支持的洛杉矶和旧金山瞄准 2027
- 8 月 14 日: Pony.ai 交易扩大到 2,000+ 辆 L4 robotaxi,覆盖五座欧洲城市
- 8 月 20 日: Baidu 全无人 Apollo Go 在迪拜登陆 Uber——号称全球首个多合作伙伴自动驾驶网络
- 8 月 20 日: 通过 Uber 子公司 「Aviari Services」获内华达牌照,运营 Zoox 和 Motional 硬件
- 今年晚些时候: Nuro/Lucid 湾区上线(首个 Uber 自有车队、美国无司机服务)
- 2027 年中: 休斯顿成为 Nuro/Lucid 第二个市场,5 万平方英尺的 Uber 车场已经锁定
其中两件比其余更重要。Aviari 意味着 Uber 现在拥有一个车队运营实体:从纯粹的资产轻模式真正往下走了一步,也是承认总得有人来跑车场。而 AV Labs(收集高保真网约车数据训练合作伙伴模型,与 NVIDIA 共同开发基于 Cosmos 的数据基础设施)意味着 Uber 正在向上走栈。Dara 最爱用来证明司机商品化的证据,是 NVIDIA 的开源权重 Alpamayo AV 模型。可以把这理解成 Uber 花 100 亿美元让自己的命题成真:如果司机是大宗商品,需求层就赢。
但这个命题能扛住与 Waymo 分手的冲击吗?空头数学是这样的:把凤凰城、奥斯汀和亚特兰大 App 上的 Waymo 剥掉,Uber 在美国只有不到 200 辆非 Waymo 自动驾驶车辆在接付费单,覆盖两座城市。除了 Waymo,没有合作伙伴在 App 上规模化超过 100 辆。AV 仍不到 Uber 总行程的 0.5%。这一切让 Nuro/Lucid 湾区上线,成为 Uber 日历上最重要的一个日期。
不过 Uber 的反证值得认真对待:在 robotaxi 最能在平台外获得的市场(凤凰城、洛杉矶、旧金山),Uber 的出行趋势在二季度加速了。混合网络的结构性论据也一再出现:网约车需求以秒为单位波动,因此纯 AV 车队要么为峰值过度配置(杀死利用率),要么扛不住峰值(杀死可靠性)。人类司机是减震器。
如果市场收敛到一个垂直整合的赢家,被商品化的就是聚合者。只要不是 Waymo 的任何人规模化——无论是 Nuro、Wayve、Pony、Baidu 还是 Zoox——Uber 就赢。Waymo 必须独自赢。我押赛场。
Zoox 与 Lyft:溢价实验与替补
Zoox 于 8 月 10 日在拉斯维加斯开始收费,成为美国第一家无方向盘控件、收车费的 robotaxi,得益于 NHTSA 7 月首次豁免。而发布日的定价数据是最有意思的数据点:在六条 Strip 线路上,Zoox 均价 22.62 美元,对照 Lyft 的 14.44 美元(溢价 57%)。
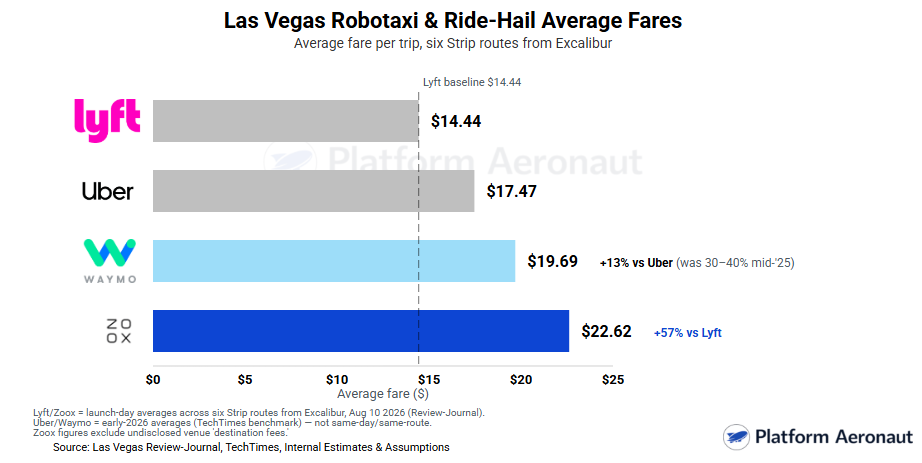
作为对照,Waymo 相对 Uber 的溢价已从 2025 年中的 30–40% 收窄到现在约 13%。Zoox 在打相反的牌:机器人本身就是溢价产品。专用双向车辆、社交座舱,拉斯维加斯 + 旧金山合计约 50 辆。它很小,但 Zoox 在弗里蒙特工厂控制自己的供应链,年产能可达 10,000+ 辆;计划今年晚些时候接入 Uber App;一笔来自未具名「领先美国 robotaxi 公司」的 4000 万美元 Hesai 激光雷达订单,是供应链的面包屑。CEO Aicha Evans 有这个行业最诚实的一句:「新的难关要来了,那就是付费运营。」她说这话不久前,一辆 Zoox 开进了拉斯维加斯的火灾现场,并引发车队召回。
与此同时,Lyft 正悄悄从 Waymo 替补的位置拼出一套真正的 AV 故事。纳什维尔联合运营 6 月在 Lyft 的 Flexdrive 基础设施上启动,10 月车场开业是买方的验证点;Baidu 已在伦敦开始测试(RT6 车辆,商业目标 2027),背后还有一笔 Tensor Hyperion 参考架构交易。两个数据点让「Lyft 就是炮灰」的说法变复杂:旧金山在 Waymo 运营足迹之内 的出行量同比增长约 20%,是 Lyft 在任何市场里最强的增长;管理层认为 AV 可得性会把新客户 altogether 拉进这个品类。令人担心的是,Lyft 可能被迫进入资本密集的车队所有权才能保住座位。但以那个估值倍数来看,做空叙事没有那么干净。
12 个月记分卡
坦白说,这一刻最好的一点是:每个人都公布了自己的杆。下面每一条都可以在 2027 年 8 月被证伪:
- Waymo: 2026 年底每周 100 万次出行,伦敦 2026 年上线,Ojai 车队超过 5,000 辆
- Uber: 2026 年底 15 座 AV 城市;Nuro/Lucid 湾区「今年晚些时候」真正上线,提供美国无司机服务
- Tesla: 在拉斯维加斯 5,000 辆上限中占到有意义的份额(自己设的杆:2,500 =「极其高兴」),月度付费里程从 5–6 月约 20 万的 run rate 重新加速
- Zoox: 在真实利用率下守住 +57% 溢价,并交付 Uber App 集成
- Lyft: 纳什维尔对公众上线,10 月车场按时,外加任何第二个 Waymo 市场
- 所有人(拉斯维加斯): 在 120 天 NTA 窗口内(约 12 月中旬)提供商业服务,否则牌照失效
我现在在记的二阶信号:是否有任何非 Waymo 合作伙伴在 Uber App 上突破 100 辆;Waymo 的加州增长是否随着新城市开放重新加速;以及 Gridwise 的替代缺口(robotaxi 城市的司机每小时完成的行程同比减少 5.3%,对照全国 -2.6%,这是第一份硬替代数据)是否扩大。
结论
又宽又浅,押的是信任和牌照。又窄又深,押的是成本曲线。节奏机器押的是碎片化本身。溢价实验押的是机器人就是产品。 年化 6,000–6,500 万次付费 robotaxi 出行只占全球网约车的 0.3%,即便只对照美国 Uber 和 Lyft 的 50 亿次出行也勉强 1%——这让它成为贴着 1260 亿美元价签的四舍五入误差。但这些公司现在每一个都公布了自己的杆,而内华达按下了 120 天的时钟。到明年这个时候,我们不会再争论战略 PPT,我们会在数车、数市场影响。
本文所呈信息为作者观点,不反映任何其他个人或实体的观点,包括 Altimeter Capital Management, LP(「Altimeter」)。所提供信息据信来自可靠来源,但对任何不准确之处不承担责任。本文仅供参考,不应被理解为投资建议或投资推荐。过往表现不保证未来表现。Altimeter 是在美国证券交易委员会注册的投资顾问。注册并不意味着某种技能或训练水平。Altimeter 及其客户交易公开证券,并已经和/或可能对本文提及的公司进行投资或做出投资决策。文中观点为作者观点,而非 Altimeter 或其客户的观点;后者保留做出与本文观点一致和/或不一致(或可被理解为如此)的投资决策或交易活动的权利。
本文及所呈信息仅供参考。 文中观点仅为作者个人观点,不构成出售要约、购买建议或任何证券的购买要约邀请,亦不构成对任何投资产品或服务的推荐。尽管本文部分信息来自被认为可靠的来源,但作者及其雇主或其关联方均未独立核实这些信息,无法保证其准确性与完整性。因此,对信息的公允性、准确性、及时性或完整性不作任何明示或默示的陈述或保证,亦不应依赖。作者及所有雇主与其关联人士对本信息不承担任何责任,亦无义务在未来更新本文所含信息或分析。
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。