
原文:State of the Venture Market – 2026
作者:Peter G Schmidt, Principal @ Refinery
来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses
副题:以及这对中西部意味着什么
免责声明: 本通讯及所含信息无意成为针对所呈材料的建议或信用分析来源,本网站所含信息和/或文件不构成投资建议。本文观点仅为我个人观点,不代表雇主。
风险投资现在处在一个奇怪的位置。不过话说回来,它一直处在一个奇怪的位置。这是一个建立在「奇怪」这个概念上的行业,我看这一点短期内也不会变。
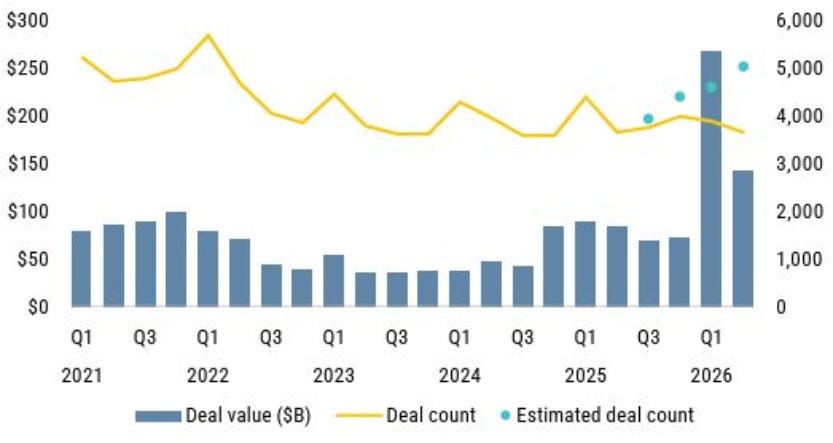
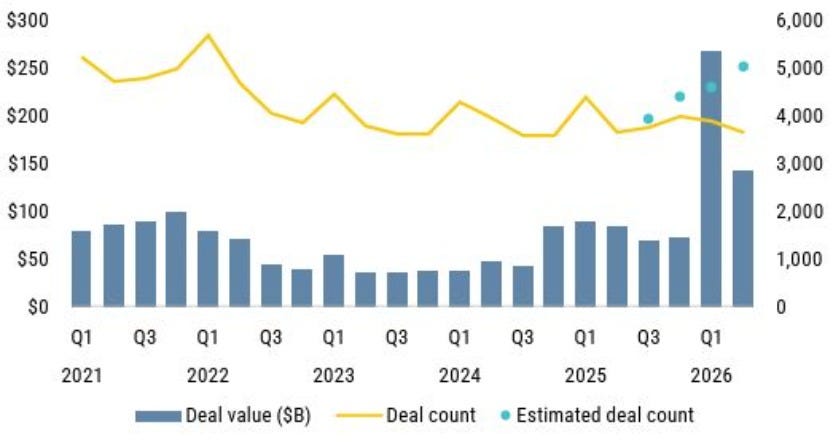
首先,如果你看 2026 上半年,交易额显著上升,尤其是一季度。几乎完全由 AI 驱动,这你大概能想到。巨型交易(超过 1 亿美元的轮次)占了年初至今已部署的 4120 亿美元的 87.5%。令人印象深刻的是,这已经超过了 2025 全年。
另一方面,交易笔数要么持平要么下降,取决于你怎么读。巨型交易吸走了房间里所有的空气,留给更「传统」的风险投资轮次。二季度出现了七笔超过 10 亿美元的轮次(曾几何时,你不会做超过 10 亿美元的风险投资轮,你直接上市):Anthropic、Prometheus、Anduril、Baseten、MiRus、Kalshi 和 Cognition。这些轮次合计 872 亿美元,超过该季度交易额的一半。
Anthropic 最近一轮 650 亿美元融资,占上半年全部交易额的 15%。这绝对离谱。即便在集中之中的集中里,还有更进一步的集中。我感觉自己像 Xzibit。
真的很爱那档电视节目「Pimp my Ride」。2006 年太狂了。
AI 交易额合计达到 3550 亿美元,占全部风险资本的 86%。天哪。
所以,并不全是 AI 巨型交易,但差不多就是全是 AI 巨型交易。
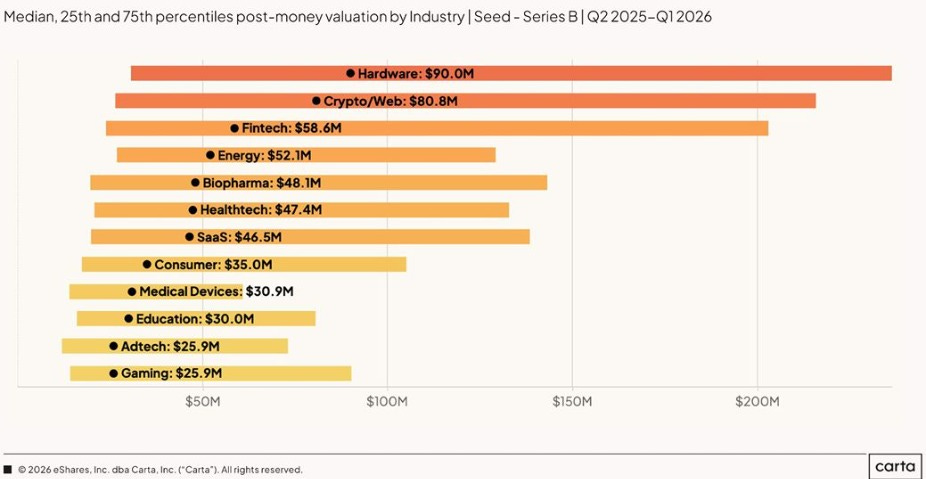
如果你再往下一层,看(AI 之外)哪些行业正在被投资,也有一个有意思的故事。是的,VC 主要关心 AI,但它把其余它所关心的东西也一起挪了位置。硬件现在成了该板块整体估值最高的行业之一。考虑到几年前硬件还在所有人估值栈的最底层,这太疯狂了。
这很可能是一个信号:所有人都害怕 SaaS 末日(SaaSpocalypse)要来了,过去 15 年传统 VC 支持的行业正处于被 AI 颠覆的最高风险之中。这是不是真的很难说,但 AI 已经以许多奇怪的方式大规模冲击了软件工程这个职业。而这种程度的不确定性会让投资者去找避风港。AI 很可能让 SaaS 作为一个品类变得更有价值(参见:杰文斯悖论 / Jevons Paradox),但不确定性吓跑投资者——而他们当初涌向 SaaS,正是因为那些甜美企业合同的确定性。
硬件被视为避风港之一,因为语言模型还没有真正搞清楚如何有效颠覆「把东西做出来」这件事。这样的进入壁垒有意思得多。
要么就是 Anduril 成了当下那种又热、又够得着的风险投资创业公司理想型。所有人都想在国防工业里分一杯羹,而国防大多跟硬件打交道。又或者,本届政府的技术采购习惯改变了国防科技最有吸引力的地方,而这同样会显现在硬件数据上。
很难说这些里哪一条对、哪一条错,也许全都对。但另一个现实是:这一切在 AI 面前都相形见绌。值得注意的是,那张图上没有单独列出 AI,因为如今 AI 已被默认是几乎每个行业的一部分。这就像单独设一列叫「科技」。废话。
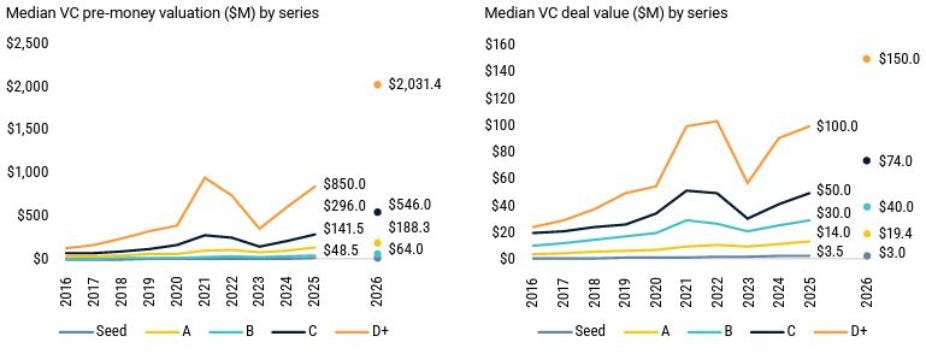
你可以想见,几乎每一轮的估值和轮次规模都上去了,有一个显著例外:Seed。
AI 把所有数据都往高处扭曲,所以这些数字讲不全故事。但有意思的是,Seed 从估值角度看基本持平。事实上,从交易额角度看它还下降了。
很难做出一笔巨型 Seed 轮。试着面不改色地告诉所有人你在做一笔 1 亿美元的 seed。有人这么做,会被嘲笑。所以那个空间里的 seed 轮会被「跳过」。(也不是真的跳过,只是被改名叫 Series A。)
再说一遍,那些巨型交易不是传统风险投资打法。它们是由规模巨大、期望夸张的基金写下的支票。所以 AI 让风险投资数据看起来像在狂欢期,但我认为并非如此。巨型轮次扭曲了一切,与此同时,非巨型交易的东西本质上仍是一切照旧,也许略好一点。只要看 seed 轮——那是你通常没法造假的轮次。它们很难被 crossover 基金或巨型基金公然影响,因为那类投资者并不真正做 seed 投资。Seed 投资者通常不是巨型基金,反之亦然。
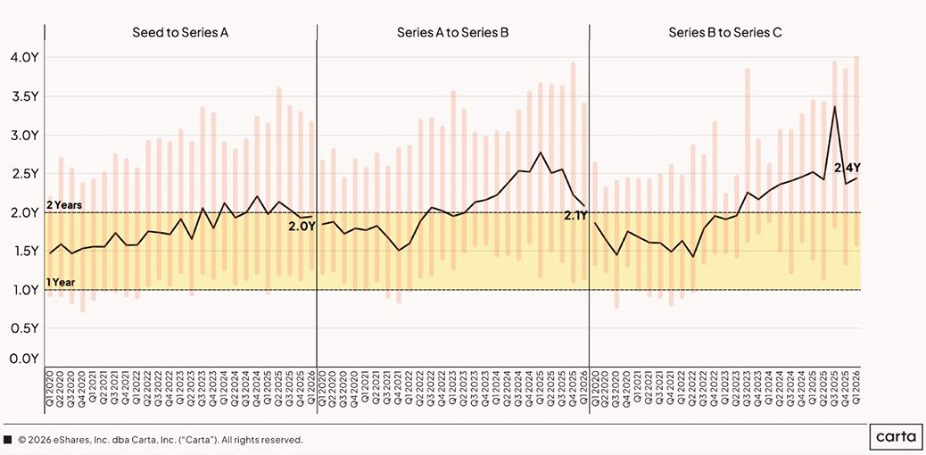
而数据会显示,融资环境正在变得略好一点。轮次之间融资所需时间变短了,这通常是市场在争夺资产的信号。不过改善主要发生在 Series A 之后,更早的轮次没那么明显。
但即便这也略有扭曲。我认为正在发生的是:顶级资产融资更容易了,而中等资产干脆放弃了这种体验。它们几个季度或几年前已经做完了下调轮,现在专注于现金流打平、掌握自己的未来。
而正因为这些顶级资产如此稀缺,市场对它们更竞争,推高条款、估值,缩短尽调周期,等等。这让市场看起来很热,但只对某一子集的公司如此。而这些子集有时会因为争夺太激烈而变成巨型轮次。
有意思的是,「顶级」资产到底是什么。你当然可以说就是 AI,但不止于此。AI 是如此颠覆性的力量,我认为在收入数据真正滚进来之前(后文再谈),没人知道顶级到底长什么样。结果就是,Seed 很难定价,Series A 和 B 轮也到处飞。很多在 A 轮和 B 轮做巨型轮次的人,是在对后 AI 世界会是什么样子做巨大的摇摆。
第一,这很酷。我喜欢人们承担风险。
第二,这很吓人。我们不知道未来会是什么样子。我们并不生活在后 AI 世界。我们正处在它的中间。很多事情尚未尘埃落定。采用仍在爬行。它当然有希望,但以太里可能藏着很多 Webvan 时刻。
那么风险投资基金呢
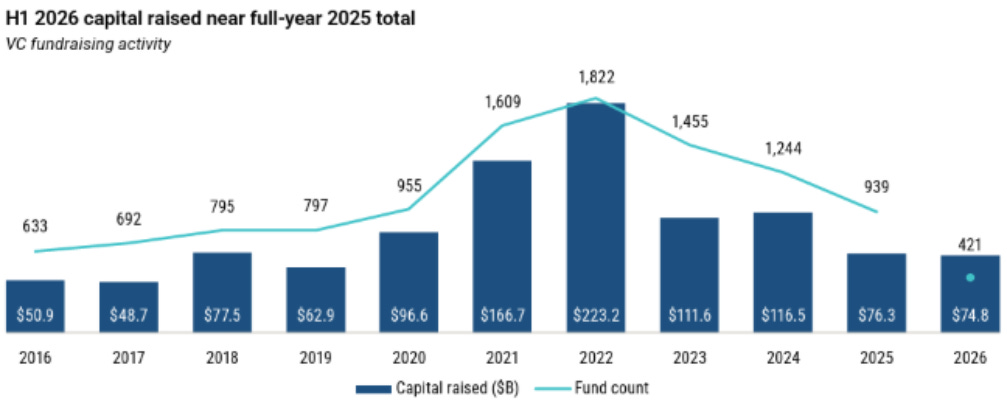
这种别扭、集中的经济不只属于被投公司,风险投资基金整体也在经历一种平行体验。它不是镜子般的对应,但分布方式类似。
尽管 VC 募集的资本量并没有像被投公司那样大幅超越 2021 年水平,但正在募集的基金(无论金额还是数量)大多集中在一个区域。几组令人屏息的统计:
- 2026 年初至今(截至 6 月 30 日),美国 VC 基金通过 421 只载体募集了 748 亿美元。这个总数仅略低于 2025 全年的 763 亿美元,显示募资动能强劲。
- 超过 10 亿美元的基金占 2026 年初至今总募集额的 68.3%——十年高点——而 2025 年是 36.1%。
- 仅 12 家在 2026 年合计关闭 10 亿美元或以上承诺的公司,就占了总募集额的 74.6%。大型管理人继续持有更多可用干火药,把定价权进一步集中。
- 低于 5000 万美元的基金数量在 2022 年见顶于 779 只,此后降至 2025 年的 538 只,以及 2026 年初至今的 285 只。
总体而言,VC 基金在被募集,但大部分都进了少数几个名字。
那么退出呢
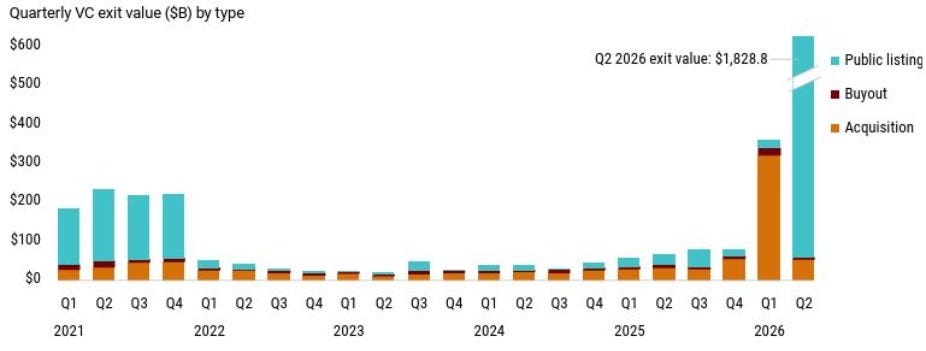
表面上,看起来就像孩子们说的,WE ARE SO BACK。从技术上讲,是的,2026 年是退出的纪录高年,尤其是 IPO。
这两句话我每小时对自己说两三次
但是,如果你从数据里拿掉那一个主要退出驱动,今年上半年(约 2400 亿美元退出额)会相对落在历史均值附近,也许相对 2023 年的历史低点继续略有回升。IPO 窗口正在裂开一条缝,但大坝还没破。
数字被一个大异常值扭曲了(里面还夹带了几个别的异常值)。那就是 SpaceX。
今年早些时候估值 1.7 万亿美元的 IPO,是有史以来最大的美国 VC 支持科技 IPO,把此前的历史纪录保持者甩开 17 倍。他们还在 IPO 前的一季度以 600 亿美元收购了 Cursor,并以 2500 亿美元与 xAI 合并。仅这些数值就托起了大量退出市场。
一个退出例子:Cerebras,被定位为 Nvidia 的竞争者。2025 年他们取消了计划中的 IPO,改融了 10 亿美元。然后今年完成 IPO,估值是此前的 5 倍。挺酷的,对吧?
只不过,股价今年被打得相当惨。
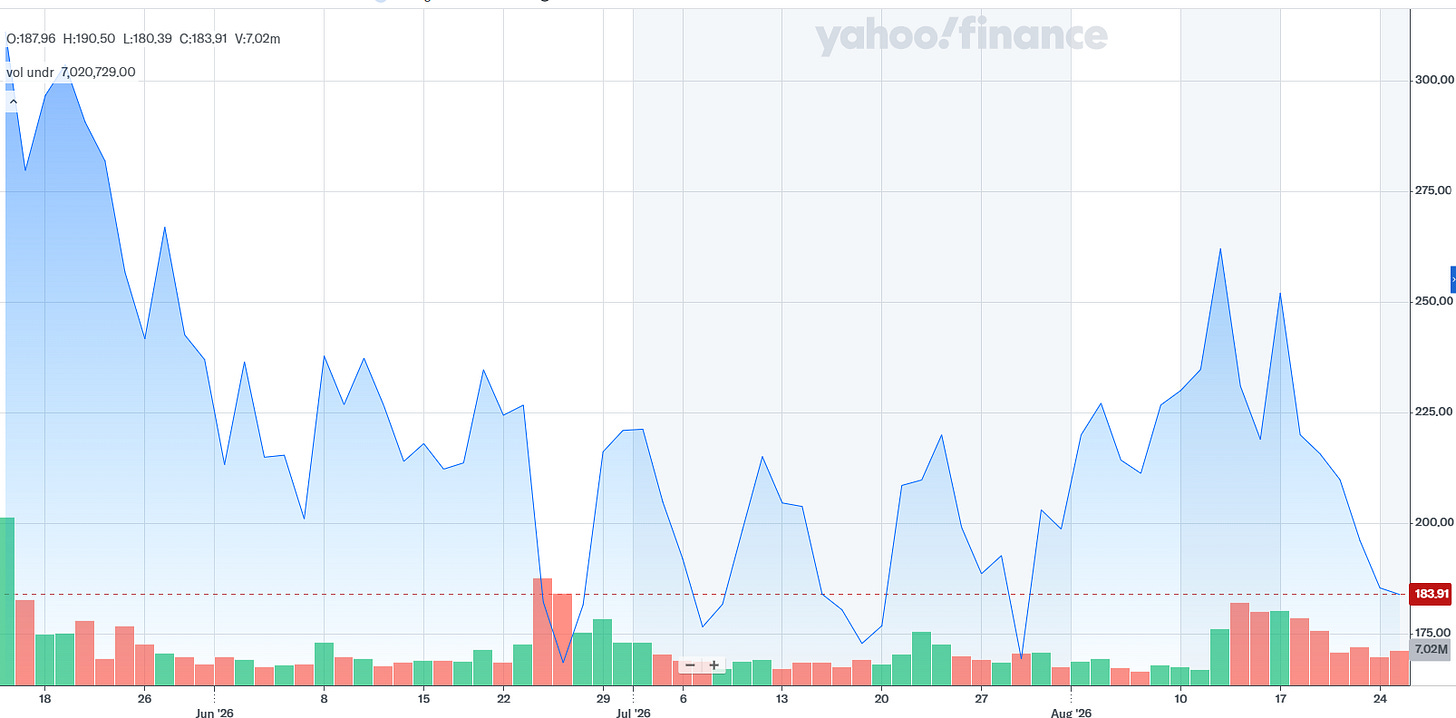
尽管如此,还是有一些公司在退出。
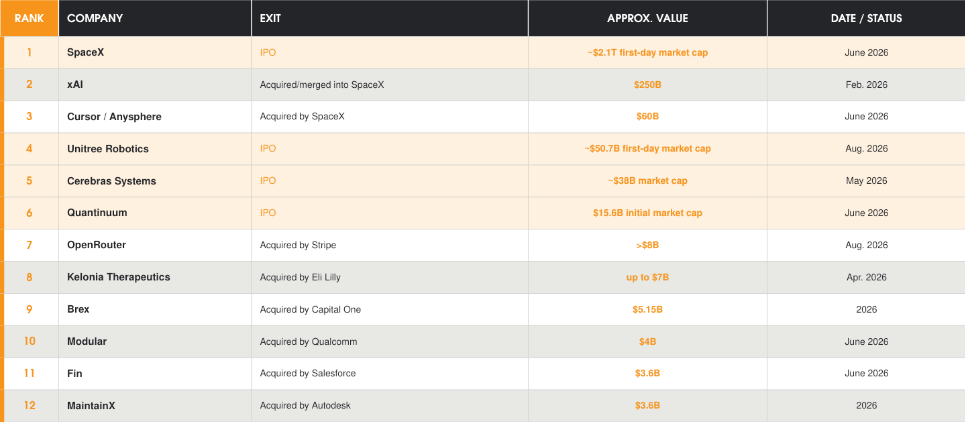
但有一些案例能说明市场有多别扭。很多公司在后疫情零利率(ZIRP)时代(2021–2022)有极高的水位线,现在仍在努力追上这些估值预期。这造成了积压,因为他们的投资者在琢磨该怎么办。
一个很好的例子是 Airtable,刚刚在 8 月被 Bending Spoons 以 25 亿美元收购。
下面是 Airtable 各轮融资的退出倍数图。
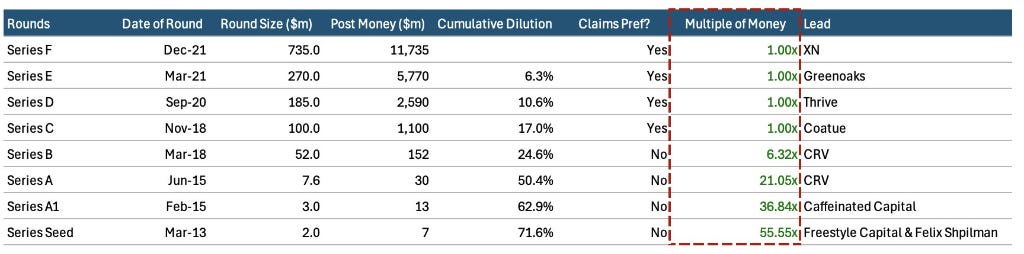
有一帮人没赚到多少钱。Series C 之后的任何一轮只返还了 1.0 倍资本,甚至若干 A 轮和 B 轮投资者如果大量参与了后期轮次,也只拿回了 1.0 倍的钱。
在一笔 25 亿美元的退出上!这太疯狂了!
25 亿美元对某些基金来说就是不够。很多在那些水位投资的基金规模太大、支票太大,它们需要超过 200 亿或 500 亿美元的退出。而坦白说,今天做到这一点的唯一办法是……被 Elon Musk 收购?
这说不通。
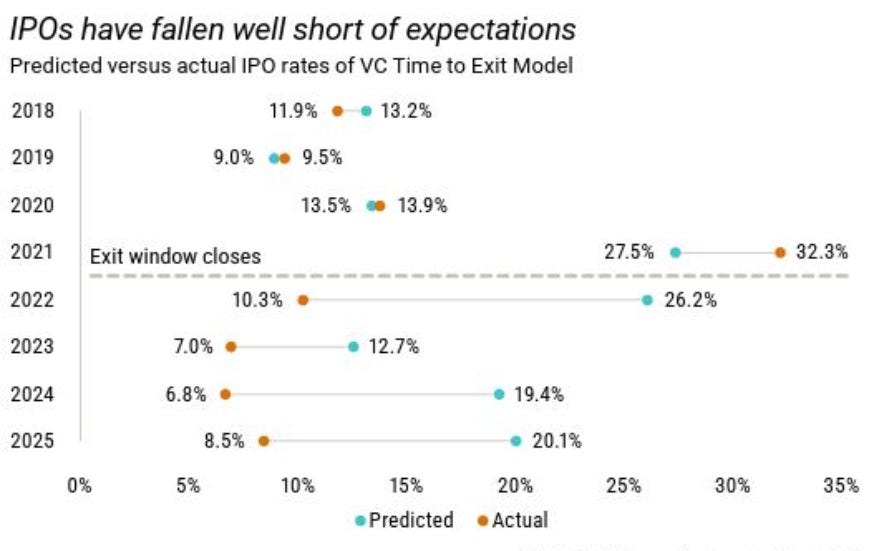
这照出过去四年,退出预期远高于退出现实。部分原因是 2021 年那些荒谬的狂欢退出水平改写了所有人的预期。当 2022 年同样的退出水平没有出现时,人们在 2023 年开始把预期下调回正常水平。市场仍然对不上那些预期。尽管如此,预期在 2024 和 2025 年又上去了。
原因可以总结成一个统计:2026 年二季度,在册独角兽数量达到创纪录的 945 家,较 2025 年末上升 9.4%,独角兽合计价值 5.3 万亿美元。
存在独角兽积压。人们一直期待它们上市,但没发生。
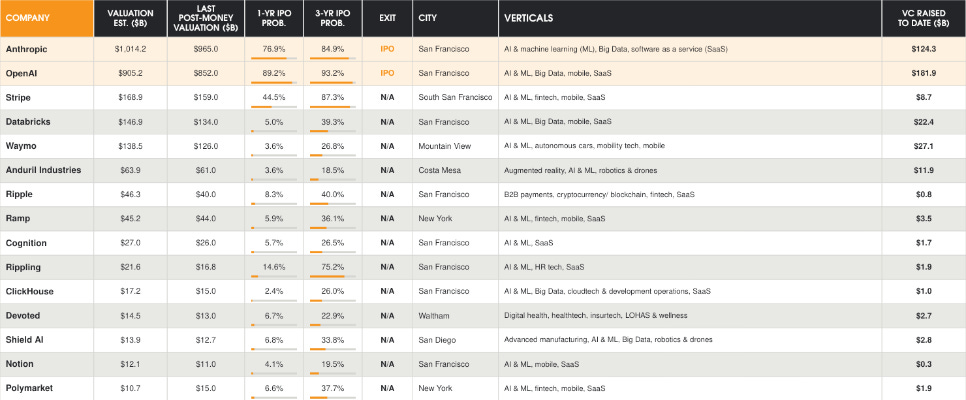
所以我们有很多独角兽,但为什么它们不上市?上图代表了一些高知名度的例子。大多数已经挺过了后 ZIRP 时代的减值、预期切换等等,现在有扎实的增长曲线和(相对)良好的资产负债表。理论上,它们应该是一流的 IPO 候选。
有意思的是,那些我会视为非 ZIRP 时代公司的,比如 Anthropic 和 OpenAI,看起来最接近公开上市。
为什么其余的还在场边?
- 总体而言,宏观不太好——IPO 窗口很别扭,公开市场很别扭,看到少数上市的被打得很惨让人害怕,而更广的市场仍在等 AI 预期尘埃落定。从增长角度看,今天什么才算好?市场上有新东西发生时,意味着旧东西很难找到可比估值。
- 基金规模太大——需要疯狂高的退出。对巨型基金来说,25 亿美元的退出常常就是不够。
- 估值追赶——有些仍被 2021 年高点高估,尽管已经追了 5 年。
但另一面是,有些公司正在给新的极端预期加油:
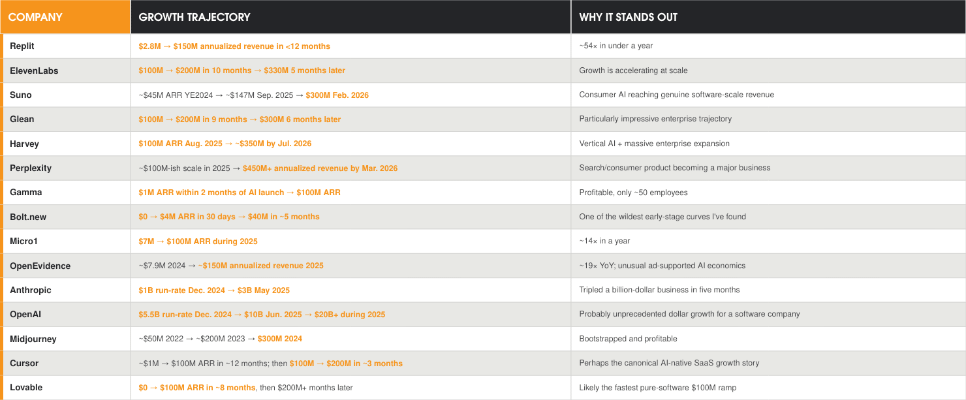
如果你把那些增长数字过一遍,它们令人瞠目。有人认为,24 个月内从 100 万美元 ARR 做到 1 亿美元,就是如今对 VC 支持创业公司的预期。
也很难怪这些人。过去几年有一大堆足够高调的例子抓住了所有人的注意力。
很难知道这到底有多可持续。这是新常态,还是因为 AI 支出前置造成的市场畸变?目前给出的大多数数据都缺乏语境——客户是谁、有没有客户集中、利润率如何、燃烧倍数(burn multiple)是多少、流失(churn)长什么样,等等。
另一种看法是:两年前被认为是 AI 无可争议领袖和赢家的 OpenAI,现在正被 Anthropic 从增长上套圈。离谱的是,据报道 OpenAI 已从 2026 年初的 200 亿美元增长到今年迄今 400 亿美元的 run-rate 收入。不幸的是,8 个月内增加 200 亿美元收入已经不够了,因为 Anthropic 据称在同一时期从 100 亿美元做到了 500 亿美元。
这绝对疯了。
而且很难说这可持续。要让它们长进自己的估值,它们需要的收入会吞掉我们整个国家的 GDP 产出。Anthropic 里有人相信这是可能的。但那种强度的外推,很难按面值接受(直到被证伪)。
这对中西部意味着什么?
我们这个区域拿到的风险资本和交易流相对全国很少:中西部 4%,对照东北 18%、南部 20%、西部 58%。区区 4%,对照我们 20% 的 GDP 产出和 20% 的人口。
这份通讯/博客的长期读者知道,这令人担忧,因为风险投资可以被视为创新的一个(非常粗糙的)代理。没有创新的区域往往会死去——有时很快,有时很慢,但都痛苦。
在我看来,解决经济活动与风险投资活动的这种错配,是我们这个区域面临的关键生存危机之一(因此也是我们整个国家的——如果核心被掏空,美国就什么都不是)。我把职业生涯献给了弄清这件事、填上这个缺口。
风险投资行业今天体验到的狂欢估值,大多流入湾区的 AI 公司。一些在南加州。一些在德州或纽约。但这里几乎没有(有一些例子,比如匹兹堡的 Skild AI……但匹兹堡算中西部吗??)。
也许会有人问,这场资本竞赛值不值得。把钱倒进 AI 是不是一件有用的事。
这些 AI 公司到底会对我们的经济、社会、生活方式做什么?杀死上帝?取代 50% 的白领工人?创造更灵活、更有弹性的劳动力供给?彻底改变工作方式?让软件工程师把工作做得更好?取代 Google 成为在互联网上找信息的主要方式?
我并不真正知道 AI 竞赛的「最终结果」会是什么。大概是因为短期内不会有「最终结果」。技术进步的长弧就是那样——一条弧。有竞赛时,市场上往往会有泡沫。泡沫会滋生气泡。
参与泡沫常常是坏事,但从结构上对创新又是必要的。互联网泡沫对参与者是坏事,但它建成了我们把互联网带进全国千家万户所需的基础设施(无论你怎么看互联网,这部现代古登堡印刷机对经济自不必说,对社会也会被视作正面)。20 年代的航空泡沫催生了可行的商业飞行。19 世纪末的电力泡沫把电灯带进每户人家。19 世纪一轮轮铁路泡沫把我们的国家连在一起。
你明白了。
但可以确定的是,这些泡沫都很痛。
我确实认为 AI 重要。我认为它会改变我们的生活。我认为我们并不确切理解那意味着什么(废话)。
而现在,中西部并没有真正参与这场泡沫。和全国其他地方一样,我们被夹在数据中心基础设施建设中间,这正从几个向量冲击本地企业,但其中大部分看起来是暂时的,而不是对本地经济的系统性冲击。这能撑多久,还有待观察。
所以泡沫几乎不在俄亥俄、肯塔基、密歇根这类地方。但我们的经济与全国深度相连。我们不参与上行,并不意味着能躲开下行。
然而,现实是伟大的创新几乎总是发生在别人不看的地方。而现在,那就是中西部。连欧洲都有顶级 AI Lab。但芝加哥没有。
如果这里是炒作没有发生的地方,那就给了我们在炒作周期之外做事的许可证。当然,即便这一点也可能很难做到,但这就是机会所在。上一轮大规模技术泡沫时,我们没真正找到利用它的办法,但我个人相信,与 26 年前相比,我们现在有更完备的技术人才基础去做成这件事。
数据一次次证明,风险投资回报发生在更早期、更小、更少共识的轮次里。只要看看上面的 Airtable 例子。那些早期的人赚了很多钱,即便 cap table 后来被彻底搞砸。
别人不看的地方,才是真正的机会所在。现在,风险投资的世界把目光从中西部移开了。
很好——接受挑战。
*向 Pitchbook 和 Carta 致谢,这些图表很多来自它们。
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。