
原文:Tech IPO Performance
作者:Adrian Radu, Partner @ Khosla
来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses
过去两年的科技 IPO,大多交出了火热的首日涨幅。之后发生的事,则按地区剧烈分叉。
有清晰的视觉证据表明,市场结构(散户 vs 机构、供给稀缺、流动性,以及板块构成)仍然会在不同地区产生非常不同的 IPO 后路径:

中国科技 IPO——无论等权还是按交易规模加权——在首日表现之后都显示出强劲、持续的向上漂移。到 120 天,表现远高于 300%。没有其他地区接近。所以这不只是一个首日暴涨的故事。
而在美国,是更温和的初始涨幅,随后几乎完全走平。等权口径 120 天 +7%,规模加权 +19%。总体上,后续几乎没有什么价格发现,说明定价机制比其他市场有效得多。
迄今总表现:
自上市以来,等权口径下,科技 IPO 在中国 +204%,印度 +57%,美国 +23%,欧盟 -19%。
中国的表现尤其被少数 AI、机器人和芯片名字扭曲(包括智谱 Zhipu +872%、CXMT +570%、MetaX +569%、宇树 Unitree +346% 以及其他几个)。中位数更接近 +85%。

但首日跳升并不总能预测持久表现。剔除首日收益后,等权迄今表现更为正常化:中国 +45%,印度 +44%,美国 -6%,欧盟 -33%。

为什么表现会按地区分叉:
上周,宇树(Unitree)首日上涨 +460%(开盘最高曾到 +629%,散户超额认购 5,500 倍)。这显著高于我们在美国习惯的 30–40% 涨幅。为什么?
在中国,上市后有更多价格发现。美国的簿记建档(bookbuilding)给承销商大量机构需求信息,并允许修订发行价;而中国的二级市场更由散户主导。监管节流造成的长期上市稀缺,制造了结构性的需求失衡。上市后,「五日规则」立刻释放这种需求,并产生首日的供需失衡——对照通常预期的一连串涨停板。当前这批科技公司还严重偏向政策青睐的 AI、机器人和半导体,放大了这一效应。这延续了一个长期的经验规律:中国(以及程度较轻的印度)的平均抑价高于美国或欧洲。
印度展示出许多与中国相同的需求动态,尽管结果通常没那么极端。同样的「认购 → 稀缺配售 → 上市暴涨 → 迅速抛售」循环成立。这在它们更小的 IPO 和 SME 上市中也更明显(IPO 的门槛/最低要求低得多,但未纳入本样本)。还要指出,印度标的也更偏消费/金融科技导向。
欧盟处在相反一端,一级市场的价格发现更多。簿记建档高度由机构主导,IPO 候选往往更成熟(包括 PE 支持的企业和公司分拆)。投资者相对美国更偏收益而非增长,也更估值敏感。科技 IPO 管道近来也更薄。但最重要的是,伦敦、Euronext、法兰克福、斯德哥尔摩以及其他交易所的碎片化,分散了注意力和流动性。
基本面(Fundamentals)
中国这批公司增长最快,过去十二个月(LTM)收入增长中位数 62%。但也最不盈利,调整后 EBITDA 利润率中位数为 -63%(不含智谱 Zhipu AI 和壁仞 Biren Tech)。
美国 IPO 画像更均衡:中位增长 32%,EBITDA 利润率约 3%,Rule of 40 中位数 35%——相当出色。

其他评论:
接着 @bgurley、@jaminball 的评论——Jay Ritter 长期成立的发现继续成立:从首次收盘起算,平均美国 IPO 在三年里跑输市场(更多数据见:https://site.warrington.ufl.edu/ritter/ipo-data/)。
美国的 D120 表现 = 表明公司留在桌子上的钱更少 = IPO 定价更有效(不过先把关于散户/机构准入的配售与流程动态之争放在一边)。
美国有一个清晰的结构性转向,朝向更后期的公司。(即:更后期的公司有更多机构覆盖 = 定价时信息更好)部分也是周期性的(2020–21 年份的宿醉,以及更高的资本成本 = 被管理过的预期)。
过往表现 ≠ 未来表现。有一批世代级创业公司在侧翼等候。我们无疑会从这一批公司中看到若干 +10 万亿美元的创业公司出现。
我很希望看到更多创业公司在生命周期更早时 IPO,好让更广的散户投资者能参与上行。话虽如此,美国的股票散户参与度显著高于几乎任何其他地区(是欧盟的 2 倍,是中国和印度的 3–4 倍)。
完整名单如下:
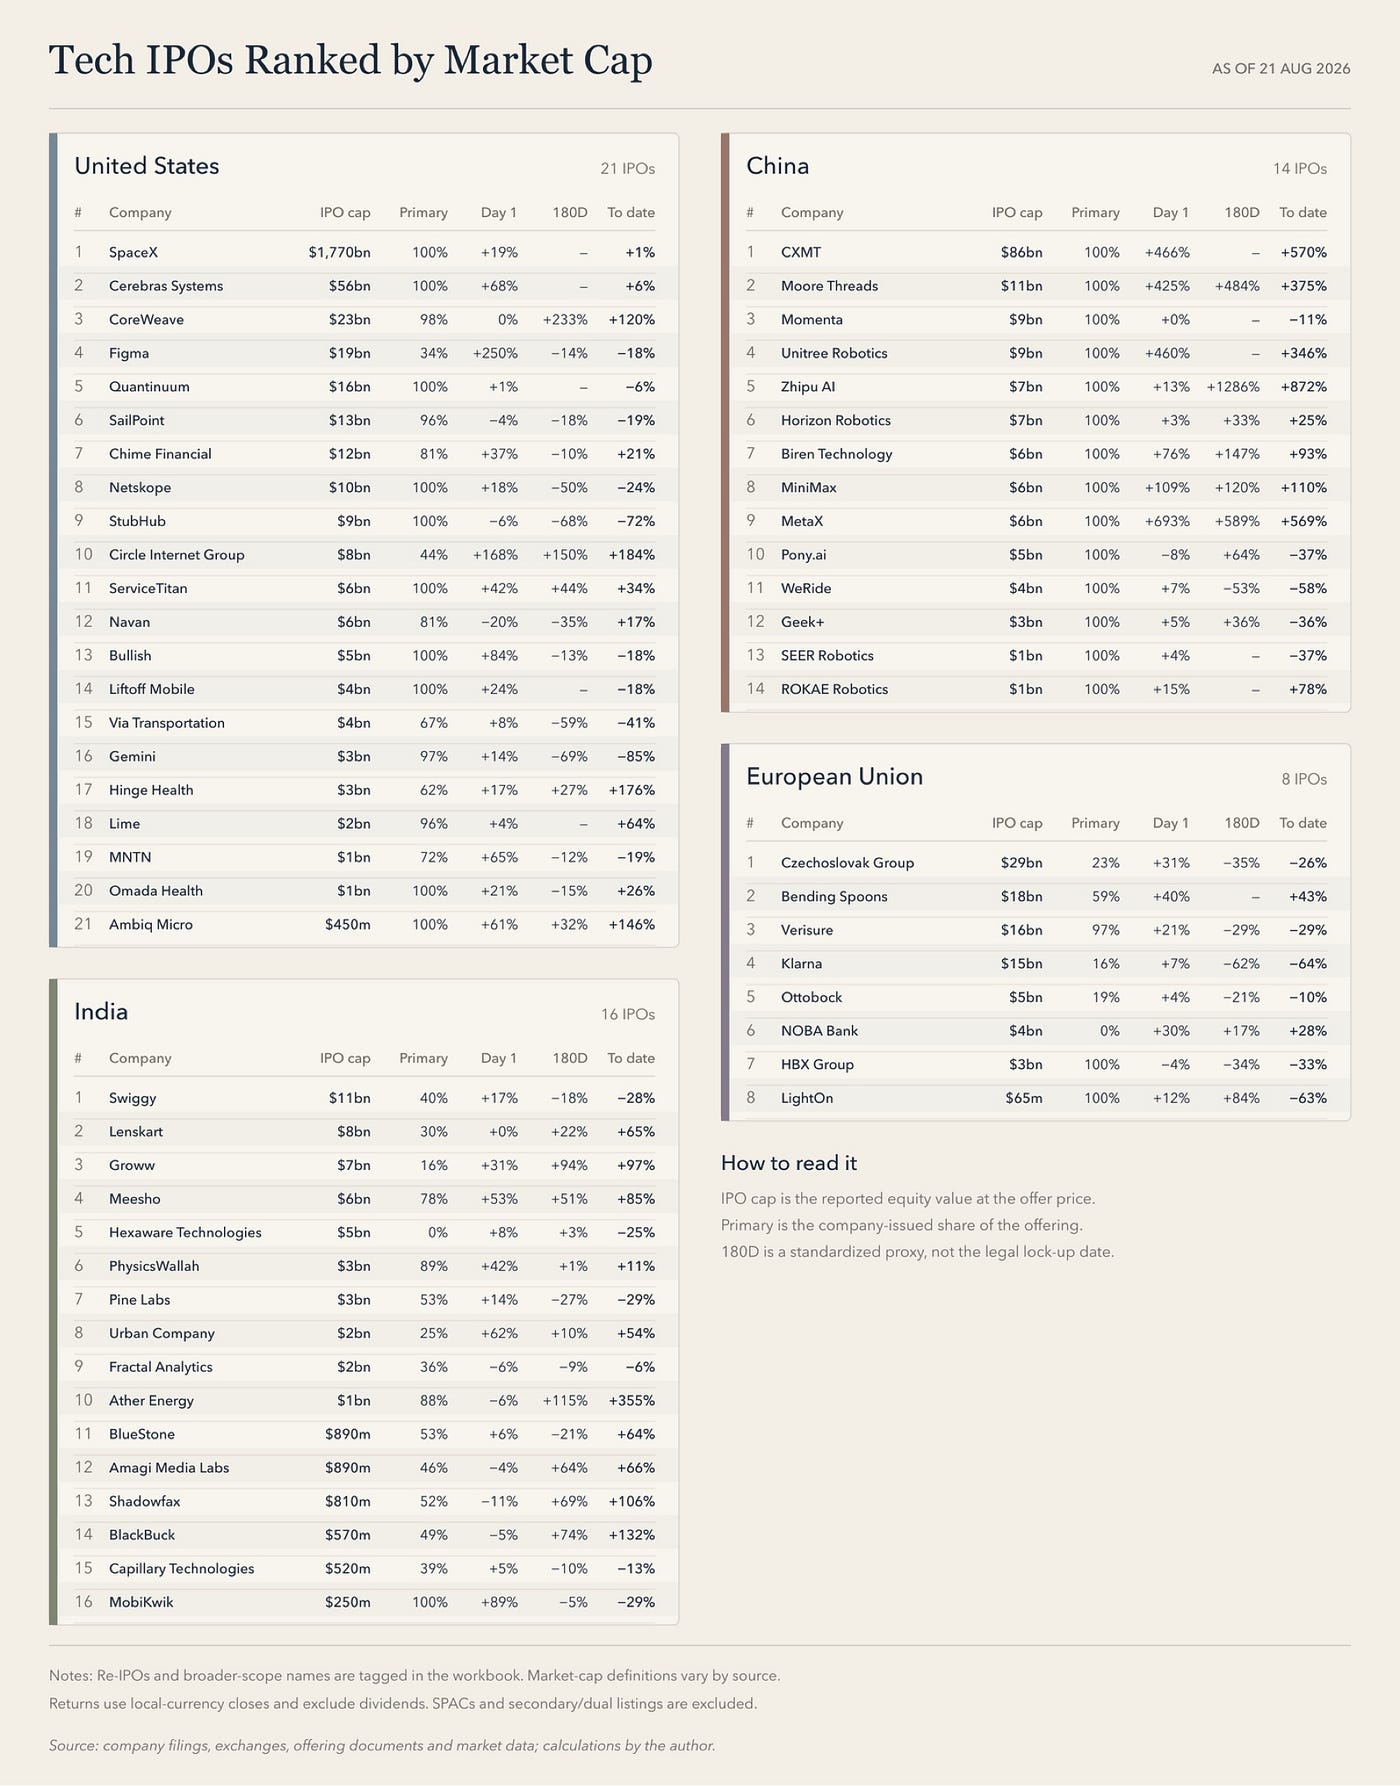
注:精选样本共 59 个科技 IPO。参数包括发行人总部在该地区、传统 IPO、交易规模大约 +1 亿美元,排除生物科技、SPAC 和二次上市。价格截至 2026 年 8 月 21 日。收益不含股息和货币折算。
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。