
作者 Aaron Neil & Michael Brown · Battery Ventures · 阅读英文原文 ↗ · 约 3,085 字 · 阅读约 7 分钟
导读Battery Ventures 两位投资人反驳「记录系统已死」的叙事,主张企业为部署 AI 而被迫更换核心数据系统,长期锁死的 ERP、HCM、CRM 等市场正在松动。文章用毛 ARR 新增公式推演:毛留存从 90% 降到 60%,同等 TAM 下年新增 ARR 可从 $1 亿升至近 $4 亿;若 TAM 从软件扩展到劳动力,AI 记录系统可在双倍规模上维持同样增速。
- 阻碍非科技行业采用 AI 的核心问题是数据完整性:数据困在旧软件里,agent 拿不到高质量上下文,采购方因此需要新的记录系统
- 毛 ARR 新增潜力 = TAM × (1 − 毛留存) × 看到的交易占比 × 赢单率;90% 毛留存意味着 $50 亿市场每年只有 $5 亿可争夺
- AI 需求把毛留存推向 60%,同一 $50 亿市场年新增 ARR 从 $1 亿升到 $396M,$5 亿 ARR 规模下增速从 20% 提高到 80%
- 记录系统开始执行原本由人完成的任务,TAM 从席位扩展到 tokens;把 TAM 翻倍到劳动力后,Business C 可在 $10 亿 ARR 规模上仍增长 80%
- Cursor、Harvey、Gong、Clay 等 AI-native 应用本质上也是记录系统:行动与结果活在同一系统里,成为后训练原材料,形成 API 集成者抓不到的差异化
上周,主要软件股大幅反弹,基本抹去了今年早些时候「SaaSpocalypse」抛售的跌幅。市场似乎终于不再那么担心:传统软件会被 vibe-coded(氛围编程)替代品取代。可惜,围绕「公司用 AI 内部构建关键 B2B 软件应用是否仍可行」的争论,错过了 AI 对软件真正冲击的更大要点——即它正在开启一个新时代:创新的、AI-first 软件厂商正在冲击巨大市场。
只需倒回到去年:科技圈当时的热门辩论是软件「system of record(记录系统)」是否已死。Microsoft 的 Satya Nadella 曾有一句名言:传统 SaaS 应用将被贬为 dumb databases(哑巴数据库)。
博客一篇接一篇地写:软件的新机会是成为更轻量的「system of action(行动系统)」,坐在 CRM(客户关系管理)、ERP(企业资源规划)、HCM(人力资本管理)等大型传统记录系统之上。主流观点是:这些巨型软件系统太难替换,在 AI 世界里反正也捕获不了多少价值——所以创业公司应专注于 engagement layer(交互层)。
我们认为,当 AI 浪潮冲刷 B2B 科技版图时,正在发生的事情更细腻、也大为不同。在许多行业与工作流中,我们相信:现在是很长、很长一段时间以来,构建一套稳健、全新记录系统的最佳时机。原因如下。
AI 普及中的缺失一环
人人都想今天就采用 AI,这不是秘密。但按我们的经验,硅谷以外——从事非科技职业的人——对采用 AI 的渴望,远比硅谷给他们的「信用额度」更强。B2B 与消费场景皆然,不过本文焦点只在 B2B。
然而,当你真正与这些对 AI 好奇的人交谈——无论是「白领」专业人士(会计师、律师、医生),还是「蓝领」从业者(承包商、物流、零售)——我们发现有一个大问题阻碍他们广泛且成功使用 AI,而硅谷往往讨论不足:数据完整性(data integrity)。
简单说,你不能只把 AI agent 指到你的数据上就指望它管用。要让 agent 真正完成人类所做的工作,它需要关键上下文——来自岗位、工作流、行业等领域经验、深藏在企业数据仓库里的上下文。挑战在于:业务数据通常碎片化地散落在多个系统中,其中许多极难用。因此 harness(编排/驾驭层)往往很难从这些系统中抽出高质量数据,让 agent 真正有用。
有趣的是,正是这一上下文问题,迫使人们重新审视其核心业务软件系统——因为数据被困在软件里,他们无法有效部署 AI。为了采用 AI,许多技术采购方相信他们需要一套新的记录系统。这种心态很重要,因为它改写了「新 AI 业务应建在哪里」的叙事——即围绕一类长期对新创业者关闭的软件品类:记录系统。自多年前从本地部署转向云软件以来,企业几乎没有多少令人信服的理由去换掉记录系统。
TAM 陷阱
过去十年,这给创始人与投资人造成的问题是:许多这类市场(如 ERP、HCM、CRM)代表数十亿美元软件支出,对新创业者极具诱惑。然而历史上,这些巨大市场每年真正在厂商之间易手的 ARR(年度经常性收入)只是极小一部分。
举例:若某市场的 gross retention(毛留存)为 90%,按定义每年只有十分之一买家换厂商,意味着该市场处于 10 年置换周期。含义是:即便是一个 $50 亿的市场,也可能并不那么有吸引力——在 90% 毛留下,每年只有 $5 亿「争球(jump ball)」ARR 可供新厂商争夺。
再进一步:若你作为挑战者,实际看到的争球也许是 60%,赢下的也许是 33%,那么你增长的天花板就突然变成每年大约新增 $1 亿 ARR。这种「市场周转」概念,使规模化复利增长变得极难——无论某一市场的绝对 TAM(总潜在市场)看起来有多大。在这个例子里,我们称之为 Business A 的业务,在 $5 亿 ARR 规模时(假设无 churn)增长率只有约 20%。
归根结底,一家软件业务每年能新增的毛 ARR、以及因此其增长率,受制于这一方程:
毛 ARR 新增潜力 = TAM × (1 − 毛留存) × 看到的市场交易占比 × 赢单率
市场在松动
在今天的世界,我们看到那些因高毛留存而长期锁死的软件市场重新打开——企业渴望采用 AI,却往往无法在现有记录系统内做到。
事实上,我们甚至看到一些市场跳过整个 SaaS 时代,直接从本地部署走向 AI——因为云并不是换记录系统的足够好理由……但 AI 是!此外,AI 也降低了传统技术切换成本中的摩擦,因为把数据迁入新系统从未如此容易。
回到上面的例子:同样是 $50 亿市场,但现在每年不是一个争球,而是四个(即市场毛留存降到 60%)。用同样的数学,对 Business B:
$5B × 40% × 60% × 33% = $396M
Business B 每年新增近 $4 亿 ARR,意味着在 $5 亿 ARR 规模时增长约 80%——大约是同等规模 Business A 的 4 倍速。
在 Battery 投资组合中,今年我们已经看到这一现象:AI 记录系统在横向与纵向市场中置换根深蒂固的在位者。
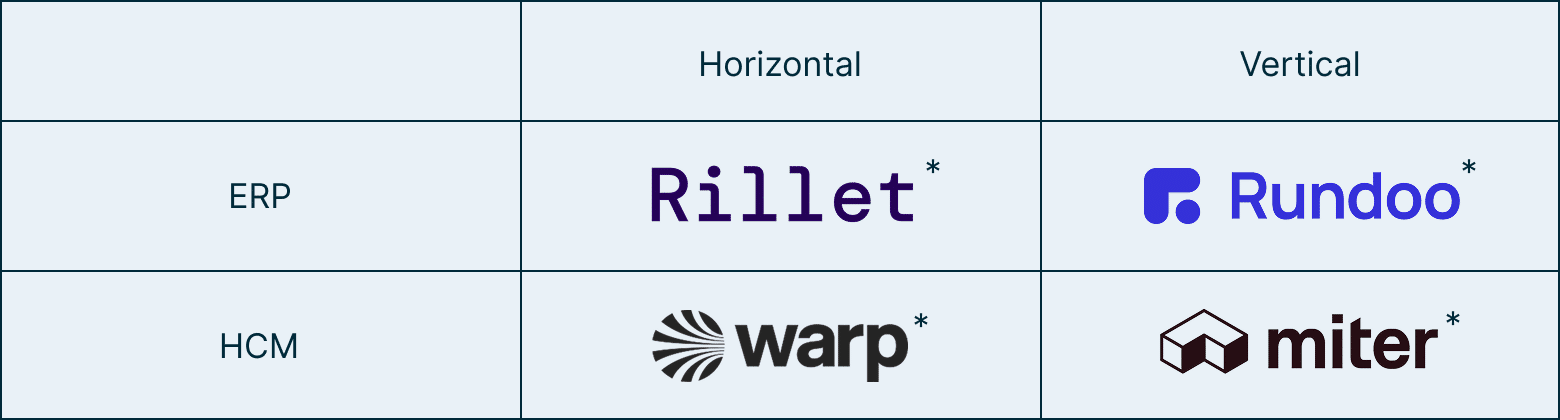
今天的记录系统长什么样
重要的是:市场周转率并非今天唯一在变的变量;影响更大的变量是 TAM——随着记录系统执行越来越多原先由人完成的任务,TAM 正在扩大。
简言之,拥有数据使记录系统能够自动化「行动系统」阵营所设想的事:执行实际任务,以 monetize(变现)inference(推理)和/或 outcomes(结果)。例如,agent 可以替会计师做月末应计,或在店主查看货架之前就重新订货。
当一项任务的输入、执行与结果都活在同一系统里,该系统恰好捕获了 AI 持续学习所需的一切——产品用得越多,学得越多。
短期来看,这表现为更好的 context engineering(上下文工程),使 agent 更正确地完成更多任务。长期来看,它可以转化为 weight-level(权重层面)改进,用以训练底层模型本身,使 agent 变得更聪明。这使得 TAM 从卖 seats(席位)扩展到 tokens(令牌),反映出:随时间捕获的价值从「拥有数据」转向「交付结果」——在 AI 记录系统中二者并非互斥;前者正是使后者成为可能的条件。
用同样的数学,但把 TAM 从软件翻倍到劳动力:
$10B × 40% × 60% × 33% = $800M
结果是:这家业务 Business C,可以在 $10 亿 ARR 规模上仍增长 80%——在双倍规模下维持 Business B 曾有的同一增长率!相对那些困在锁死 TAM 里的业务,AI 记录系统真的可以对抗引力。
绿地市场
需要说明的是:在有 AI 的世界里,存在一些此前根本不存在的流程与工作流。想想:自然语言软件工程(Cursor / Cognition)、用单条指令解构非结构化文本与数据(Harvey / Legora),或潜客互动分析(Gong*)。
即便如此,记录系统框架仍然适用,只是对年度毛 ARR 新增公式有一处微调:
毛 ARR 新增潜力 = TAM × 市场增长因子 × 看到的市场交易占比 × 赢单率
因为这些市场没有在位者可置换,「市场周转」概念不存在,毛留存无关紧要。更重要的是底层市场扩张有多快。这可由多种因素驱动;但今天,它通常来自模型层的改进——使 agent 能完成更长、更复杂的任务。
为完整起见,考虑在可比的 $100 亿市场中运营的 Company D。但市场每年翻倍,与任务完成时间视界的扩展同步:
$10B × 2× × 60% × 33% = $4B
在这一分析中,Company D 每年可新增 $40 亿毛新 ARR。到这一步,增长率数学你可以自己算。可以稳妥地说:它会击穿许多模型!
最后,我们主张:这些新的、AI-native 业务,本质上也是记录系统。为什么?首先,它们嵌入用户工作流,从而能收集如下重要数据:
- Cursor / Cognition——规则文件、索引 embeddings(嵌入)、学到的约定、过往决策的 agent 记忆
- Harvey / Legora——律所专属 playbook 与先例库、案件历史与工作产品、条款级 redline 模式、律师对 AI 生成草稿的接受/拒绝编辑、agentic 工作流模板
- Gong*——通话录音与转写、异议与话术模式、辅导基准、与交易结果关联的对话数据
因此,今天市场上的 AI 记录系统具有结构优势:它同时拥有数据 agent 在运行时需要的上下文,以及作为训练奖励信号的结果数据——因为行动与结果都活在同一系统里。这种配对随使用而复利。
工作流产生行动轨迹,其结果在同一系统中可观察——这是 post-training(后训练)的原材料,靠 API 集成的竞争者抓不到。随着 AI 应用层借助 open-weights(开放权重)模型与日渐成熟的 eval / RL 工具链,越来越多地纵向整合回模型层,AI 记录系统可以把这些数据转化为针对给定任务的权重级改进,从而驱动持久差异化。
最后,尽管 AI 应用今天可能主要骑在有限数量的其他系统之上,但随着它们在用户工作流中获得更多权力与影响力,AI 记录系统将不可避免地像传统记录系统一样,向更多相邻软件推拉数据。
Clay 已是早期例子:公司起初主要从少数 enrichment(数据 enrichment)供应商拉取联系人与公司数据。但现在 Clay 从客户整个 GTM(go-to-market)栈摄入数据——CRM(Salesforce、HubSpot)、销售互动(Outreach、Salesloft)、产品使用与意图信号,以及 100 多家第三方数据供应商——并把丰富后的记录、评分与 AI 生成的研究推回客户 CRM。通过这样做,Clay 正成为 GTM 团队每日使用的主要软件工具之一。
没有绝对
当然,没有绝对;并非每个行业或流程都需要或渴望一套全新的、AI-native 记录系统。我们想到的是极其复杂的纵向领域,例如保险。另一方面,某些行业的记录系统会比另一些更容易复制。我们看到巨大潜力存在于销售、工程、财务等横向市场,以及制造、物流、建筑等纵向行业。
窗口就在现在
总结而言,我们认为未来可能比当前科技叙事给这个技术周期的「信用」更像过去。商业真理并未改变:持久价值通过令人愉悦的客户体验、以及随规模复利的竞争差异化而建成。软件历史会论证:数据所有权是二者的重要使能器。改变的是软件现在能做什么——感谢 AI,它现在就是工作本身。因此,AI 时代的记录系统,看起来会与上一代大为不同——但这并不意味着它们不再共享每一家伟大软件业务所建立其上的根基。
构建新记录系统的机会就在现在。我们处在一个独特时刻:客户对 AI 好奇,却在很大程度上未被现有软件供应商服务好。那个窗口不会永远敞开。
此处所含信息仅基于 Aaron Neil 与 Michael Brown 的观点,任何内容均不应被理解为投资建议。本材料仅供信息目的提供,不得以任何方式被依赖为法律、税务或投资建议,或作为出售或征求购买 Battery Ventures 或任何其他 Battery 实体管理的任何基金或投资工具权益的要约。
本信息涵盖投资与市场活动、行业或板块趋势,或其他广泛的经济或市场状况,仅用于教育目的。文中轶事例子面向试图建设业务的创业者受众,并非对任何特定业务的推荐或背书。
* 表示 Battery 投资组合公司。Battery 全部投资清单请见官网。
| 英文原题 | Defying Gravity: The System of Record in the Age of AI |
|---|---|
| 作者 | Aaron Neil & Michael Brown · Battery Ventures |
| 来源 | SandHill.io #300 推荐阅读 · 投资主题与论点 |
| 编译 | RecodeX Research · 2026 年 9 月 · 系列全部 28 篇见标签 SandHill.io |
本文为英文原文的中文编译,版权归原作者与所属机构所有;译文仅供学习与研究交流,不构成投资建议。如原作者或权利方对转载有异议,请联系 will@recodex.ai,我们将及时处理。