

作者 Jackie DiMonte · Grid · 阅读英文原文 ↗ · 约 2,454 字 · 阅读约 6 分钟
导读Grid 合伙人 Jackie DiMonte 用基金规模与轮次规模的数据说明:中位 Series A 十年间从 450 万美元涨到 1940 万美元,能领投 A 轮的基金从约 200 只缩至 50 只,市场因此杠铃化,中间地带的好公司被挤出;文章预判手艺人基金、seed 基金下移、PE 接盘等适应路径。
- 中位 Series A 从十年前 450 万美元升至今天 1940 万美元,五年翻倍、十年翻四倍,「Seed 成了新的 Series A」
- 按组合 20 家、领投 70%、储备 30%、费用 20% 估算,能领投典型 A 轮的新关闭基金从 200 只降到 50 只,仅为过去的 1/4
- Series A 市场变得更不流动、更共识、更杠铃化:要么 10 倍增长,要么几乎没收入但有巨大 AI 叙事,收入 300–500 万美元、增 3–5 倍的公司反被放过
- 小基金悖论:10 亿美元基金需要 100 亿美元退出,5000 万美元基金只需 5 亿美元,但小基金仍要照顾下游要求的「100 亿美元+叙事」
- 作者预期市场会适应:1–2 亿美元以下的集中型 A 轮基金回归、seed 基金向下游移动、PE 成为 AI 退出市场、天花板回落后早期预期随之重置
幂律(power law)在加剧。轮次规模在变大。公司等待融资的时间更长。关于创投市场现状的抱怨并不少。
这里有因果、相关,也有互相强化的循环。但无论催化剂是什么,结果很难辩驳:Seed 成了新的 Series A。A 成了新的 B。以此类推。
一方面,名字有什么关系?另一方面,名字设定预期。而对「什么算可接受的 Series A 投资」的预期,决定了谁能拿到钱。对大多数风投支持的公司而言,融资就是生存。
名字一变,门槛就变。如果你落在错误的一侧,生存会难得多。这就是今天的市场。
中位(平均)Series A 从十年前的 450 万美元(800 万美元),到五年前的 1000 万美元(1800 万美元),再到今天的 1940 万美元(3200 万美元)。过去十年 4 倍,过去五年 2 倍。
当轮次长得比基金还大
轮次规模与基金规模之间有天然关系。轮次变大,基金要跑同一策略也得变大;基金变大,就能领更大的轮。
这个飞轮连续转几圈不停,就到了今天的市场。许多 Series A 已经大到只有最大的基金才能领投。
为说明这一点,我按如下假设估算「领投该轮所需基金规模」:
- 组合 20 家
- 领投支票为中位轮次的 70%
- 30% 储备
- 20% 费用负担
得到的是按阶段领投所需的大致基金规模。
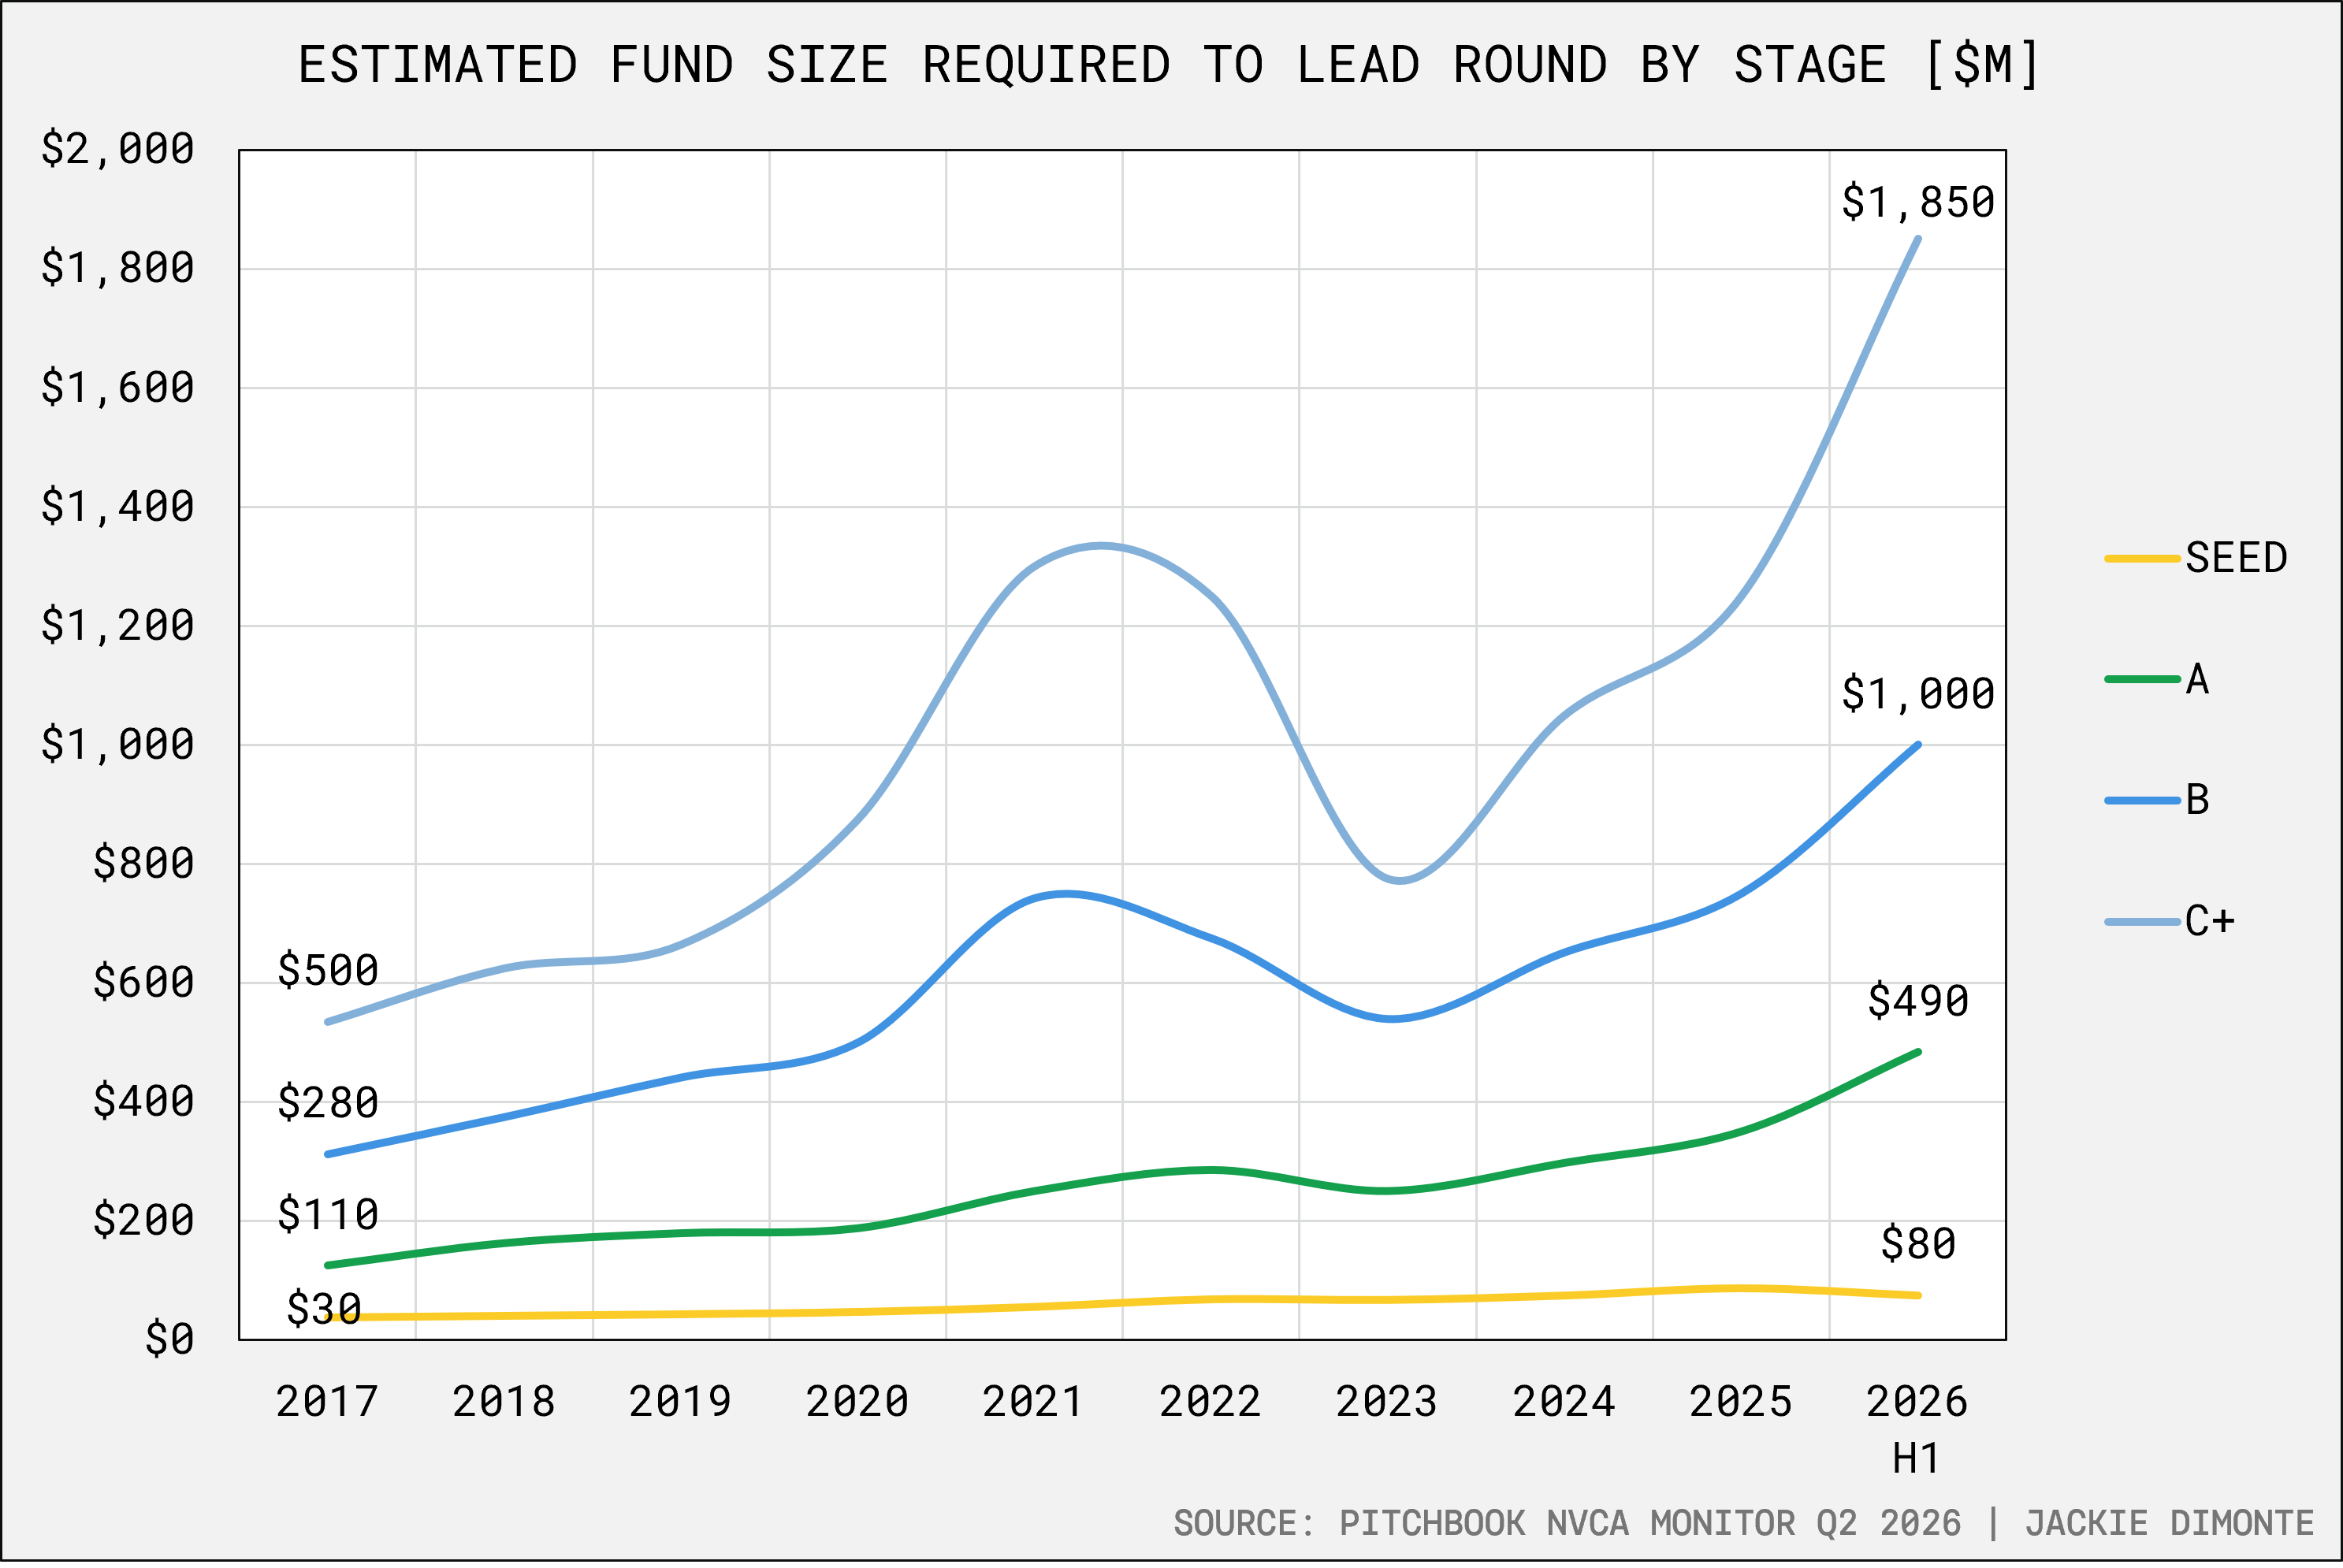
再延伸一下。仅按基金规模看,每年有多少只新关闭的基金大到足以领投典型 Series A?这不考虑声明策略或实际投资行为,因此分析只是方向性的。
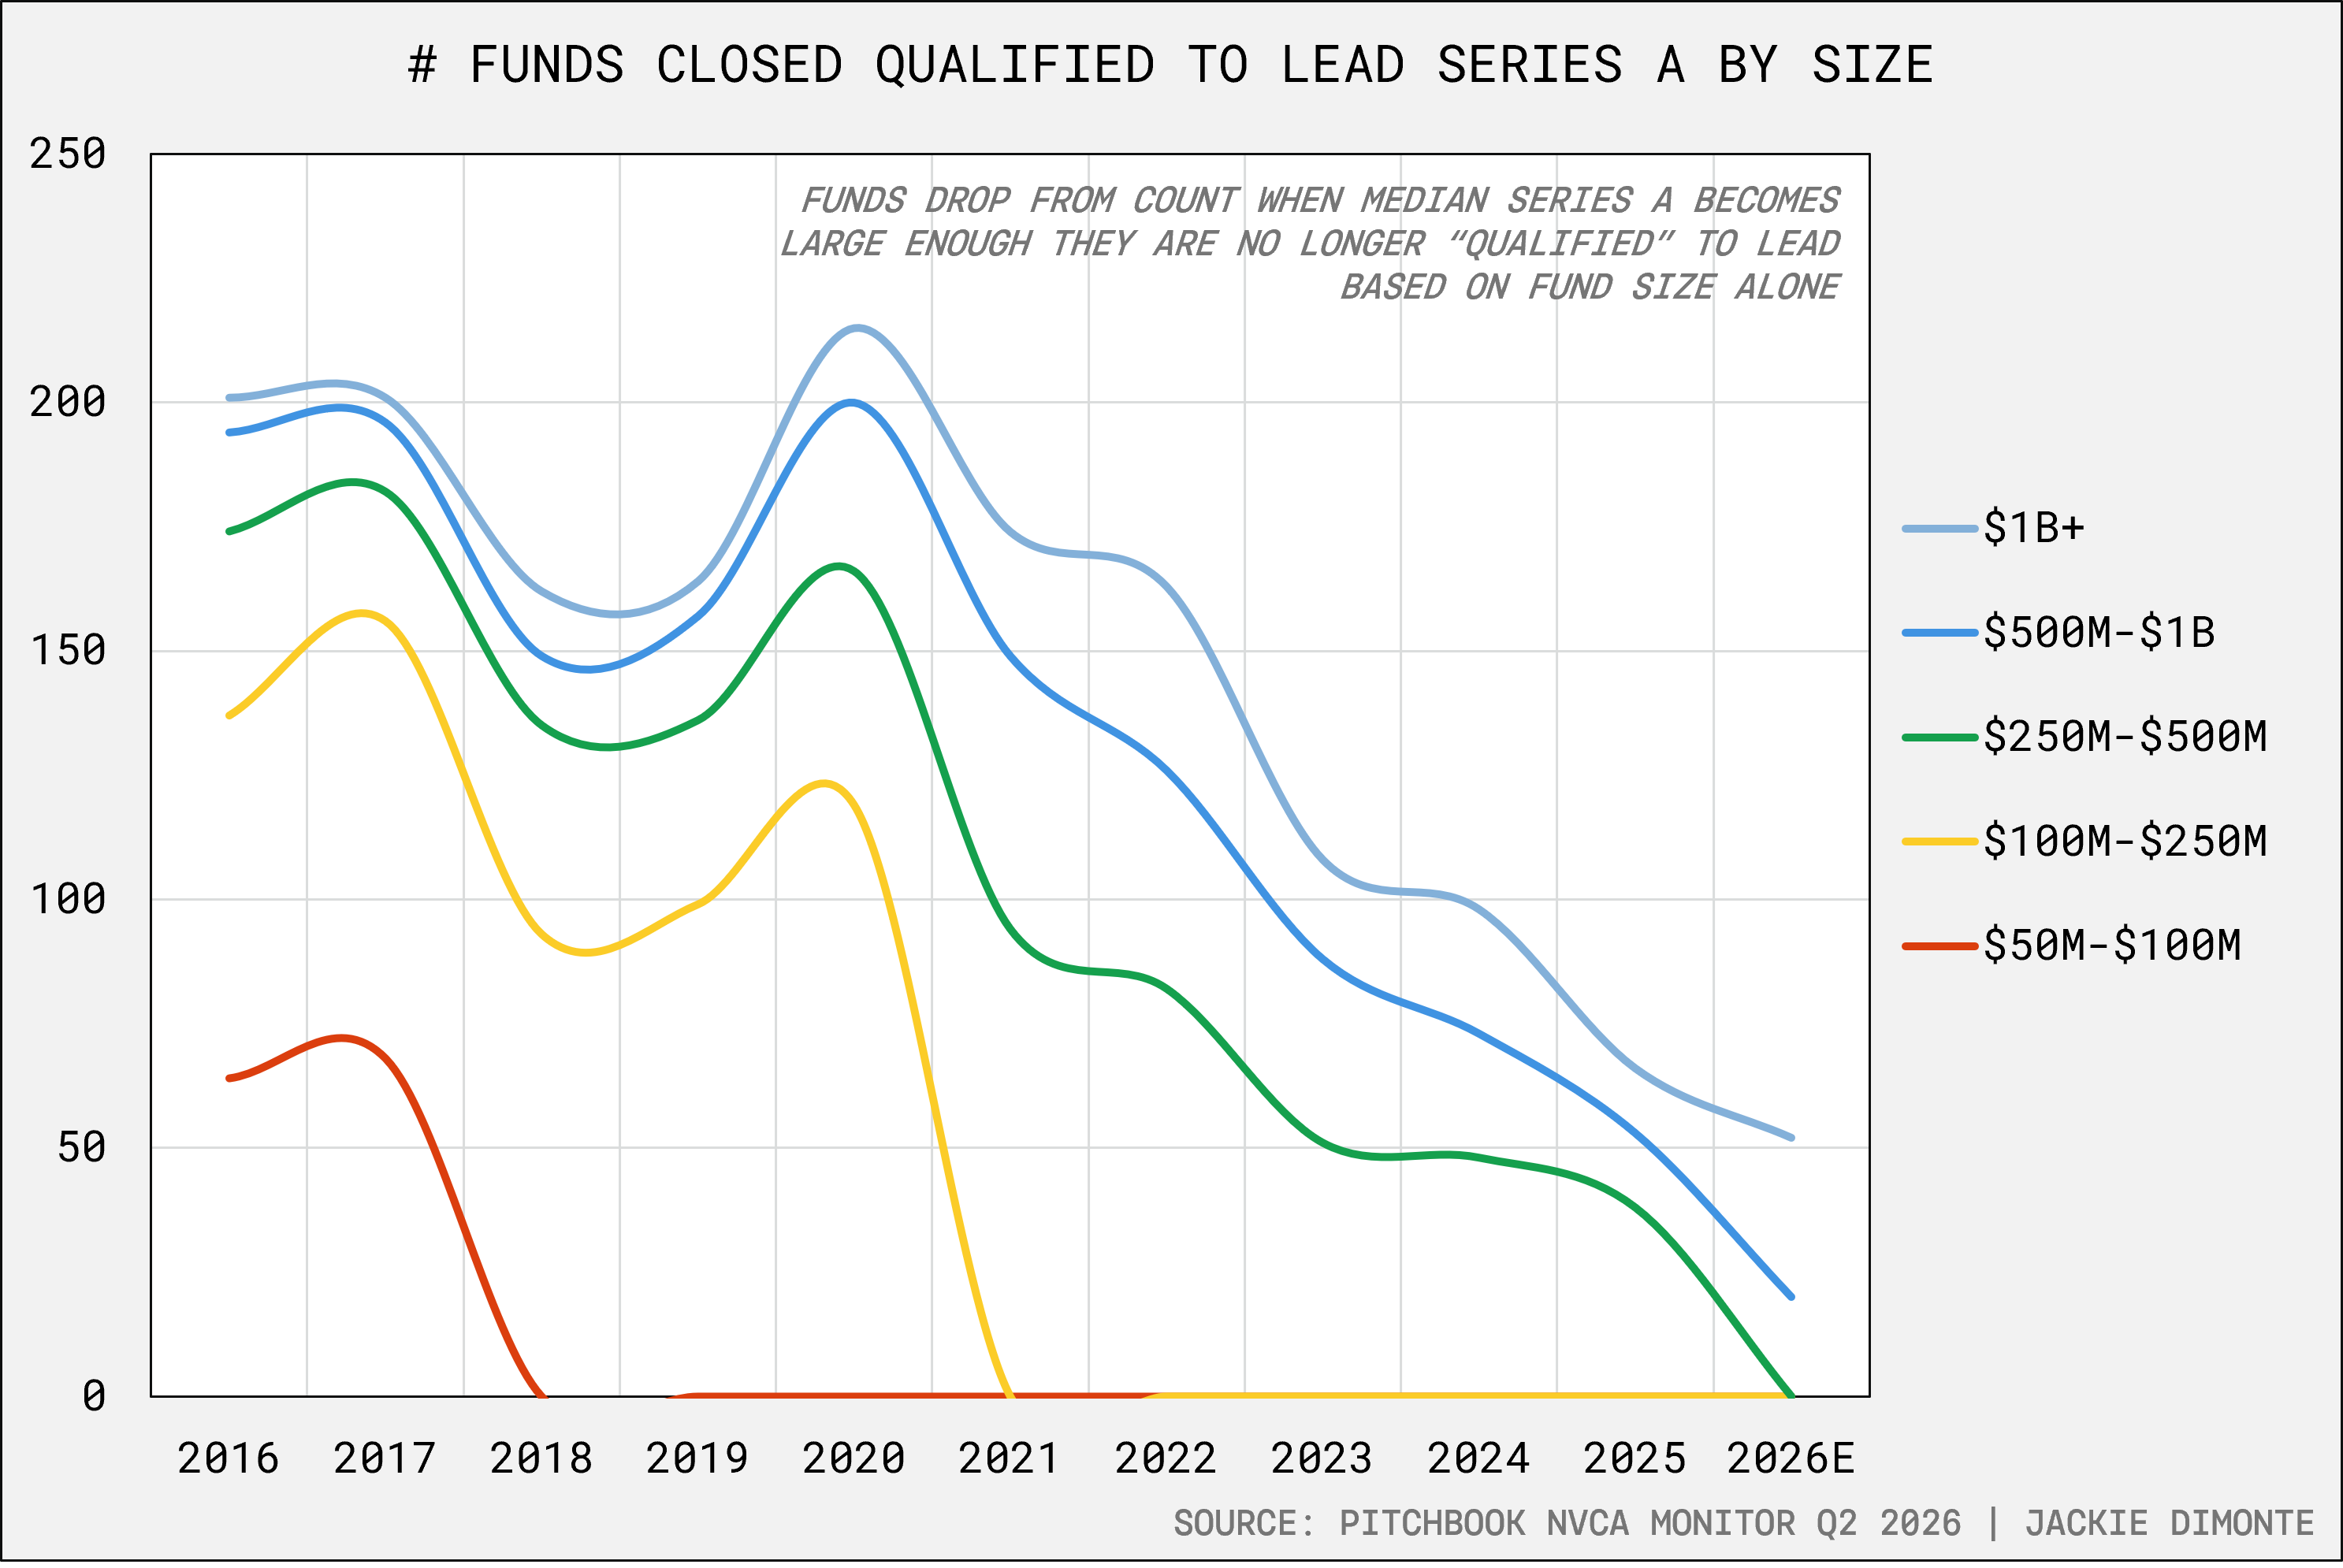
在这个框架下,十年前有 200 只关闭的基金能领投 Series A。今天这个数字是 50。
也就是今天 Series A 基金关闭速度的 1/4。
实际差距可能更大。基金周期从大约三年缩短到两年,因此活跃 Series A 投资人的相对池子可能更小。
那些不再大到能领 A 的基金并没有消失。许多历史上覆盖 seed/A 的机构,把更多活动集中到 pre/seed。另一些 seed 基金则做大,以抵御下游压力。今天看到 2.5–5 亿美元的 seed 基金并不罕见(例如 Pear、First Round、Lerer Hippeau、Primary 等)。十年前,这种规模更像 Series A/B 载体。
这就是杠铃化(barbell)的核心。随着 Series A 规模与定价上升,市场很大一部分重新聚焦更早阶段。上图既包括低于 5000 万美元的基金,也包括因规模而「退出」Series A 的基金。结果是:适合投 pre-seed 与 seed 的资金池大为不同——与 A 轮发生的事情正好相反。
Pre-seed 的扩张可能最为剧烈。低于 5000 万美元的基金数量大约翻倍;而 5000 万–1 亿美元的基金(十年前那是 post-seed 与早期 A!)今天看起来像 pre/seed 基金。本文未展开,但我们看到从 pre-seed 到 seed 也有类似「挤压」。这是原因之一。
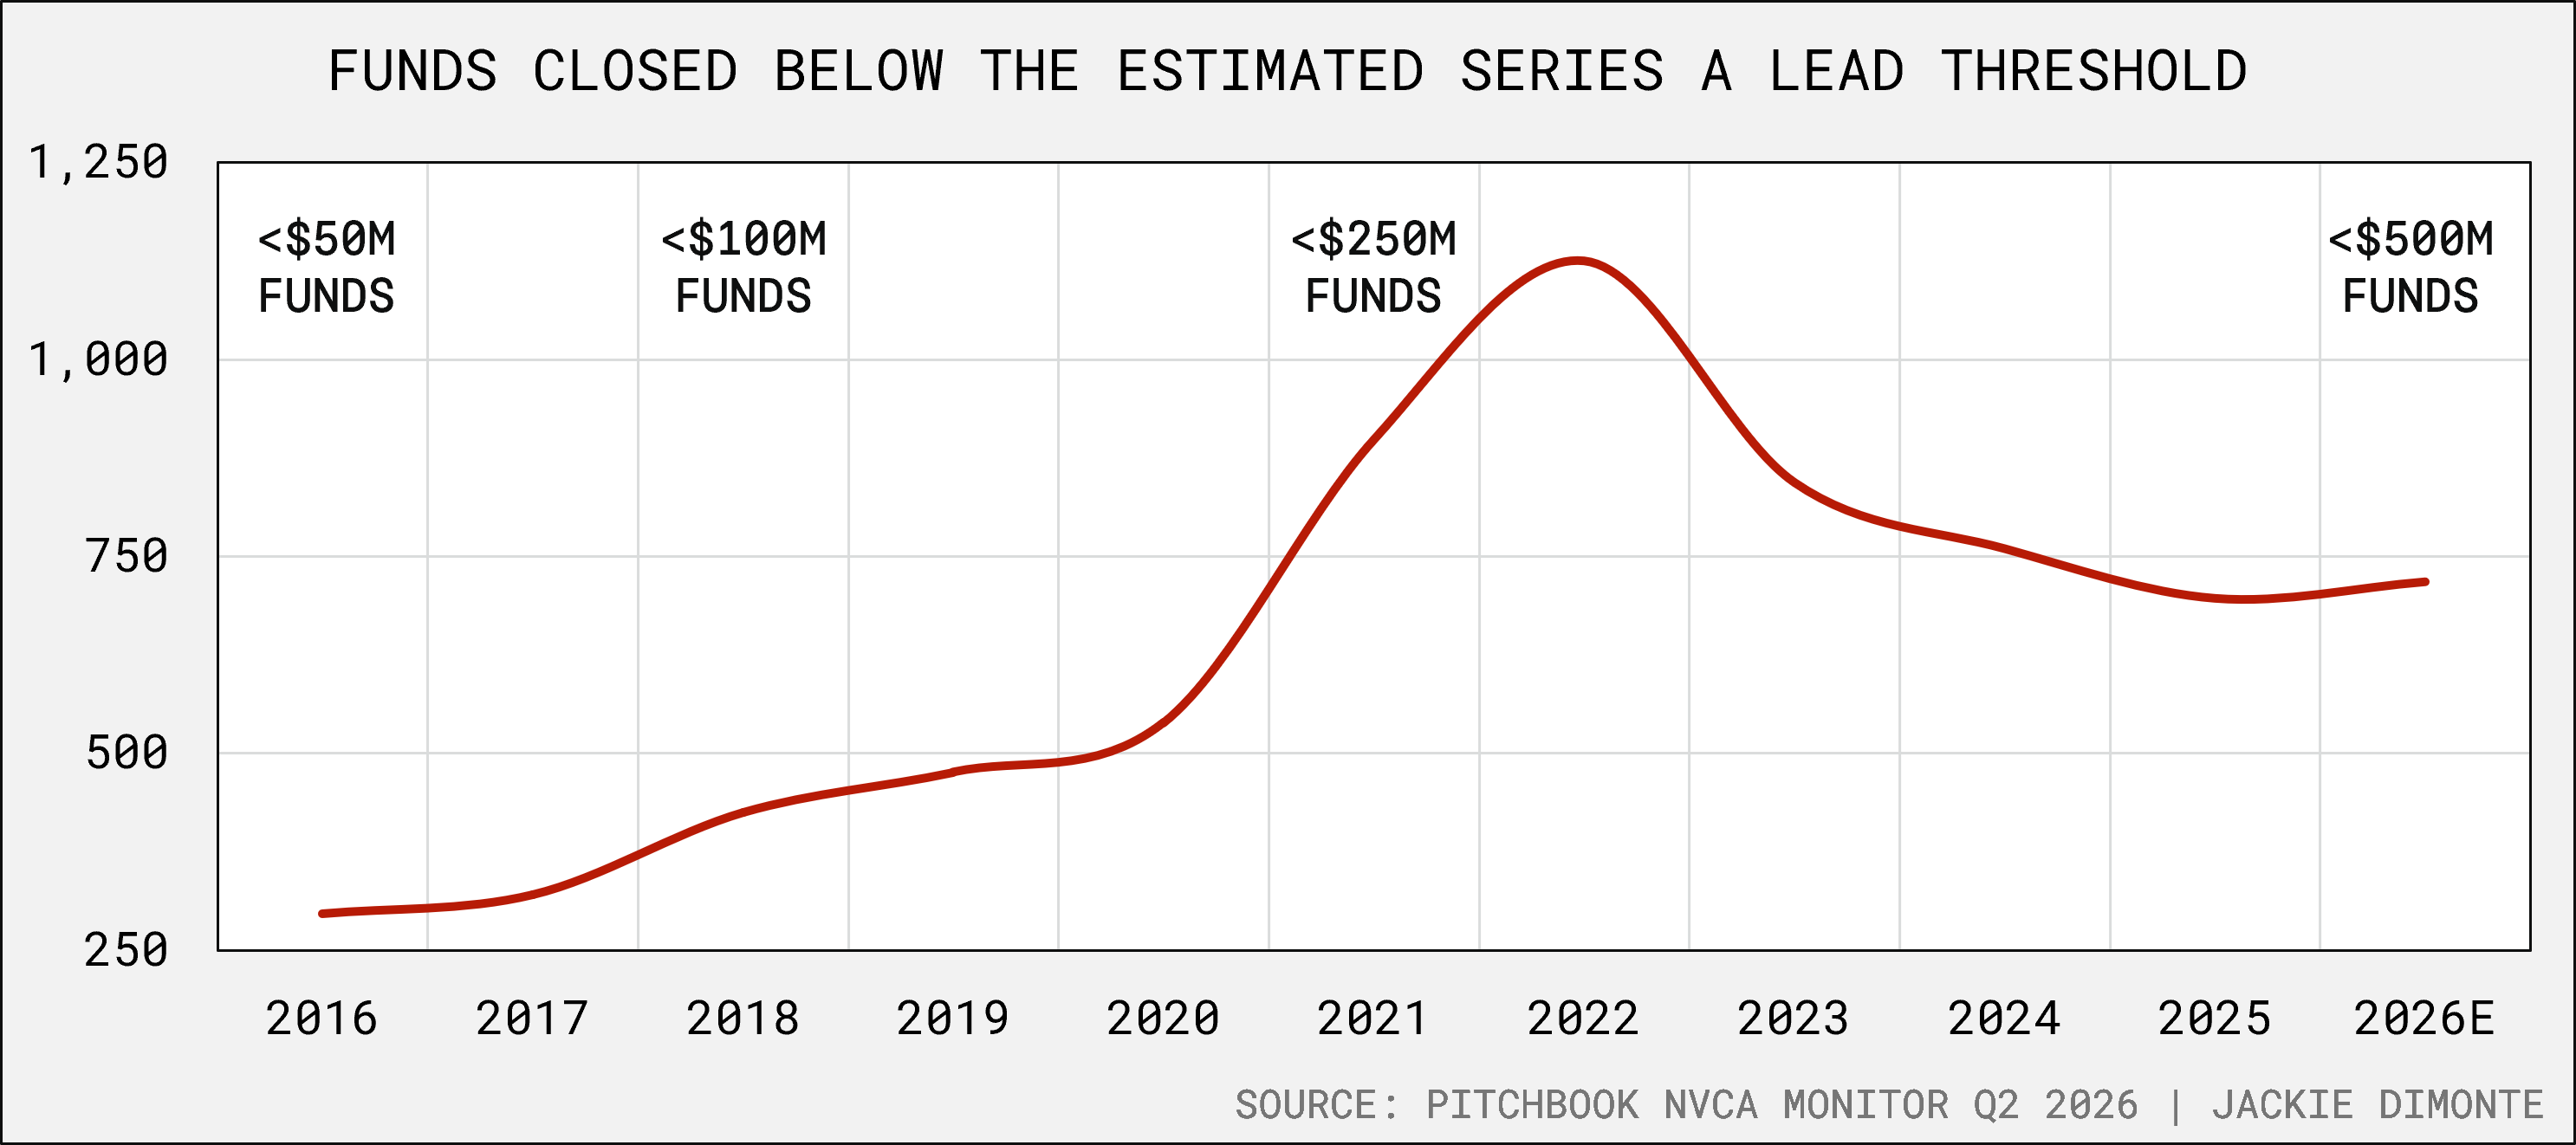
就是这样。更多基金——但不一定更多资本——集中在 pre-seed;更少、更大的资金集中在 Series A 及以后。
与近史相比,这使 Series A 市场:
- 更不流动——资本供给方更少
- 更共识——涌向大 TAM、极端增长率、以及易读的创始人/叙事
- 更杠铃化——Series A 公司越来越需要要么极度量化、要么极度定性:一端是 10 倍增长,另一端是几乎没收入但巨大的 AI/野心叙事。什么叫「非凡」,以及它是否对应现实,并不总是清楚。
最危险的是中间那些公司:好甚至很棒的生意,但缺少明显的「极端」。
杠铃打破了什么
产品市场契合(PMF)的堵点
这是最明显的后果。Gil Dibner 总结得很好:
Series A 投资人越来越要么在还没有有意义的 PMF 证据之前就投,要么在证据已经压倒性之后才投,愿意承保中间那段 messy 过渡的人更少了。
常见抱怨:收入 300–500 万美元、同比增 3–5 倍的公司被放过,转而投给(A)几乎没收入但「征服世界」野心的公司,或(B)已经同比 10 倍+增长的公司。
这给那些按历史标准看起来很好、却过不了今天门槛的公司留下一道鸿沟。
更少的 Series A 投资人也意味着承保多样性更少。融资常常是找契合:例如,在我交易流 top 5% 的,不一定在你的 top 5%——即便我们看的是许多相同的公司。
当投资人池缩小、剩下的机构越来越像(规模、焦点、地理),市场流动性下降。资本供给方更少,对「什么算可融资」的定义也更少。
小基金悖论
基金规模放大,「还本基金」所需的结果也放大。因此,一只 10 亿美元基金可能需要 100 亿美元退出,而一只 5000 万美元基金可能只需 5 亿美元退出。能以 5 亿美元+退出的路径,远多于 100 亿美元+。(而小基金若打中 100 亿美元退出,那是非凡的。)
但小基金很少是公司的最后投资者,他们依赖下游。即便自身经济学不要求,小基金也必须考虑跟投资本所要求的「100 亿美元+叙事」。
当融资扭曲业务
有时,对叙事好的事,与对业务好的事之间存在张力。
今天,这种冲突的空间更大。大多归结为阶段 vs. 愿景、TAM 与速度。
更早阶段的更大基金,意味着公司生命周期更早就要强调规模。过去,pre/seed 是找 PMF 证据,A 是证明可复制性,B+ 是规模化。越来越地,这些都成了冲 Series A 的预期。
你需要一个大机会,以及比任何人更快抓住它的潜力。
这可能把创始人拉进他们尚未完全有信心的叙事。更高风险,更高回报。
市场如何适应
确实感觉坏掉了。
市场通常擅长利用价格与价值之间的明显缺口。今天的约束是机会成本。想想 Anthropic 的 Series F 或 G 里一美元的期望值,对比几乎任何一家 seed 公司。
你可以结论说:这就是新常态,别跟幂律对着干。干脆认输。
但市场就是市场,我认为它们会适应。
Series A「手艺人」的回归
预计会看到更多 1–2 亿美元以下、跑集中策略、领投 500–2000 万美元 Series A 的基金。传统组合可能 20–25 家,这些基金可能只投 5–15 家。
有些会与 Tier 1 正面竞争。许多会瞄准落在共识范围之外的高质量机会。
他们靠集中取胜:时间、注意力、足够多的美元投入,从而与所投创始人真正对齐。
Seed 基金向下游移动
跟随 mega-fund 的脚步,更多储备资本用于领投 A 及后续轮。最终,他们会 preempt 自己错过的那些 seed 的 A 轮。
更小的基金也可能通过 SPV「装大」。
PE 成为 AI 退出市场
PE 自己也有流动性问题:持有期拉长,退出虽在回升,却集中在超大交易。中间地带,传统软件资产在找新的叙事与增长来源——经营业务、利润率扩张。
如今 VC 支持的公司横跨软件、硬件与服务。许多天然的 PE 买家有能力规模化这些商业模式。
想想今天的公司——尤其是软件——走得更远、更快。在与历史预期不同的阶段,可能出现有吸引力的下坡出口。
当天花板落下
市场的全球高水位线,往往事后看只是局部峰值。Uber 与 WeWork 在 2016 年设定天花板。估值随后回落到 250–500 亿美元区间,直到 Stripe 在 2021 年达到 950 亿美元。峰值再次回落。OpenAI 在 2024 年开启新一波高点,Anthropic 与 SpaceX 接续。
这些公司退出之后会发生什么?
历史表明,天花板不会年年只升不降。热周期之间它会回落。若下一 cohort 的高水位结果是 100–250 亿美元,早期公司的预期也应随之重置。
我们可能已看到一些承认。Stripe 同意以 80 亿美元收购 OpenRouter;据报 Nvidia 以 130 亿美元收购 Hugging Face。两者都被庆祝为伟大结果——即便上方还坐着万亿美元级可能性。
「其余地区崛起」的回归
2010 年代末,几乎每个 Tier 1 都有某种地理策略版本。部分是简单竞争:湾区太挤,初级合伙人需要切出差异化。
这使二线市场有吸引力。初级合伙人可建立差异化网络,而公司品牌又强到几乎能进任何房间。
我们可能再看到一个版本。不是按地理,而是按赛道或公司画像——主要围绕落在今天「明显 Series A 质量」定义之外的公司。
随着 Tier 1 团队换血(即将到来的流动性可能有帮助),新合伙人会出现。他们有动力去寻找资深合伙人不在的地方——那会是共识之外。
在高度共识的市场里,alpha 会被竞争掉。
今天的创投市场正朝这个方向:更多资本追逐对「什么算风险投资级生意」更窄的定义。定义一窄,更多公司掉出急流。有价值的生意被融资动态阻碍,而非被业务基本面阻碍。
若这门生意有什么可学的,那就是变化恒常,市场擅长利用机会。适应可能需要时间,由新基金周期或机会成本的重估推动。但明天的 Series A 市场,不会像今天这样。
| 英文原题 | The Series A is dead, Long live the Series A |
|---|---|
| 作者 | Jackie DiMonte · Grid |
| 来源 | SandHill.io #300 推荐阅读 · 延伸阅读 |
| 编译 | RecodeX Research · 2026 年 9 月 · 系列全部 28 篇见标签 SandHill.io |
本文为英文原文的中文编译,版权归原作者与所属机构所有;译文仅供学习与研究交流,不构成投资建议。如原作者或权利方对转载有异议,请联系 will@recodex.ai,我们将及时处理。