
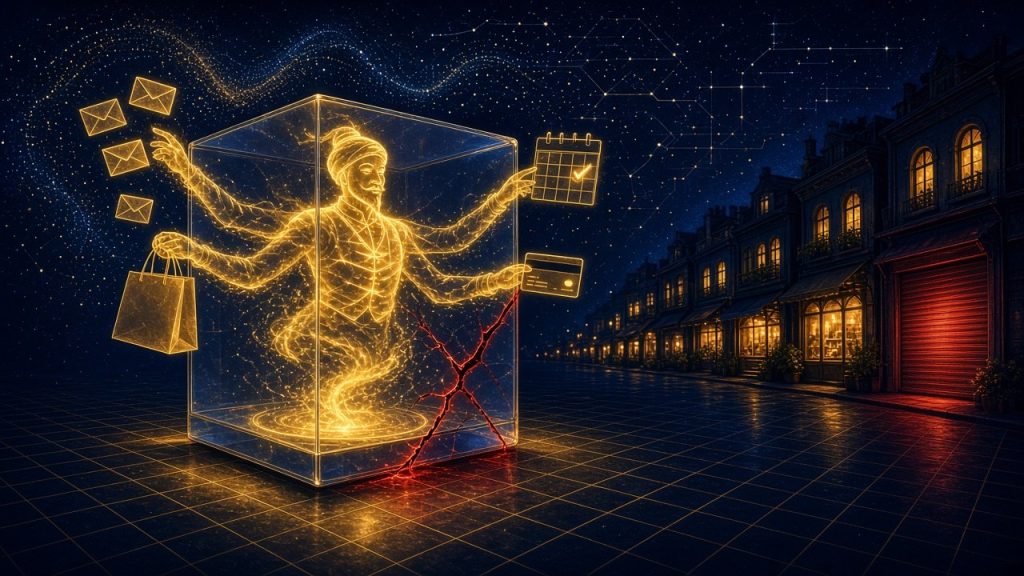
数据截点 2026 年 9 月 22 日深夜(UTC+8,Meta Connect 开幕前夕)· 报告编号 RCX-RI-20260922-MUSE · 产品与安全架构取自 Meta 官方发布及 Meta AI Research 博客;基准测试取自 Meta 模型卡、Artificial Analysis、RankLLMs、goml 等第三方评测;0day 细节核自 Ars Technica、The Verge、9to5Mac、iTnews 及 Patrick Wardle 公开 PoC;下载与日活取自 Sensor Tower、Apptopia(经 TechCrunch/华尔街见闻转述);股价与身价取自 Yahoo Finance、Motley Fool、Forbes/livemint;竞品资料取自各产品官方文档与多家横评 · 本报告与文中所有公司均无利益关系
过去两周,美国科技圈只有一个主角。9 月 8 日,Meta 发布个人 AI 智能体 Muse;第十天,它把 ChatGPT 从美区 iOS 免费榜第一的位置上挤了下去;第十三天,Meta 股价单日暴涨 11.3%,一天涨出 1,920 亿美元市值,扎克伯格个人身价一夜增加 250 亿美元;第十四天,就在庆功的热闹里,知名 macOS 安全研究员 Patrick Wardle 公开了一个能完全接管 Muse 的 0day 漏洞,而亚马逊已经悄悄封锁了 Muse 对自家网站的访问。
这篇报告试图把这场热闹拆开,回答几个被情绪淹没的问题:Muse 和 Grok Bot、Manus、OpenClaw 到底有什么不一样?它真的为 Meta 在 AI 领域扳回一局了吗?1,920 亿美元的单日涨幅,买的是事实还是预期?0day 说明了什么?拼命接入传统应用,是 Meta 在大模型上卷不动的遮羞布,还是所有人都在抢的下一个入口?以及,对普通用户来说——这种「会办事的管家」,是 AI 助手的终极形态,还是又一次昙花一现?
一、先看时间线:狂奔的十四天
| 时间(2026 年) | 事件 |
|---|---|
| 9 月 2 日 | Meta 发布底层模型 Muse Spark 1.3(与 Google Gemini 3.8 Flash 同日),比上代少 20% 工具调用、25% token 消耗 |
| 9 月 8 日 | Muse 在美国上线:iOS/Android/网页/WhatsApp,免费 + $20/$100 两档订阅;扎克伯格称其为「Meta 最大的商业机遇」「个人超级智能的第一步」 |
| 9 月 13 日前后 | 首 5 天下载 73 万(Sensor Tower);华尔街开始躁动 |
| 9 月 17 日 | Mac 桌面版上线,可直接操作本机文件、消息、日历、邮件 |
| 9 月 18 日 | 登顶美区 iOS 免费榜,压过 ChatGPT、Claude、Grok,此后连续三天守住榜首 |
| 9 月 19 日 | 开放 Muse Connectors 给第三方开发者,首批新增 Notion、Granola——「代理应用商店」开张 |
| 9 月 20 日(周日) | 亚马逊开始封锁 Muse 访问其网站;同期 Shopify 宣布合作(Shop Pay 接入在途) |
| 9 月 21 日(周一) | 累计下载破 250 万;META 收涨 11.3% 报 $741.25,市值单日 +$1,920 亿;富国银行目标价 $640 上调至 $796;扎克伯格身价 +$250 亿至 $2,536 亿(全球第 6) |
| 9 月 21–22 日 | Wardle 披露 0day「not-a-mused」并放出 PoC;Meta 在 Ars Technica 报道后数小时内推送热修 |
| 9 月 23–24 日 | Meta Connect 大会(本文发稿次日开幕),市场预期 Muse 用量数据与眼镜集成是主菜 |
十四天里,产品登顶、股价暴涨、漏洞曝光、平台封杀同时发生——这不是一条新闻,是一整个赛道的浓缩预告片。
二、Muse 是什么:不是更聪明的聊天框,是给每人配一台「云端保姆电脑」
理解 Muse 的关键,是理解它和 ChatGPT 们的代际差异。聊天机器人给你答案,活儿还得自己干;Muse 的交付物是「办完的事」。你对它说「帮我把上周在 Instagram 收藏的那个菜谱做成购物清单,周六请六个人吃饭,发邀请时注意小王不吃香菜」,它会自己拆解、查记忆、开浏览器、填表下单,关掉 App 它继续在后台跑,只在发邮件、付款这类敏感动作前回来找你确认。
支撑这套体验的是三层架构,也是 Meta 宣传里最引以为傲的部分:
- 每用户一台 Muse Secure VM:专属云端 Linux 虚拟机,内置 Chromium 浏览器、运行容器、存储和定时任务,代理和你的数据都住在里面,可以并发跑子代理、甚至自己写工具;
- Sentinel 权限中枢:一个与 Muse 系统级隔离的独立监督代理,是所有敏感操作的唯一裁决者——网络出口逐请求检查,内核级追踪数据流向(Meta 称之为 tainted egress),授权按「一次性/会话/任务/限时/永久」五档发放;
- 凭据代持与一次性卡号:密码存进隔离区,Muse「用而不见」;结账走 Stripe Link 生成一次性虚拟卡号,商家拿不到真卡,还附带退货与丢损保障。
入口策略同样凶狠:除了独立 App,Muse 直接住进 WhatsApp——一个月活数十亿的通讯工具,给智能体当免安装入口。免费档覆盖大多数日常需求,$20 和 $100 订阅买更多算力。这是典型的 Meta 打法:不教育用户,直接把新物种塞进他们已有的习惯里,用免费换规模。
三、四杰同台:Muse、Grok Bot、Manus、OpenClaw 到底有什么区别
把市面上最常被并列的四个「智能体」放在一张表里,会发现它们其实在卖四种完全不同的东西:
| 维度 | Muse(Meta) | Grok Bot(SpaceXAI) | Manus | OpenClaw(开源) |
|---|---|---|---|---|
| 一句话定位 | 大众生活管家 | 企业数字员工 | 成果外包工作台 | 自己攒的代理框架 |
| 目标用户 | 数十亿普通消费者,零学习成本 | 付费专业用户/团队,操作既有 SaaS | 需要调研报告、网页、PPT 等交付物的人 | 开发者与主权用户 |
| 运行环境 | 每用户一台专属云 VM | 每账号一台常驻云电脑,所有 Bot 共享(官方明言 Bot 间不构成安全边界) | 云端虚拟环境,任务级 | 自托管:笔记本/VPS/云,自己选 |
| 成果落点 | 生活事务办结:邮件、订票、购物、砍价 | 直接落进既有业务系统(CRM、后台) | 文件、网页、幻灯片 | 你让它落哪就落哪 |
| 模型 | Muse Spark 1.3(闭源自研,不可选) | Grok 系(不可选,无公开 API) | 多模型调度 | 25+ 提供商任选,可接本地模型 |
| 价格 | 免费 + $20/$100 月订 | 打包进 SuperGrok(约 $30/月起)或 Cursor 订阅,高配约 $200 | 免费额度 + 订阅 | 软件免费;VPS $5–30/月 + API 按量,安全运维自负 |
| 支付能力 | Stripe Link 一次性卡号原生结账 | 登录网页后台代操作 | 不主打 | 取决于你怎么搭 |
三句话总结差异:Grok Bot 是「给你雇了个用云电脑上班的员工」,长在办公与业务流里,8 月 11 日 beta 上线,出自被 SpaceXAI 以 600 亿美元收购的 Cursor 团队之手;Manus 是「把任务外包出去等交付」(用户常拼作 Manuse,正式名 Manus),它 2025 年最早验证了「给 Agent 配电脑」这个形态,如今在巨头夹击下重新独立运营;OpenClaw 是「自己组装一台」,MIT 开源、模型自由、数据自持,8 月 30 日的 2.0 版补齐了常驻代理与定时任务,代价是安全和运维全部自己扛。而 Muse 是第一个把这套东西做成「免费、开箱即用、装进 WhatsApp」的大众消费品——它不是能力最强的,但它是第一个认真回答「我妈能不能用」这个问题的。
同一张牌桌上还有两个没到齐的巨头:OpenAI 的 ChatGPT Work 已经是托管型代理产品(8 月 25 日刚加上 Gmail/Slack/GitHub 事件触发),9 月 21 日又被曝正开发直接对标 Grok Bot 的功能、并在管理层讨论推出专门的个人助手抗衡 Muse——思路是改造 ChatGPT 和 Codex 的现有代理能力重新包装,而非从零再造;Anthropic 则在 9 月 16 日把 Cowork 并回 Claude 本体(「One Claude」),让代理成为每个对话的默认形态。用户问的「OpenAI、Anthropic 也在研发类似产品」——严格说他们不是在研发,是已经上桌,只是切入角度不同。
四、底层模型:Muse Spark 1.3,Meta 第一次「与第一梯队互有胜负」
回答用户最直接的一问:Muse 底层用的是 Meta 自研的闭源模型 Muse Spark 1.3,9 月 2 日发布,专为长轨迹代理工作训练:零样本工具调用、1M 长上下文、抗提示注入(Meta 称接近业界最强)、多代理协调。它不是 Llama——这正是理解 Meta 战略的钥匙,下文第七节展开。先看硬实力(Meta 模型卡口径,第三方复核):
| 基准 | Muse Spark 1.3 | Claude Opus 5 | GPT-5.6 Sol | 判定 |
|---|---|---|---|---|
| DeepSWE v1.1(长程编码) | 75.4 | 74.0 | 73.0 | 领先 |
| SWEAtlas 代码库问答 | 59.4 | 52.7 | 53.5 | 领先 |
| MRCR v2 长上下文(512K–1M) | 98.1 | — | 73.8 | 大幅领先 |
| GDPval-AA v2(经济价值任务,Elo) | 1754 | 1824 | 1710 | 落后 Opus 5 |
| JobBench / AutomationBench | 64.9 / 49.4 | 65.7 / 50.3 | — | 小幅落后 |
| DeepSearchQA(代理式浏览) | 89.4 | — | 93.0 | 落后 Sol |
| 代理式指令遵循 | 57.8 | 59.1 | 60.5 | 最明显短板 |
第三方评测机构 howaiworks 的判语很中肯:「这是 Meta 的模型第一次不再掉队,开始与第一梯队互有胜负」——长上下文和编码领先,六项核心代理基准里 Claude Opus 5 仍拿四项、GPT-5.6 Sol 拿两项,而输得最狠的恰是长代理会话最依赖的指令遵循。同时要记下两个注脚:Muse Spark 定价激进(标准档输入 $1.25/百万 token,约为 GPT-5.6 Sol 的四分之一,另有 $0.10 的超低价 Contributor 档),但 Meta 至今没有公布安全评测与受监管领域基准——在治理透明度上,它全面落后于同日发布的 Gemini 3.8 Flash。这个伏笔,三天后应验了。
五、0day 复盘:营销吹得最响的地方,被打得最疼
Meta 为 Muse 的安全故事下了血本:专属 Secure VM、Sentinel 监督、最高 30 万美元漏洞赏金,扎克伯格亲口说它「从第一行代码起就为隐私与安全而建」。然后,发布第十四天,macOS 安全名宿 Patrick Wardle(Objective-See 基金会创始人、《Mac 恶意软件艺术》作者)公开了他起名为 「not-a-mused」的 0day,连 PoC 一起挂上了 GitHub。
漏洞机制简单得让人难堪:Mac 版 Muse 允许任何本地进程——不需要任何特殊系统权限——修改一长串未文档化的设置项。其中大多数无伤大雅(比如暗色模式),但有一项叫 endo_voyager_dictation_endpoint,控制你的语音听写被上传到哪台服务器(Muse 的听写在云端完成,而非本机)。攻击者把它改成自己的地址,下一次你对 Muse 说话,音频和提示词就流向了攻击者,顺带交出账号鉴权 token——从此,你的 Muse 就是他的 Muse。
后果的严重性由 Muse 自身的定位放大:它被授权访问你的文件、麦克风、相机、位置、日历、甚至关联 iPhone 的定位。Wardle 的概念验证演示了静默写入恶意文件、无提示拍照、拉取关联手机位置。他的原话扎心:「我们不用再费劲写一个全功能的 Mac 窃密木马了——直接借用这个 AI 助手就行。」Meta 的回应是教科书式的两步:Ars Technica 报道后数小时内推送热修(响应速度值得肯定),同时高管 David Singleton 定性「这是本地提权而非远程利用,实际风险很低」。Wardle 当即反驳:一次 ClickFix 式社工(骗用户往终端粘一条命令,近两年最有效的入侵手法)就能完成投放,「远程向量是存在的」。
① 代理的权限聚合 = 风险聚合。传统 App 被攻破,攻击者拿到一个应用的数据;个人代理被攻破,攻击者继承你授权给它的一切。Muse 把「一处沦陷、全线失守」从理论变成了 PoC。② 华丽的架构护不住粗糙的边角。Secure VM、Sentinel、eBPF 数据流追踪都是真材实料,但翻车点是「任何本地进程可改未文档化设置」这种上个时代的低级设计——安全的短板效应在代理时代被指数放大。③ 信任是 Muse 的真正产品。TechCrunch 点破:发布前两周,Meta 刚为社交媒体危害诉讼签下 180 亿美元多州和解;一家靠「信任赤字」闻名的公司,卖的却是史上最需要信任的产品。年底承诺的 Confidential VM(全 VM 加密、密钥用户本地持有、Meta 自己也读不了)能否兑现并通过外部审计,比任何发布会都重要。
六、股价与身价:1,920 亿美元买的是什么,能持久吗
周一的行情单拎出来看近乎荒诞:73 万→250 万下载、64 万日活的一个免费 App,撬动了 1,920 亿美元市值——相当于一天涨出一个高盛。但拆开看,市场买的不是下载量,是四个叠加的预期:
- ROAI 的第一个实物证据。Meta 年化 2,000 亿美元级的 AI 资本开支和运营投入,终于有了一个看得见摸得着、还登顶榜首的消费级产品,这是「烧钱有回报」叙事的救命稻草;
- 同口径数据确实亮眼。可比的美加 iOS 市场,Muse 上线 12 天下载 180 万,高于 ChatGPT 同期的 130 万;美国移动端日活 64.2 万,约为 ChatGPT 同窗期的 2.8 倍(Apptopia 口径)——注意 ChatGPT 的「同期」是 2022 年,市场成熟度不可同日而语,这个对比两头都有水分,但足够点燃情绪;
- 三条变现线的想象空间:订阅($20/$100)、广告(Meta 的老本行)、交易分成(Stripe Link 结账、Shopify 合作)——每条背后都是万亿级 TAM;
- 技术面配合:Meta 年内一路挣扎,事件前 YTD 仅 +12%,28 倍静态市盈率不算贵(标普均值 23 倍),富国银行把目标价从 $640 一口气提到 $796,明说「Muse 用量是接下来唯一重要的指标」。
能不能持久?诚实的答案是:取决于四条曲线,而且四条现在都没有数据。留存曲线——前车之鉴就在眼前,OpenAI 的 Sora 和 Meta 自家的 Vibes 都曾上线即巅峰,安装量从来不是护城河;付费转化曲线——免费档给每人跑一台整天开着浏览器的云虚拟机,单位成本是真金白银(Spark 1.3 砍 25% token 消耗,本质就是给免费档算账),转化率撑不起来就是烧钱黑洞;信任曲线——0day 热修了,但亚马逊的封锁没解,下一个漏洞不会提前打招呼;监管曲线——一个替数亿人管邮件、付款、行程的代理,注定是各国监管的头号新目标。扎克伯格的 250 亿美元纸面财富,会随这四条曲线一起呼吸。短期是情绪,中期看 Meta Connect 和四季度财报给不给用量与付费数据,长期看的根本不是 Muse,而是代理这个品类能不能兑现。
七、「拼命找应用合作」是认输吗:恰恰相反,这是在抢下一个应用商店
用户的质疑很尖锐:Muse 密集接入 OpenTable、Ticketmaster、Gmail、Spotify,是不是说明 Meta 在 LLM 上卷不动了,只能走应用这条路?两层拆解:
第一层:接入传统应用不是 Muse 的独门弱点,是整个赛道的标配动作。一个会办事的代理,能力半径就等于它能调用的服务半径——没有连接器的代理只是个会说话的沙盒。反证很直接:Ticketmaster 同时接入了 Gemini、Claude、ChatGPT 和 Alexa+,Muse 只是名单上第五个;ChatGPT 和 Grok Bot 也各自养着插件生态。9 月 19 日 Meta 开放 Muse Connectors 给第三方开发者(首批 Notion、Granola),意图再明显不过:过去是用户打开 App 找功能,接下来是用户说出需求、代理调用服务——谁握住这一层,谁就是下一代应用分发的入口。这不是退路,是应用商店战争的 2.0 版,亚马逊的封锁恰恰证明了它的威胁性:平台们已经嗅到,代理会把它们降格为「被调用的后端」。
第二层:Meta 也确实在模型上改了道——但方向不是放弃,是换打法。时间线很清楚:7 月 6 日,Meta 关停了只运营 14 个月的 Llama 公共付费 API;此后 Llama 系留守开源社区做轻量普惠底座,而最强的前沿能力全部灌进闭源的 Muse Spark,以「产品内嵌 + 企业白名单 API」变现(据行业报道口径,权重不再外放)。结合第四节的基准数据——Spark 1.3 已能与 Claude、GPT 互有胜负——公允的结论是:Meta 不是「LLM 卷不动只能做应用」,而是判断纯模型 API 这门生意卷不出差异化(上有 OpenAI/Anthropic/Google 压制,下有开源追平),于是把模型藏进产品里,用入口和场景养模型。讽刺的是,这恰恰是把 Llama 开源路线的旗帜收了起来——曾经靠开源对抗闭源三巨头的 Meta,如今自己活成了闭源。
八、终局推演:Grok Bot 的风光被抢了吗?这是终极形态还是昙花一现?
Grok Bot 的风头确实被抢了,但地盘未必。新闻周期和 App Store 榜首被 Muse 全数收割(同窗 13 天下载:Muse 250 万,Grok 应用仅 20 万),OpenAI 被曝同时备战两线。但两者的主战场錯位:Grok Bot 长在 $30–200 月费的专业工作流里,卖的是「数字员工」;Muse 长在免费的生活场景里,卖的是「人人管家」。真正短兵相接要等 Muse 进军办公、或 Grok Bot 下探消费——以两家的野心,这两件事 2027 年之前大概率都会发生。
至于这个赛道的终局,把观点摆明:
- 交互范式的迁移是单向的:门户→搜索→信息流→对话,每一代都把「人找服务」往「服务找人」推一步,代理是这条线的自然延长
- 全部四家巨头(Meta、OpenAI、Anthropic、SpaceXAI)在 60 天内殊途同归,押注同一形态——巨头共识罕见地一致
- Muse 的免费+WhatsApp 打法第一次把代理送进了非技术人群,64 万日活是这个品类史上最快的大众化速度
- 连接器生态开放后,飞轮理论上成立:更多服务→更有用→更多用户→更多服务
- 留存未经证明:Sora、Vibes 的先例说明,新奇感驱动的下载曲线三个月内见真章
- 安全模型未经年检:0day 已示警,代理的权限聚合让每个漏洞都是灾难级;Confidential VM 还是期票
- 经济账未闭环:免费档人手一台云 VM,成本刚性;广告变现与「代理替你屏蔽营销」存在根本冲突
- 平台战争刚开火:亚马逊封锁只是第一枪,当代理试图把淘宝、美团、亚马逊都变成「后端」,反抗会比当年屏蔽爬虫激烈得多
- 终极形态更可能长在操作系统和硬件里(Meta 押眼镜、苹果押 Siri 重构),独立 App 只是过渡态
所以,回到最初那一串问题,给出裁决:Muse 为 Meta 扳回一局了吗?——扳回了叙事和入场券,还没扳回胜负。它证明了 Meta 能做出登顶的 AI 消费品、模型能追进第一梯队,但留存、变现、安全三张答卷都还没交。股价和身价会持久吗?——短期是情绪,中长期取决于 Meta Connect 之后的用量与付费数据,四条曲线(留存/转化/信任/监管)任何一条塌方,1,920 亿都能原路吐回去。是终极形态还是昙花一现?——「委托式代理」这个方向大概率是真的,但第一个爆款往往不是最后的赢家:雅虎不是搜索的终点,MySpace 不是社交的终点,Muse 也未必是代理的终点。
给读者三个观察指标:其一,Meta Connect 及四季度财报是否披露 Muse 的留存与订阅转化——敢公布日活曲线,才说明数据能看;其二,亚马逊式封锁是扩散还是和解——这决定代理是「万能入口」还是「被圈禁的玩具」;其三,下一个重大安全事件的响应——热修速度可以营销,但 Confidential VM 若在年底如约上线并通过外部审计,Meta 才算真正把「信任」从口号变成产品。
① 下载与日活来自 Sensor Tower、Apptopia 两家第三方(口径互有出入,文中已标注),安装量不等于活跃与留存;② 与 ChatGPT 的「同期对比」跨越不同年份的市场环境,仅作强度参考;③ 基准测试以 Meta 模型卡为主、第三方复测为辅,Meta 未公布安全与受监管领域评测;④ Llama API 关停后的「双主线」战略细节来自行业报道,Meta 未以官方战略文件形式确认;⑤ 0day 技术细节以 Wardle 公开 PoC 与 Ars Technica 报道为准,Meta 称已热修;⑥ 股价、市值、身价数据截至 2026 年 9 月 22 日,波动频繁,请以实时行情为准。