
本文信息来源:platformaeronaut
AI 智能体优先世界中的应用市场(DoorDash/Uber/Instacart)、白标店铺系统(Instacart)和垂直整合模式(亚马逊/沃尔玛)。
想象一下再也不用碰买菜应用,你的个人 AI 助手比你更早知晓冰箱存货、家人需求、日程安排,在你意识到缺货前就已下单。虽然我最近梳理过生鲜配送行业格局 ,但我想花更多时间展望以 AI 助手为主导的未来世界,这对生鲜配送意味着什么。
就像我此前分析 AI/LLMs 对旅游分销的影响那样,未来 5 年多里消费者与生鲜采购的交互方式可能发生巨变。设想有个口袋里的 AI 助手,它既清楚你每周采购偏好,也懂临时晚餐补货需求。这将对垂直整合、配送平台和白标服务三大战略产生哪些影响?
随着 2025 年 1 月 OpenAI 操作系统的发布,Instacart 展示了代购生鲜的功能 :
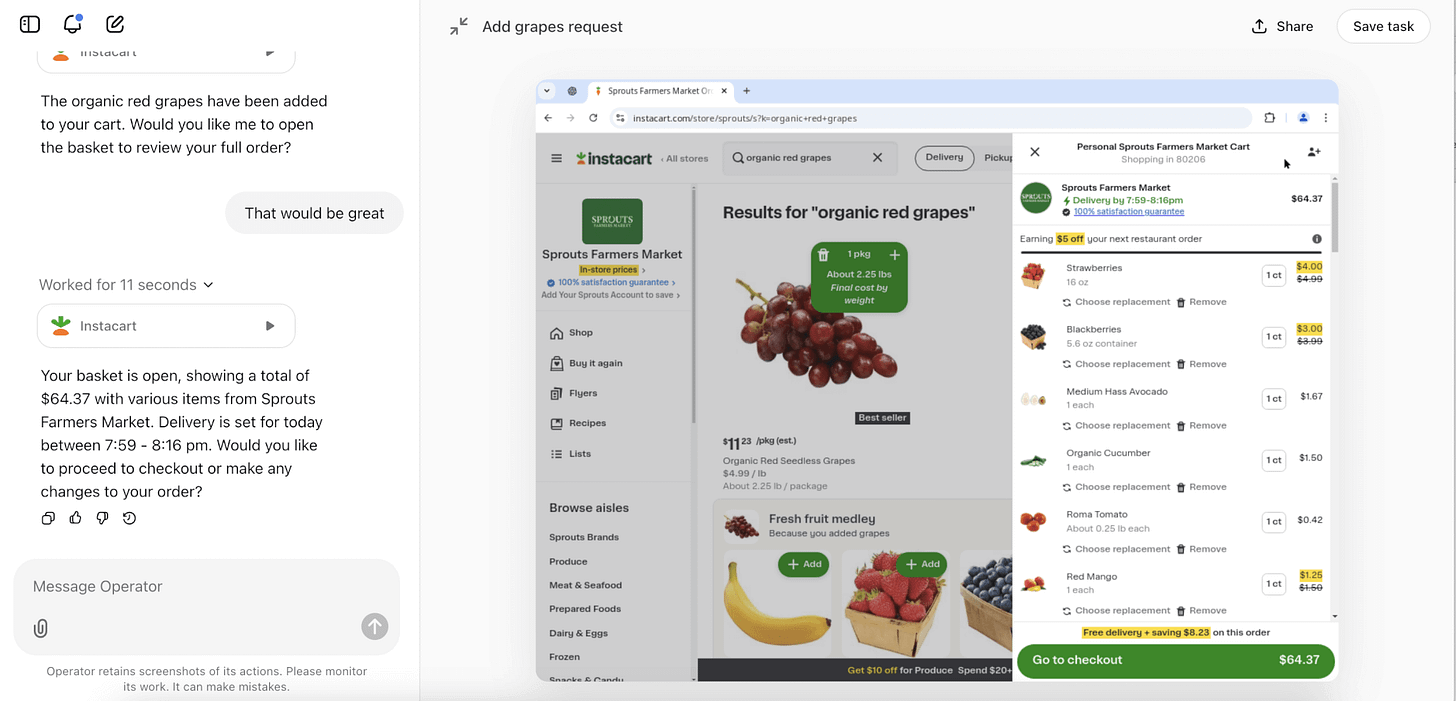
尽管目前体验尚显笨拙,但请回想初代 iPhone 应用同样生涩。发展轨迹已然清晰,我们正迈向智能代理主导的未来。
订阅
未来的模样
无论是 OpenAI、Gemini、Siri 还是其他工具,每位消费者都将拥有专属的个人助理。它能为你预订行程、安排晚餐预约、管理日程,就本文讨论的场景而言,它还能代你采购日常杂货。
对于每周采购一次的普通美国家庭,它能记住你的常购清单、推荐菜谱、追踪食品消耗与浪费情况,并掌握你对商家的消费偏好。若临时变更计划告知代理要举办8人晚宴,它能推荐菜单并自动从超市完成订购。
但核心问题在于,这将对行业现有参与者产生何种影响?我通常将这些参与者分为三类:
垂直整合型商超
随着沃尔玛食品杂货配送业务的巨大成功以及亚马逊的重新聚焦,这类垂直整合商超掌控着全流程。克罗格公司与奥凯多的合作也属此类。用户使用其应用程序,他们则负责库存管理、订单履约和配送,本质上是一站式服务。像 DoorDash 旗下 DashMart 这类精品解决方案也可归入此类。
短期(1-3年):赢家
长期(5年以上):赢家
生鲜杂货配送平台
这通常包括 Instacart、Uber Eats 和 DoorDash 等平台。主要消费者体验是通过应用程序或网站进入平台,选择商店/零售商,而后台则由平台管理拣货、履约和配送。
短期(1-3年):赢家
长期(5年以上):潜在输家
白标解决方案
除了垂直整合的食品杂货商之外,全国各地还有大量区域性及本地杂货商。由于利润微薄且缺乏技术专长,像 Safeway、Albertsons 和 Publix 这样的杂货商都依赖 Instacart Storefront 等白标解决方案提供商来实现其电子商务能力。
短期(1-3年):中立
长期(5年以上):潜在赢家
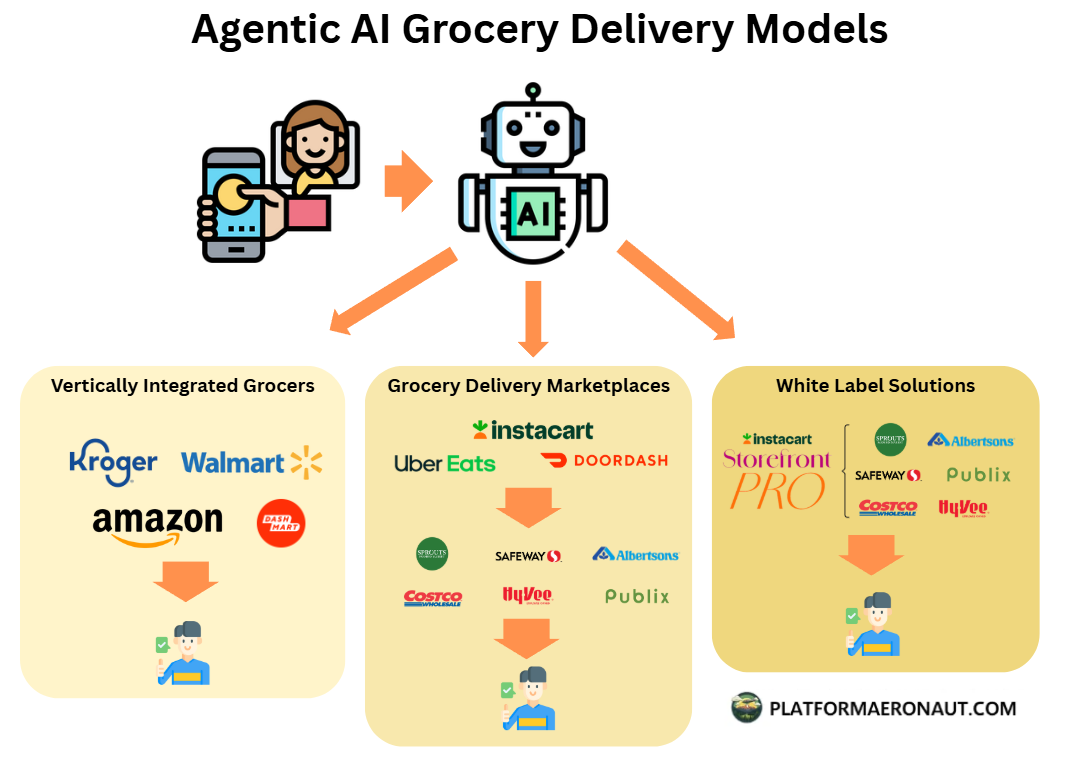
纵观这些模式,有两个关键领域存在可被颠覆的中间环节:1)食品杂货配送平台 2)白标解决方案。人工智能时代将是追求效率的时代,也是将中间商从等式中剔除的时代。食品杂货配送平台显然是中间商,而我认为 Instacart Storefront 等供应商提供的白标解决方案某种程度上也算 。下文我将分别深入探讨,但总体而言:
近期(1-3 年): 食品杂货配送平台和垂直整合的杂货商将继续占据优势,而白标解决方案将持续发展和扩张。
长期(5 年以上): 食品杂货配送平台面临生存威胁,垂直整合的杂货商占据主导地位,白标解决方案成为线下杂货商的关键突破口。
人工智能代理优先时代的垂直整合杂货商
作为美国零售业的两大巨头,亚马逊和沃尔玛正大力投资以在 AI 智能体主导的未来中蓬勃发展,这并不令人意外。凭借无中间商环节、巨额研发预算、数据能力以及优化价格、品类和速度的战略,这些垂直整合的杂货商已为 AI 智能体世界做好了充分准备。
短期(1-3年)
亚马逊和沃尔玛都已将 AI 融入购物体验,预见到自主决策型消费者的崛起。安迪·贾西曾谈到要开发”软件智能体自主决策”的产品,即无需人工干预即可完成”购买”。或许这终将是 Alexa 大放异彩的时刻?
从产品角度来看,对速度和便利性的极致追求很可能最适合智能代理世界。当你的代理只是补充订购 6 根香蕉、3 盒酸奶和一些华夫饼粉时,从速度、便利性,尤其是工作流程/AI 适配性来看,亚马逊和沃尔玛显然占据优势地位。
长期(5年以上)
从长远来看,亚马逊和沃尔玛凭借深厚的研发预算以及制定针对智能代理的广告和 SEO 策略的能力,占据了领先地位。假设我们突然切换模式,让智能代理为全美消费者统一采购杂货, 垂直整合型杂货商的相对市场份额很可能会提升 。
AI 代理的普及意味着品牌重要性下降,而服务质量的重要性上升——这正是两大巨头追加投资的方向。在 AI 代理根据最优结果 (成本、质量、速度)做决策的世界里,这种布局最能帮助它们赢得市场。
DoorDash 通过 DashMart 概念试图摆脱中间商角色,专注于成为第一方供应商,这种模式在 AI 代理主导的世界里更具防御性。
最大的挑战在于跨越信任鸿沟 。虽然消费者对亚马逊的耐储商品信任度很高,但对生鲜商品的信任几乎为零。 亚马逊当日达生鲜试点的早期数据显示,75%的消费者是首次在亚马逊购买生鲜,但仅有 20%会在首月内多次复购。 美国消费者已表明他们更倾向从拥有实体店的零售商处购买生鲜 ,纯线上杂货商 Peapod 和 FreshDirect 的困境就是明证。
对沃尔玛而言,凭借其线下实体店背景,目前在生鲜和肉类领域享有更高信任度。AI 将如何优化采购来源选择?它会在多大程度上考虑你的个人偏好或倾向?
AI 智能体主导的杂货配送市场
尽管 Instacart 仍是杂货配送市场的主导者,但 DoorDash 和 Uber Eats 也正积极拓展这一领域。这些公司擅长按需物流服务,并能整合各类商家的供应资源。
总体而言,AI 智能体的崛起为配送市场带来了更为复杂的图景。一方面,能够自主订购任何商品的 AI 可能会刺激配送需求增长;另一方面,随着消费者用户体验逐渐淡化,这些服务可能趋于同质化,竞争重点将转向底层配送速度、便利性和价格。
近期(1-3年内)
在这三家平台中,Instacart 无疑是杂货配送领域的绝对霸主,但 DoorDash 和 Uber Eats 也正积极向杂货配送业务扩张。

这些市场平台的大部分人工智能创新都致力于利用 AI 提升自身应用的用户体验。DoorDash 测试了一款名为 DashAI 的应用内聊天机器人,用于提供个性化推荐。它们也都在研发 AI 语音点餐功能。近期的发展方向是打造人性化的人工智能友好前端界面——始终以人类视角为核心。AI 技术能让用户更轻松地在 DoorDash 或 Instacart 应用上下单。除 AI 之外,用户渗透率也持续增长:目前超过 15%的 Uber Eats 用户开始订购杂货,而 DoorDash 平台小批量杂货订单的下单频率也在上升。
长期(5年以上)
随着 AI 代理的普及,配送市场最悲观的前景是它们被降级为纯粹的配送工具 。一个不区分品牌的 AI 可能会将所有选项视为将杂货送到客户手中的可互换方式。
鉴于 DoorDash 和 Uber 并不拥有任何产品库存(除 DashMart 外),独家合作关系基本不复存在,且服务消费者的成本往往高于垂直生鲜电商,它们作为中间商可能会被完全绕过。用户忠诚度固然重要,但如今消费者只是出于习惯打开 DoorDash 应用——五年后用户只需询问 AI,由算法权衡多方选项的市场平台必须赢得这场算法竞价,而非单纯依赖用户忠诚度。
即使从使用量来看市场平台蓬勃发展,上述趋势仍可能迫使佣金利润率在竞争中承压。当平台消费者体验逐渐消失并被智能代理体验取代时,市场平台的核心价值将转向履约配送环节——若不再掌握需求聚合的流量入口,这本质上就成了一项低附加值业务。
对于市场平台,尤其是 DoorDash 和 Uber 而言,如果 AI 代理订单流转向更频繁、平均订单价值更低、需要密集配送网络的即时订单,将带来利好。 若消费者和 AI 代理的偏好转向每周订购杂货 4-5 次而非每周 1 次,这将使市场平台相比垂直整合的杂货商拥有巨大的战略优势。
白标解决方案与 AI 智能体优先时代的长尾市场
除了综合电商平台和垂直整合的杂货商之外,还有由 Safeway、Publix 和 Albertsons 等地方性及区域性杂货商构成的完整长尾市场。如果您经营着其中一家杂货商,在开启电商业务时有三种选择:
- 自主研发软件解决方案
- 接入 Instacart/DoorDash/Uber Eats 等电商平台
- 采用 Instacart Storefront 白标解决方案
过去几年我们看到 Instacart Storefront 采用率持续提升,其对公司总商品交易额(GTV)的贡献增速不断加快。管理层透露计划在 2024 年新增 30 多家零售商,仅 2025 年上半年就将为 Storefront 企业级产品线增加 40 多家零售商,这些增量已体现在业绩数据中。

正如 2017 年亚马逊收购全食超市极大推动了商超入驻 Instacart 平台,沃尔玛和亚马逊杂货配送业务的成功扩张也可能促使更多商超更积极地采用 Instacart Storefront 产品。传统区域性及全国性连锁商超往往缺乏电商专业能力或大规模投入预算,而 Instacart 已证明其履约实力。面对”坐视线下份额被亚马逊/沃尔玛蚕食”或”通过 Instacart 发力电商”的选项,商超很容易做出抉择。
近期(1-3年内)
未来几年,我预计会有更多线下杂货商采用白标解决方案,因为这在 AI 代理时代提供了风险对冲。使用 Instacart 白标服务的杂货商将受益于与上述市场板块相同的消费者端 AI 用户体验变革。这些虽不能完全解答 AI 代理世界的所有问题,但能让长尾零售商在仍以人工为主的时代获得先发优势。
近期我们看到 Stop&Shop 母公司 Ahold Delhaize 关闭了专门的电商杂货履约中心 ,转而专注于店内履约。由 Instacart Storefront 驱动的本地化履约模式,将成为区域性杂货商眼前的顺风车。
新护城河:API 与身份识别准备: 代理需要登录、会员积分、优惠券、实时库存和时段预约 API。Publix 的白标隐私条款展示了当网站由 Instacart 驱动时零售商的数据流向,这对优化代理用户体验和归因分析大有裨益。
长期(5年以上)
白标模式乃至区域杂货商的成功,取决于人类行为与偏好在 AI 代理行动中的充分体现。具体而言,若 AI 能如你所愿地体现忠诚度与偏好,它就会将本地杂货商排在沃尔玛或亚马逊之前。
统计调查显示,消费者往往对本地或偏爱的杂货店表现出极高的忠诚度:
- 71%的美国人表示对常去的杂货店保持忠诚,通常忠诚度维持约 13 年,其中三分之一的人忠诚度超过 20 年
- 53%的杂货店消费者对零售商(商家)的忠诚度高于对特定产品的忠诚度
- 73%的消费者表示更青睐提供忠诚度计划的品牌或零售商
- 70%的消费者表示几乎每次购物都会使用杂货店忠诚度计划
就 Instacart 的白标业务而言,他们要么成为支撑美国大部分杂货店电商业务的关键中间商,要么被市场绕过。绕过的情况可能发生在消费者对区域性和本地杂货商的偏好与忠诚度瓦解之时——当我们进入一个由亚马逊和沃尔玛垄断所有电商交易的世界。而在个性化 AI 代理能充分代表消费者偏好的未来场景中,随着线下杂货消费持续向线上转移,Instacart 将获得巨大胜利。即便区域性杂货商面临衰退,快速增长的电商蛋糕仍能让他们分得一杯羹。
提及股票代码:AMZN 涨 2.73%↑WMT 跌 1.07%↓DASH 涨 1.01%↑UBER 涨 2.53%↑CART 跌 2.08%↓