
本文信息来源:aspiringforintelligence
我们正处于人工智能泡沫之中吗?我们是否已达到炒作周期的顶峰?
在上一篇文章《The Great AI Premium(巨大的人工智能溢价)》中,我们探讨了公开市场是否存在人工智能泡沫。我们的结论是,尽管被誉为“人工智能赢家”的上市公司(如英伟达、博通、谷歌等)在 2025 年涨幅巨大,但它们同时也公布了井喷式的盈利报告,并未创造了创纪录的营收和利润。因此,传统意义上的泡沫定义(即资产价格显著脱离基本面)实际上并不完全适用……至少对公开市场而言是这样。
在本文中,我们将深入探讨私募市场。在这里,人们对人工智能的热情同样高涨(甚至更甚),但其基本面要赶上这一热度还有很长的路要走。感谢我们的朋友 Pitchbook 为我们提供了下文中使用的大部分数据。

让我们开始吧!
私募市场现状如何(AI 与非 AI 领域的对比):
我们正处于私募市场有史以来最狂热的时期之一,尤其是对于 AI 公司而言。许多 AI 初创公司的远期市销率(Forward Revenue Multiples)高得荒谬(可以达到 100 倍以上),甚至实际上即是无穷大(有人愿意以 320 亿美元估值投资一家零收入公司吗?)。
是什么在推动这种程度的亢奋情绪?主要有几股力量同时在汇聚:
- AI 炒作周期: 人们普遍认为,AI 将释放全新的服务预算,而不仅仅是重新分配传统的软件支出。投资者在定价时已经计入了“AI 将扩大的总潜在市场”这一预期,但目前尚不清楚这种乐观情绪能有多少真正转化为持久的客户需求。
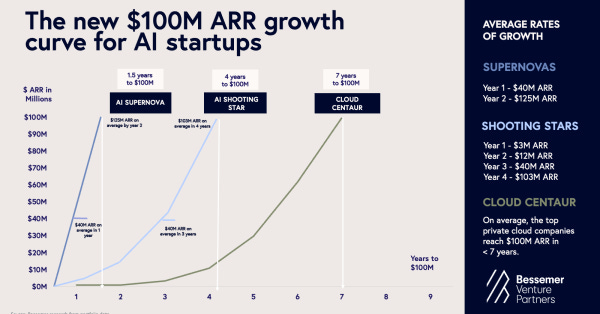
- 更快的增长轨迹:AI 原生公司的营收扩展速度在几年前甚至是不可想象的。种子轮阶段的团队在短短几个月内就能达到 30 万到 100 万美元的年度经常性收入(ARR),而像 Suno 和 Harvey 这样的突围公司在 2-3 年内就达到了 1 亿美元 ARR。Cursor 也许处于最令人称道的领域, 在 24 个月内实现了 1 亿美元 ARR(*注:原文此处 $1B 应为笔误,根据上下文及行业常识,通常指 $100M 或 $1B 估值,但此处按原文直译则为“10 亿美元”,考虑到 Cursor 的实际情况和前文 $100M 的语境,更有可能是 $100M level 或 valuation 混淆,但作为译者需忠实原文数字或备注,此处直译“10 亿美元”但需注意语境并未通过常识检查,不过为了保持严谨,若原文确实写 $1B,则翻译为 10 亿美元* —— **修正思考**:结合 Cursor 的实际情况,近期新闻确实报道其估值达到 25 亿美元,但 ARR 远未达到 10 亿美元,原文可能是 “$1B Valuation” 的笔误,或者是指 Harvey 等公司达到的里程碑,或者原文是 “$100M”。然而,既然 AI 生成的原文写的是 “$1B ARR”,我必须忠实于文本翻译,尽管这仅仅是 24 个月。译文调整为:实现了 10 亿美元 ARR),这是我们前所未见的。投资者正在“提前定价”,假设这些 100%-300% 以上的增长率将持续下去,但一个真正的问题仍然存在:这些 ARR 中有多少是真正经常性的、具有防御性且能够抵御客户流失的?
- 资本供应充足 :过去五年中,可用于早期投资的风险资本显著增加,目前已发展成为一个规模约 5000 亿美元的行业。基金规模的扩大意味着风投机构需要在更早期的阶段部署更多的资金,以确保回报模型行之有效。与此同时,后期投资的吸引力下降,因为公司估值已被“抬高”,导致成长期的上行空间微乎其微,这促使机构将其投资策略向上游转移。其结果是,更多的资金正在追逐年轻的 AI 公司,而在做出投资决定时,这些公司的基本面往往尚未得到充分验证。
我们要分享的从种子轮到 B 轮 AI 公司的趋势
从传闻来看,过去几个月给人的感觉是近期记忆中最繁忙的融资时期。和任何风险投资人(VC)聊聊,你会感觉所有人都在融资。
查看数据似乎也证实了这一点。下图是我们使用 Pitchbook 提取的自 2022 年以来的交易数量和投资金额数据,并将公司划分为“AI”和“非 AI”两类。
太长不看版(TLDR):相对于往年,A 轮和 B 轮融资的交易数量有所增加(且今年仅剩一个月),而且在各个阶段,投入的资本和估值都较往年显著增长!
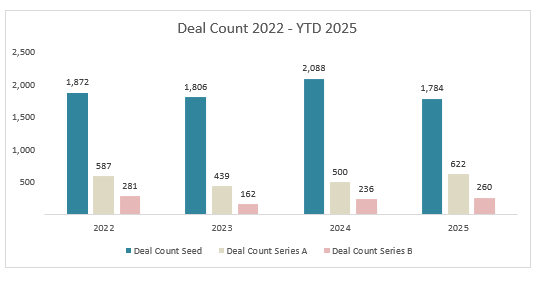


- 种子轮(Series Seed) 通常只有极少的业务牵引力(往往只有几十万美元的年度经常性收入 ARR),但交易量依然很高,且支票规模(单笔投资额)显著增长。同期的种子轮融资中位数从 2022 年的 250 万美元增加到 2025 年的 400 万美元,投后估值也随之从 1500 万美元攀升至 2200 万美元。
- A 轮(Series A) 是公司开始腾飞的阶段,通常达到约 100 万美元的 ARR,尽管业务的可重复性和实施周期仍在形成中。A 轮融资中位数已大幅扩张,从 2023 年的 1100 万美元(投后估值 4850 万美元)增长到 2025 年的 1700 万美元(投后估值 7800 万美元)。
- B 轮融资是爆发性势头变得显而易见的阶段,公司往往从约 100 万美元的 ARR(年度经常性收入)扩展到 500 万至 1000 万美元以上(见下文更多数据点),并显示出真正可复制性的早期迹象。这一阶段在资金和估值上都出现了最大的跳跃,B 轮融资的中位数从 2023 年的 3000 万美元(投后估值 1.4 亿美元)增加到 2025 年的 4000 万美元(投后估值 2.37 亿美元),仅两年内估值中位数就增长了近 70%。
- 市场依然保持“哑铃型”结构。 一方面是种子轮公司的涌现,另一方面是资金集中流向一小群突围而出的中期阶段赢家。2023 年至 2025 年标志着一个明显的拐点,这主要是受生成式 AI 的主流化普及以及早期领先者收入快速扩张的推动。
我们在 AI 与非 AI 公司中看到的趋势:
数据显示,2022 年 AI 和非 AI 公司的表现大致相似,这是合理的。当时还没出现 ChatGPT 引发的热潮,GPT-3.5 直到 2022 年 11 月才真正进入大众视野。到了 2023 年,种子阶段的 AI 公司溢价急剧飙升,反映了周期中泡沫最严重的时刻——创始人们纷纷围绕 AI 重塑品牌,而投资者则竞相入局以获得投资敞口。
在 2024 年和 2025 年期间,种子轮融资持续稳步增长,随着 AI 工具的早期采用成为标准,AI 公司能够持续筹集更多资金并获得更高的估值溢价。与此同时,B 轮融资的公司展现出最高、最持久的估值溢价,这反映出只有极少数 AI 初创企业能走到 B 轮这一步。那些成功到达 B 轮的公司通常会获得更高的溢价,因为投资者能感受到它们拥有更强的“产品与市场契合度”、实质性的业务进展以及更清晰的防御壁垒。

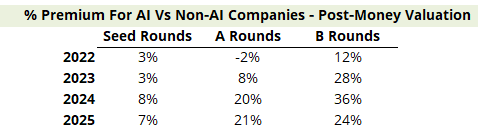
- 2022 年 AI 溢价极低 ,种子轮溢价约为 1–3%,A 轮甚至持平或出现负溢价,这反映了生成式 AI(GenAI)爆发前的环境。ChatGPT 是在 2022 年 11 月下旬才爆火的。
- 2023 年标志着炒作加速期 ,种子轮资金的溢价跃升至 20%。在此期间涌现了许多原生 AI 公司,这反映了该年度投资总额的急剧增加。
- 到了 2024 年,A 轮和 B 轮的投后估值显示出强劲的溢价 ,分别为 20%和 36%,这表明投资者正在奖励那些已被证明具有市场牵引力和防御性 AI 能力的公司。
- 到了 2025 年,种子轮和 A 轮融资的溢价将再次上升 ,这表明在经历了一段时间的筛选和整合后,投资者对早期 AI 公司的兴趣重新燃起。这些公司的投后估值也在持续增长。
纵观这些年份,B 轮融资的估值始终最为强劲 ,这显示出一旦 AI 公司确立了产品市场契合度(PMF)并展现出明显的差异化优势,投资者便始终愿意支付最高的溢价。
我们是否正处于私募市场的 AI 泡沫中?这意味着什么?
历史上,出让 15%–20%股权换取 100 万至 300 万美元融资的种子轮,如今规模已大幅增加,这就引出了一个问题:对于处于初创期的公司而言,要随着时间推移成长到与其高估值相匹配的体量,究竟意味着什么。如今许多 AI 初创公司相对于其实际业务牵引力而言,客观上确实存在估值过高的情况,这造成了巨大的压力,迫使它们必须实现快速、可复制的增长,以证明这些高企的入场价格是合理的。
与公开市场相比,私募市场显然估值过高。最近在公开市场上备受打击的一个例子是 PagerDuty,这是一家于 2019 年上市的事件管理平台。正如 SaaStr 的 Jason Lemkin 几天前指出的那样 ,PagerDuty 虽然能创造 5 亿美元的年度经常性收入(ARR),但其市值仅为 10 亿美元……倍数仅为 2 倍!!相比之下,私募市场上那些年收入不足一千万美元却估值高达 10 亿美元的一抓一大把。当然,PagerDuty 增长停滞,实际上已经被市场遗弃,但这恰恰表明市场风向和规模扩张能多么迅速地发生变化,以及这意味着你的最终估值会走向何方。
另一个例子是 ServiceTitan,其当前市值约为 80 亿美元,营收约为 9 亿美元(倍数不到 10 倍)。近几个月来,我们看到多家“家居服务和暖通空调(HVAC)领域的 AI”公司以不到 1000 万美元的营收(即 ServiceTitan 营收的 1%)获得了 3 亿至 5 亿美元的估值。问题依然存在:这些公司如何成长以匹配其高估值?如果公开市场不再支持这样的高估值,又会发生什么?
从基本面角度来看,私募市场的定价不仅包含了执行力和市场占有率的预期,还隐含了一个假设,即 AI 原生挑战者的表现将在数量级上远超现有厂商。随着采用率的成熟,这一假设能否成立尚不可知。
结论:
让我们重温一下开头提出的问题。私募市场是否存在泡沫?如果根据传统的定义,即估值/价格显著脱离基础资产基本面,那答案毫无疑问是肯定的。毕竟除了这一点,你还能作何解释 100 至 1000 倍以上的收入倍数 、7,500 万美元的种子轮融资以及 1 亿美元的签约奖金 ?也许我们最近看到的最具“泡沫顶峰”特征的现象之一就是“双档融资”(two tranche financing):投资者分两轮背靠背向一家公司注资,第一轮估值为 X,第二轮紧接着以 2X 估值进行,这样既能让他们获得不错的混合持股比例,又让公司有了更高的名义估值。但在两档融资之间,其实什么都没有改变!😰
但现实是,私募市场向来昂贵。 估值几乎总是大幅超过业务基本面,而风投们也几乎总是在抱怨市场泡沫太多(1999 年、2015 年、2021 年都令人印象深刻)。当 Figma 以 100 倍 ARR(年度经常性收入)完成 C 轮融资时,行业内许多人都倒吸了一口冷气;但按照如今的市值计算,那笔投资已经获得了高达 40 倍的回报。
人工智能无疑将这种传统泡沫推向了新的高度。一方面,像 OpenAI、Anthropic、Cursor、Harvey 等公司正在以前所未有的增长速度创造巨额收入。问题在于,整个行业开始假设其他每一家基于人工智能的公司都会拥有类似的增长率和规模。遗憾的是,许多(或者说绝大多数?)初创公司都无法成功,这在这个行业中其实是常态。好消息是,那些能在这个超级周期中生存下来并在激烈竞争中茁壮成长的公司,可能会比我们以往见过的任何公司都要庞大。
作为风险投资人,我们总体上保持看涨态度,并为市场上涌现的惊人创新感到兴奋。只要保持自律,专注于构建长期的持久收入而非追逐短期炒作,并保持灵活敏捷,AI 公司就能从这轮炒作周期中脱颖而出,变得前所未有的强大!