
本文信息来源:aspiringforintelligence
上周我们对 2025 年 AI 预测进行了深入审视,最终得分为体面的 3.5/5。还不错,但给预测打分只是热身。真正的乐趣在于做出下一组预测,因此在 2026 年,我们将加倍乐趣,提出十条年度预测。
如果说 2025 年是 AI 进入主流的一年,那么 2026 年将是我们看到 AI 产生实质性美元收益的一年,无论是在产品变现还是对投资者的回报方面。市场会形成观点,商业模式会受到检验,一些看似不可避免的想法也将开始出现裂痕。
事不宜迟,让我们开始吧!
1)Anthropic 上市,市值达到 1 万亿美元
没有什么比一开始就来个重磅更带感的了!
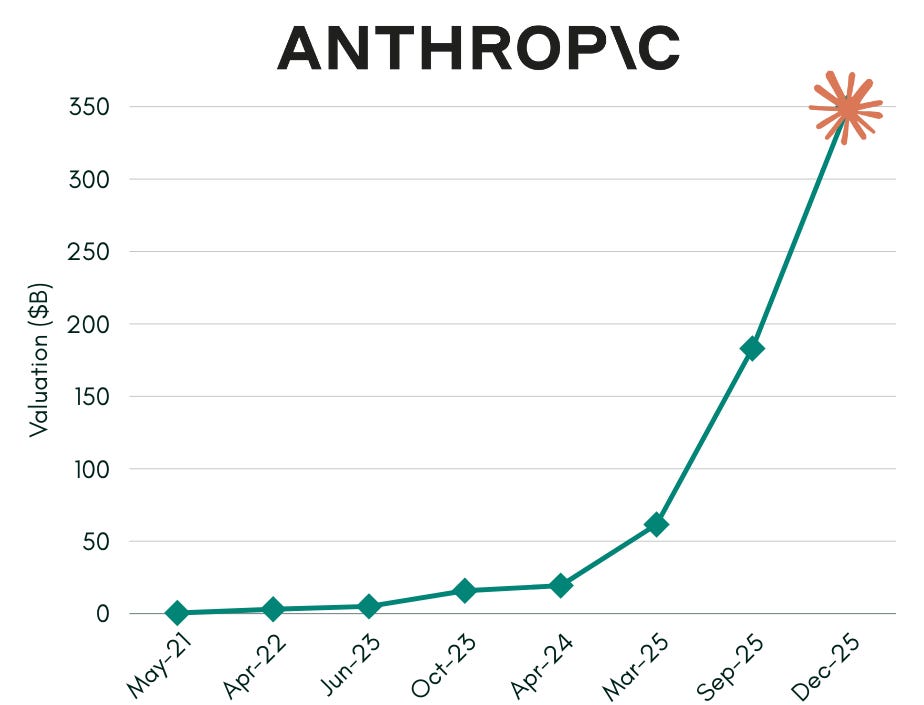
在 AI 模型领域,Anthropic 一直被视为 OpenAI 的“弟弟”,就像百事之于 OpenAI 的可口可乐。但如果 Anthropic 成为第一家真正意义上的 AI 原生公司登陆公开资本市场,这一局面可能会在 2026 年发生改变。从估值角度来看,Anthropic 一直在稳步缩小与其头号竞争对手之间的差距。到 2024 年底,OpenAI 的估值约为 Anthropic 的 9 倍(1570 亿美元 vs 180 亿美元),但到 2025 年底,基于 Anthropic 传闻中的 3500 亿美元估值以及 OpenAI 计划完成一轮 8300 亿美元投后估值 融资,这一差距已缩小至约 2 倍。
Anthropic 是如何如此出色地缩小这一差距的?他们已成为企业级客户的首选模型,并在编程领域占据主导地位。尽管从营收规模来看 Anthropic 仍然明显更小(年化收入约 80–90 亿美元,而 OpenAI 约为 200 亿美元),但他们的运营效率要高得多,并且 预计将在 2028 年实现盈亏平衡 。
凭借出色的增长故事、清晰的盈利路径、卓越的管理团队以及公开市场投资者的热情,Anthropic 不仅是 2026 年极具潜力的 IPO 候选者 ,而且有望借助这种公开市场的热度,与其最大竞争对手看齐,甚至实现超越。
2)双 tranche 融资在 2026 年上半年激增——但在下半年同样迅速失宠
在 2025 年第四季度,我们开始在私人市场看到更多双 tranche 融资:即一家公司实际上同时进行两轮融资,一轮以较低价格进行,投资者在这一轮承诺投入绝大部分资金;另一轮则以高出 50%-150% 甚至更多的价格进行,可能会有那些未能参与“更早”一轮的投资者加入。为什么要这么做?这既让投资者能够进入他们原本无法参与的热门融资轮次,又让公司能够宣称更高的 headline 估值。
然而,缺点也很明显:新入职员工的行权价格更高,若缺乏持续动能,下一轮融资可能更难承销,cap table 激励错位,LP 可能会强烈质疑第二批入场的投资者(例如,“为什么你要为同一资产付出另一只基金两倍的价格??”)等等。我们的一些同行也用,嗯, 相当生动的措辞,写过关于这一近期现象的文章。
我们的观点是,两段式融资将持续到 2026 年上半年。但随着公开市场估值回归常态,市场对这种结构的偏好会迅速消退。到下半年,两段式融资很可能会加入周期尾声金融工程的“坟场”——与 2021 年时代的“1000x ARR”交易一同被弃用。

3)Alphabet(Google)加入 5 万亿美元俱乐部
好吧,这个可能感觉更稳妥一些。Alphabet(Google)在经历了表现炸裂的 2025 年之后,股票上涨了 65%,目前市值已经达到 3.8 万亿美元。他们“只需要”再增长约 30% 就能达到 5 万亿美元。我们认为,他们正在开始把所有拼图拼在一起,有望实现对 Apple 的超越,成为仅次于 Nvidia 的全球第二大市值公司。
为什么是 Nvidia 和 Google?Nvidia 将继续从芯片需求中创造巨额收入,并在其整体生态系统周围构建起极为深厚的护城河。尽管有众多竞争对手虎视眈眈、急于挑战 Nvidia 的地位,但真正产生实质性对抗影响,可能要等到 2027 年及以后。
另一方面,Google 已从一度被认为在 AI 竞赛中出局反弹,如今处于领先地位 。Google 正在整个技术栈上全面发力:芯片、模型、应用以及前沿研究。Gemini 3 获得了极高评价 ,并且在多个领域的表现都优于 GPT 和 Claude。随着 Sergey Brin “ 重新出山 ”,我们相信 Google 已蓄势待发,有望迎来一个出色的 2026 年,并有机会成为全球最有价值的公司。
4)Apple 以 50 亿美元以上完成一笔大型 AI 公司收购
Apple 在 AI 创新方面严重落后于其 Mag7 同行。他们尚未发布任何重大的 AI 产品,其“Apple Intelligence”产品受到广泛批评 ,并且在 12 月经历了一次极为罕见但高管人才的大规模流失 。
面对所有这些逆风,我们可能会看到 Apple 颠覆以往策略,通过对一家私企或上市公司进行一次规模巨大、声势浩大的收购,来努力在 AI 战争中保持相关性。事实上,Tim Cook 甚至在 Q4 财报电话会议上表示,他们将对并购(M&A)保持开放态度 。Apple 迄今为止最大的一笔收购是在 2014 年以 30 亿美元 收购 Beats,但我们预计,如今要拿下一家值得的 AI 公司,他们至少需要支付 50 亿美元(甚至可能接近 100 亿美元)。
他们可能会瞄准谁?Perplexity、Mistral 和 Cohere 浮现在脑海中,这些都是在 OpenAI 和 Anthropic 之后略显落后的 AI 模型,但它们可能为 Apple 在自身 AI 正统性方面带来急需的提升。

5)广告技术在 AI 时代迎来复兴
在过去十多年里的风险投资和创业领域,AdTech 一直是个“脏词”,被视为一个已经死亡的行业 ,最终的赢家是 Google 和 Meta。但 AI 时代正在重塑注意力存在的地方以及其变现方式。随着广告资金流向新的载体(AI 助手、垂直 AI 产品、创作者工具以及细分网络),一种适用于“AI 时代的新型 AdTech”的机会正悄然重新开启。
信号已经很明显了。OpenAI 已开始在 ChatGPT 中推出赞助广告以抵消成本,而像 OpenEvidence 这样的 AI 原生平台将广告作为核心变现引擎进行销售 。Adobe 于 11 月以 19 亿美元收购了 Semrush,部分原因正是其生成式引擎优化(GEO)产品。这些并非简单地将横幅广告硬加到传统产品中——而是与 AI 工作流直接深度集成、由用户意图驱动的广告位。同时,新一代 martech 和 adtech 初创公司——如 Profound、GrowthX、Scrunch 等——正在专为这一转变而打造,聚焦于 AI 原生环境中的衡量、分发和优化。
2026 年会不会成为 Adtech 终于摆脱多年低谷、并在 AI 时代重新崛起的一年?我们相信会。

6)主流 AI 消费平台的出现
到 2026 年,一个爆发式增长的 AI 消费平台将出现,其形态将完全不同于 ChatGPT 或当今的生产力工具。这一转变得益于多模态模型的成熟协同(视觉、语音和记忆),以及能够持续提供现实世界信号的智能手机和可穿戴设备。在经历了一波“用于工作的 AI”之后,消费者已准备好迎接愉悦体验:感觉更具趣味性、社交性和身份塑造力,而非交易导向。第一个真正意义上的主流 AI 产品很可能不会以“AI”为卖点进行营销,因为它更像是一款游戏、一个伙伴,或一种全新的社交平台,在后台使用 AI,但将更多真实世界的社交体验连接在一起。
7)AI 成为环境化、个性化医疗的入口
由 AI 驱动的医疗助理正从新奇事物转变为默认的首次接触点,大幅拓展了传统医院体系之外获取个性化护理的渠道。面向患者的护理已经经历了它的 ChatGPT 时刻。相当一部分美国人,尤其是 Z 世代和千禧一代,如今使用 ChatGPT 获取医疗建议,这清晰地表明了对 7×24 小时、数据驱动指导的真实需求。
AI 通过持续性的健康代理开始吸收临床医生无暇处理的工作,在升级给人类之前整合 症状、化验结果、用药情况以及可穿戴设备数据。对许多患者而言,这成为他们的第一意见、分诊层以及护理协调者。我们已经看到 OpenEvidence、Function Health、Amigo、Hippocratic AI 等公司以及更多参与者带来的发展势头。模型如今已能够进行临床推理,医疗系统正面临严重的劳动力短缺,而消费者对 AI 的信任度也高于大多数人的认知,这正在加速护理模式从间歇式向持续式转变。
8)为 AI 代理重建 Web 与数据基础设施
随着 AI 代理开始创造真实的经济价值,当前 Web 与其运作方式不匹配的问题愈发明显。互联网最初是为人类阅读网页而设计的,但代理需要结构化、可授权、实时的数据与能力访问。这推动了向代理原生接口的转变,系统向外暴露的是机器可读的操作,而不是脆弱的网页或被抓取的内容。数据的存储、访问与变现方式将围绕代理如何进行查询、推理与行动而重新构想,而非围绕人类如何浏览。在一个以代理优先的世界中,面向机器的可访问性将变得与面向人的可用性同等重要。
9)模拟成为现实的测试场
随着 AI 代理获得更高的自主性,将它们直接部署到现实世界变得日益高风险且成本高昂。为此,模拟框架成为通向现实的主要测试平台。在真正接触生产系统之前,人们构建合成环境、政策模拟器和数字孪生基础设施,用于训练、压力测试和评估代理。包括 CPG、医疗、金融、物流、治理在内的整个行业都依赖模拟世界来理解失效模式和非预期后果。随着时间推移,现实逐渐成为部署层,而不再是训练场。
10)AI 原生硬件接口开始成形
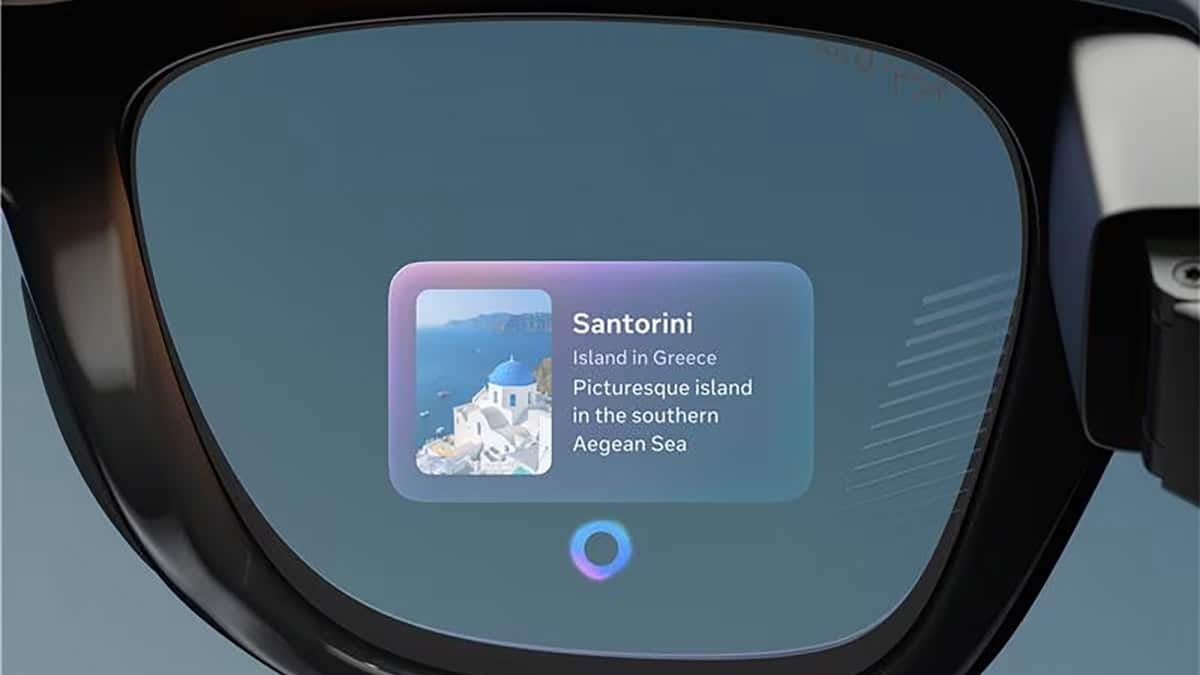
我们不会看到某一款突破性的单一设备,而是会逐步朝着 AI 原生硬件演进,这类硬件将补充智能手机,并实现更具环境感知的 AI 交互。早期形态将出现在熟悉的载体上(例如眼镜、耳部设备和可穿戴设备),通过语音、视觉和记忆在几乎无摩擦的情况下捕捉上下文。随着本地推理能力的提升,AI 能够持续存在而不显得侵扰性过强,并通过跨设备融合信号,构建对个体更加整体、深入的理解。
我们已经从一些产品中看到了早期信号,例如 Ray-Ban Meta AI Glasses 以及爆红的 Friend 吊坠。尽管 Friend 的口碑并不算好,而 Meta 的眼镜也已经存在多年,但消费者愿意尝试新形态的趋势已经非常明显——只需对比一下现在戴 AirPods 的人数与五年前的差异即可。最成功的 AI 硬件不会给人以颠覆性或新奇感,而是更像感知能力的静默延伸,随着时间推移,戒指、别针或吊坠等更为微妙的形态将逐渐出现。
总结……
一如既往,预测本身并不完美。有些预测会经得起时间的考验,有些则不会,还有一些可能完全偏离。但这正是其中的乐趣所在。2026 年看起来将是 AI 在真实世界中接受市场、客户以及真金白银压力测试的一年。我们非常期待见证这一切的展开,并且像往年一样,明年我们也会回来回顾自己的表现。展望 2026,我们对即将到来的一切充满期待与灵感。感谢你们一直以来对我们工作的支持,新年快乐!