
作者:Euclid Ventures
公开市场的SaaS股票刚刚经历了一场残酷的价值重估,中位数价格下跌了32%。中位数企业价值/收入倍数从9.1倍暴跌至4.8倍——收缩幅度达42%,在此期间86%的公司估值倍数遭到压缩。至少,这应该能告诉我们一些关于市场如何解读AI潜力的信息——我们对此感兴趣,是将其作为思考应用层软件未来格局的参照。
当然,公开市场的表现对于创始人和VC来说,并非完美的导师。毕竟,公开市场SaaS的低迷对初创公司可能同时带来坏消息(应用层正在消亡)和好消息(下一代正在快速接管)。尤其是在不确定的时刻,市场可能受情绪驱动——这是一个巴菲特所说的”投票机”,对于那些关注10-20年周期的人来说,最多只会分散注意力。
然而,在”SaaSpocalypse”之后,某些结论被广泛传播,如果缺乏适当的背景来理解,就会导致对软件未来的错误愿景。本文是我们试图从过去几个月公开市场SaaS的变动中汲取教训:澄清一些不公平地低估了AI原生软件潜力的观点,并强调我们认为预示着垂直AI未来格局的其他观点。
1. 垂直软件已停止增长
Tom Tunguz几个月前的文章对近期公开市场的变动做了精彩而简洁的总结。最终,他将垂直SaaS表现不佳归咎于基本面。他说,尽管其护城河具有表面价值,但由于增长放缓,它们被更激进地重新定价:
像Veeva、AppFolio和Procore这样的垂直软件公司拥有真正的护城河:监管壁垒、深度集成使其产品成为整个行业的操作系统、多年积累的领域数据对AI尤其相关。如果说有什么不同的话,这些公司应该比通用工作流工具更难被取代。然而,垂直软件的交易折扣却最大。因为它们就是增长得没那么快。——Tom Tunguz,《市场如何为AI风险定价》
你不需要指责垂直SaaS作为一种商业模式才能相信这个说法。平均而言,公开上市的垂直SaaS公司比水平型同行要老近10年。一大批传统的、互联网前的垂直玩家——Dye & Durham(1874年)、FICO(1956年)、Agilysys(1963年)、Tyler(1966年)——将垂直公司的75分位年龄拉高到42岁,而水平型公司为27岁,这或许可以解释整个类别的增长放缓。
但”增长放缓者”的解释有一个小问题:它并不正确。我们对130只公开SaaS股票的回顾显示,中位数LTM(过去十二个月)增长几乎没有差异:水平型公司增长14.7%,垂直型公司增长14.1%。在我们的SaaS可比公司集合中,基本面与价格表现几乎没有任何相关性。收入增长与回报的相关系数r=0.07;EBITDA利润率与回报的相关系数为-0.03。在垂直SaaS内部,表现最差的15家公司比表现最好的15家公司拥有更高的中位数利润率和更高的中位数增长。
2. 垂直软件的AI护城河更弱
在他的文章中,Tom也很好地总结了普遍观点:”垂直软件今年下跌了43%。DevTools仅下跌21%。两者之间的差距……告诉你市场实际上对AI的看法。”虽然表面上看是准确的,但这个结论忽略了一些事情。
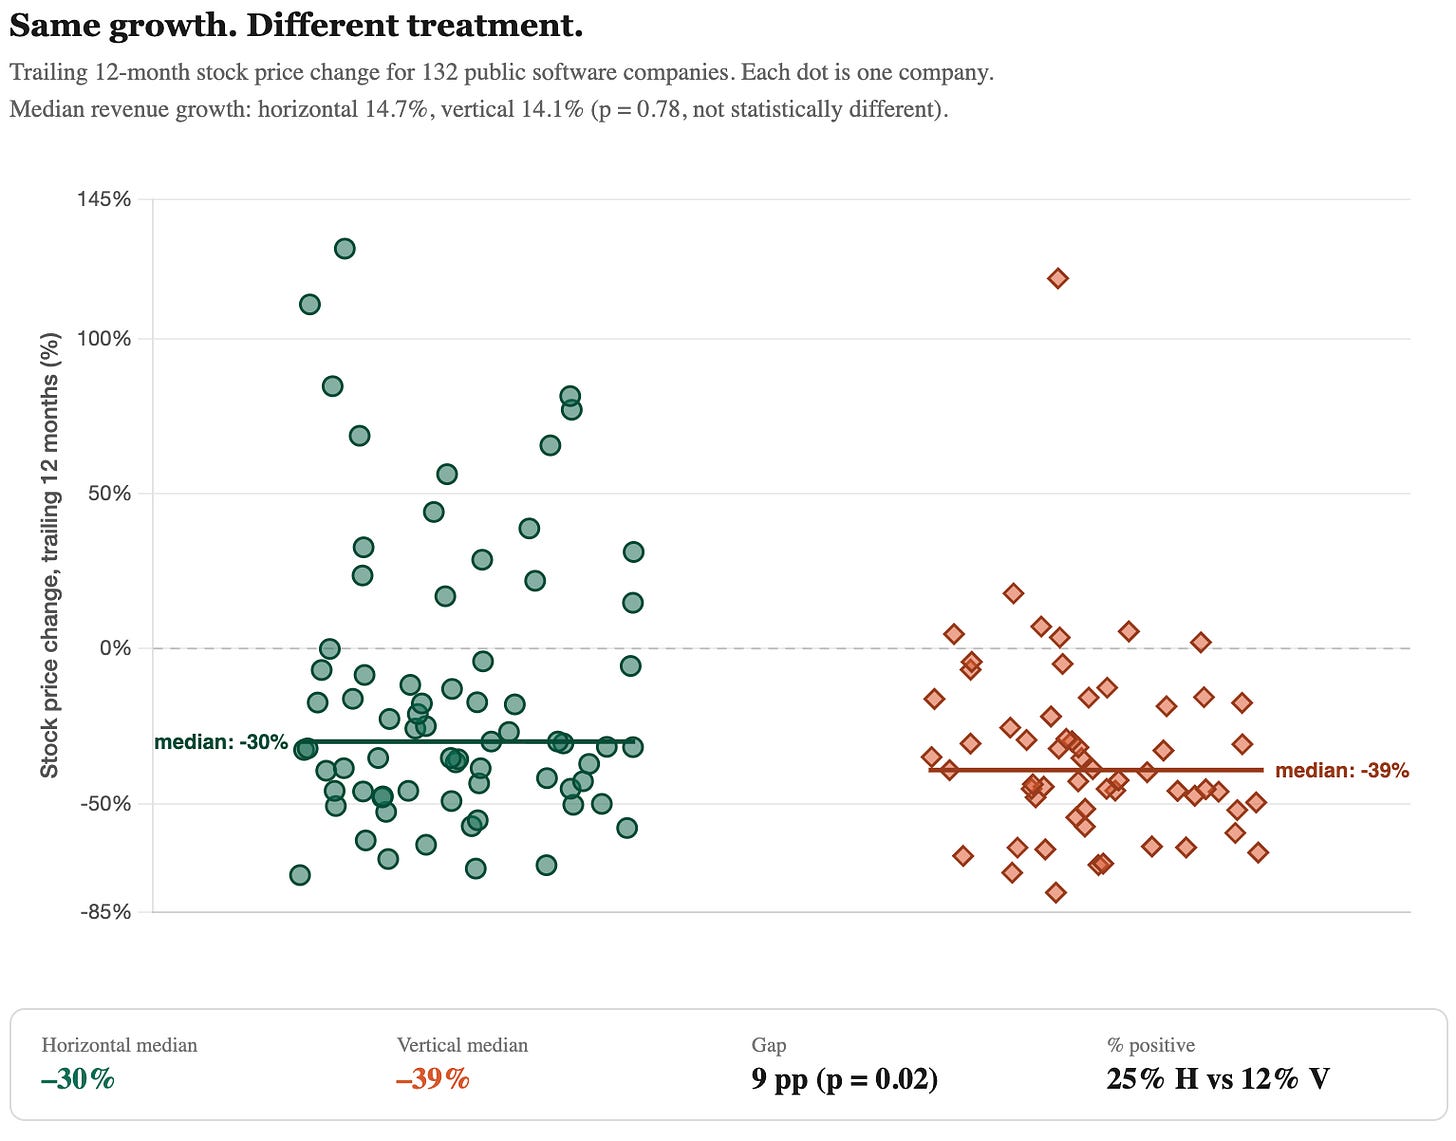
它暗示市场得出结论,垂直软件本身——由于其行业特定性——容易受到AI的冲击。许多人接受了这个结论,推测垂直SaaS更容易被LLM复制。
然而,这些结论与两个现实相悖:
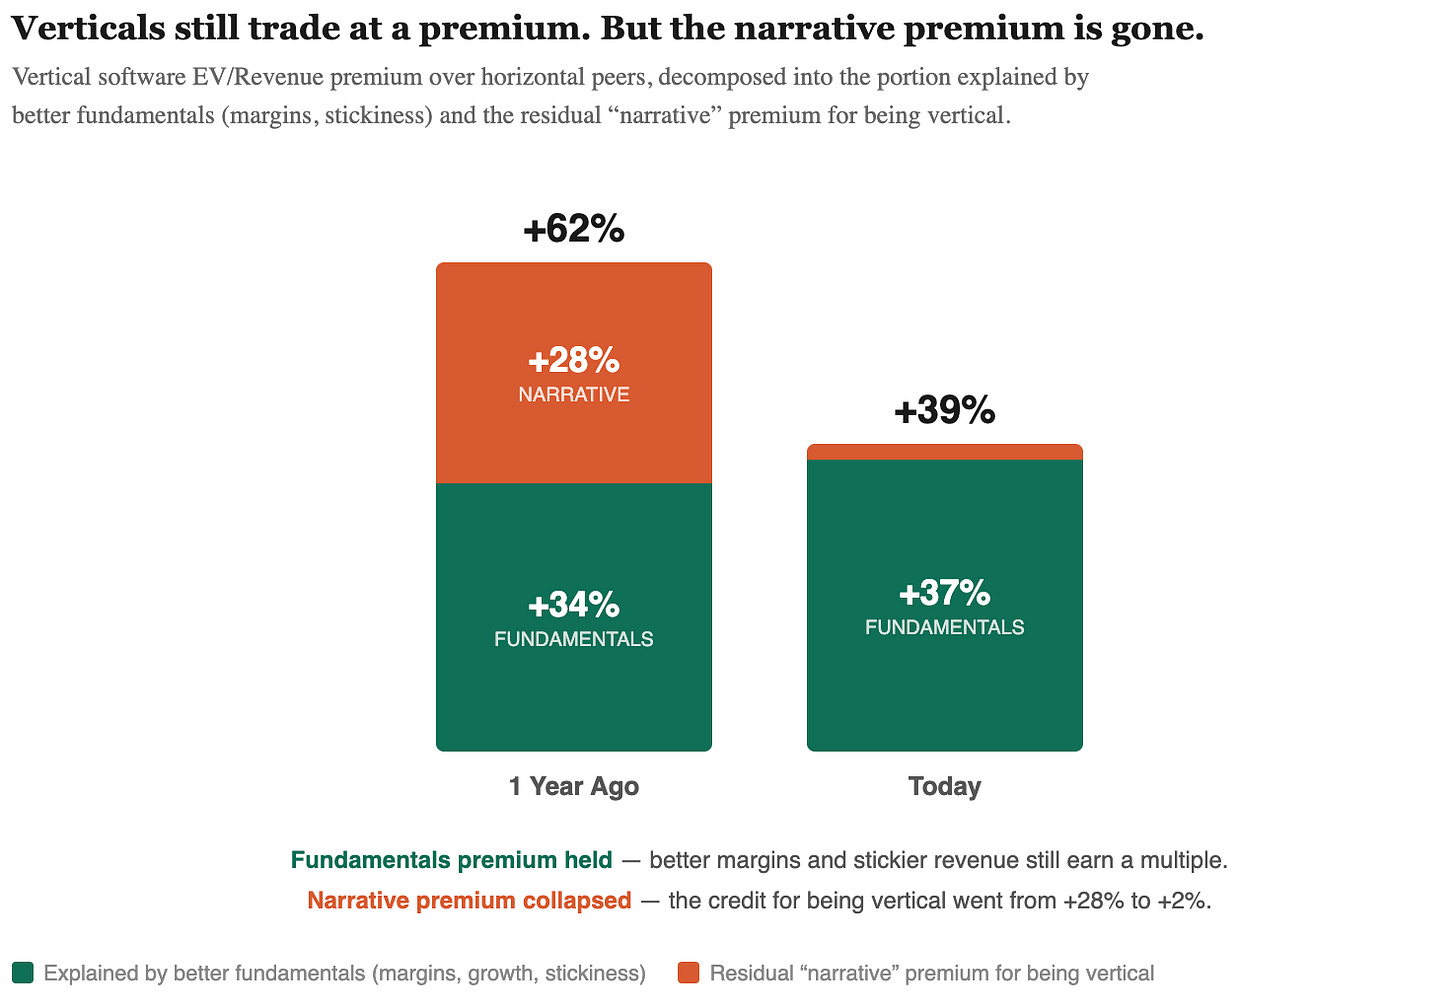
这些都不表明垂直SaaS在AI面前防御性更弱。它表明,也许它们获得的传统估值溢价不再那么丰厚——而且只有最清晰、最直接的AI顺风才得到回报(更多内容见下文)。
3. 市场已正确重新定价终值
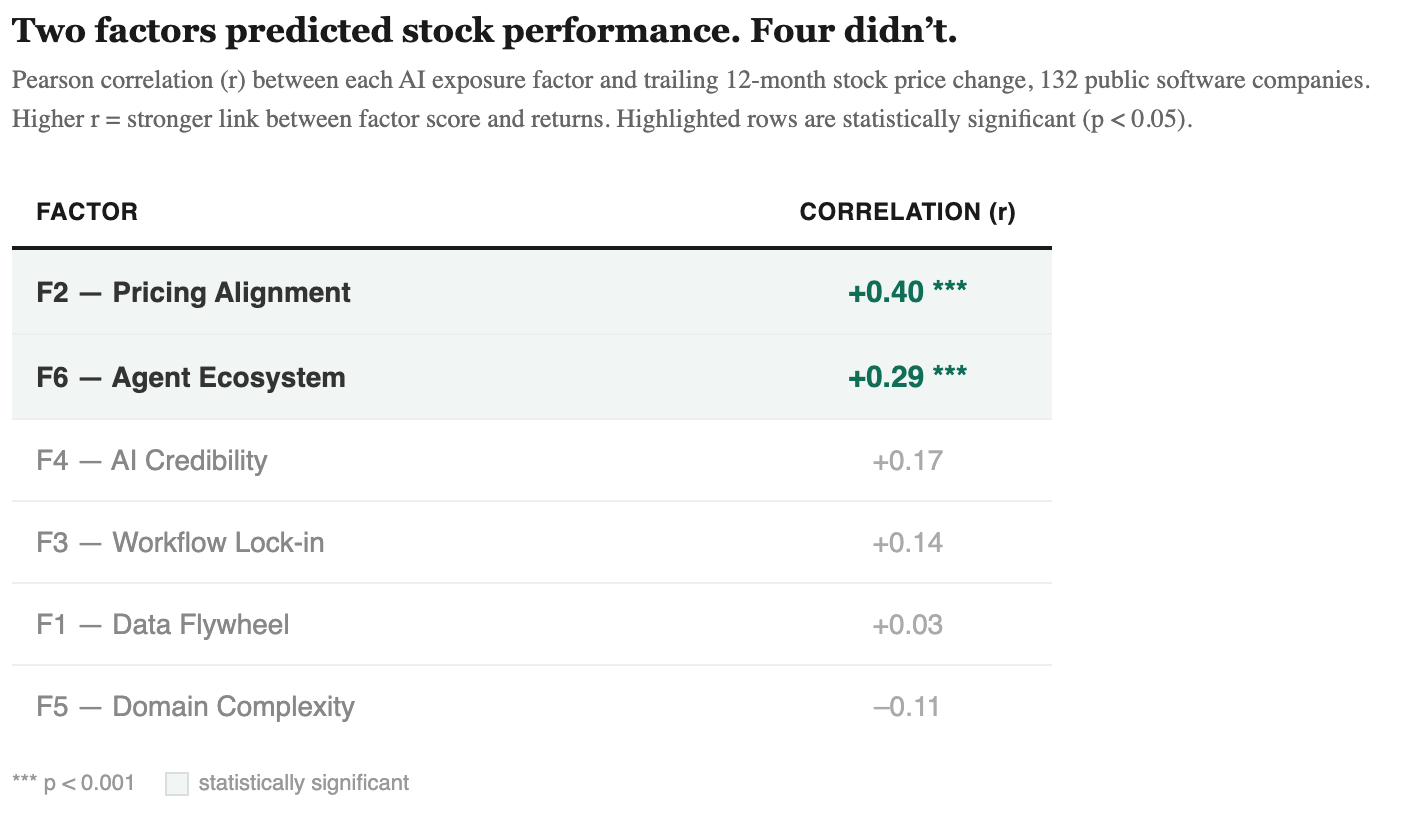
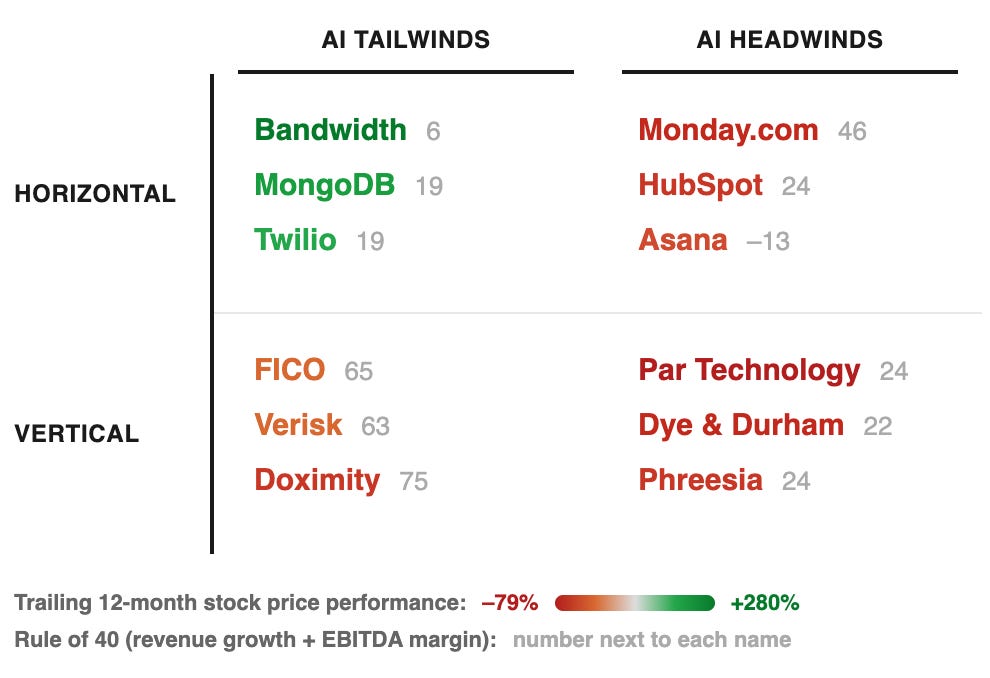
纵观整个数据集,基于消费的接入和定价模式是过去几个月软件表现最清晰的驱动因素。我们通过对所有130只软件股票就六个最重要的先验考量因素进行盲评,得出了这个结论。强相关性应该能表明市场是如何”评分”AI敞口的。一家公司现有的产品和变现模式是否会在智能体承担越来越多工作的世界中蓬勃发展,是衡量直接AI收益的一个非常合理的标准。然而,值得注意的是,那些不那么有形的护城河——工作流深度、专有数据、监管和领域复杂性——并未得到回报。
我们甚至可以将重要的护城河简化为一个问题:你是智能体基础设施吗?
让我们通过比较Bandwidth(一只水平型股票,尽管R²为6,但涨幅达280%)和Doximity(一只垂直型股票,下跌了65%)来检验这个问题。如果你不熟悉Bandwidth,他们是Twilio的竞争对手——一家CPaaS(通信平台即服务),销售用于语音和短信的API,客户包括RingCentral、Zoom等。在AI世界中,每个使用BAND打电话的语音智能体都会产生基于使用量的收入。正如Tom所说,”数据基础设施的顺风是结构性的。更多的AI意味着更多的查询、更多的嵌入、更多的向量运算。”相比之下,Doximity——基本上是医生的LinkedIn——在当前商业模式下将如何从智能体工作中受益,这一点就不那么明确了。毕竟,制药公司和医院付费订阅是为了向Doximity的用户群进行营销。
然而,在这种对AI护城河的简单化观点中,很多东西被忽略了。例如,Doximity拥有强大的网络效应,平台上聚集了80%以上的医生,许多医院要求他们注册。他们拥有数据引力,聚合了专有的临床数据集(例如,PeerCheck、Pathway Medical),这些数据集对现有客户具有直接价值。他们拥有一支相对AI就绪的人才队伍,拥有380人的研发团队,已经在分层部署AI工具(Scribe、DoxGPT),以从医疗系统中驱动新的收入。他们拥有与远程医疗、传真和临床文档深度集成的工作流循环。最后,可以说,他们在HIPAA监管环境下运营所有这些业务,拥有监管护城河。
这进一步证明,SaaSpocalypse只为那些拥有直接收入机会的公司提供了喘息之机——任何比明天的”铲子股”更复杂的从AI中受益的潜力都被完全忽视了。这并非对终值的深入考量,正如人们可能对主要关注下个季度收益的公开市场所期望的那样。
正如Ben Thompson在Stratechery采访中所观察到的:”破坏和价值创造在时间上并不同步。”公开市场正在为破坏阶段定价。他们正在为明显的加速定价。他们忽略了长期的价值创造。
4. 所有垂直护城河都在同等侵蚀
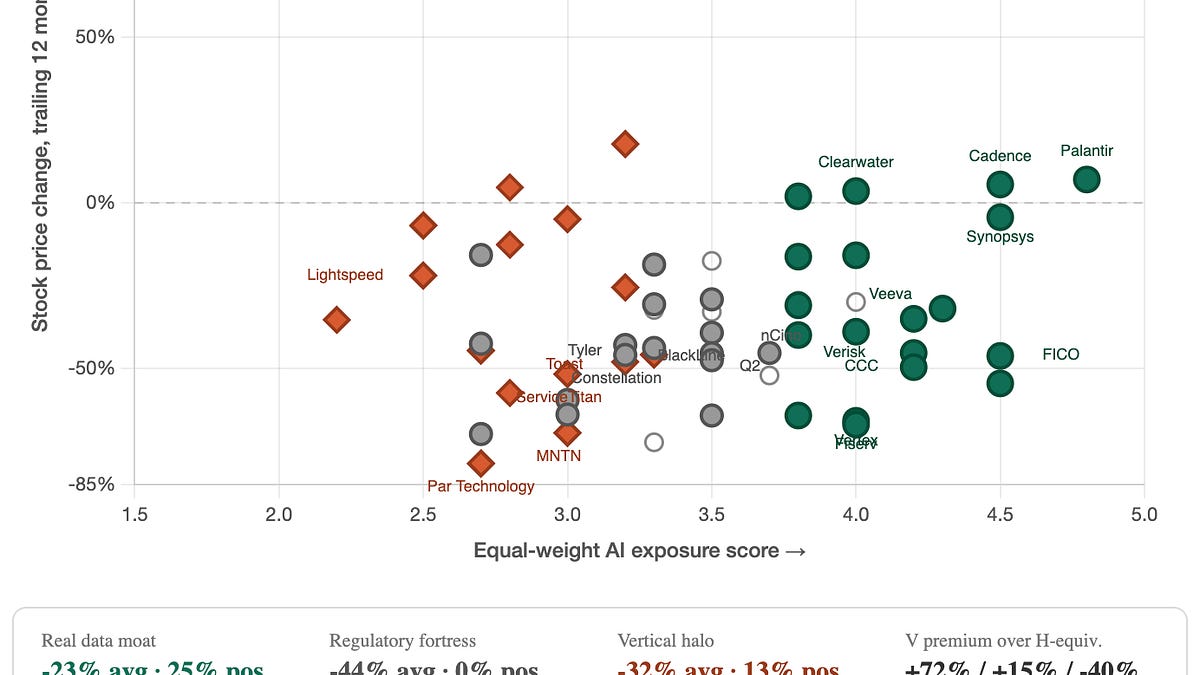
当我们根据防御性来源——使用《老兄,我的护城河在哪?》中的护城河分类法——对数据集中的57家公开垂直SaaS玩家进行分类时,得出了三个群体。
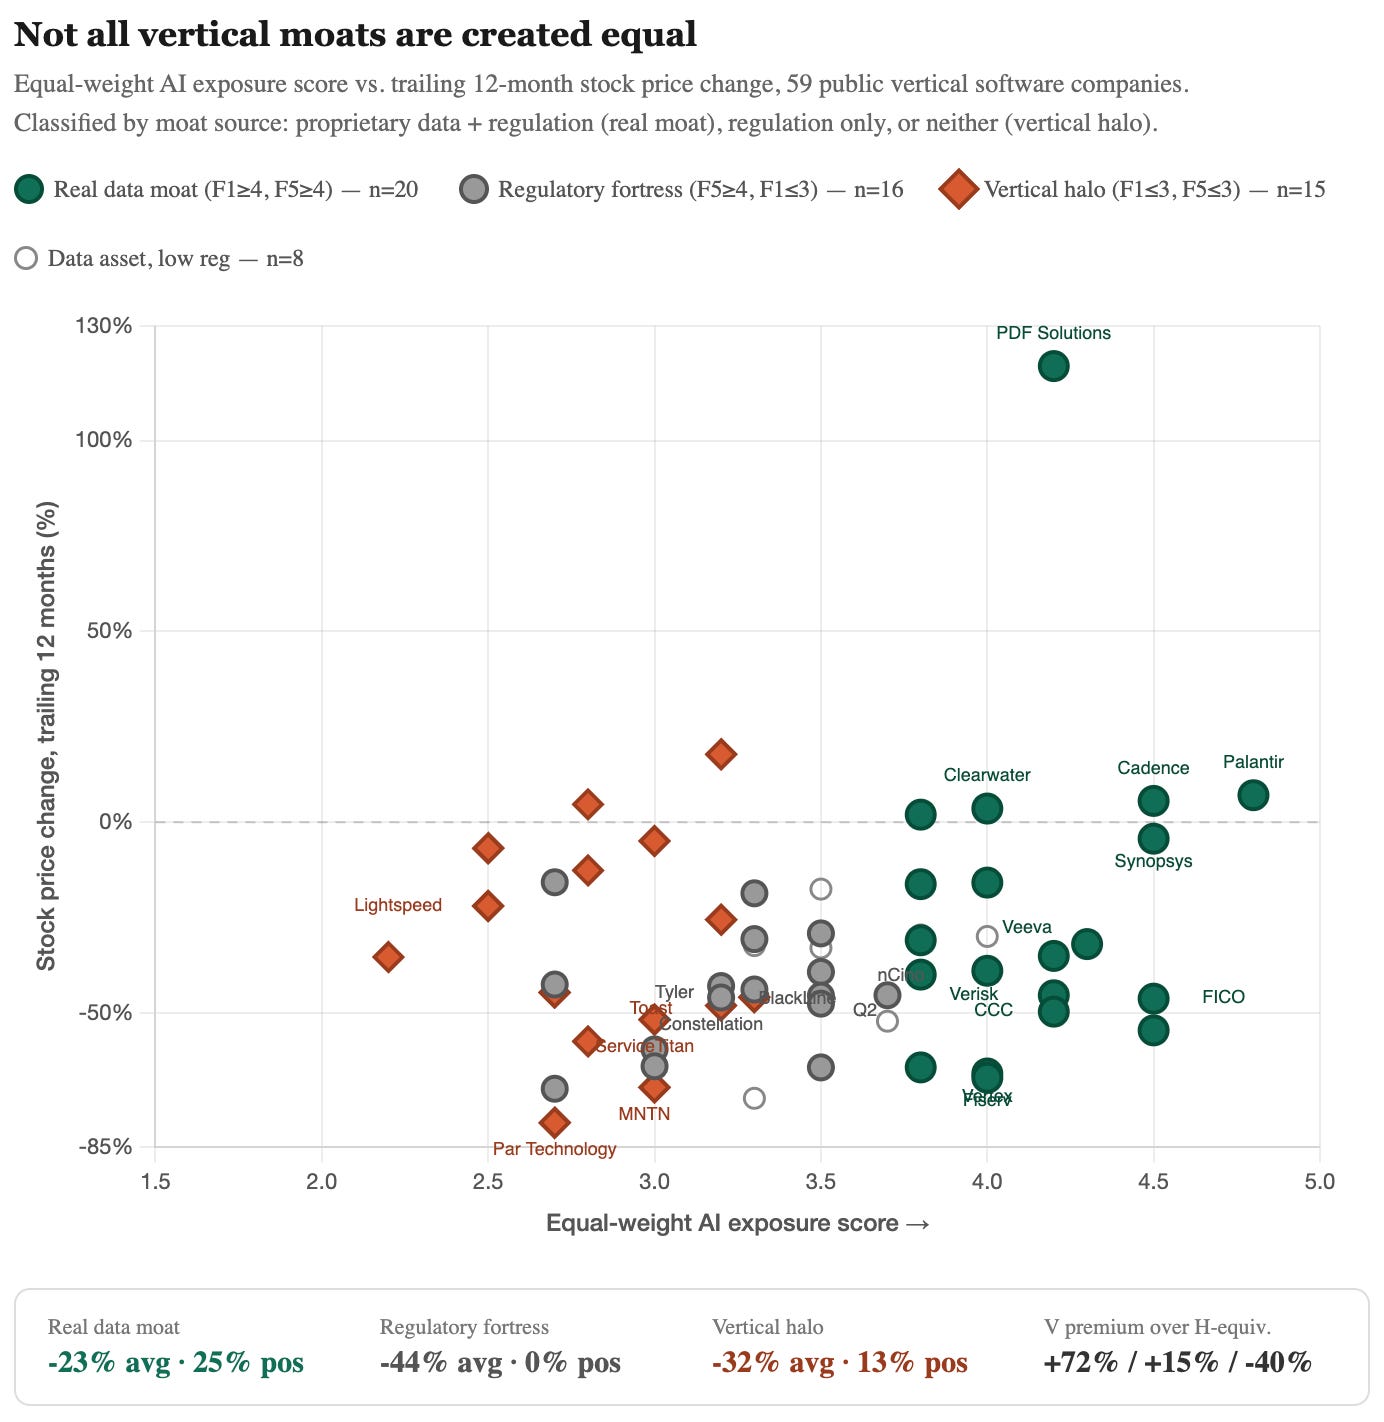
清晰且现存的垂直数据护城河在市场上仍然以更高的倍数获得回报(即使考虑到基本面)。然而,除了直接的AI收入顺风之外,几乎所有其他东西,近期的重新定价甚至对最强大的数据引力案例也赋予了零价值。
在三个月前的一篇文章中,我们分享了一个关于垂直SaaS防御性的简单试金石:数据是专有的吗?有监管锁定吗?软件是否嵌入交易中?两个或三个”是”,你很可能就没事。市场的重新定价大致遵循这一点——专有数据护城河仍然享有72%的溢价。但它对第二和第三个护城河几乎不赋予任何价值。
5. 应用层正在消亡
市场正在为AI在我们经济中广泛采用的影响定价,包括软件开发成本的降低以及由此产生的智能体对工作的吸收。它尚未对新一代AI原生软件的崛起定价。因此,服务于AI、产生近期收入增长的管道得到了保护——而整个软件行业都看到了侵蚀,持久力受到质疑。它当然没有定价到一个应用层AI稳态,在这个稳态中,数据和工作流将比以往任何时候都更有价值。
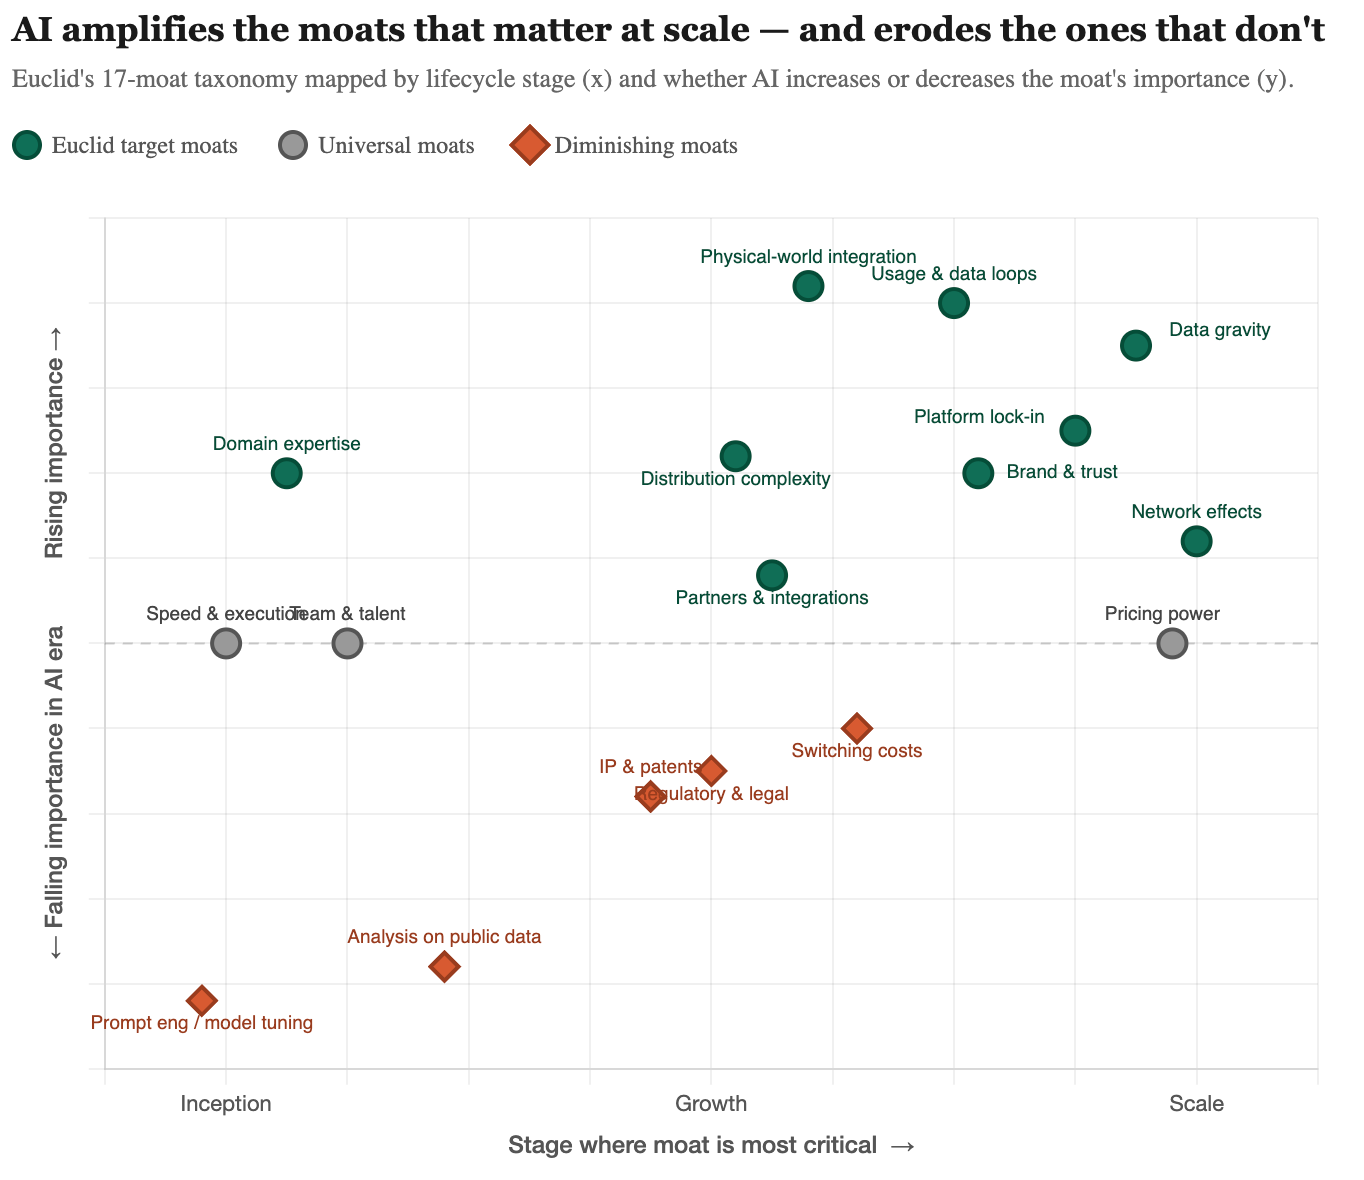
正如我们在今年早些时候关于SaaSpocalypse的初始文章中所分享的那样,尽管市场恐慌,我们仍处于破坏阶段的早期。
一些垂直软件公司将会消亡,尽管我们认为这些公司的持久性远高于其水平型同行。一些下一代垂直AI公司将在废墟上建立,但大多数将在绿地上建立。从定义上讲,如果市场只是撕毁和替换传统供应商,它就无法扩张。——《The Verticalist》
LLM已经展示了训练数据规模化的价值,以及智能体通过强化学习变得更强大的能力。然而,要扩展到以语言为中心的用例之外,AI将需要特定领域的数据和决策上下文。这些数据在公共互联网上不存在,不出售,而且在许多情况下,只存在于专业人士的头脑中。垂直平台一直处于捕获这些数据的最佳位置。直到现在,它才变得如此有价值——即使市场尚未为其定价。
看空者假设AI将缩小垂直软件的市场。他们错了——它将极大地扩展它。AI需要特定领域的数据和决策上下文才能超越以语言为中心的用例,而这些数据在公共互联网上不存在。它存在于工作流、交易和机构知识中,而垂直平台处于捕获这些数据的独特位置。一些拥有强大护城河并愿意为了AI角度而自我蚕食现有产品的现有企业将会蓬勃发展。但最大的赢家将是一代新的AI原生公司——不仅建立在传统软件的废墟上,还建立在公开市场甚至尚未开始考虑的绿地用例、预算和垂直领域上。
1
专有数据飞轮衡量公司是否通过其产品积累不可替代的、复合的数据——那种基础模型或新进入者在12个月内无法重建的数据集。Verisk数十年的精算索赔历史得分为5。Dropbox的文件存储,数据属于客户,得分为1。
定价一致性捕捉当AI智能体产生更多活动时,收入模式是受益还是受损。消费和基于使用量的模式,其中更多的API调用意味着更多的收入——Bandwidth、MongoDB和Datadog得分最高。基于座位的模式,其中AI减少了需要许可证的人类数量——Asana、Monday.com、Workday——得分最低。
工作流可替代性询问产品嵌入客户运营的深度,反向评分——5分意味着产品几乎不可能被移除。Oracle的ERP和ADP的薪资基础设施得分为5。Dropbox和Amplitude,可以在一周内被替换,得分为1。
AI可信度评估公司是否拥有工程团队、研发投资和领导力DNA来构建真正的AI能力——而不仅仅是附加一个聊天机器人。我们考察了研发占收入的百分比、CEO的背景、AI收购以及具有可衡量采用率的命名AI产品。Palantir和Datadog得分为5。Tyler Technologies和Constellation Software得分为2。
领域复杂性衡量客户环境的受监管程度、专业化程度或对专家的依赖程度。需要数年才能满足的深层监管壁垒——Veeva的FDA临床试验提交、Tyler的CJIS认证、FICO的信用评分监管——得分为5。没有此类壁垒的水平市场得分为1。
智能体生态系统提出一个前瞻性问题:在一个AI智能体编排企业工作流的世界里,这个产品会得到更多还是更少的使用?智能体可以路由通过的产品——数据库、通信API、安全层、可观测性平台——得分为5。智能体不太可能使用的人类协调层产品——任务跟踪器、仪表板、文件存储——得分为1。2
40法则得分: 收入增长率 + EBITDA利润率