
本文信息来源:generativevalue
垂直软件公司深度解析及当今构建 AI 企业的经验教训
过去几个月研究医疗行业时,Abridge 公司 CEO 的一句话让我印象深刻:
“如果你和我们一样坚信医疗的本质在于对话——这是医疗领域最原始的信号之一——那么你就会发现,无数工作流程其实都建立在这个基础之上。”
这句话隐含着一个理念:你可以先掌控某个关键工作流程,然后逆向整合成为记录系统(即存储企业最重要数据的”单一事实来源”系统)。
这与当今的记录系统(Salesforce、ServiceNow、Workday、SAP 等)形成鲜明对比,后者最初都是数据库,后来才扩展为应用程序。
但企业的形态往往与其所依托的技术浪潮相似。上一代软件(SaaS)建立在结构化数据库之上,而这一代则建立在非结构化工作流之上。
查理给我们的建议是:“选取一个极端案例,然后追问这里到底发生了什么?”
这就引出了我们眼前的极端案例:Toast。
他们选择了可能是所有行业中最难对付的客户群体(小型餐厅),掌控了最关键的工作流程(订单处理),扩展为平台(成为记录系统),并在此过程中成长为一家市值250亿美元的企业。
他们的发展历程为各行业企业——尤其是垂直行业——提供了一份构建新型记录系统的操作指南。
点击此处查看该历程的概要:

此外,我正在开展一个项目,记录 Toast 等公司创始人的创业故事,并将他们的经验教训汇编成册。如果你恰好认识其中某位创始人并愿意引荐,我将不胜感激。你们是最棒的。
前进不息。
Toast 的创业故事
Toast 的起源要追溯到 Endeca,这是 Steve Papa 创立的一家数据库搜索引擎公司,2011 年被甲骨文以超过 10 亿美元收购。三位核心成员(Steve Fredette、Aman Narang 和 Johnathan Grimm)多年来一直筹划共同创业。
收购之后,正如阿曼所说,他们”被羞耻感驱使着创办公司”,因为关于创业的讨论已经持续了太久。
他们意识到点餐流程耗时过长,于是决定开发一款支持手机点餐的应用程序(通过扫描餐厅二维码实现)。当他们寻求融资时,风投机构纷纷拒绝投资。餐厅客户群体经营难度大,合同金额有限,创始团队在会议中还频频争执。唯一愿意投资的是史蒂夫·帕帕,以300万美元估值投入50万美元。这笔投资最终将价值超过30亿美元。
2012 年应用上线后,市场反响冷淡——它解决的痛点对消费者而言无关紧要。但团队发现一个关键问题:即便收到订单,他们也无法将订单传输至餐厅系统,因为当时的 POS 系统(刷卡结账和服务员录入订单的终端)都采用本地部署模式,完全封闭无法对接。
这意味着,餐厅若想拥抱移动点餐新浪潮,就必须升级 POS 系统。而这些系统恰好管理着餐厅最核心的数据:订单。
1. 掌控核心业务流程
因此,Toast 在 2013 年推出了基于云的销售终端系统。他们在开发初期就做出了两个关键决策:
-
基于安卓而非 iOS 系统开发,以最大程度适应餐厅业务的复杂性
-
将支付功能整合到销售终端中,从而开辟额外收入来源(并与餐厅利益保持一致)。他们提供的费率与现有支付处理商基本持平,几乎没有遇到阻力。
他们立即实现了强烈的产品市场契合。正如阿尔曼所描述的:“我们去推销应用程序时,人们并不太在意。但当我们问及收银系统时,他们会滔滔不绝地抱怨数小时。”
到2015年底,他们已拥有1000家客户。餐厅运营的复杂性(点单、库存管理、桌位管理、薪资发放、员工高流动率、营销)成为了他们的机遇,团队立即开始围绕收银系统开发扩展功能。
2. 一旦掌握核心工作流,立即向那些因独特数据而解锁的最痛点应用场景扩张
获得收银系统数据后,他们能解决此前无法攻克的难题:厨房显示系统和订单路由系统,取代纸质票据。同时还提供了解决所有餐厅核心痛点(盈利)的功能:电子礼品卡、积分会员体系和在线点餐系统。
没有什么能替代传统而优秀的产品迭代速度。
在 Bessemer 的 2015 年备忘录中,他们这样写道:“首先,团队在短时间内开发的软件数量令人印象深刻——就功能而言,他们已经更接近那些超过 20 年历史的企业级系统,而非新一代的’小餐馆’级玩家。因此对于任何有复杂功能需求的餐厅来说,他们都能轻松胜出。”
随后,在2015和2016年,他们展示了未来十年将执行的路线:
-
构建产品功能以进军高端市场(多地点管理)
-
将横向功能扩展为餐厅的核心记录系统
2016年,他们发布了库存管理和食品成本追踪功能,将前台数据与后台数据相连接。至此,他们已解决了餐厅运营中最关键的问题。下一步就是成为可供其他开发者构建应用的平台。
3. 为其他公司构建生态系统,解决你无法解决的问题
由于餐厅业务的复杂性,仍有许多问题亟待解决。而 Toast 无法独自应对所有挑战,因此他们开始着手构建一个生态系统。
他们提供了一个 API,让开发者能够利用 Toast 的数据进行构建。这让餐厅感到满意,为 Toast 创造了另一个收入来源,最重要的是,让所有人都留在了 Toast 的生态系统中。
“基本上我们在餐饮领域看到的其他几家初创公司都只是 Toast 平台上的模块。我们认为长期来看(类似 Shopify)应用商店模式是可行的,这将与整合多个生态系统参与者一起增强 Toast 的护城河。” – BVP 备忘录
4. 扩展到客户所需的一切
此后他们的产品迭代速度持续加快,直至 2021 年以 200 亿美元估值上市。当时他们已提供(包括但不限于):薪资管理、劳动力管理、手持 POS 终端、营销自动化和贷款服务。
即便疫情来袭时他们以为要失去一切,仍接连推出了 Toast 配送服务、Toast 点餐支付和 Toast Go 2。正如风投们常说的那句:”持·续·迭·代·就·是·了”。
上市后,他们将推出以下产品:发票处理(会计)、国际业务(英国、爱尔兰、加拿大)、酒店、零售(餐饮)以及餐饮服务。

Toast 已成为餐饮界的微软,掌控着餐厅中最关键的工作流程,而这一切都始于最重要的环节:订单本身。
这让我们来到最后一步:盈利。
二、Toast 的现状
自 IPO 以来,Toast 一直在稳步推进:
-
门店数量增长:年复合增长率达31%
-
收入增长:36%复合年增长率
-
总支付额:年复合增长率33%
-
运营效率提升:毛利润年复合增长率20%
-
净利润:上季度5600万美元
目前,Toast 为美国约 52 万家中小型餐厅中的 25%提供支付处理服务。
他们的收入主要来自两个来源:80%来自支付(从每笔交易中抽取分成)和贷款业务,而20%来自软件订阅服务(分别占毛利润的60%和40%)。
查看他们随时间变化的指标请点击此处:
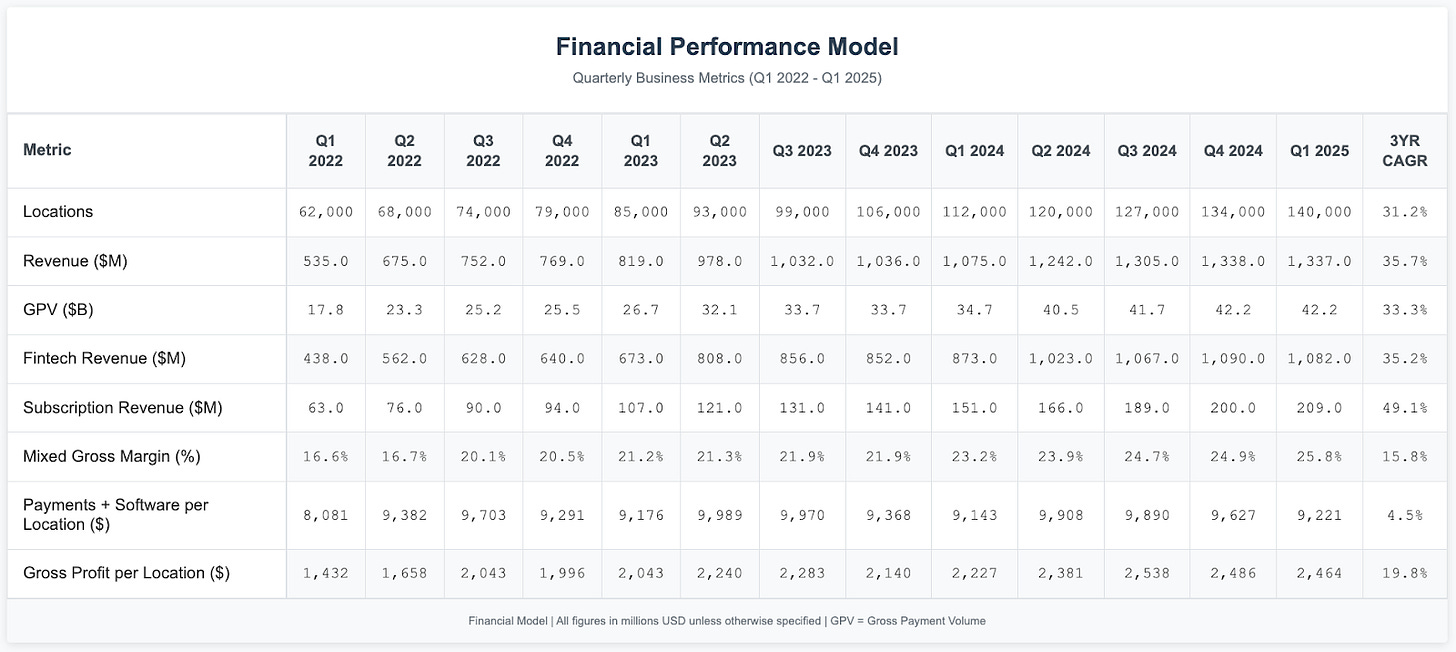
在已占据中小微企业市场四分之一份额的情况下,轻松取胜的阶段已经结束。当前的核心问题在于剩余增长空间有多大,这可以分解为三个维度:市场拓展、市场份额提升以及单店营收增长。
1. 市场扩张:增长空间还剩多少?
市场扩张将来自三个领域:
-
高端市场扩张
-
向其他垂直领域扩展
-
国际化扩张
高端市场扩张是最明确的机遇。Toast 已具备大部分企业级功能,差距主要体现在客户支持和服务水平上。近期与 Applebee’s 和 Topgolf 的合作证明了初步成效,但要想与 NCR 和 Oracle 这类根深蒂固的企业供应商竞争,需要采用不同的销售策略和更长的周期。
向餐饮业以外的垂直领域扩张虽有可能,但竞争将显著加剧。Toast 的核心优势始终在于深厚的餐饮行业专长。
国际扩张是最后的增长方向。截至 2024 年 5 月,Toast 已在海外拥有 2000 家活跃门店,初步取得成功,尤其是在工作流程与美国相似的市场(加拿大、英国和爱尔兰)。向这些市场之外扩张需要适应不同的支付系统、法规和运营实践。
管理层提出了年底前在这三个领域达到1万家门店的目标,这将是未来最重要的观察指标。若能实现这一目标,他们仍只触及了全球市场的冰山一角,具体可参阅这份方向准确的市场分析:

根据这些数据,仍有超过 130 亿美元的可触达年度经常性收入(ARR)市场空间,其中美国本土占 70 亿美元。这还不包括向更多地区和行业扩张的潜力。
2. 竞争格局:能否持续保持领先优势?
在所有细分领域中,Toast 是该领域增长最快的公司。从产品品质来看,他们凭借为餐厅提供最佳解决方案而取胜:功能最全面、设置最简便、用户体验最优异。不过,不同客户细分群体的需求存在差异。
在微型企业市场,Square 凭借简单性和成本优势表现出色。 商业解构栏目的威尔·施赖伯指出,年收入低于 5 万美元的客户往往选择 Square,因为他们不需要 Toast 的附加功能,且使用 Square 的初始成本不足 50 美元且无需月费。
根据同一访谈数据显示,超过 60%的 Square 商户年交易额在 12.5 万美元以下,而 Toast 商户平均年交易额超过 100 万美元。Toast 的月费为 70-160 美元,硬件成本略高,但由于支付处理费率更低(约低 30 个基点),当年收入达到约 4.3 万美元时就能实现成本效益。
在大型连锁店(15 家以上分店)领域,客户传统上会选择 Revel(Shift4 旗下,服务 20 万+客户)、Oracle 或 NCR 等企业级解决方案。但随着 Toast 功能扩展,这部分市场正变得更具可触达性。
此外,销售点系统及其配套软件存在较高的转换成本,Oracle 和 NCR 仍占据美国餐饮业最大市场份额。其他竞争者还包括 Fiserv 旗下的 Clover(今年目标收入 35 亿美元)和 Lightspeed(年收入 11 亿美元)。
这个市场既广阔又充满竞争。
查看竞争格局概览请点击此处:

3. 他们能否提升单店营收?
自上市以来,我们见证了其收入增速超过门店增速(单店年化经常性收入复合增长率达5.7%)。若追溯至2015年,其单店年化经常性收入的复合增长率更是达到10%。
因此,他们很可能继续提升这一数值,尽管增速将远低于门店数量和收入的增长水平。
最后,人工智能开辟了一条清晰的新扩张路径:客户服务、电话接听和得来速点餐系统都已成为可能,这些领域 Toast 公司均已提及。
总而言之,我认为 Toast 所进军市场具备充足的成长空间。但随着每进入一个新市场,其执行风险也会相应增加。历经十二年的市场验证,他们已赢得了投资者的信任票。
三、Toast 发展历程的启示
在思考 Toast 带来的关键经验与可复用的方法论时,我将其浓缩为三点核心要义(及一项实际应用):
1. Toast 为”从工作流到平台”的转型提供了完美范本
-
找出对特定客户群体最重要的数据(餐厅的订单、医疗领域的临床记录)。
-
掌控并自动化管理数据的工作流程(如餐厅的销售点系统、医疗领域的 AI 记录员)
-
利用这些新数据,解决所有先前无法解决的最紧迫问题
-
构建一个供他人开发的平台,以巩固你作为工作流程核心力量的地位
-
逐步扩展以掌控该平台的更多领域
2. 复杂性即护城河
Toast 之所以成功,是因为餐饮业堪称我能想到的最棘手的客户群体(再次声明,绝无冒犯之意)。这个行业流程复杂、利润微薄、年消费额低。
而正是这种困难性使得项目执行充满挑战,也限制了入局竞争者的数量。谁愿意既开发硬件软件,又要承担向10万家(!)门店推销的市场开拓重任?
最终,迎难而上的那家公司成为了市值250亿美元的行业巨头。
与此同时,餐厅行业的频繁更迭持续催生新客户市场,这对新兴企业而言堪称完美。
这让我想起史蒂夫·施瓦茨曼(黑石集团联合创始人)的名言:“问题越棘手,竞争者就越少,能解决问题的人获得的回报也就越丰厚。”
3. Toast 的存在本身就阻断了下一个 Toast 诞生的可能。
Toast 的战略堪称绝妙,但这套打法已在餐饮行业施展殆尽。不可能再出现第二个 Toast,因为 Toast 已经存在。他们还受益于原有记录系统薄弱或缺失的竞争环境——竞争对手越弱,市场机遇就越大。
4. 当前 AI 发展机遇
请允许我最后引用查理·芒格的一句话(来自《创始人》播客,非直译):“只要你真正保持专注,就能发现平行行业中的机遇。”
AI 正开启工作流自动化的新时代,其中许多工作流掌握着客户群体最核心的数据(销售领域的客户会议记录、医疗行业的临床笔记、法律行业的文书档案,以及大量”代理服务场景”数据)。
这些企业向记录系统领域扩张的路径非常清晰:利用过去难以获取的新型数据,借助这些新发现的数据实现最棘手的客户工作流自动化,以平台模式进行扩展,逐步构建起完整的记录系统。
虽然 Toast 花费了时间(5 年多才扩展为一个平台),AI 公司也需要时间,但这是我看到的打造”下一个 Toast”最清晰的路径。
Toast 的成功策略+细分行业的复杂问题+AI 自动化工作流的组合,为打造价值数十亿美元的垂直软件公司创造了新机遇。这种机遇足以让马克·伦纳德(以及他旗下众多超细分垂直软件公司)感到兴奋!
一如既往,感谢阅读!
免责声明第二条:本文所含信息不构成投资建议,亦不应被视为投资建议。投资者在投资本文讨论的任何证券前应自行做好尽职调查。虽然我力求信息准确,但无法保证其准确性或可靠性。本文基于个人观点,应仅作此理解,而非事实陈述。本网站发布或链接的博文及其他内容,以及在社交媒体和其他平台发布的观点仅代表我个人立场,不代表 Felicis Ventures Management Company, LLC 的观点。