
本文信息来源:digitalnative
构建方向图谱 + 审视产品设计与商业模式变革
消费级 AI 的机遇
当前早期投资领域有许多”热门”赛道:垂直 AI、深科技、国防科技。但正如我们在去年秋季的 《保持冷静:风险投资中的追热点与逆向思维》 中所论述的,热门领域往往并非最佳投资时机。当一个领域开始炙手可热时,通常已经错过最佳入场时机:
-
2014 年,”共享经济”风靡一时。但那年诞生的最具价值公司是谁?Notion。几年后当”未来办公”概念流行时,这个赛道的主要玩家大多已进入成长期。
-
2015 年,自动驾驶汽车成为投资热点。但当年成立的明星企业 Scale 却是家”卖铲子”的 AI 公司, 远远领先于后来的 AI 浪潮。
-
2016 年,DTC 品牌遍地开花。然而那年估值最高的初创企业 Anduril,如今已成为当红国防科技领域的标杆企业。
早期风险投资成功的关键在于逆向思维;当人们蜂拥而至时,你或许应该另辟蹊径。这正是当前消费领域值得投入的重要原因之一。
当然,多元化布局是明智之举:Daybreak 投资组合中就有大量 B2B 项目(我们约 50%投向消费领域,50%投向企业服务)。但任何优秀的风险投资机构都应积极布局消费领域——这里孕育着最丰厚的回报,而创投行业本就是为颠覆者而生的。
在消费复兴时代一文中,我们分析过数据:Carta 显示 2023 年种子轮融资中仅有 7.1%流向消费类初创企业,不足 2019 年占比(14.3%)的一半。然而历史上最具价值的科技公司都始于消费领域:苹果、亚马逊、谷歌、Meta。更耐人寻味的是,我们距离那些轰动市场的 IPO 才过去没几年:DoorDash(920 亿美元市值)、优步(1820 亿美元)、爱彼迎(860 亿美元)、Roblox(650 亿美元)、Coinbase(650 亿美元)、Robinhood(660 亿美元)。
这些公司的规模都与过去十年最大规模的企业 IPO Snowflake(690 亿美元)相当甚至更大。若在近期五家消费类公司 IPO 的种子轮各投资 100 万美元,收益将如下:

虽然存在诸多细节差异,但核心结论显而易见:消费类企业的胜利果实极其丰厚 。Forerunner 分析了 2010 年以来完成 B 轮融资的 12,000 余家风投支持初创企业,将其划分为消费类和企业级两类。研究发现,完成 B 轮融资的消费类公司上市概率更高。在已上市的消费类公司中,18.8%以超过 100 亿美元的估值 IPO,这一比例近乎是企业级公司 9.6%的两倍。

关于 Forerunner:Daybreak 将与红杉资本、Greylock、Thrive、Footwork 及 Union Square Ventures 等合作机构,于下周在旧金山联合举办活动。
这场名为”人类在循环”的活动聚焦消费级 AI 领域;如果你下周会来旧金山,请点击此处注册,期待在现场与你相遇。

无论如何——峰会结束后我会撰写专题文章,解析现场演示、炉边谈话和参展企业。但本周我想先探讨 AI 将颠覆消费领域的哪些方面,再分析产品设计和商业模式正在如何演变:
-
消费者支出图谱
-
产品设计创新
-
商业模式创新
让我们深入探讨。
消费者支出图谱
这是一张消费者支出图表。它犯了严重的 Y 轴刻度错误——居然从 11,000 开始?拜托!——不过仍然具有参考价值。在 2020 年疫情导致下滑后,支出开始反弹,过去几年持续稳步上升。这里的 Y 轴单位是十亿,意味着图表末端显示的美国消费者支出约为 14.5 万亿美元。
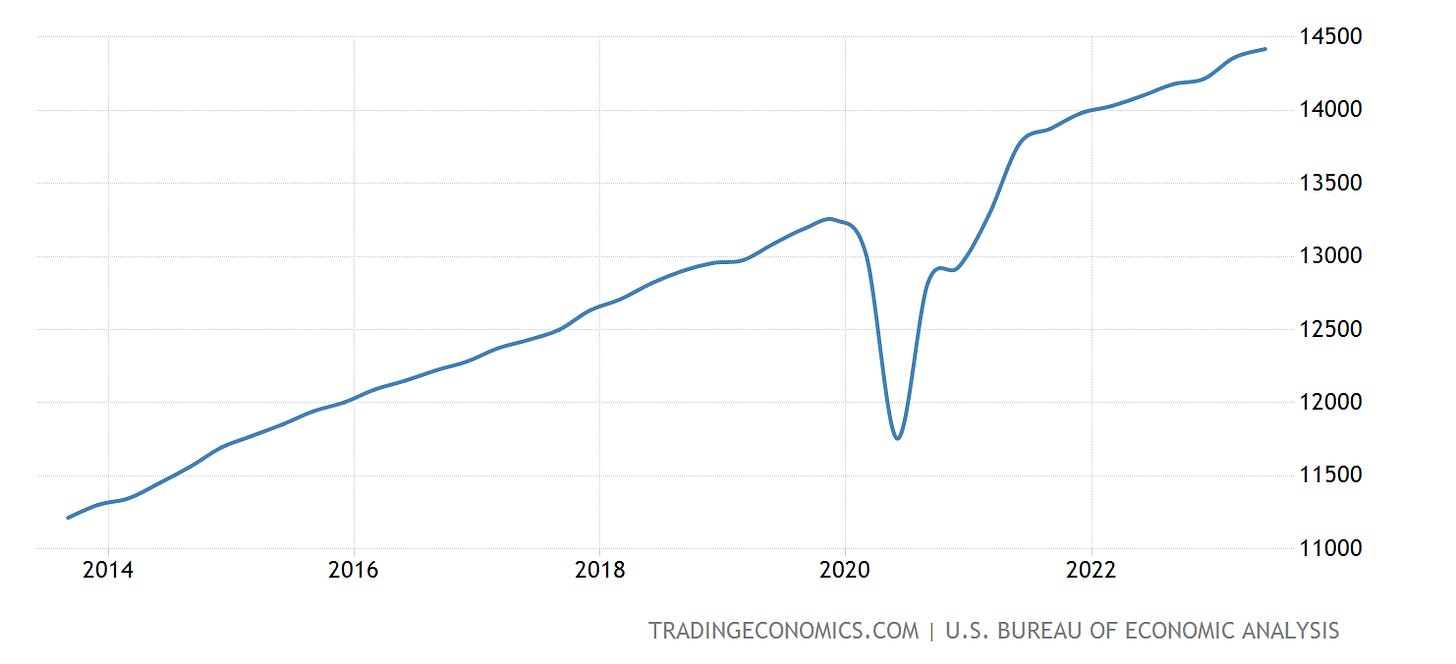
当我思考哪些领域适合被人工智能颠覆时,首先想到的是消费者支出的大类。让我们简要探讨几个方面。
购物
上个月的代理式商务探讨了购物领域正在发生的变化:正如过去 20 年是电子商务渗透零售业的历程,未来 20 年将是智能代理渗透零售业的时代。

在基础设施层面,这意味着需要帮助代理与品牌商和零售商进行沟通的企业。
面向消费者的一侧,我们将看到利用 LLMs 实现对话式商务的平台。人人都能拥有私人造型师。Stitch Fix 曾通过将人类造型师与数据科学结合而成功上市。如今有了更强大的技术支撑——LLMs 能够解析海量商品目录并提供个性化推荐,这正是”为何是现在”的最佳答案。</span>

这是一个价值千亿美元以上的构想;人们将在何处开启那些充满偶然与好奇心的购物之旅?我们看到 Daydream 已获得 5000 万美元种子轮融资 ,而 Alta Daily 本周也公开宣布完成融资 。在 Daybreak,我们有一家正在此领域布局的公司仍处于隐秘模式。
旅行
互联网热潮催生了在线旅行社(OTA),如 Booking.com 和 Expedia。这些公司规模庞大,但使用体验却像穿越回 2005 年。为什么我们还在用 OTA 预订行程?

人工智能带来了颠覆性的巨大机遇。谈到旅行,我认为有两个关键环节:
-
行程规划——这是创意阶段,需要构思和畅想你的旅程。
-
预订——这是更具功能性的阶段。
对于初创企业,我更关注后者。行程规划阶段较为复杂,我认为消费者会将 ChatGPT、TikTok 和网红推荐行程组合使用。但在预订环节,”待完成的任务”要明确得多:赶紧给我订好那张该死的机票。
我在 AI+旅行领域最欣赏的公司之一是 Miso,它专注于预订服务。Miso 就像一位白手套私人助理,帮你处理从”帮我换到靠窗座位”到”给我换一家酒店”等各种需求。每个人都能获得管理旅程的 AI 助手。


这就是未来:我们将不再需要费力浏览 OTA 上铺天盖地的链接和弹窗广告来预订旅行。会有智能代理替我们完成这一切。
孩子们
我们过去曾撰文介绍过像 Curio 这样的公司,它们将 AI 伴侣嵌入玩具中。这类初创企业已有数家,很可能孕育出大生意:我通常不看好 AI 硬件(认为智能手机才是 AI 设备,至少短期内如此),但儿童玩具是个例外。家长不希望孩子沉迷屏幕,而玩具天然适合承载 AI 陪伴功能。

本周,OpenAI 宣布与美泰公司达成合作 。美泰旗下产品涵盖芭比娃娃、风火轮玩具车到美国女孩玩偶等全线产品。
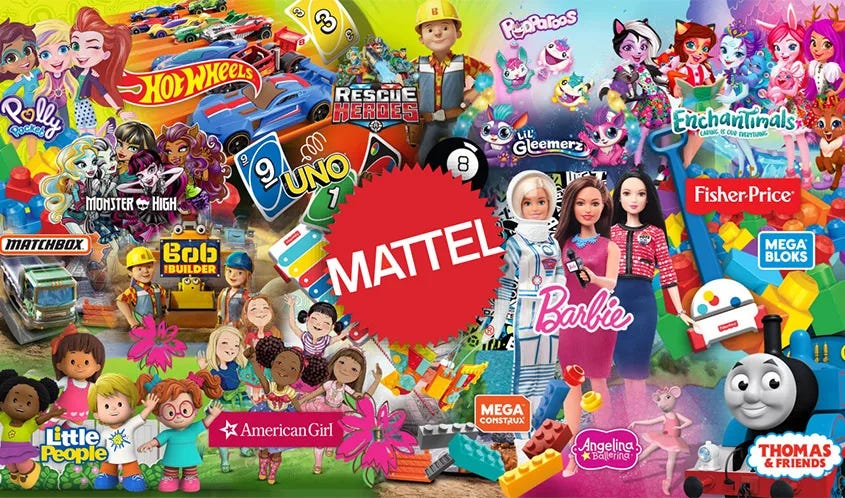
这是 OpenAI 首次与玩具制造商合作,你可以想象最终会达成的知识产权协议。可能用不了多久,你的孩子就能和芭比娃娃进行完整的对话了。
陪伴
上个月在 《AI 朋友其实是件好事》 一文中,AI 陪伴成为焦点话题。一些陪伴公司专注于儿童市场,这自然延续了我们刚才讨论的内容。但更多陪伴公司的服务范围更广,在成年人群体中也颇受欢迎。
两个例子:
托兰 (由 Portola 公司开发)为你提供”外星朋友”聊天对象,已受到各年龄段用户喜爱。目前它在 App Store 图形与设计类应用中排名第一。

Finch 则将自我关怀游戏化:

你可以创建专属的自我关怀宠物(我把我的小鸟命名为”棒棒糖”),它会提醒你喝水、做呼吸练习等。目前 Finch 在 App Store 健康健身类排名第 10。

健康
我们将看到面向横向医疗保健的消费级 AI 公司,以及医疗保健领域内特定垂直细分市场的 AI 企业。
Daybreak 投资组合中有一家隐秘公司正致力于前者——利用个人数据实现个性化医疗。这正是像 Function 和 Superpower 这类诊断公司的终极愿景,他们目前的产品正用于收集数据以实现健康个性化。

在垂直领域,我们将看到面向特定行业的消费级公司不断涌现。Daybreak 投资组合中增长最快的公司之一是 Honeydew,这家提供在线皮肤科诊疗服务的公司去年业务规模扩张了 7 倍以上,近几个月增速还在持续加快。人工智能在 Honeydew 的发展蓝图中占据重要地位:当 AI 能快速评估多种皮肤问题并提供基础诊疗建议时,人们何必还要苦苦等待皮肤科预约呢?
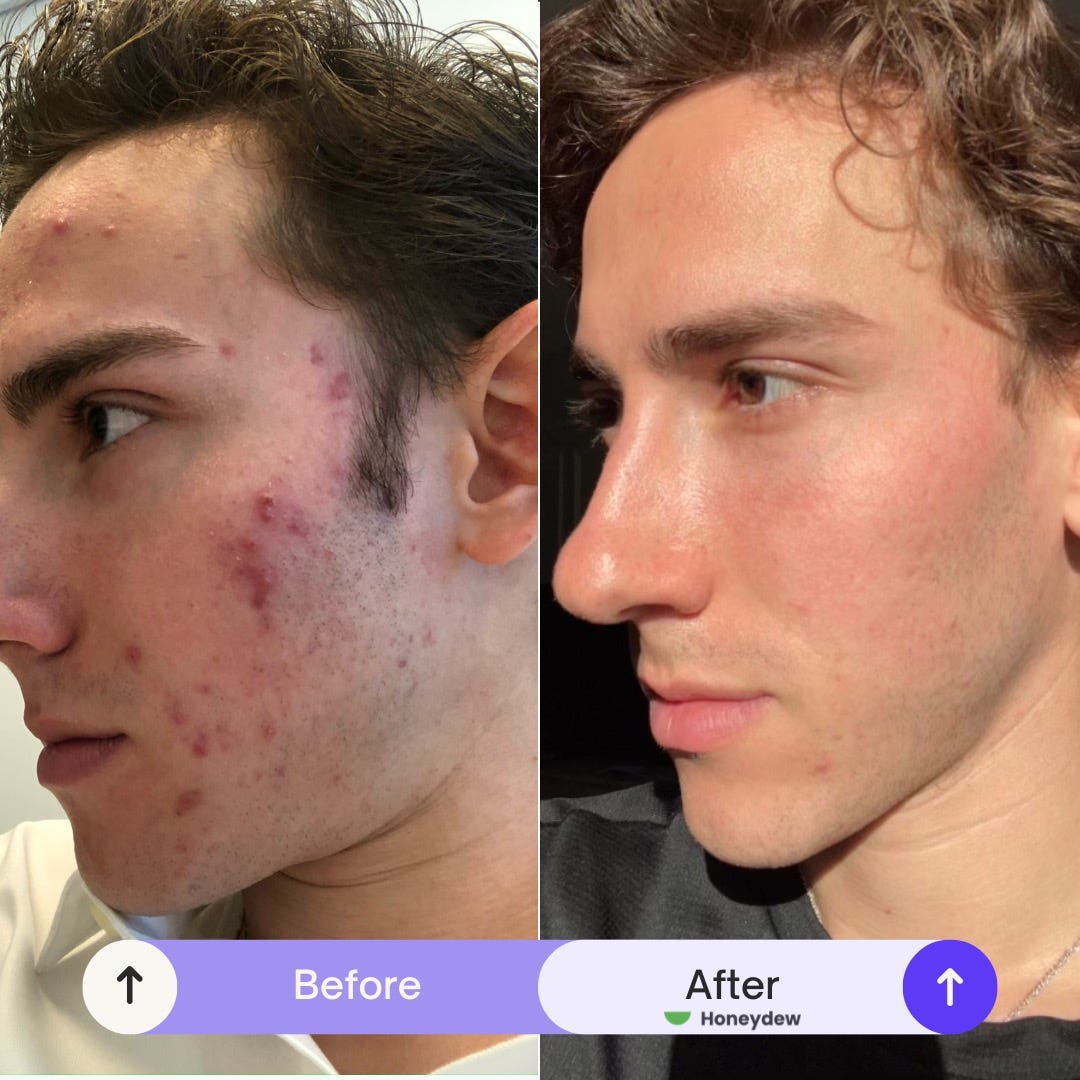
顺带一提,Honeydew 正在招聘医疗服务运营负责人(职位描述点击此处 )及其首位产品负责人(职位描述点击此处 ),欢迎有志之士加入。虽然我有偏爱之嫌,但你很难找到比这发展更快、影响力更大的公司了😊🍈
放眼全局,我预计人工智能将渗透到医疗保健的每个角落。如今消费者追求更便捷、更经济、更个性化的治疗方案。科技创新正与这种消费预期的转变激烈碰撞,必将催生出行业巨头。
学习领域
与旅行类似,我将学习分为两大类:
-
兴趣导向型学习(例如:我想了解罗马帝国历史)
-
功能性学习(例如:我需要在考试前背下元素周期表)
这两类都可能催生大型消费级 AI 企业。我目睹更多公司涌入后者领域,但认为前者同样充满机遇。
金融科技
在资金与 AI 的交汇领域我未见太多创新,并非缺乏关注。当前正见证消费金融科技产品的复兴:Monarch 与 Origin 等平台都发展迅猛,并受益于 Mint 的关停。我认为这个交叉领域存在多个重大商业机遇。

住房
住房是消费者支出的最大类别。我在这方面也见得不多,但感觉它已具备颠覆的条件。有几家公司正在解决住房的某些环节——比如抵押贷款或家政服务预订。但很可能出现一家价值100亿美元以上的人工智能公司,它能端到端地管理”家居生活”体验:从支付租金,到按时缴纳水电费,再到处理日常家务管理事务。
产品设计创新
迄今为止在消费级 AI 领域,聊天一直是主导性的交互方式。但我很欣赏 Speedinvest 的一篇文章 ,它对聊天是否是正确的交互方式提出了质疑。我也一直在思考这个问题。
我们可能会因为 ChatGPT 基于聊天形式,就认为其他所有消费级 AI 产品都应效仿。但这种思路是错误的。Speedinvest 举了个例子:
聊天(或语音)是与技术互动最糟糕的界面, 除了一些例外情况 。我稍后会谈到这些例外,但首先让我解释原因。想象以下场景:
你走进一家餐厅,在桌边坐下。几分钟后,服务员走过来,你们进行了如下对话:
服务员:”您想点些什么?”
你:……(一时语塞)
你:”能给我看看菜单吗?”
这里的核心在于,空白聊天框会让人产生畏惧感,带来较高的认知负担。这与早期计算机需要输入特定指令的情况颇为相似。直到图形用户界面(GUI)出现后,用户才获得了更直观的交互方式——系统会通过引导帮助用户找到正确路径。
Speedinvest 的观点很正确:对于多数消费级 AI 产品而言,聊天并非最佳交互方式。《消费心理学如何影响 AI 产品设计》 一文中我们讨论过选择悖论:过多的选择反而会让消费者陷入决策瘫痪。类似 ChatGPT 的空白聊天界面之所以有效,是因为它替代了人们熟悉的谷歌搜索,但在专业场景中可能并不适用。

以基于好奇心的 AI 学习为例,我们可能会觉得聊天机器人令人望而生畏:要学的东西太多了, 该如何选择呢? 我们可能需要一些方向性的引导,比如基于热门话题(”了解墨西哥湾的历史”)或个性化内容(”关于西村你不知道的五件事”)。
商业模式创新
长期以来,消费级和企业级产品采用不同的衡量标准。消费级产品只关注用户增长和参与度(产品使用时长),变现问题可以往后放。而企业级产品则始终围绕收入、收入、收入。
如今,消费级和企业级产品都开始采用 ARR(年度经常性收入)指标。突然间,人们真的开始为新兴的消费级产品付费了。
在 《为 AI 工具而来,为 AI 网络而留》 一文中,我提到朋友用 PopDaddy 制作的 AI 视频。他告诉我制作一段 30 秒的 AI 音乐视频成本可能超过 200 美元(!),这是因为许多 AI 创意工具都采用按使用量计费模式。
ChatGPT 自然采用了订阅制商业模式,目前拥有 1000 万付费用户。前文提及的 Miso 同样采用消费者订阅模式。Finch 和 Tolan 虽仍属早期初创公司,但据报道其年度经常性收入(ARR)均已突破 1000 万美元。Tolan 最初并未着力变现,但发现运营成本攀升过快。根据 RevenueCat 的博客文章所述:
软启动仅两周后,高昂的运营成本就迫使 Tolan 团队设置了付费墙,这反而助力了产品定位。”由于代币成本过高被迫提前变现,实际上对我们的增长和产品开发都大有裨益,”Ajay 表示,”拥有付费用户后,我们能清晰看到哪些客户选择续费第二个月(或放弃)、第四个月或第六个月…这比用户免费试用 12 天后流失的数据信号明确得多。”
这在消费级 AI 领域实属常态(成本仍居高不下),而我认为这是好事:尽早验证用户付费意愿至关重要。
付费墙正变得越来越普遍,操作也简单得离谱。(Helium,上周在 《软件个性化》 中提到的 Daybreak 旗下公司,就是这一领域的基建工具,帮助应用自动化搭建付费墙。)我朋友 Sasha 发了条精彩推文谈论付费墙的兴起趋势。他认为,应用最初都是免费的。如果需要付费,就得花钱解锁整个应用(比如 iBeer 售价 2.99 美元)。经典模式。

随后,应用转向了免费增值模式。想想多邻国、Strava、Calm 等应用。如今,我们面临着激进的付费墙,而萨沙指出了几个原因:
-
“获客方式已从自然增长转向付费购买。用户获取成本变得极其高昂,尤其在苹果隐私政策(ATT)实施后,开发者必须尽快收回获客成本(CAC)。”
-
Apple Pay 显著降低了支付阻力:现在付款无需再掏出实体卡片。
-
人工智能既提高了服务消费者的成本,也增强了用户尝试新体验的意愿。
-
风投机构已大规模撤出订阅制消费领域,因此应用开发商更迫切需要快速实现盈利。
不知道你怎么想,但我最近确实更频繁地使用 Apple Pay 了——而且更愿意为优质产品付费。这是早期消费领域的重大转变:盈利模式正在回归,这让产品能够更高效地成长,减少对外部资金的依赖。