
本文信息来源:equal
正在改变美国物流行业的 AI 创新者
全球物流业是一个 10 万亿美元的产业 ,与我们消费的一切息息相关,但其中大部分仍运行在分散且互不关联的遗留系统上。这个让商品从生产者流向消费者、支撑全球经济的运输基础设施,早已到了需要变革的时刻。
数十年来,这个复杂领域的创新主要集中在数据、可视化和中间件方面。如今,新一代原生 AI 初创企业正在从头重构整个价值链。人工智能正开始改变实体商品的采购、存储、运输路线规划和交付方式。
在 Equal,我们自成立之初就一直投资于为物流、零售和供应链开发专用技术的公司。我们对原生 AI 平台为该领域带来的机遇感到无比兴奋,这些平台能为 SaaS 1.0 时代未能充分解决的领域带来实质性的运营杠杆效应。
在通胀加剧、地缘政治不确定性、利润压力以及需求波动的背景下,我们听到许多供应链运营商表示,他们正在寻找能真正显著改善成本、利润和/或运营效率的解决方案。
为了梳理该行业最新一批初创企业,我们绘制了2020年后成立的、将人工智能应用于物流技术栈并推动行业变革的公司版图。
物流 AI 市场全景图
为了解创新发生的领域,我们梳理了当前利用人工智能重塑供应链的初创企业格局。鉴于物流业的互联特性,许多解决方案最初以经纪商为目标客户,随后迅速向承运商、托运方或其他行业参与者扩展。这种相互依存关系意味着,按照物流流程的各个环节(从商品生产、运输、仓储到最终交付给终端客户)来绘制市场版图是合理的。
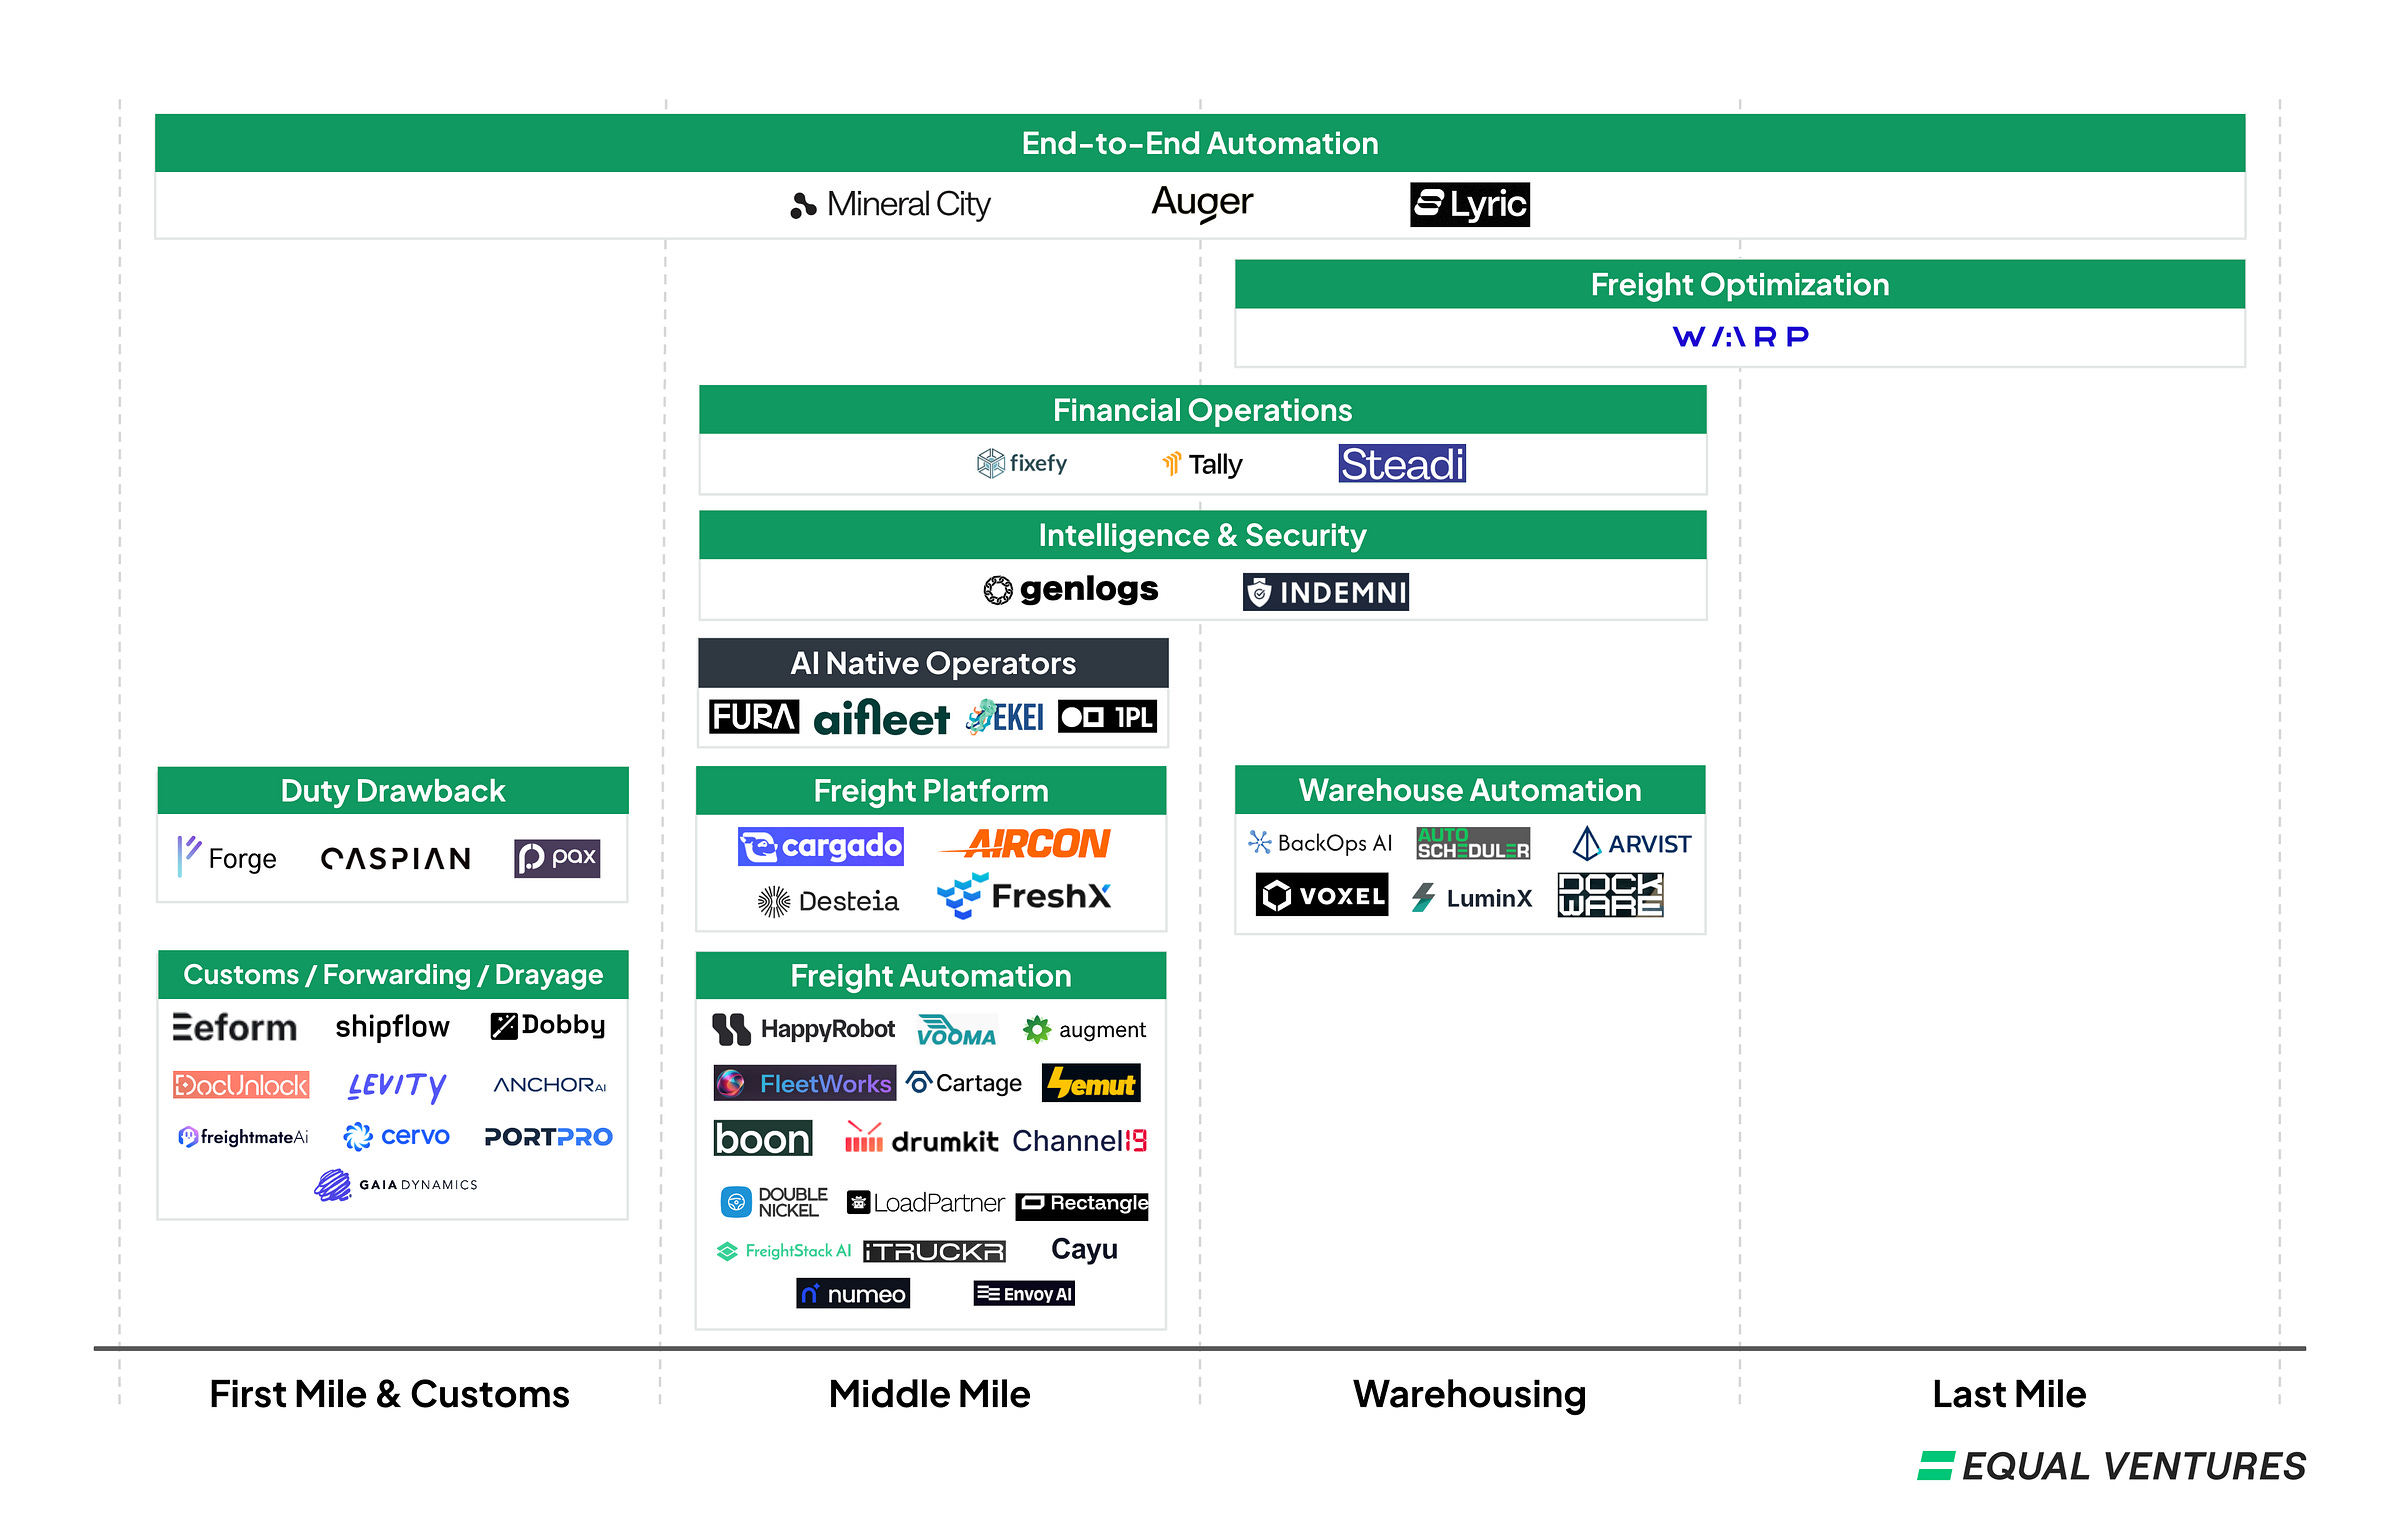
- 首程运输与海关: 我们正见证一批新兴企业的崛起,包括为货运代理(Shipflow、Dobby)、报关行(DocUnlock)以及短驳运输(PortPro)提供工作流自动化的公司。其中关税退税领域创新尤为密集,涌现了众多参与者如 Caspian、Pax 和 Forge。
- 中段运输: 由于初创企业试图颠覆价值 1 万亿美元的美国卡车运输市场 ,这一领域吸引了大量进入者。多家在该领域创新的公司依靠自动化呼叫(采用语音 AI)或自动化邮件工作流等初始楔形功能站稳脚跟,旨在逐步扩展为更全面的 AI 驱动工作流体系(HappyRobot、Vooma、Boon、FleetWorks)。另一些企业则选择聚焦于具有相似结构的公司子集的痛点:Cargado 致力于释放跨境物流运力,而 Augment 则充当中型市场和企业的 AI 协作队友。
我们在此观察到的另一类新兴模式是 AI 原生运营商——这类企业通过自主运用 AI 工具,以更优质、更快速或更经济的相似服务挑战行业巨头。Fura 作为数字货运经纪平台运作;aifleet 则是全栈式 AI 驱动的承运商;而 Ekei 通过订单抓取、自动载重计算和实时报价实现货运预订自动化。 - 仓储领域: 在与该领域客户交流中,我们多次听到他们渴望获得超越仓库管理系统(WMS)的 AI 解决方案,用以实时协调码头作业、人力调度和库存管理的任务序列与流程优化。该领域的创新者正通过作业协同和轻人力吞吐方案赢得市场,例如 Tally(收益管理)、AutoScheduler(仓库作业协同)、Arvist(自动化质检与合规审查)以及 Voxel(自动化职场安全监控)。
- 跨供应链: 部分新进入者从一开始就瞄准了供应链的多个环节,将工作流程端到端串联或集中后台运营。我们看到广泛的”控制塔”层级和共享的 AI 驱动后台,统一调度、优化、安全和财务运营。提供端到端解决方案的公司包括 Lyric(物流建模与规划统一平台)、Auger(自动化库存管理)和 Mineral City(自动化产品安全与验证)。
尽管 AI 在该领域的应用仍处于初期阶段,但随着行业运营商寻求转型自身运营,我们看到许多早期进入者正蓄势待发。随着基础模型的持续改进,我们相信新兴企业将迎来巨大机遇,既能抢占市场份额,又能重新定义全球货物流动方式、决策制定流程和运营扩展模式。