
本文信息来源:cloudedjudgement
工作流引擎正成为新时代的数据库
每次重大的平台转型都会催生出一个不可或缺的新基础设施层。当前这波 AI 浪潮中确实正在构建许多新的基础设施层!但本文我想聚焦其中一个——工作流引擎。
在 SaaS 建设浪潮中,关系型数据库是关键的基础设施层。若没有可靠、一致的状态存储方案,就无法构建 Salesforce 或 Workday 这样的系统。数据库是隐形基石,大多数用户虽从未察觉,却是应用程序运行的关键所在。它们构成了”记录系统”类应用的核心支柱。
AI 应用正经历自身的成熟阶段,其基础设施的关键支撑要素开始显现。AI 智能体(或许所有 AI 应用终将演变的更广泛类别)的核心挑战,不仅在于模型性能,更在于执行层面。模型天生具有概率性和无状态特性。它们能生成输出,但这些输出往往需要被串联、重试、编排或与其他系统连接。换言之:它们需要持久化的工作流。所谓持久化工作流,是指能够经受故障、暂停和重试,同时精确记录中断位置的处理流程。正是这个执行层确保你的 AI 应用不仅能运行一次,更能持续可靠地运转直至任务完成。
想象一个负责销售推广的 AI 代理。它需要:(1)从 CRM 系统提取数据,(2)通过调研和其他第三方数据补充信息,(3)生成邮件,(4)遵守每位用户的频率限制,(5)等待回复,(6)若出现异常则转交人工处理。整个过程必须确保端到端完成,或达到”已完成或已失败”的终态。当 AI 代理供应商为终端客户运行数千个代理时,如何避免某个客户耗尽全部资源的”吵闹邻居”问题?这些都是真实存在的新挑战!单次 API 调用无法解决——这是需要持久化、重试机制、并发控制和可观测性的分布式工作流。再比如客户支持机器人需要从五个后端系统调取记录,解决问题,失败时升级处理,若客户重新开单则再次循环。这些都不是无状态调用,而是需要执行层来保障故障恢复和任务交接的活态流程。
目前,大多数团队正通过队列、定时任务、状态机、数据库和大量胶水代码拼凑出解决方案。小规模时尚能运转,但很快就会变得脆弱。你能感受到这里正在经历”重建数据库”的历史时刻。正如没人再愿意自研数据库一样,未来也没人会想自建持久化执行引擎。这将固化为独立的基础设施类别。
与数据库的相似之处令人震惊:
- 数据库存储状态。 工作流引擎存储进度 。
- 数据库确保持久性。 工作流引擎确保执行持久性 。
- 数据库规范了数据访问方式。 工作流引擎将规范业务流程编排。
正如关系型数据库从”开发者工具”成长为支撑 SaaS 行业的庞大市场,持久化执行平台也将成为 AI 原生应用的无形支柱。每个成熟的智能体或多步骤工作流都将构建其上。
这里还有一个更重要的观点:软件基础设施的历史就是一部抽象化的历史。开发者过去需要自己编写认证系统、任务调度器和计费模块。随着时间的推移,这些功能逐渐固化为特定领域和公司——比如 Auth0、Stripe 和 Twilio。持久化执行似乎正沿着相同的轨迹发展,只不过它不再是锦上添花的模块,而是关乎存续的关键。没有它,你的 AI 产品就无法保证可靠性。而可靠性正是炫酷演示与值得信赖的商业产品之间的分水岭。这(在我看来)对下一阶段的 AI 智能体(即 AI 应用)至关重要。我们需要基础设施来帮助这些 AI 应用从原型走向生产环境——从面向 1%用户的小规模 A/B 测试,到 100%全面部署。当我观察那些低代码开发平台(如 Replit、Lovable、Bolt 等)时,我认为真正能让它们更上一层楼的是在后端为用户提供持久化基础设施,从而将脆弱的低代码应用转变为可靠的生产级应用。
我们仍处于这场变革的早期阶段。Inngest、Temporal、Trigger 等少数玩家正在这个领域布局,各自有不同的权衡取舍。有些侧重企业级重型方案,有些则聚焦无服务器架构和开发者体验。但需求是毋庸置疑的!
五年后,我认为我们会像今天谈论关系型数据库那样讨论工作流引擎:不够炫酷,终端用户看不见,但绝对不可或缺。正是这个隐藏层让其他一切成为可能。
这个宏观主题正是我近来不断思考的。如果你正在创办的公司致力于为 AI 智能体世界打造新型基础设施,我很乐意与你交流!
发布后编辑: 我并非暗示工作流引擎将在 AI 领域取代数据库。数据库始终是且永远会是基础架构。关键在于数据库早在 SaaS 出现前就已存在,但 SaaS 使其重要性呈指数级增长。工作流引擎同样历史悠久,我认为 AI 代理将发挥类似作用,加速其重要性提升。正如 SaaS 推动了数据库发展,AI 也将推动工作流引擎的演进。
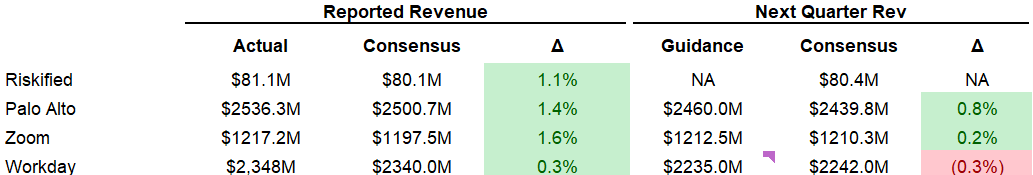
季度财报摘要
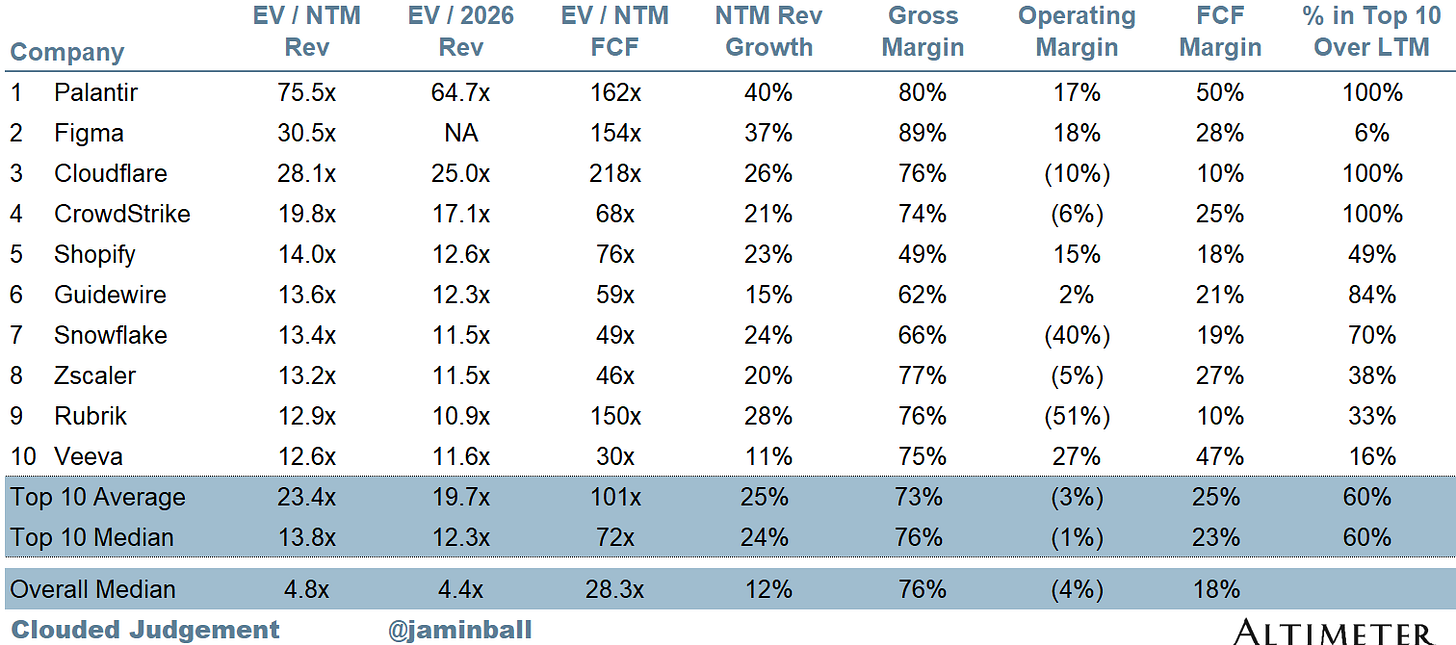
前10名企业价值/未来12个月收入倍数
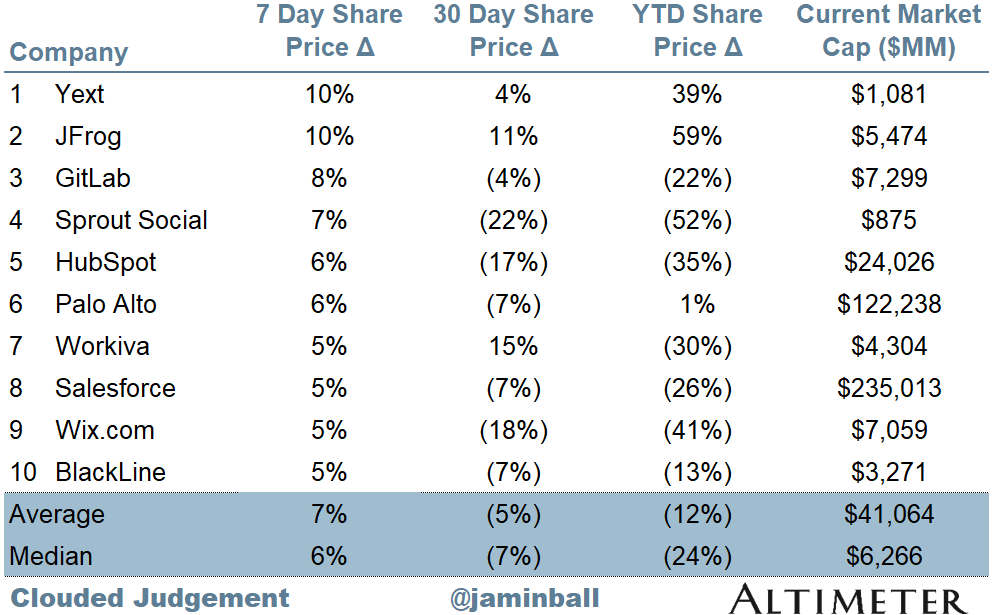
前10名周股价波动幅度
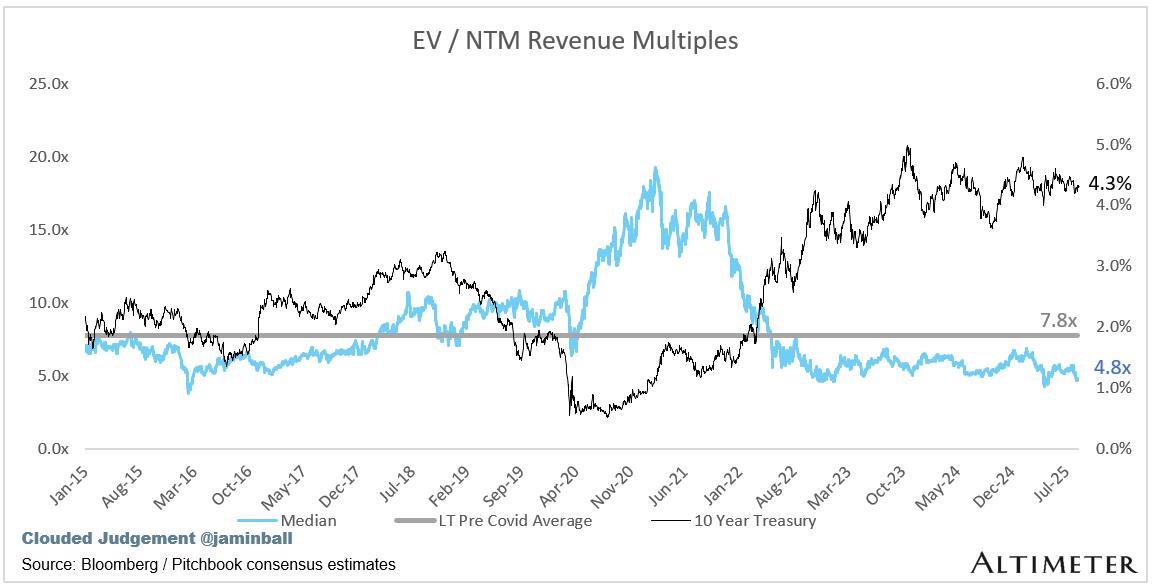
估值倍数更新
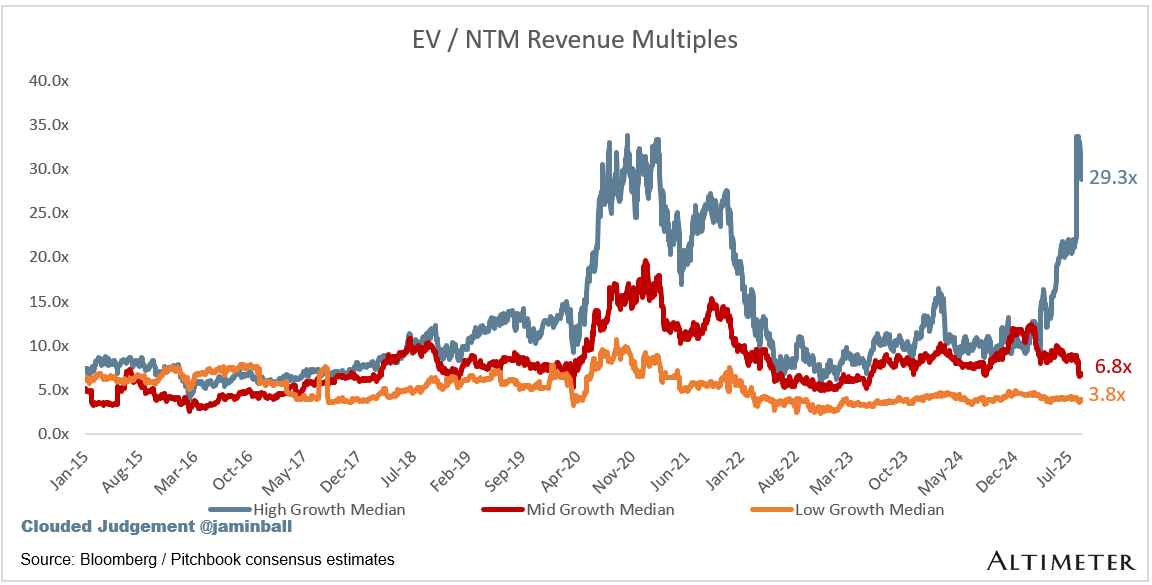
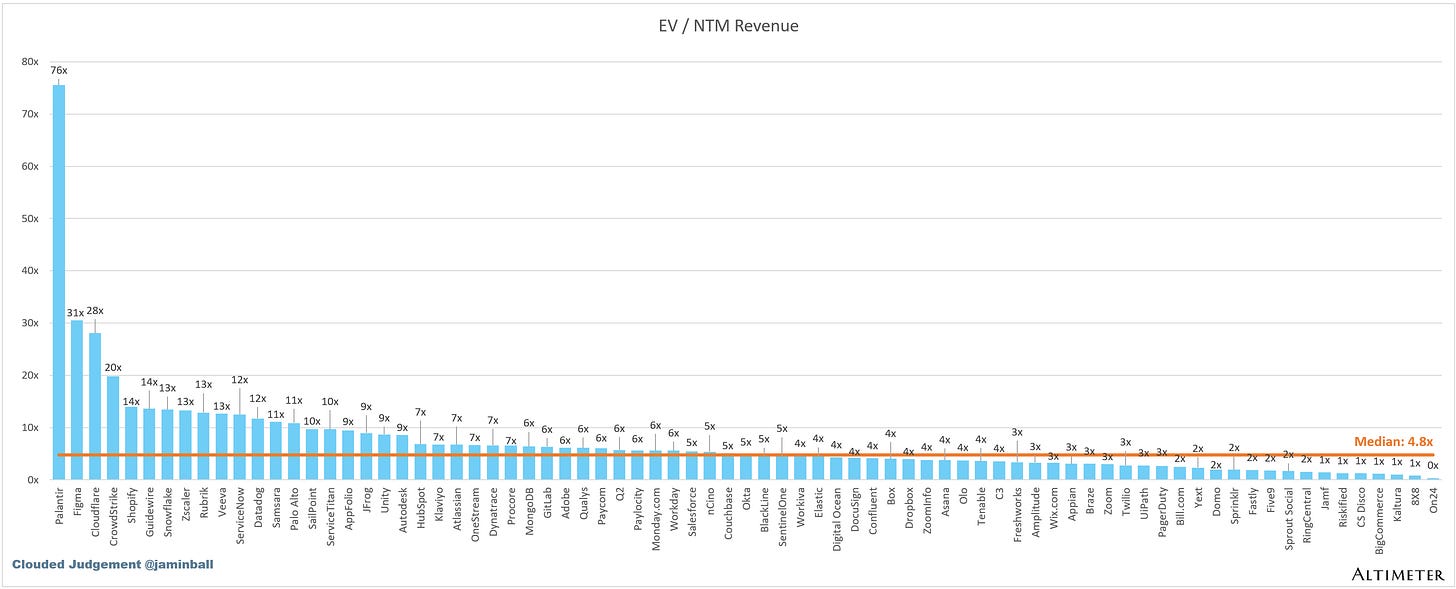
SaaS 企业通常以其收入倍数为估值基础——多数情况下采用未来 12 个月的预期收入。收入倍数是一种简化的估值框架。鉴于大多数软件公司尚未盈利或未产生显著自由现金流,这是整个行业唯一可比的指标。即便采用现金流折现法,也充斥着长期假设。SaaS 的商业模式承诺早期增长将带来成熟期的盈利。下文所示倍数通过企业价值(市值+债务-现金)除以未来 12 个月收入计算得出。
整体统计数据:
- 整体中位数:4.8倍
- 前五名中位数:28.1倍
- 十年期:4.3%

按增长区间划分。在以下区间中,我将高增长定义为预期未来12个月增长率>25%,中增长为15%-25%,低增长为<15%
- 高增长企业中位数:29.3倍
- 中增长企业中位数:6.8倍
- 低增长企业中位数:3.8倍
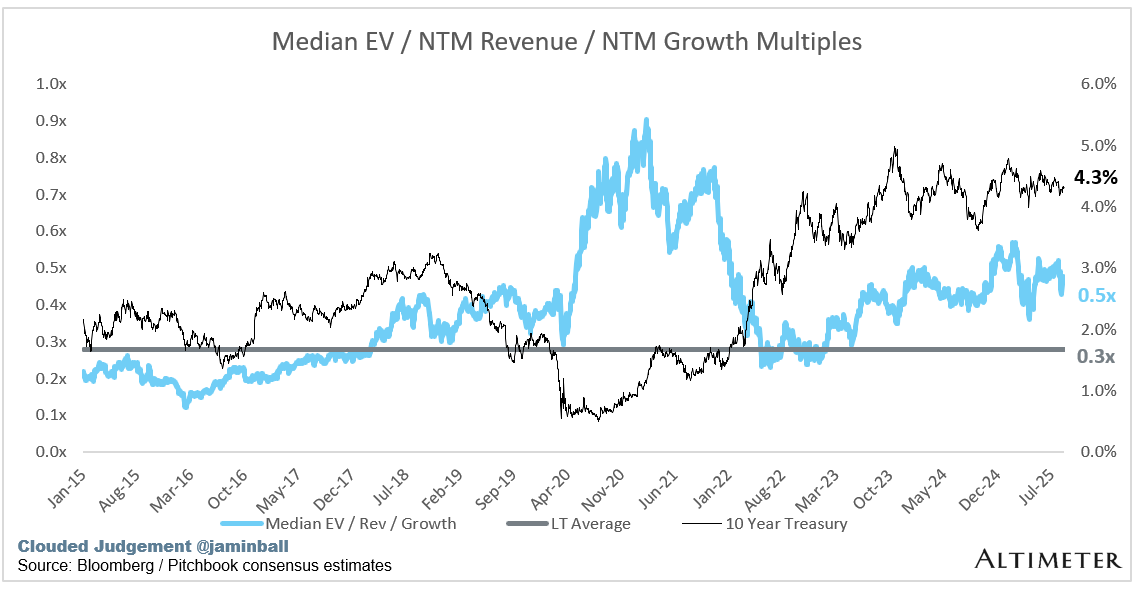
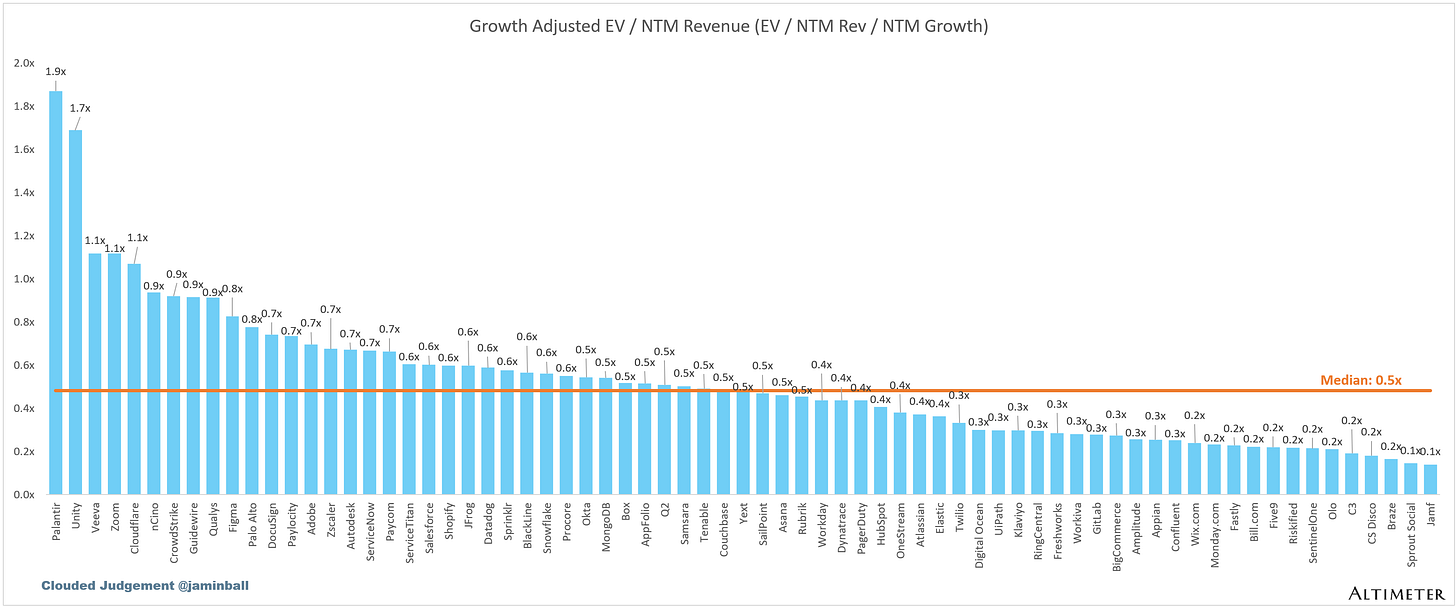
企业价值 / 未来12个月营收 / 未来12个月增长率
下图展示了企业价值/未来12个月营收倍数除以未来12个月共识增长预期的比值。例如,某公司以20倍未来12个月营收倍数交易,且预计增长100%,则其交易比值为0.2倍。该图表旨在显示各股票相对于其增长预期的相对便宜/昂贵程度。
企业价值/未来12个月自由现金流
该折线图展示了所有自由现金流倍数>0倍且<100倍公司的中位数。我创建这个子集是为了展示那些将自由现金流作为相关估值指标的公司。
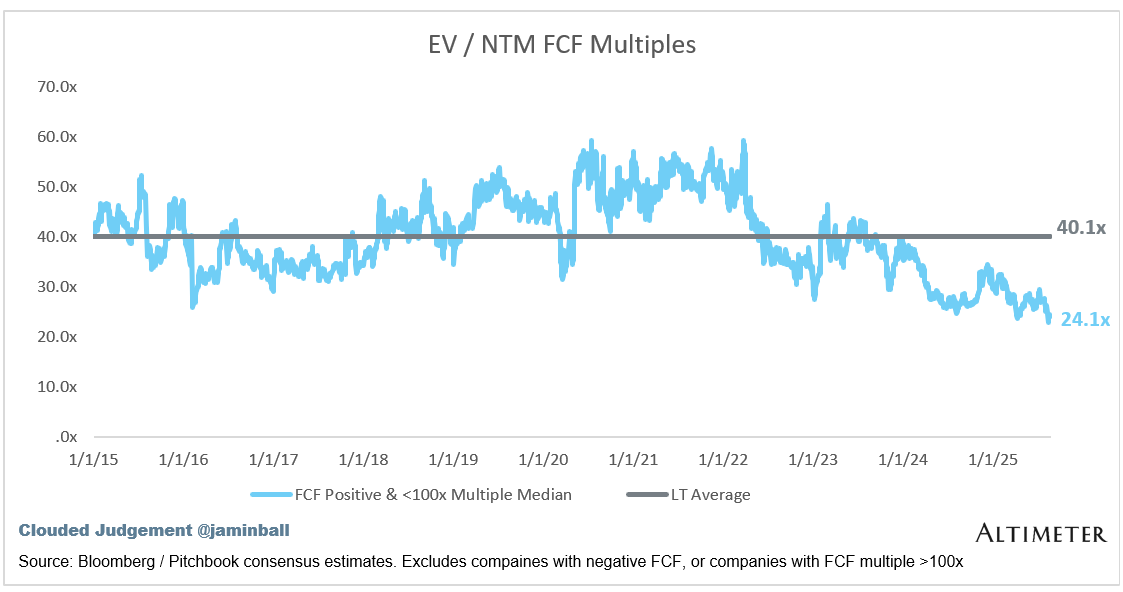
未实现自由现金流为负的企业未列入图表

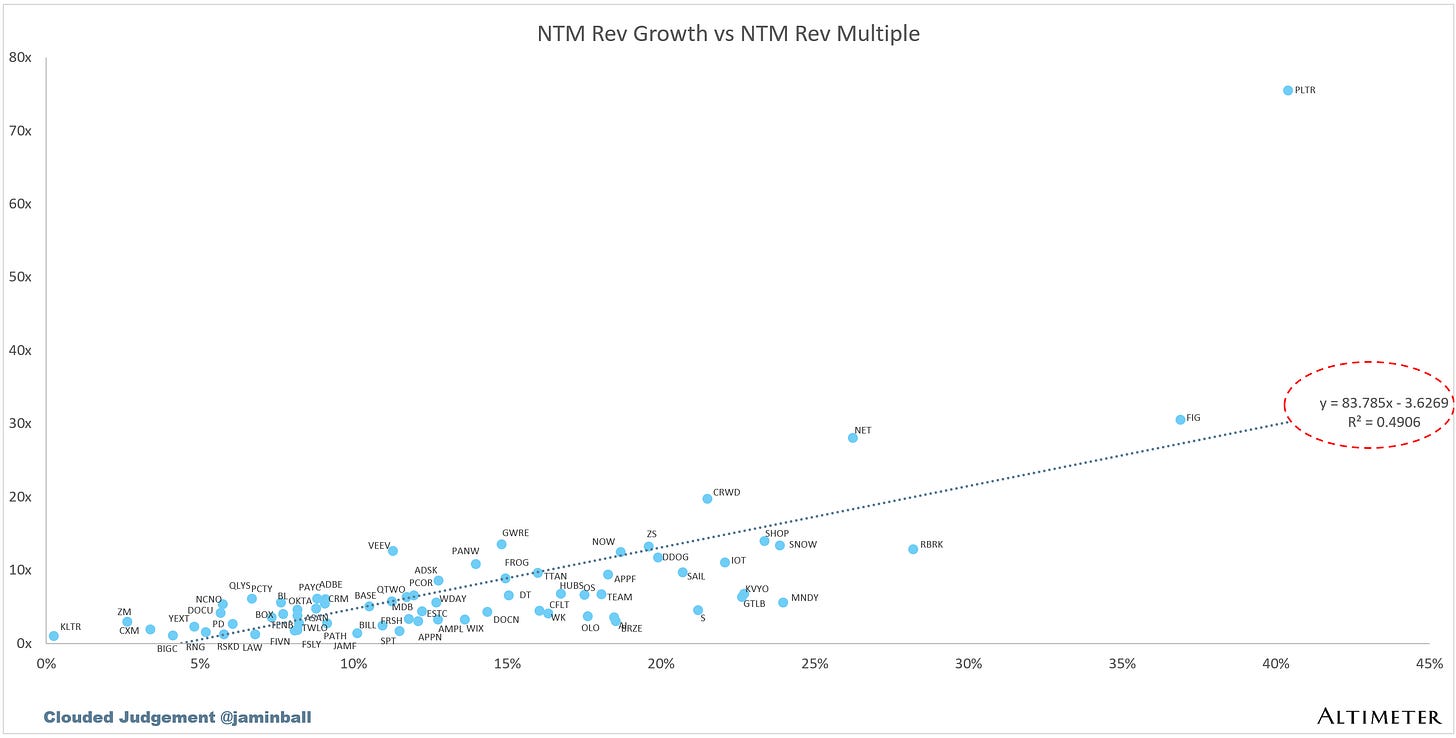
EV/NTM 收入倍数与 NTM 收入增长率的散点图
增长率与估值倍数的相关性如何?
运营指标
- 中位数 NTM 增长率:12%
- 中位数 LTM 增长率:14%
- 中位数毛利率:76%
- 中位数营业利润率(4%)
- 中位自由现金流利润率:18%
- 中位净留存率:108%
- 中位客户获取成本回收期:38个月
- 中位销售与营销费用占收入比:38%
- 研发支出占收入中位数比例:24%
- 行政支出占收入中位数比例:16%
可比公司输出
40法则显示收入增长率+自由现金流利润率(增长率和利润率均采用最近十二个月和未来十二个月数据)。自由现金流计算公式为:经营活动现金流 – 资本支出
GM 调整后回收期计算公式为:(上季度销售与营销支出)/(季度净新增 ARR×毛利率)×12。该指标显示 SaaS 企业基于毛利润收回完全负担客户获取成本所需的月数。由于多数上市公司不报告净新增 ARR,此处采用隐含 ARR 指标(季度订阅收入×4)。净新增 ARR 即本季度 ARR 减去上季度 ARR。未披露订阅收入的企业已排除在分析之外,并标注为 NA。
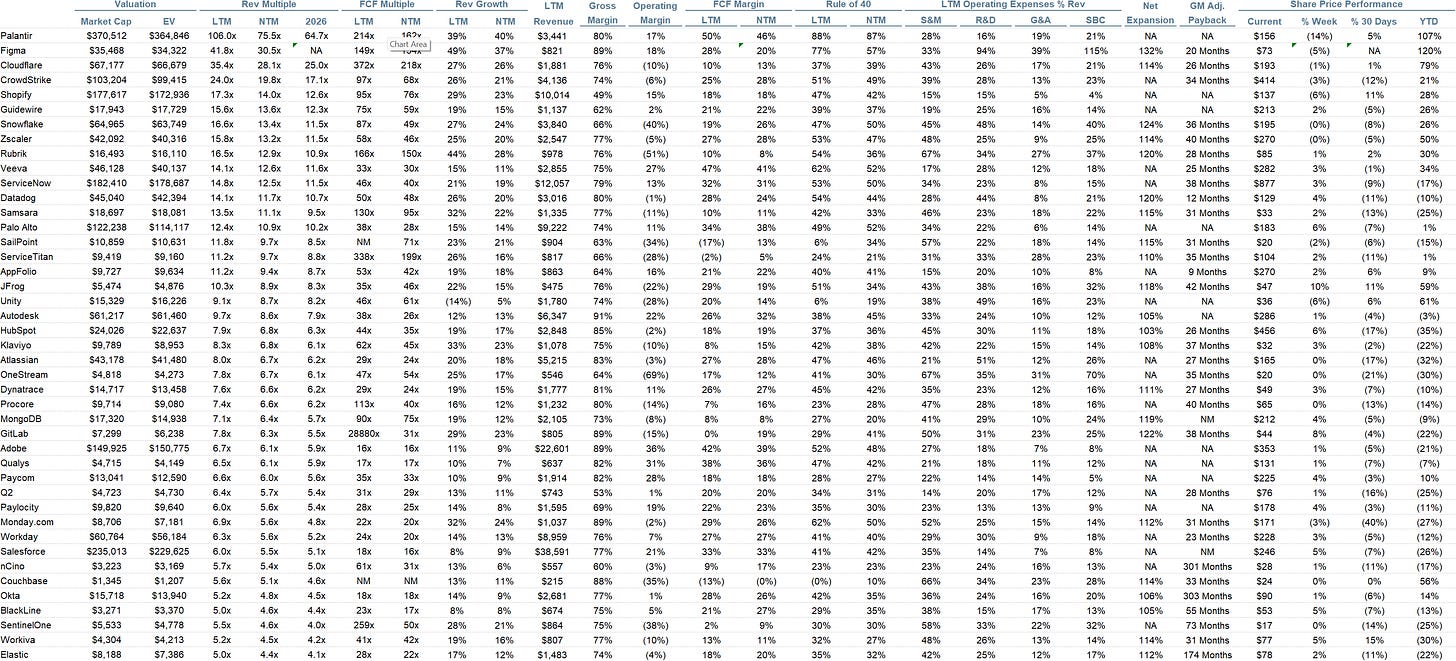
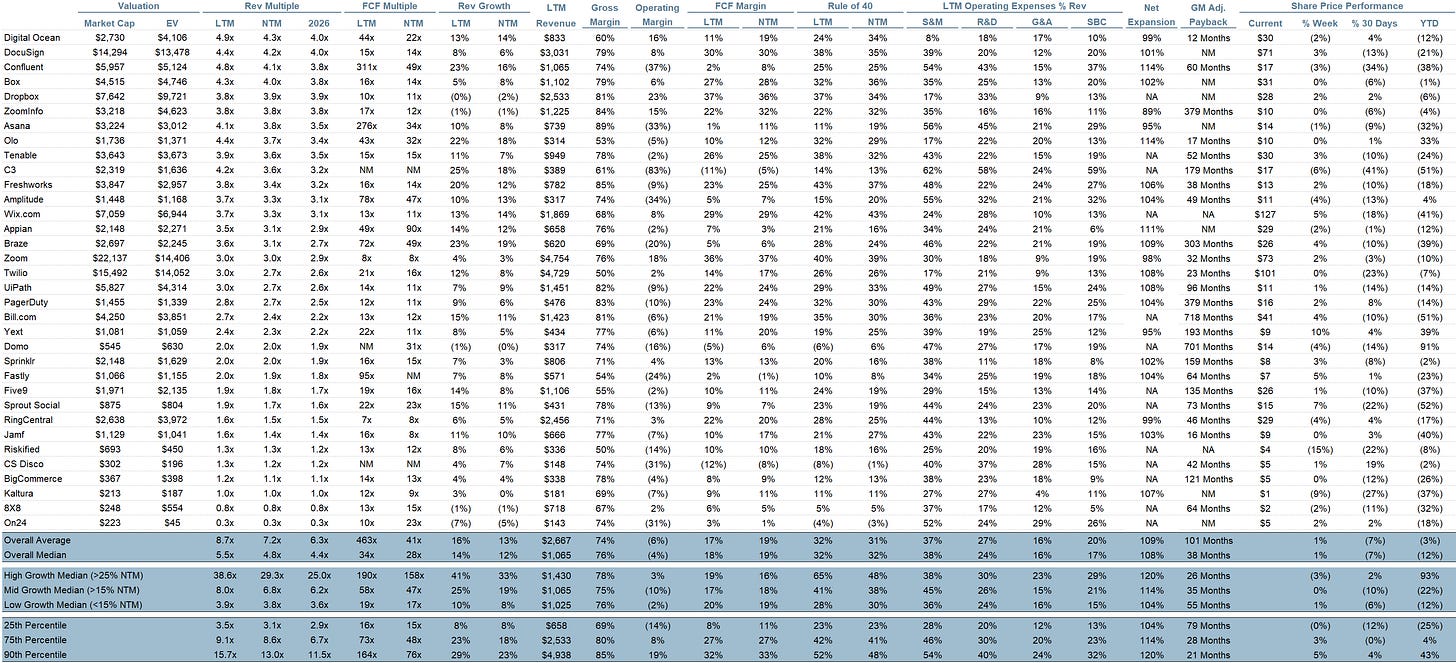
本文数据来源包括彭博社、Pitchbook 及公司申报文件
本通讯所载信息仅为作者个人观点,并不必然代表其他任何个人或实体的立场,包括 Altimeter Capital Management, LP(以下简称”Altimeter”)。所提供信息虽被认为源自可靠渠道,但对任何不准确之处概不承担责任。本资料仅供信息参考,不应被解释为投资建议。过往业绩不代表未来表现。Altimeter 是在美国证券交易委员会注册的投资顾问,注册不意味着具备特定技能或培训水平。Altimeter 及其客户交易公开证券,并已及/或可能对本文提及公司进行投资或作出相关投资决策。本文观点仅代表作者个人,与 Altimeter 及其客户无关,后者保留作出与本文观点一致/不一致(或可能被解读为一致/不一致)的投资决策或交易活动的权利。
本文及所提供信息仅供一般参考之用。 文中所述观点仅为作者个人意见,不构成出售要约、购买建议或任何证券的招揽要约,亦非对任何投资产品或服务的推荐。尽管部分信息源自被认为可靠的渠道,但作者及其所有雇主与关联方均未独立核实该等信息,其准确性与完整性无法保证。因此,对于该等信息的公平性、准确性、及时性或完整性,不作任何明示或暗示的陈述或担保,亦不应予以依赖。作者及所有雇主与相关关联方对此信息不承担任何责任,且无义务在未来更新本文所含信息或分析。