
本文信息来源:andrewziperski
我们对股权补偿会计处理——以及现金盈利能力的理解存在根本性偏差。
每当软件股失去投资者青睐时,关于股权薪酬的讨论就会升温。我们在 2022 年 SaaS 股崩盘期间频繁见证这种现象,如今随着”AI 将取代软件”的论调导致软件股遭抛售,这一幕再度上演。
X 平台上关于股权补偿的激烈讨论通常预示着股价已触底或接近底部,但这场讨论确实需要一次真诚的更新:当前争论焦点始终围绕”股权补偿是否真实存在”,而真正应该探讨的是股权补偿应当归入经营性现金流还是融资性现金流。
鉴于立场过于片面,前一种争论其实索然无味。股权补偿显然是雇佣和留住员工的真实成本,员工将股权授予视为总薪酬的关键组成部分。将股权补偿定性为”虚假成本”并将其从运营支出中剔除,完全扭曲了企业的财务面貌和真实盈利能力。虽然 GAAP 对股权补偿的估值和确认时点规定可能存在缺陷,但完全剔除股权补偿的调整后 EBITDA 数据无异于一场闹剧。
关于股权激励更有趣的讨论点在于:不在于它是否真实存在,而在于它应如何作为会计事项进行处理。当前通用会计准则要求企业将股权激励作为利润表上的非现金运营费用列示,同时在经营性现金流中相应”加回”。这种做法完全符合逻辑,但我认为其忽略了一个关键区别:虽然给员工多少报酬属于运营决策,但如何支付这些报酬则属于融资决策。
用股票支付员工薪酬, 实质上与向投资者出售股票并用所得现金支付员工薪酬并无二致。这显然属于融资活动。抛开通用会计准则不谈,每位投资者和管理团队都应按照经济实质来对待股权激励:它是运营费用 ,但属于融资现金流 。具体而言,我们应当调整通用会计准则下的现金流,将股权激励费用加回融资活动现金流,而非经营活动现金流。
为何这很重要?当你以这种方式看待股权激励时,就能获得两个重要发现。首先,由于每个管理团队都应致力于最大化每股长期自由现金流,将股权激励费用计入自由现金流后,就能清晰表明这对股东是真实成本——并揭示哪些公司真正创造了经济利润。对比高增长软件公司报告的自由现金流利润率与我”调整后”的数值,差异令人震惊。许多号称”现金流充沛”的企业其实并未为股东创造真正的经济利润。1
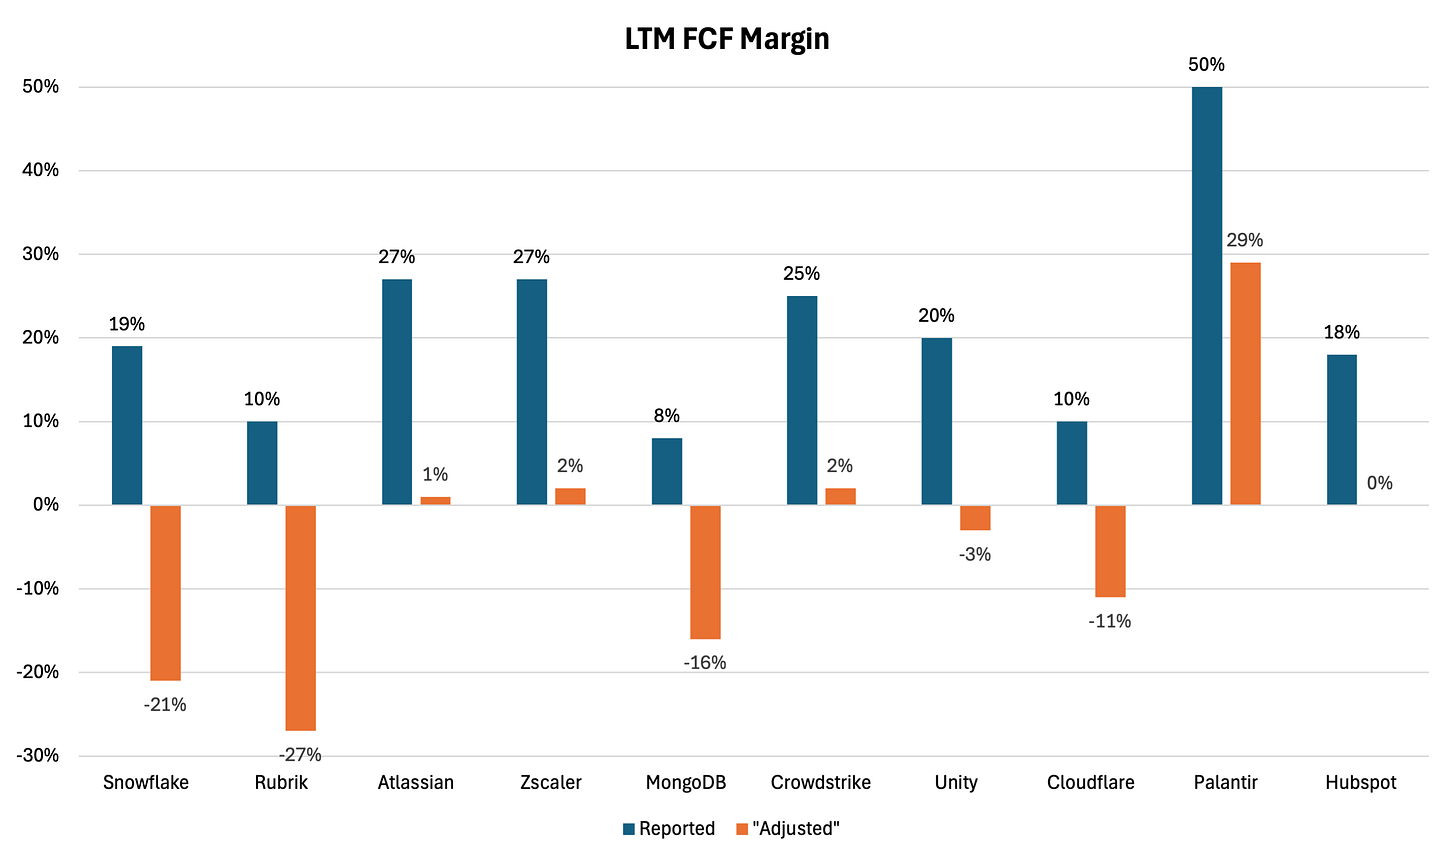
我们描述事物的方式会影响认知方式。当前通用会计准则允许管理层施展这种会计”障眼法”,这不仅显著改变了投资者评估企业的方式,更深刻影响了这些企业的运营模式和融资策略。
因此,将股权薪酬(SBC)视为一种刻意的资本配置选择,而非企业例行公事的”常规操作”,能让我们更清晰地理解其本质。企业为员工薪酬计划融资的方式,应当是为追求每股自由现金流(FCF)最大化而做出的慎重决策。当公司股价高企时,管理层应调整薪酬结构偏向股权激励——就像他们愿意以高价发行股票来资助其他项目一样。反之当股价低迷时,管理层则应倾向现金薪酬,这和他们不会以跳楼价大量抛售股票是同样的道理。
将 SBC 重新定义为主动的资本配置选择后,就能看出管理层将股票回购作为”抵消 SBC 稀释策略”的说辞多么荒谬。股票回购与 SBC 并非无脑的配套操作;硬把两者捆绑反而是本末倒置!当股票估值”偏高”时,大量使用 SBC 是明智的资本配置决策,而只有当股票相对于其他项目的资本回报率显得”便宜”时,回购才会产生增值效应。</span>
股权激励是协调管理层、员工和股东长期利益的神奇工具——这正是硅谷如此成功的原因之一。但确实该结束”这算不算真实成本”的争论了。更重要的是,我们不仅要调整其会计处理方式,还需重新考量其使用时机、发放规模等实施策略。