
本文信息来源:tanayj
当前技术栈的盈利状况及 AI 构建者的考量因素
朋友们好,
希望大家的劳动节假期都过得愉快。近期 AI 领域关于毛利率的讨论很多,因此我也想分享一些看法。首先我会简要介绍当前产业链各环节的毛利率现状,随后列出全产业链(尤其是应用层)构建者在毛利率讨论中需要考虑的若干要点。
毛利率现状概览
- 芯片领域: 英伟达仍保持溢价经济优势。剔除一次性费用后, 芯片毛利率始终稳定在 70%左右 ,各季度表现一致。
- 云服务: 超大规模厂商未明确披露 AI 产品的毛利率,因此运营利润率和企业整体毛利率披露是最佳参考指标。AWS 当季运营利润率为 33%,过去十二个月为 36.7%。微软报告其云服务毛利率达 69%,但特别指出 AI 基础设施扩展正在对该比例造成压力。谷歌云运营利润率约为 21%。总体而言,平台在资助建设的同时仍通过 AI 需求实现盈利。但正如微软所指出的,AI 正在挤压毛利率, 根据我的部分估算,其毛利率约在 50-55%区间 ,其他云厂商的数据可能更低。
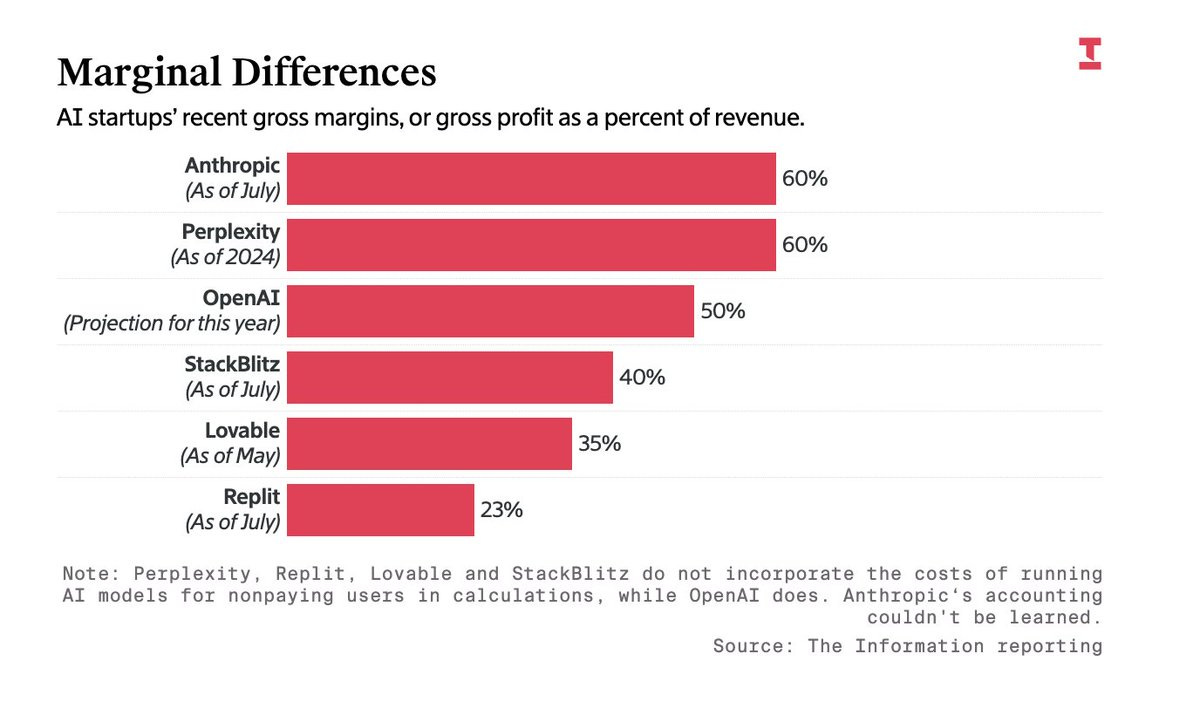
- 模型层面: 外部估算显示,OpenAI 的毛利率约为 50%左右,而根据 The Information 的数据,Anthropic 的毛利率也维持在 60%上下 。值得注意的是,这些数字由 API 和消费者产品等多条业务线共同构成,各业务线差异显著。另外需说明,训练成本并不包含在这些毛利率计算中。
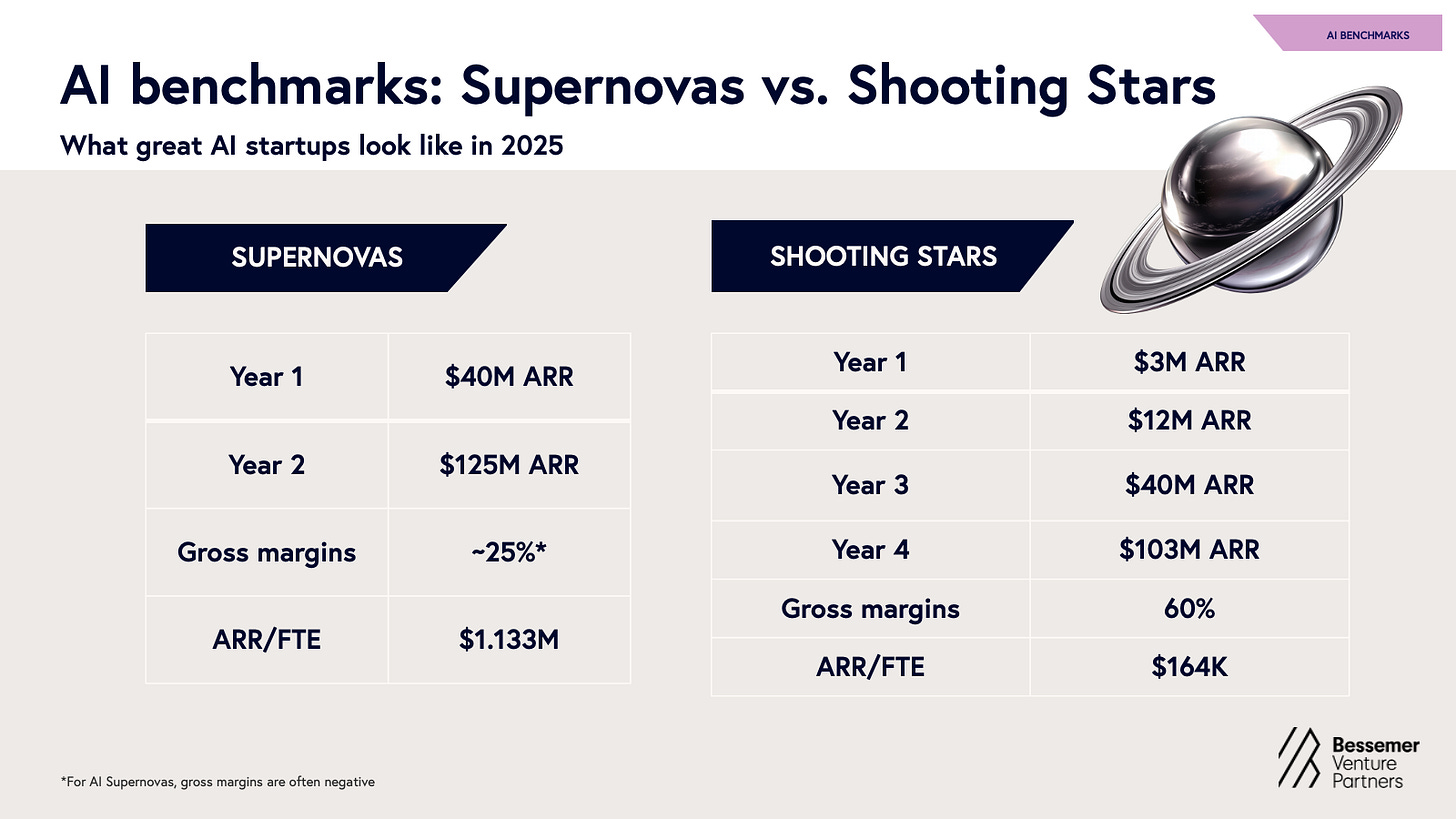
- 应用层面。 此处差异最为显著。Bessemer 的 2025 年数据集显示,快速崛起的 AI”超新星”企业早期平均毛利率约为 25%,而发展更稳健的”流星”企业则接近 60%。报告还指出,许多 AI 超新星企业毛利率为负值——这种现象在软件行业并不常见。
此外,如下图所示 The Information 所指出的,不同企业对毛利率的计算方式可能存在差异。有些公司将免费用户成本计入其中,而另一些则不予计入。
关于毛利率的几点思考
应用层是毛利率差异最为显著的领域,我将重点探讨开发者需要关注的几个关键点。编程类应用可能是毛利率争议最集中的领域,因此我将以这类应用为例贯穿说明。
1) 推理成本正在下降,但收益分配不均
虽然每年都能听到推理成本下降 80-90%以上的讨论。但正如 Ethan 在下面精彩的分析文章中指出,对于特定模型确实如此,而高端模型的价格却保持稳定甚至有所上涨。
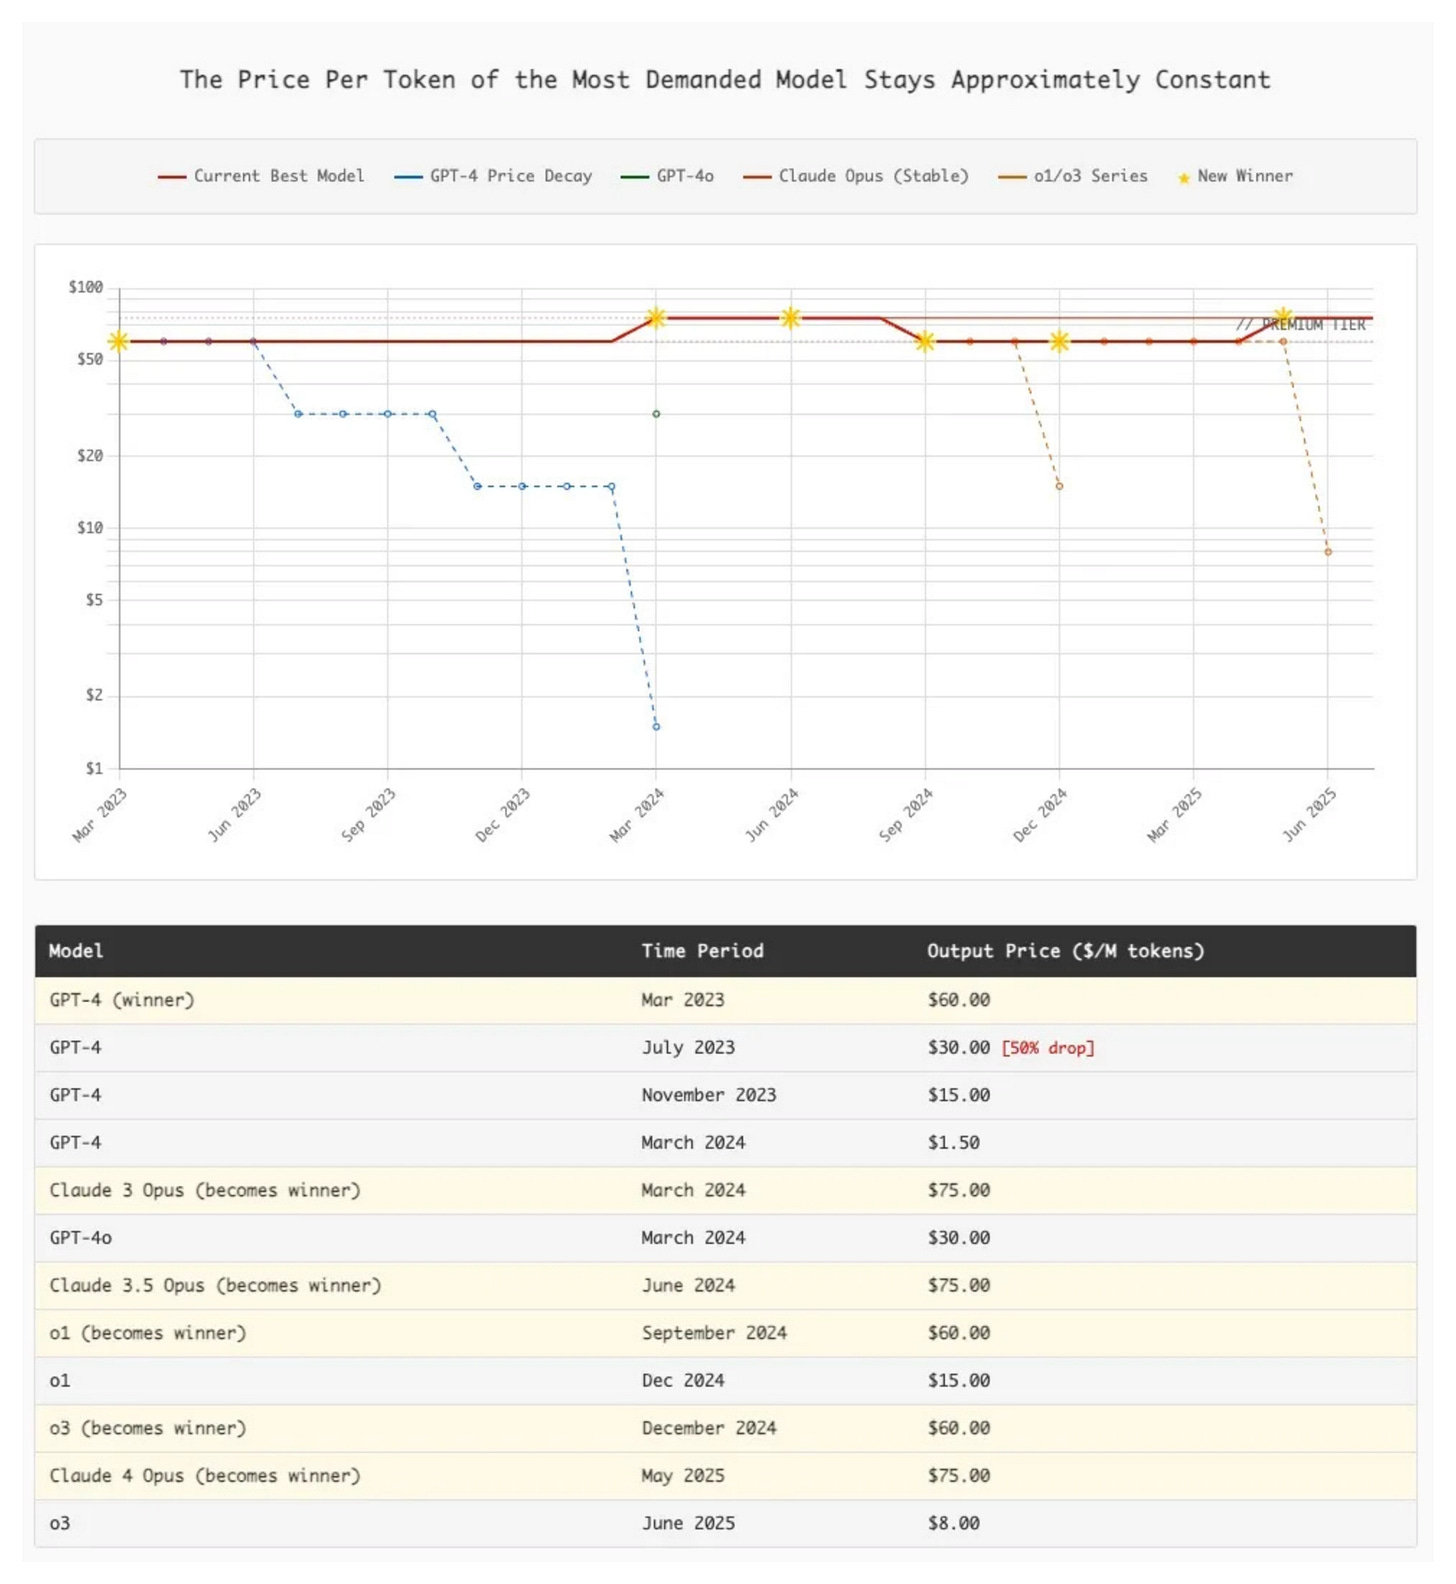
核心问题很简单:你的使用场景是否每次请求都需要顶级模型,还是只需达到质量门槛即可?如果能够满足门槛要求,通过流量路由可以将大部分请求导向更经济的模型,仅在必要时切换至前沿模型。但若用户每次都要最优表现,则需采用与使用量挂钩的定价策略,否则随着质量预期的提升,利润率将会被压缩。
2) 控制权与工作流深度决定单位经济效益
与此相关的是,当用户坚持使用最高性能模型时,企业的销货成本就完全受制于模型提供商的价格策略。代码助手类应用对此感受尤为深刻——因为每个按键都能直观体现质量差异。而在文档处理或语音 IVR 等固定工作流中,供应商掌握验收标准的主导权,这使得他们能默认采用更经济的模型,仅对复杂案例启用高阶模型。长期来看,这种策略能让应用层毛利率逐步逼近 SaaS 行业的水平。
此外,工作流深度同样重要。许多 AI 公司被嘲讽为”外壳包装”,并以此作为毛利率低下的理由。实际上,经典 SaaS 也不过是数据库和公有云的外壳包装,却维持了 70-80%的毛利率。关键在于深入掌控,让买家看到的不仅是”模型访问权”。前文讨论的掌控力是一个方面,但传统的工作流深度仍是另一重要维度。协作、版本控制、审计、分析、治理、与技术栈其他部分的集成,以及向工作流更深处延伸,这些仍是经过验证的、能在不大幅增加 AI 成本的情况下提升客单价的有效途径。
3) 不要仅靠 token 盈利决定生死
如前文所述,盈利方式远不止对 token 加价这一种。 即便在编程和氛围编码等模型本身创造主要价值的领域,许多公司也在寻找其他变现机会——这些方式将不受 AI 推理成本制约,从而提升整体毛利率。典型案例包括:
- 托管与部署。Bolt 和 Replit 通过项目运行时的计算资源、带宽、存储、域名及私有化部署实现盈利,这些服务在项目入驻其平台后产生收益。此举既能提升每用户平均收入(ARPU),又能使利润率与代币价格脱钩。
- 市场与服务。Replit 的悬赏任务向发布者收取 10%服务费,这种与模型推理无关的抽成模式利润清晰。
- 广告/联盟营销。OpenAI 正与 Shopify 合作在 ChatGPT 中测试结账功能,这将为免费用户层级创造佣金收入。Perplexity 则尝试在后续问题中植入赞助内容。大多数面向消费者的聊天机器人引入某种形式的广告,很可能只是时间问题。
4) 定价模型仍需完善与迭代
多数公司最初采用简单的按席位计费方案,但遭遇了重度用户成本激增的问题。行业正转向其他定价模式,使成本变得透明且可预测。例如:席位制结合积分池、含免费额度与清晰流转机制的使用量计费、支持结转的令牌包,以及针对重度用户的 BYOK(自带密钥)模式。Replit 对此进行了多轮迭代,将席位与积分结合,叠加按量付费层级,并根据使用模式调整套餐档位。Anthropic 指出,在其 Claude Code 最初的定价方案中,一个 200 美元套餐的用户每月造成公司数万美元的亏损。
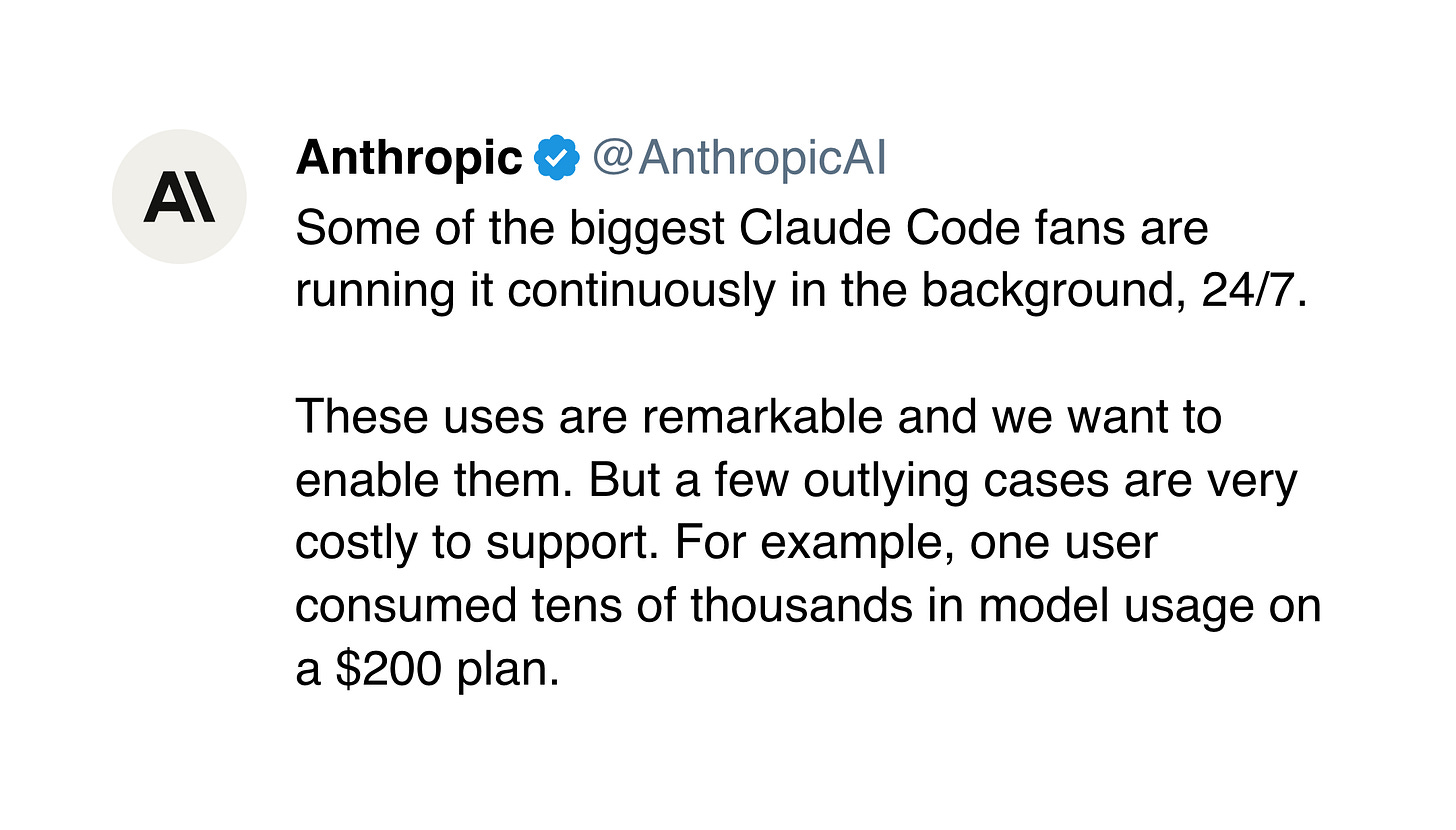
定价模式将持续演变,并成为企业提升毛利率的可操作杠杆——尤其当少数极端重度用户对利润造成冲击时。
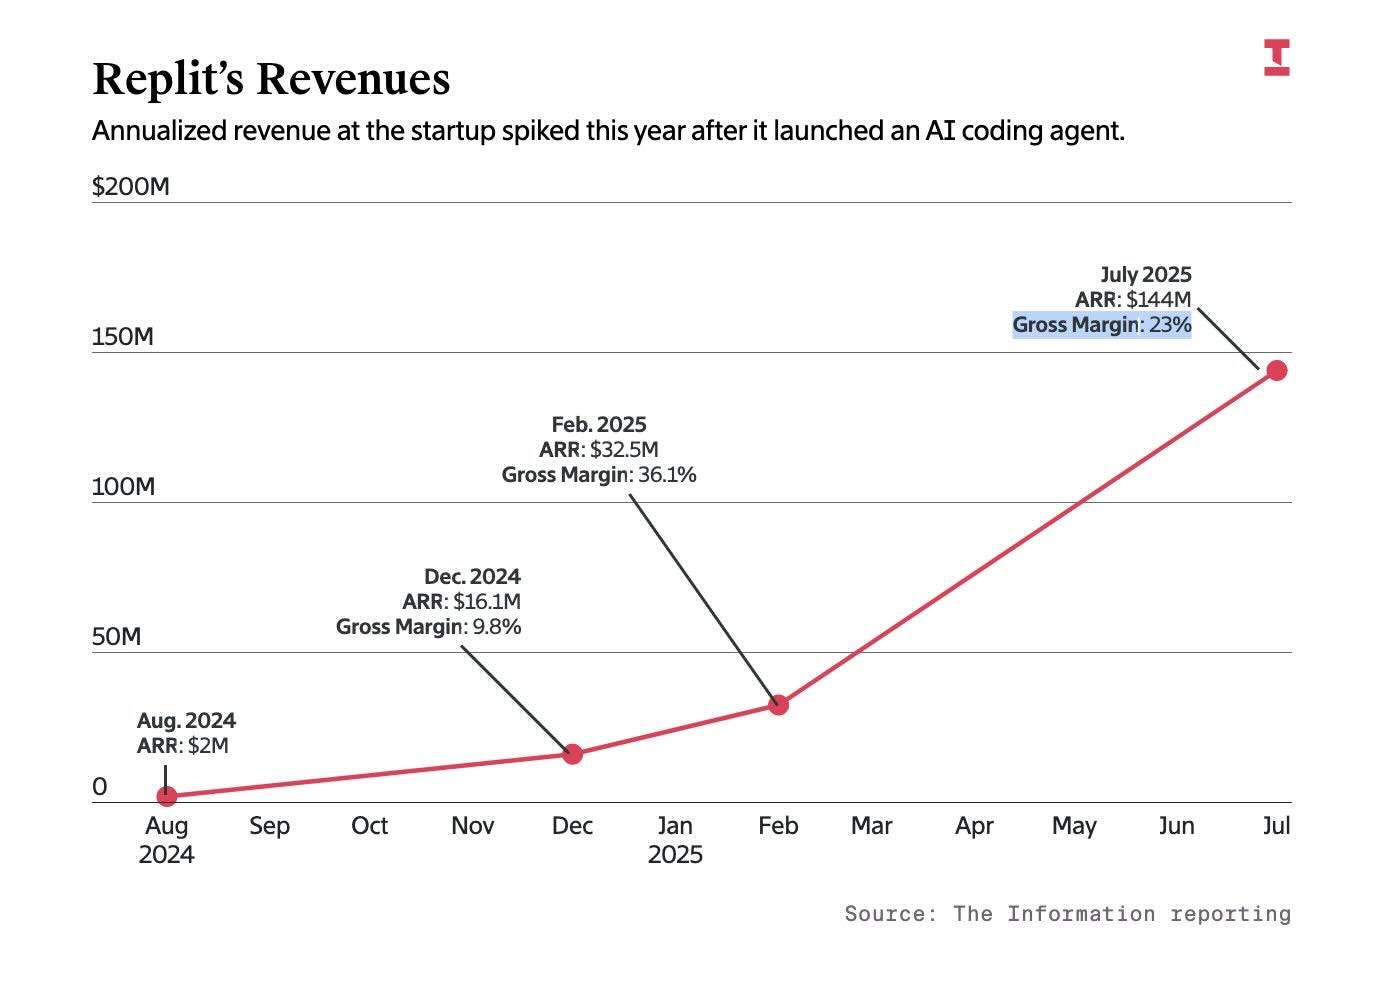
下图显示 Replit 的毛利率随时间大幅波动,而随着定价模式的调整,其收入持续增长。
5) 净利润率至关重要
最近几周,这些公司的毛利率状况备受关注。但较少被讨论的是,这本质上是企业做出的战略取舍——用毛利率换取更快的增长速度和其他领域的成本优化。
如果产品驱动增长模式真正奏效,企业可以牺牲部分毛利率来换取渠道优势,从而实现更快的收入增长,并使销售与营销费用(甚至包括一般行政费用)占收入比重大幅下降。Bessemer 资本提出的”超新星模式”正是如此:早期人均 ARR 极高而毛利率较薄,但随着上述要素的叠加,毛利率会逐渐增厚。由于实现了快速规模化和自下而上的增长机制,这类企业的销售营销费用和行政费用占比远低于传统 SaaS 企业。
追求的不是孤立的高毛利率,而是随着用户群体成熟后健康的净利润率。