
本文信息来源:focusedchaos
这个行业并非正在崩溃;它正在走向成熟。现在最艰难的部分来了:通过战略、可扩展的价值创造和安全性来为 AI 构建商业案例。
每个人都在争论我们是否正处于人工智能泡沫中。我们没有。
估值疯狂,市场泡沫荒谬。但人工智能不会消失。它已经深度融入我们所做的一切,甚至在企业中也是如此(企业通常采用新技术较慢)。当这轮炒作周期修正时,人工智能仍将无处不在。
我经历过互联网泡沫。那时我经营着一家小型数字机构,负责构建网站、网络应用程序和电子商务平台。每个人都想“上网”。然后,一切都停止了。顺便说一句,当时建立一个在线商店也要花费数十万美元……😝
那时,人们真的认为互联网(和万维网)可能只是一时风尚。这次不会发生这种情况。
我们正处于早期阶段,被迫以令人不安的快速节奏进行调整。
这就是为什么你会看到:
- CEO 们要求每个人都使用人工智能,即使没有战略计划。
- 成千上万的初创公司试图自动化每一个可能的工作流程,但往往不了解他们所进入的行业。
- 风险投资公司和其他投资者投入了数十亿美元,希望能一举成功。
- 每家初创公司都声称自己是人工智能初创公司(因为没人真正知道这意味着什么)。
特雷斯·科恩(Trace Cohen)就此写了一篇很有力的文章(比我写得好): 这不是 1999 年:别再称之为泡沫了 。
人工智能已在企业领域取得胜利
1999 年和今天最大的区别在于: 企业采纳度 。
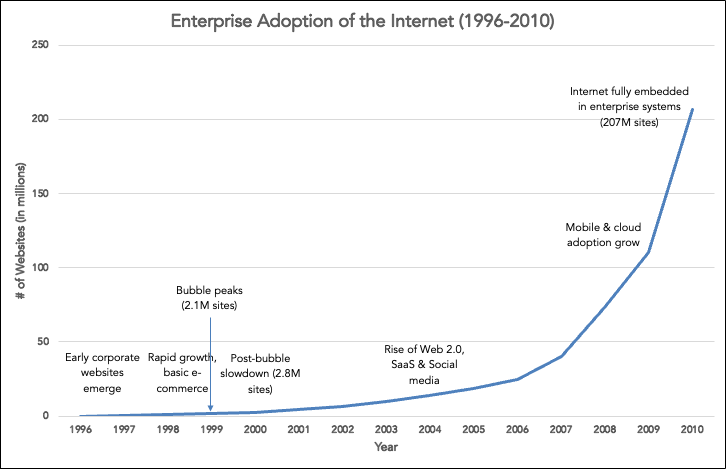
1999 年,没有哪位财富 500 强公司的 CEO 会对整个公司说:“用互联网,否则就解雇你。”而今天,每位 CEO 都在大喊:“现在就用 AI!”他们可能不完全知道这意味着什么,但他们是认真的。
AI 已经嵌入到大公司的运营中:客户支持、采购、财务、法律、人力资源等。采纳程度不一,往往流于表面,但承诺是真实的。
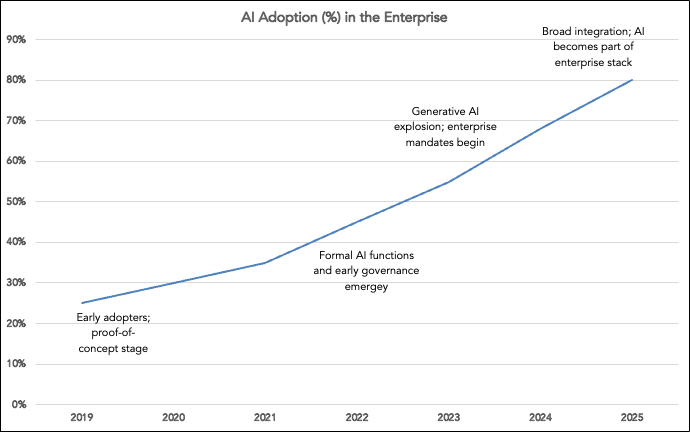
这使得本轮周期从根本上有所不同。我们不再争论这项技术是否重要。所有人都认为人工智能很重要。问题是如何明智地使用它。
当互联网泡沫破裂时,公开市场充斥着追逐荒谬首次公开募股的散户投资者。对许多人来说,那是一个“快速致富的计划”。如今,风险投资正在为这场狂热提供资金(风险投资也曾助长互联网泡沫,但流动性是通过过快上市实现的)。许多风险投资公司这次将损失大量资金,但这与公开市场相比微不足道。
如果所有人工智能初创公司突然上市,我们将处于泡沫破裂的边缘,因为许多此类初创公司都依靠大量资本和不可持续的增长预期来支撑。
我们将看到的是修正,而非崩溃。
企业人工智能应用正在引发混乱
一位朋友最近在一家大型企业经历了供应商入职流程。他第一次看到了针对人工智能的安全问题:
- 你们在使用人工智能工具方面的政策是什么?
- 您是否对员工进行了安全使用人工智能的培训?
- 您是否有涵盖人工智能相关事件的网络保险?
他们仍然关心常见的问题——数据存储在哪里、加密、访问控制等等——但现在他们明确指出人工智能的使用是其风险概况的一部分。
问题不再仅仅是数据存储在哪里。 而是数据可能通过人工智能工具被暴露或处理的方式 。
这就是新的风险视角。一旦公司数据接触到 AI 系统,就会被认为是“暴露在外”了。这在技术上是否属实并不重要。**感知即风险。**
几十年来,企业一直在问,“我的数据存储在哪里?” 现在他们问的是,“我的数据会接触到哪些 AI 系统?”
这种转变带来了巨大的不确定性。大多数供应商不知道如何回答这些问题,大多数企业也不知道如何评估这些答案。
与此同时,几乎每个 SaaS 工具都添加了 AI 功能。你可能甚至没有意识到,你用了多年的工具现在正在通过 OpenAI、Anthropic、Mistral 或其他公司发送你的公司数据。当你的企业 IT 团队问:“我们是否在使用 AI?”你可能会说不……但实际上是错的。
**我的预测:初创公司将通过“安全使用 AI”来脱颖而出。** 过去,SOC2 对于向企业销售的初创公司来说,感觉像是一种必要的邪恶/麻烦。这种情况正在改变。虽然 SOC2 与技术无关,但审计师已经开始提出 AI 相关的问题。预计这种审查将迅速增加。
最近我与一家初创公司进行了交流,他们更新了服务条款,以说明其如何使用人工智能。他们推出了一项新的人工智能驱动功能,并意识到客户需要明确了解他们的数据是如何被处理的。这听起来很简单,但实际上并非如此。法律团队正在努力弄清楚“负责任的人工智能使用”的措辞应该是什么样子。
顺便说一句,他们的客户也不是大型企业,但每个人(无论企业规模和复杂程度如何)都对此类事情感到紧张。
高管们正争先恐后地让公司使用人工智能,包括 IT、安全、采购等在内的所有部门都在迎头赶上。缺乏连贯的人工智能战略使得这一过程尤其痛苦。
大多数大公司都没有人工智能战略。他们到处试验,却没有明确的目标或统一的步调。一个团队在开发副驾驶,另一个团队在用 ChatGPT 做报告,还有一个团队则完全禁止使用。结果就是,混乱被伪装成了进步。
如果您正在寻求制定人工智能战略并将其付诸实施,请访问 WorkLearn Labs。
WorkLearn Labs 是一家即将成立的投资组合公司。他们专注于帮助人们确定合适的 AI 项目、评估投资回报率,并连接战略与交付。
下一波企业浪潮将不仅仅是关于使用 AI。它将是关于治理 AI。
预计未来几年会出现以下情况:
- AI 培训成为强制性。 就像年度网络钓鱼和安全培训一样,员工将需要“安全 AI 使用”认证。初创公司可能会避开严厉的安全培训,但我怀疑 AI 培训也会找到他们。
- **正式的人工智能政策成为基本要求。** 公司将界定哪些内容可以、哪些内容不可以进入人工智能工作流程,何时披露使用情况,以及如何审查供应商和模型。澳大利亚政府刚刚发布了一份人工智能政策模板。这将是一个复杂的过程。
- **AI 审计软件应运而生。** 新工具将跟踪正在使用的 LLMs、共享的数据、内部应用程序如何路由数据、提示是否被记录等。也许这些工具已经存在(就像有工具可以跟踪你使用的软件一样)。公司将要求对其组织内部和与供应商之间的 AI 使用情况有可见性。
AI 正在改变“自建与购买”的决策,但 SaaS 并未消亡
用于软件开发的 AI 工具非常出色。你可以快速构建出令人惊叹的东西。而且这些工具只会越来越好。
我非常喜欢 Lovable。我用 2 天时间构建了一个企业风险投资工作室设计工具 。
最近,在 Highline Beta,我们开始构建一个新的“联系人工具”。目标是整合我们所有的联系人(主要来自领英),利用人工智能增强数据,并让我们的团队和投资组合能够使用这些联系人。这样,投资组合公司的首席执行官就不必再向我们询问,“你们认识最近投资了金融科技且处于基金早期阶段的 A 轮投资者吗?” 他们可以直接使用这个工具。
我们本可以使用客户关系管理系统(CRM),但是:
- **我们想尝试自己构建一些东西**(老实说,这很有趣!)内部实验是选择构建而非购买的有效理由,特别是如果你已经强制员工“使用人工智能”。只是要记住,实验并非总能成功。
- **它让我们有机会根据我们的精确需求定制软件。**这是选择构建而非购买最常见的原因之一,你可以得到你想要的一切。当然,每次你想添加新功能时,都必须自己构建。
- **它应该比每月订阅客户关系管理系统更便宜**,尽管我不知道它会花多少钱(稍后会详细说明)。SaaS 许可费模式正在演变。对于我们构建的联系人工具,我们需要 30-40 多个许可证(这在客户关系管理系统中会很昂贵)。使用 Lovable,我们不按用户付费,而是按使用量付费。
不过,我仍然不相信公司会用自己开发的软件取代大量他们购买的软件。
关于 AI 代理将取代传统 SaaS 软件的讨论很多。我能预见到这种情况的发生,但 AI 代理仍然是软件。无论你是购买一个用于构建代理的平台,还是购买专门用于特定工作的代理,你仍然是在购买技术(软件)。AI 代理实际上就是软件即服务(SaaS),只是重新包装和定价不同。Lovable 就是一个 SaaS 工具。
内部开发(而非购买)大量软件会带来一些影响:
- **你必须维护这些软件。** 用户会想要更多功能(既然你告诉他们整个开发只用了两天,他们会吵着要更多!)。他们会报告 bug 并寻求支持。现在你必须管理所有这些(你不能外包给供应商)。
- **你可能是在业余时间开发软件。** 有些公司会有专门的团队负责开发内部工具(这正是大多数 AI 软件取代“购买”决策的地方)。这些团队通过 AI 开发工具获得了极大的助力;这让他们的工作变得轻松得多。但对于我们其他人来说,我们是在完成日常工作的同时开发软件。如果用 AI 开发软件只是一项副业,那就会有风险。
- **如果开发软件的人——即使是凭感觉编码的——离职了,你就会失去机构知识。** 我们将看到公司内部出现成千上万个无人知晓如何处理的“孤儿”应用程序。当出现 bug,或者有人想扩展软件(或将其安全地集成到其他系统中)时,请务必小心。
- 你对软件的运营成本知之甚少。 你可能没有支付订阅费,但你正在为信用额度使用付费,而这很难衡量和规划。
Highline Beta 最近使用 Lovable 部署了两个工具,我完全不知道它们的运行成本会是多少。我几乎不知道它们的构建成本,因为我没有跟踪我们在这方面花费的时间,也没有跟踪信用额度使用情况。有几次 Lovable 告诉我我们已经达到(或即将达到)信用额度上限,我应该充值。我照做了。钱不多,但我不知道这些充值能用多久。
追踪和预测未来的信用使用情况并不明朗。许多人工智能工具都在隐藏数字,以混淆信用使用情况;它们并不真正希望你持续追踪。它们希望你尽可能多地使用信用并上瘾,这样它们就能卖给你更多。这就像长途电话和通话时长又重演了一遍。
我对 Lovable 的安全性也知之甚少。它提供了安全建议,这很有帮助,但我不知道它在设计安全软件方面做得有多好。我们不能指望那些提示工具来构建软件应用程序的人了解任何关于安全性的知识!当组织内的每个人都可以用未经审查的、“随机生成”的代码产品取代经过审查的 SaaS 产品时,这将是一场安全噩梦。
公司将使用人工智能来构建工具,而不是购买软件。当传统的 SaaS 续订到期时,公司可能会考虑是否能以更低的成本构建替代品。但这并不会将“构建与购买”的决策完全转向构建。构建会带来大量的开销和麻烦,而这些麻烦可能值得花钱让别人来处理。劳动分工是存在的。
那么,我们将走向何方?
我们正处于一个混乱的探索阶段,这个阶段将持续数年。
企业指令、无序的初创公司建设和不透明的基础设施成本的结合不会导致崩溃。它将引发一场清理——一个人工智能合理化时期,公司将专注于真正有效的东西。
以下是我的期望:
- **人工智能合规将成为一个大产业。** 培训项目、认证、审计以及专注于人工智能治理的公司将激增。大公司会率先采纳,初创公司紧随其后。
- **透明度成为卖点。** 那些能清楚解释其 AI 技术栈的初创公司将脱颖而出。初创公司需要比以往更早地处理严格的安全策略。
- 混合型 SaaS 模式爆发。 软件既是产品,也是 AI 工作流的平台。这种情况已经发生,并将持续下去。
- 大公司先大量自建,然后选择购买。 实验并非初创公司的专属。大公司将进行大量实验,以取代其复杂且昂贵的软件堆栈,过度投入后又回归购买 SaaS + AI 工具(同时对数据如何与集成 AI 功能集交互感到高度不安)。
- **解绑总是导致重新捆绑。** 几十年来,我们已经看到了这种模式:大公司购买了一堆点解决方案,然后意识到他们需要“一个应用程序来统治一切”。现在,我们正处于由人工智能工具的爆炸式增长和初创企业的激增所推动的解绑阶段。但这种情况会改变。随着主要企业平台将人工智能更深入地融入其产品,大公司将再次整合,为了简化、安全和采购的合理性而进行捆绑。
- **采购成为瓶颈。**企业客户(以及小型客户)收紧了他们的要求和期望。如果你的 AI 方案在安全性和清晰度方面无法通过测试,你就无法进入候选名单。
人工智能不会消失。它已经融入了公司的运营方式和人们的工作方式。
现在真正的挑战不是信念,而是能力。 大多数组织仍在摸索如何才能良好地采用人工智能。他们需要学习如何负责任地使用人工智能,衡量其价值,并在实践中建立正确的保障措施。初创公司将不得不比以往更快地适应,因为对它们安全使用人工智能的要求将会提高。
这不再是炒作周期,而是关于执行。