
本文信息来源:platformaeronaut
快速概览本周平台格局、估值与 AI 采用情况的变化。关键数据、背景分析,以及你可直接参考的精选阅读。
随着我们迈入 2026 年,我想快速概览一下平台和休闲业务板块当前的估值倍数水平。从一个非常宏观的角度来看,如果将所有公司汇总在一起,目前为 9.7x EV / EBITDA,而长期平均水平为 9.3x(剔除 covid 时期):
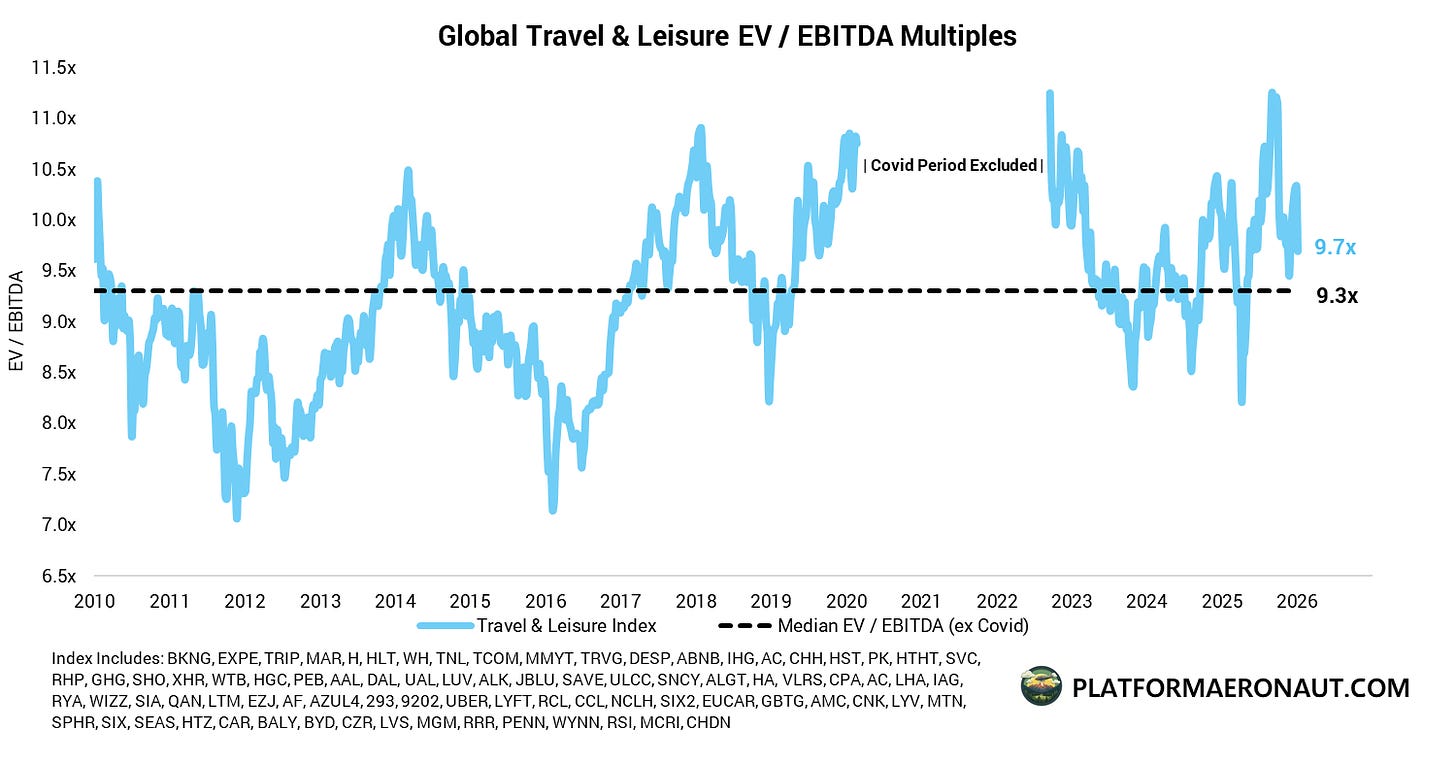
如果我们看累计企业价值,目前为 2.1 万亿美元,高于 covid 之前的 1.3 万亿美元。尽管 covid 带来了显著的波动性,但它最终对休闲行业的利润率和增长非常有利。它淘汰了弱势参与者,促使产能理性化,并让公司能够提升定价。即便如此,该领域整体的估值倍数看起来并不过分。从总体来看,该板块在表面倍数上显得相对合理,但在表象之下正变得越来越不对称。
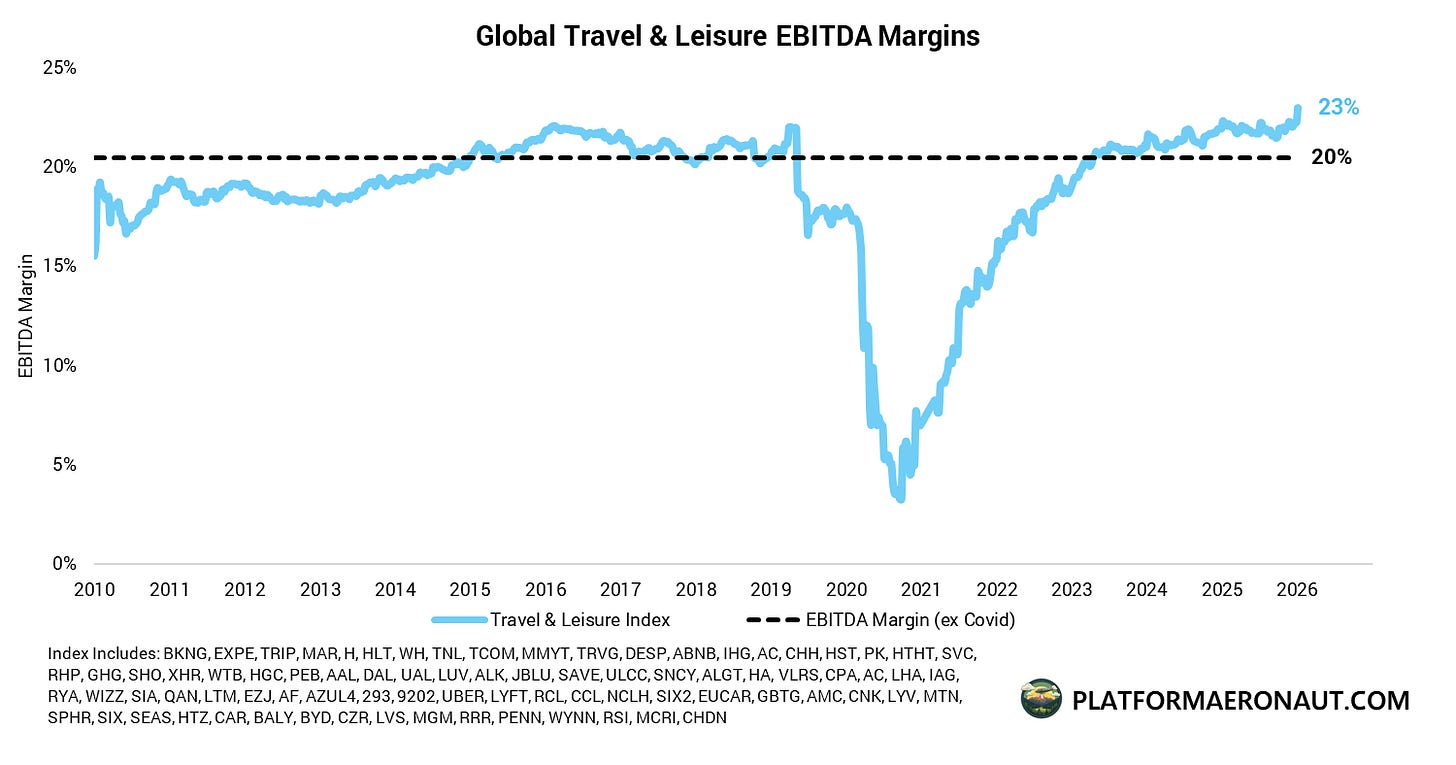
整个板块的 EBITDA 利润率目前已升至 23% 的峰值,而长期平均为 20%。进一步深入观察自由现金流量利润率,可以看到目前为 12%,高于 8% 的长期平均水平(基本上也与 covid 之前市场所处的位置一致)。
我喜欢通过观察 NTM 收入增长率与 EV / EBITDA 倍数的散点图,来对各家公司所处的位置形成直观判断。截至目前,以下是平台和休闲板块相关公司的散点图:
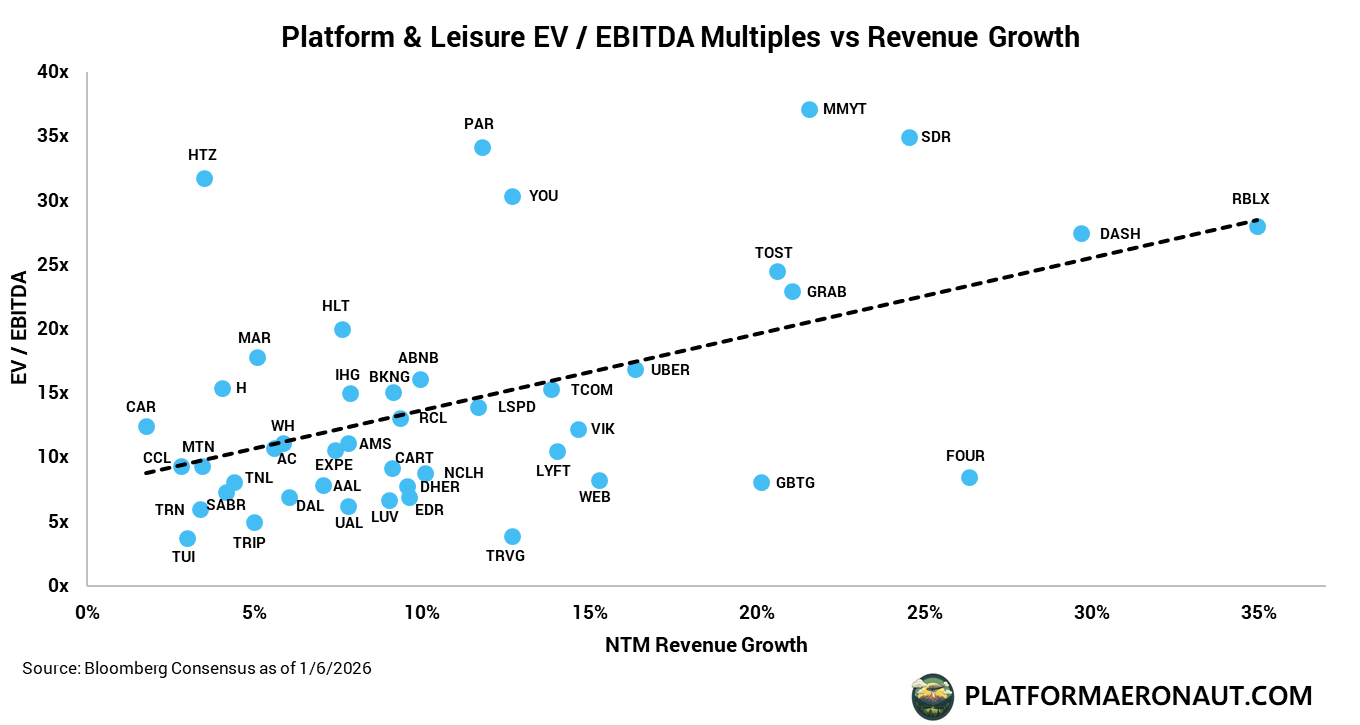
投资者往往愿意为生长支付更高的价格(尽管并非总是如此,生长的质量同样重要(例如 Shift4))。这是一种在心中对标的进行筛选的好方法,看看其相对于同行的表现如何,然后再叠加你自己的定性判断。例如,MakeMyTrip 的溢价更多来自印度市场,而非业务本身的质量。Hertz 的业务在理论上属于暂时性受损。尽管 Trivago 的营收端生长稳健,但其生存本身面临结构性威胁。
OTA 与酒店
酒店与 OTA 领域中有一个值得注意的点。我们看到 EBITDA 利润率(以及 FCF 利润率)相较于历史水平出现了爆发式提升。这些企业在疫情前的 EBITDA 利润率大约在 20% 出头,而如今正处于一轮历史性的上行周期,NTM 共识 EBITDA 利润率已达到 29%!
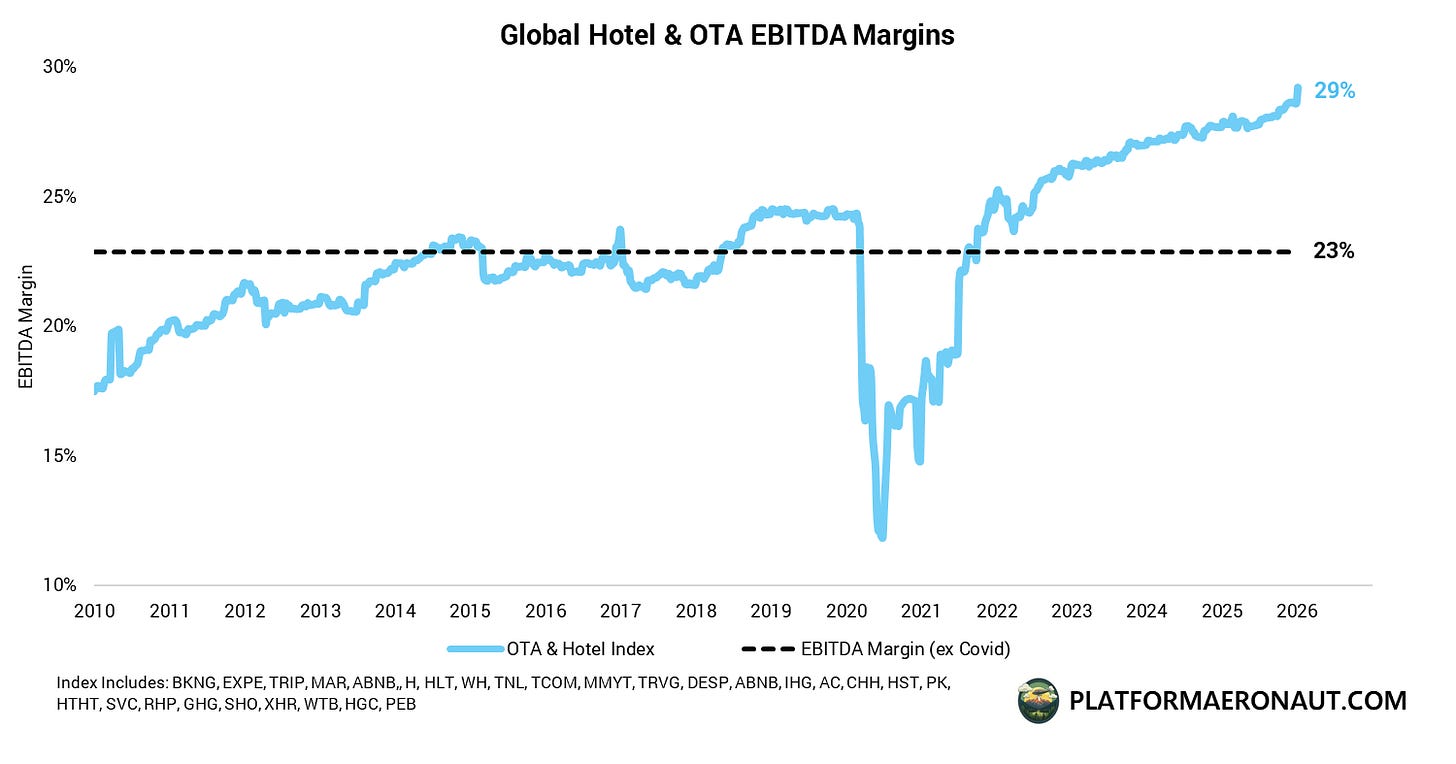
但尽管如此,我们看到估值倍数整体上仍然与 2020 年 1 月时大致处于同一水平:
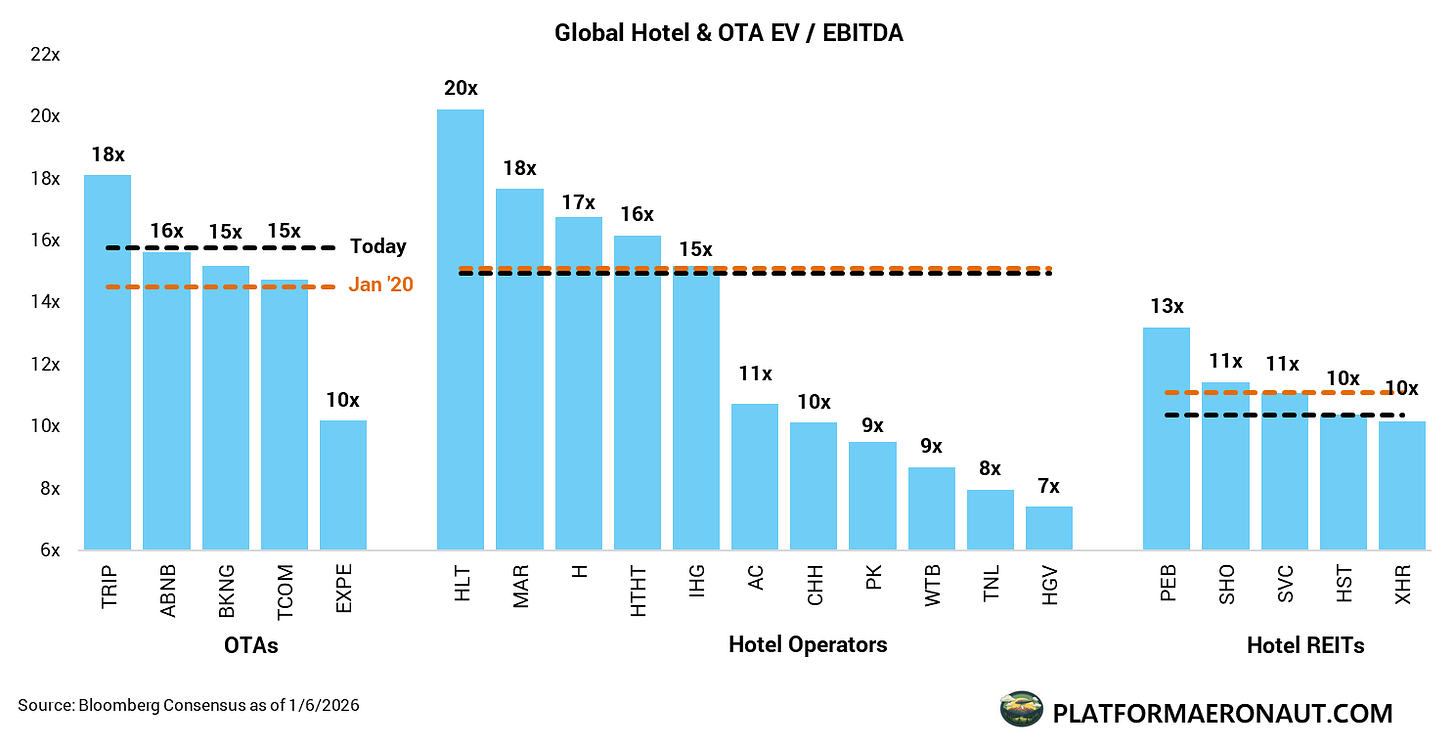
因此,你拥有出色的利润率,估值倍数与历史水平一致,增长略有放缓,同时还面临潜在风险(至少在 OTA 端)来自 AI 的颠覆。我一直坚定认为,OTA 层面的利润率很可能会随着 AI 的采用和能力加速提升而逐步下降 。
周期性风险: 需求正常化,广告效率触顶
结构性风险:AI 智能体压缩发现与服务层
如果中间商层级被压缩(类似于互联网时代 GDS 层所发生的情况),我们是否还能继续看到 OTA 维持当前这样的利润率?是否会有更多价值重新分配给直销供应商和物业所有者?顺带一提,我将在 Skift Megatrends 2026 上进行一场围绕旅游行业与 AI 颠覆的辩论式讨论。
业绩与估值概览
提醒一下,下面这些快照是可交互的(可筛选/排序/搜索)。不幸的是,Substack 电子邮件会将它们显示为静态图片,你需要点击才能查看,因此如果你是通过邮件阅读的,我强烈建议点击或直接在 Platform Aeronaut 上查看。
我本周阅读的内容
- “旅行垃圾内容(Travel Slop)”已经到来: Skift 警告称,AI 生成的行程和内容正大量涌入旅游行业,若质量控制滞后,将危及品牌信任。
- MCP 出现在 2026 年技术路线图中 :《Hospitality Investor》指出,MCP 正成为将酒店数据连接到 AI 智能体的标准,但具体落地执行仍不清晰。
- Amazon 的 Alexa+ 将集成 Expedia:Travolution 报道称,计划于 2026 年完成的集成将使 Alexa+ 通过 Expedia 的库存成为可预订的旅行助手。
- Uber、Lucid 与 Nuro 在 CES 发布机器人出租车 : 该量产取向的自动驾驶车辆基于 Lucid Gravity,采用 Nuro 的自动驾驶系统并搭载 NVIDIA Thor;湾区测试已在进行中。
- Waymo 勾勒 2026 年城市扩张计划 :9to5Google 盘点了即将进入的市场,包括达拉斯、迈阿密、纳什维尔(与 Lyft 合作)、华盛顿特区等。
- 加州新法要求对缺失商品进行真实退款 :AB 578 现已要求送餐应用对未送达的商品进行退款,并清晰披露各项费用。
- 采取行动的 AI 需要设置护栏,WaPo 专栏文章称 :一篇很好的入门文章,探讨当 AI 代理开始代表用户预订旅行并花钱时所面临的风险。
- 领导者的 2026 年预测 :Priceline、Cloudbeds 等分享了近期对 AI、分销和需求的展望。