
我们第三届年度首席信息官调查结果
企业级人工智能战场正愈演愈烈,我们也获得了有关形势与领先者的一些最新数据。
与此前预测的模型进展会放缓、开源与闭源大批涌入将抹平竞争格局的结论相反,现实正好相反。一个新兴的寡头体系持续主导排行榜并加速创新。在一个当前认知能塑造未来现实的市场中,利害关系从未如此重大。
企业排行榜最近在 X 上成为热门话题……但谁才是真正的企业 AI 之王?
基于我们对全球 2000 强中 100 家公司进行的第三次年度首席信息官调查,诚实的答案是: 情况复杂 。市场过于动态,难以加冕单一且持久的胜者。但数据确实揭示了明确的领导者、快速崛起者,以及一些与普遍叙事相悖的结果。
首先,有一件事要说明:我们是 OpenAI 的投资者。为了尽可能保持客观,我们将调查结果与第三方数据和公开收入估算进行了交叉验证。我们还想强调,本次调查聚焦于大型企业 ,目前大部分 IT 预算就集中在这里,而非初创公司 ,后者有其独特的市场动态,市场份额可能会大不相同。
我们的方法论一览:
-
我们调查了100位经核实的全球2000强企业的副总裁及高管。
-
受访公司年收入至少5亿美元,88%超过10亿美元,30%超过100亿美元。超过50%的公司员工人数超过10,000人,超过80%为跨国公司。
-
涵盖广泛行业,包括金融服务(15%)、软件与科技(12%)、制造业(11%)、医疗保健(10%)、零售(10%)和专业服务(8%)。
现在,进入要点……
OpenAI 目前仍领先企业市场。Anthropic 和 Google 发展迅速。
-
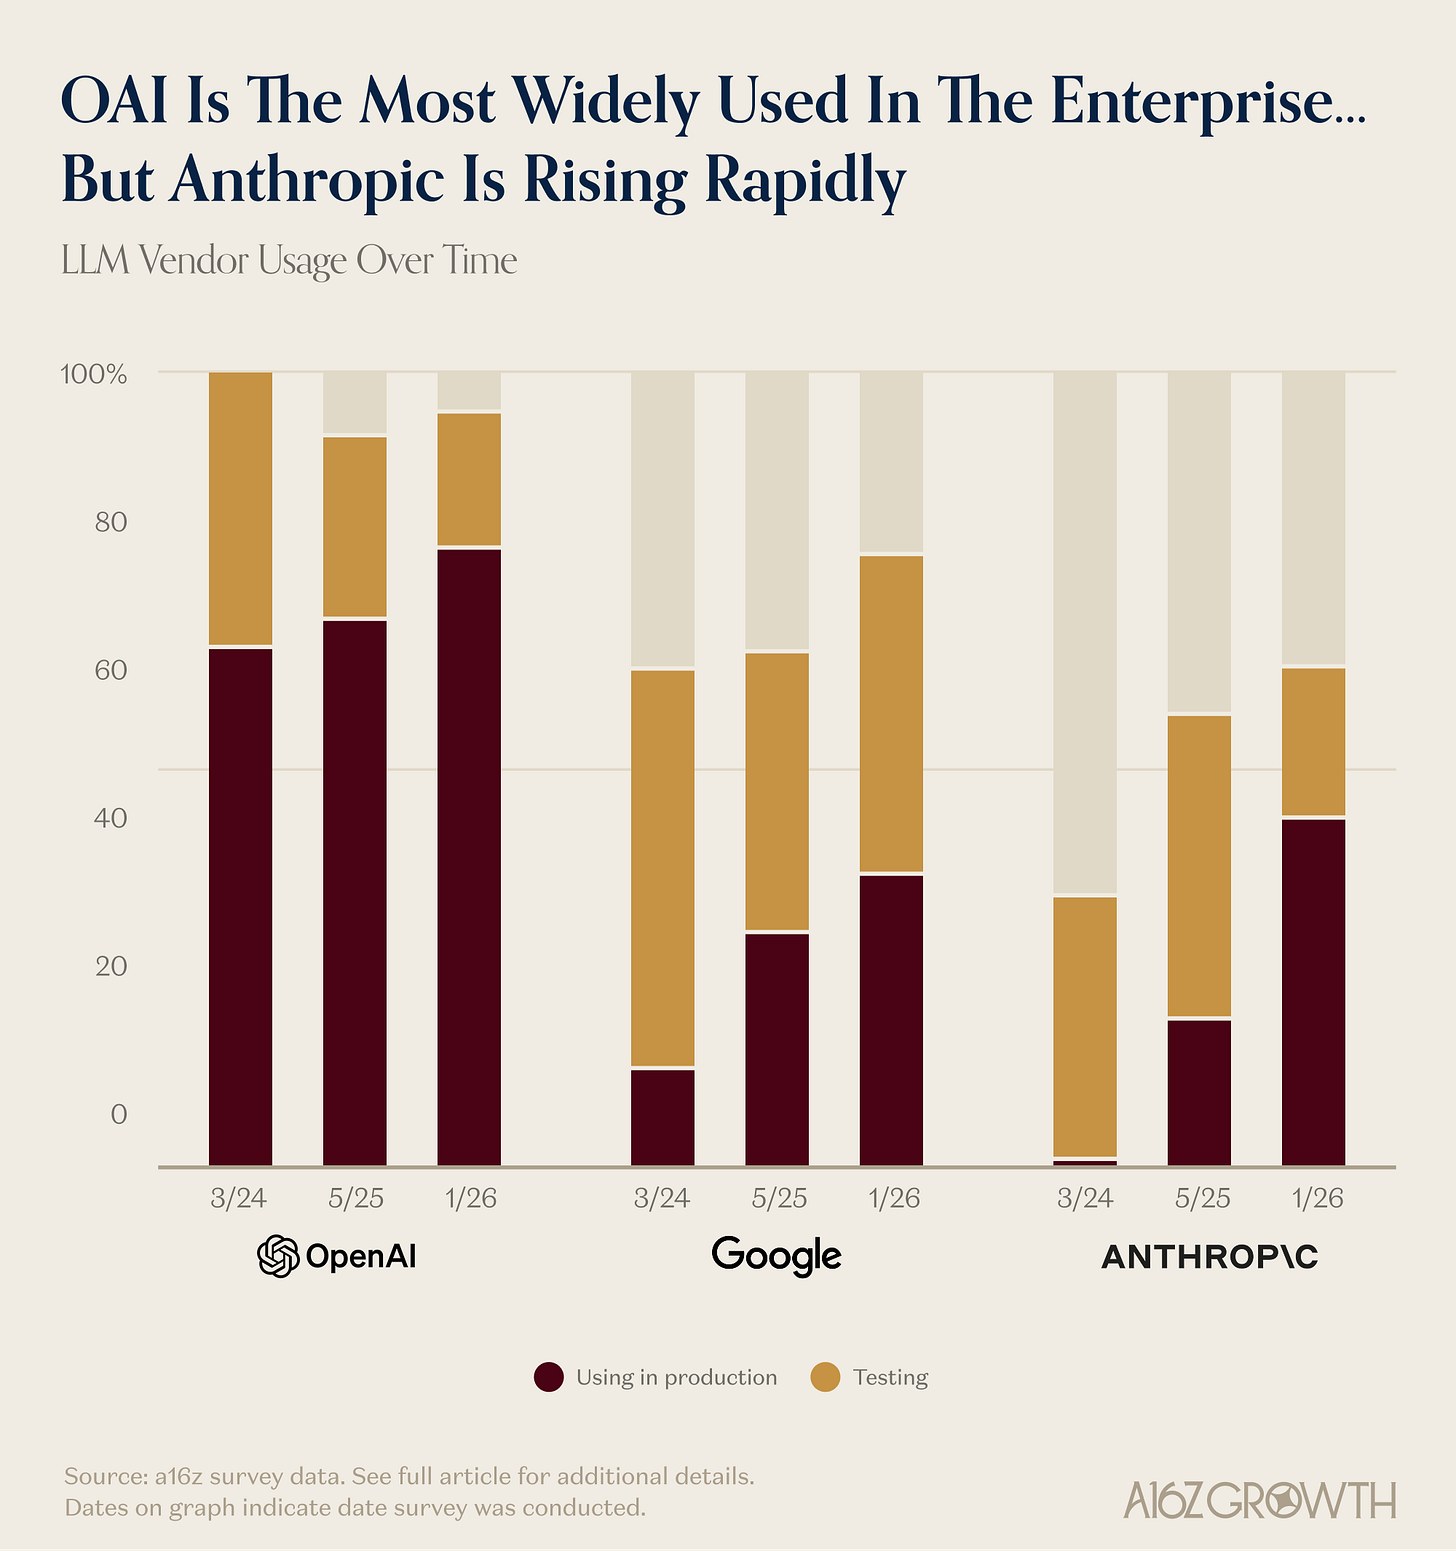
OpenAI 目前是企业领域的明确领导者。 在受访的企业 CIO 中,78% 在生产环境中使用 OpenAI 模型,或是直接托管,或通过云服务提供商(CSP)使用。
-
但势头正在转变。Anthropic 和 Google 在市场份额上都取得了显著增长,Anthropic 的崛起尤为引人注目,即便不计入 AI 代码初创公司。自 2025 年 5 月以来,Anthropic 在企业渗透率方面的增长幅度在所有前沿实验室中最大,增长了 25%。目前有 44%的企业在生产环境中使用 Anthropic,若包括测试环境则超过 63%。
-
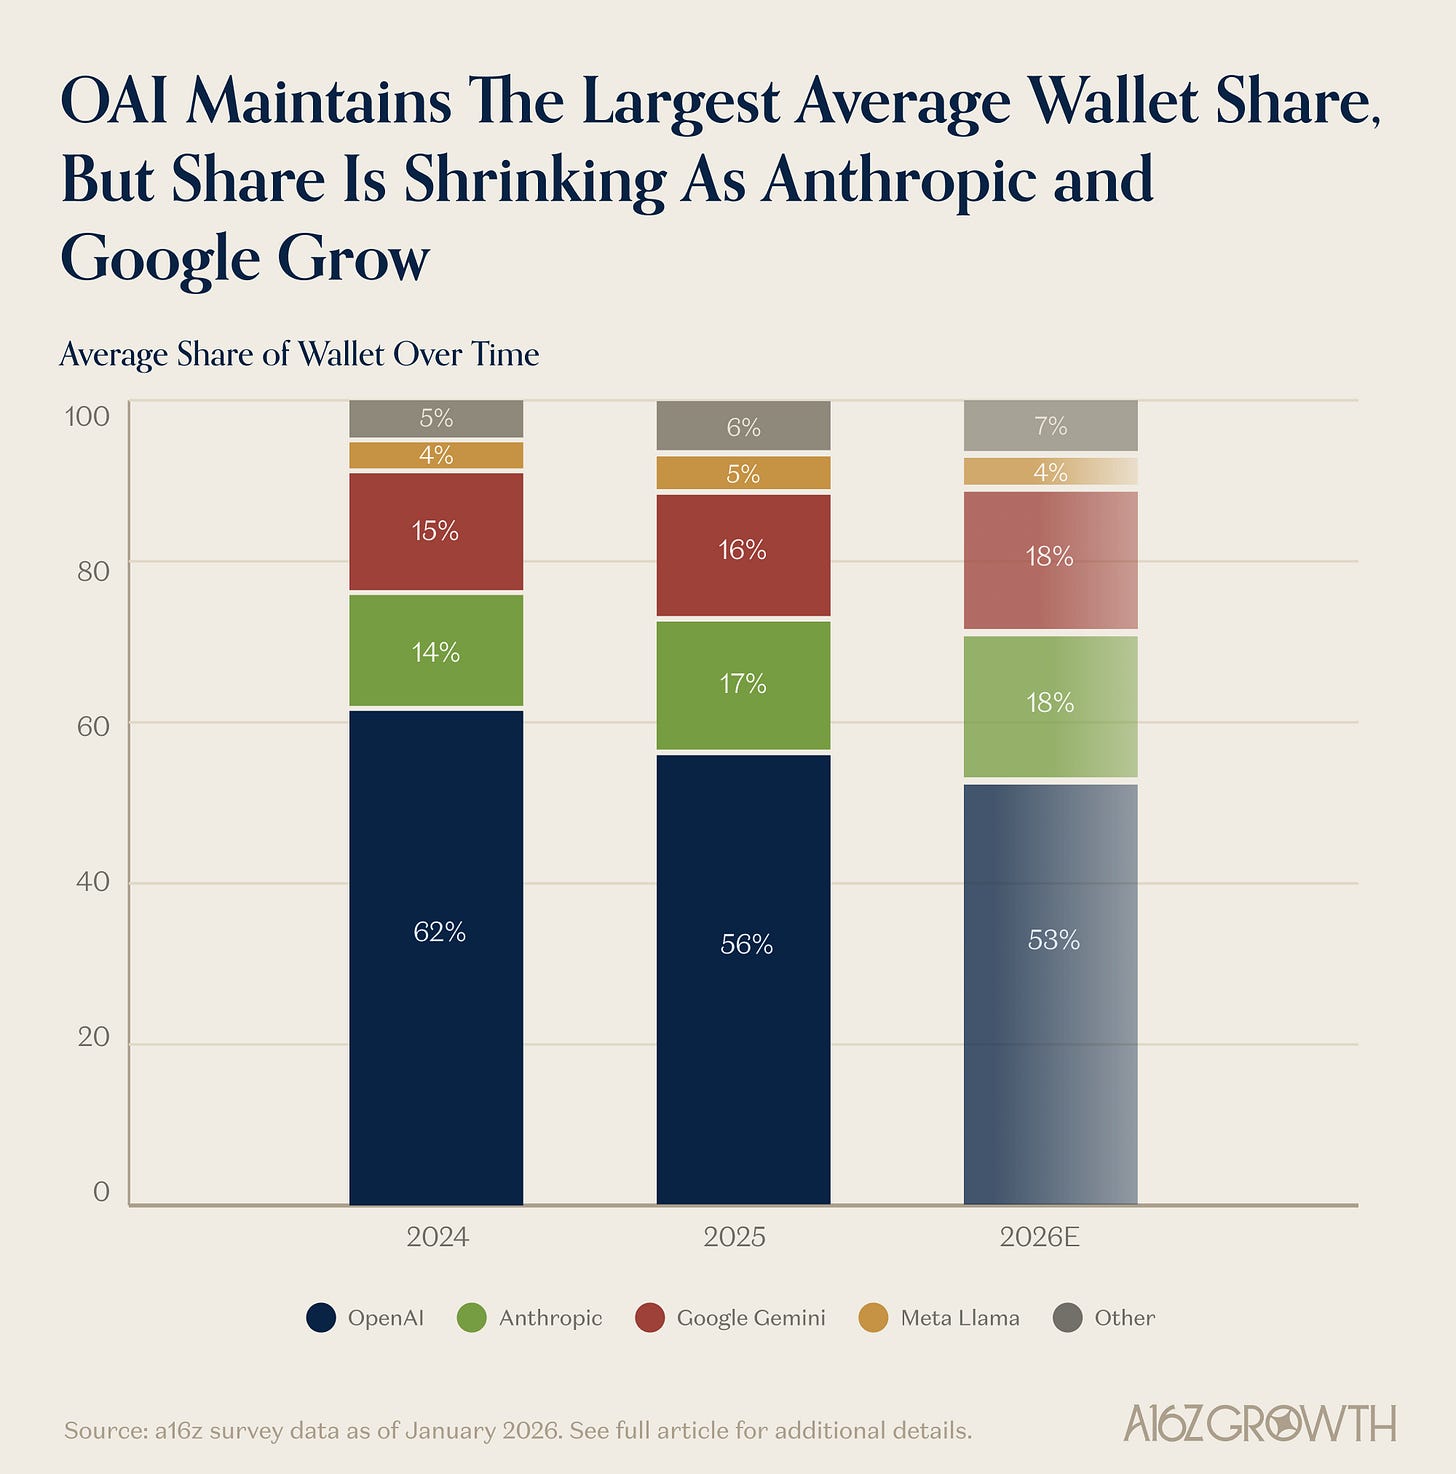
钱包份额呈现出类似态势。OpenAI 仍以约 56%的占比保持多数,但 Anthropic 和 Gemini 正稳步蚕食 OpenAI 的份额。调查还显示,受访者预计这一变化将持续到 2026 年。尽管份额发生了变动,三家模型提供商的绝对支出均实现了强劲增长。
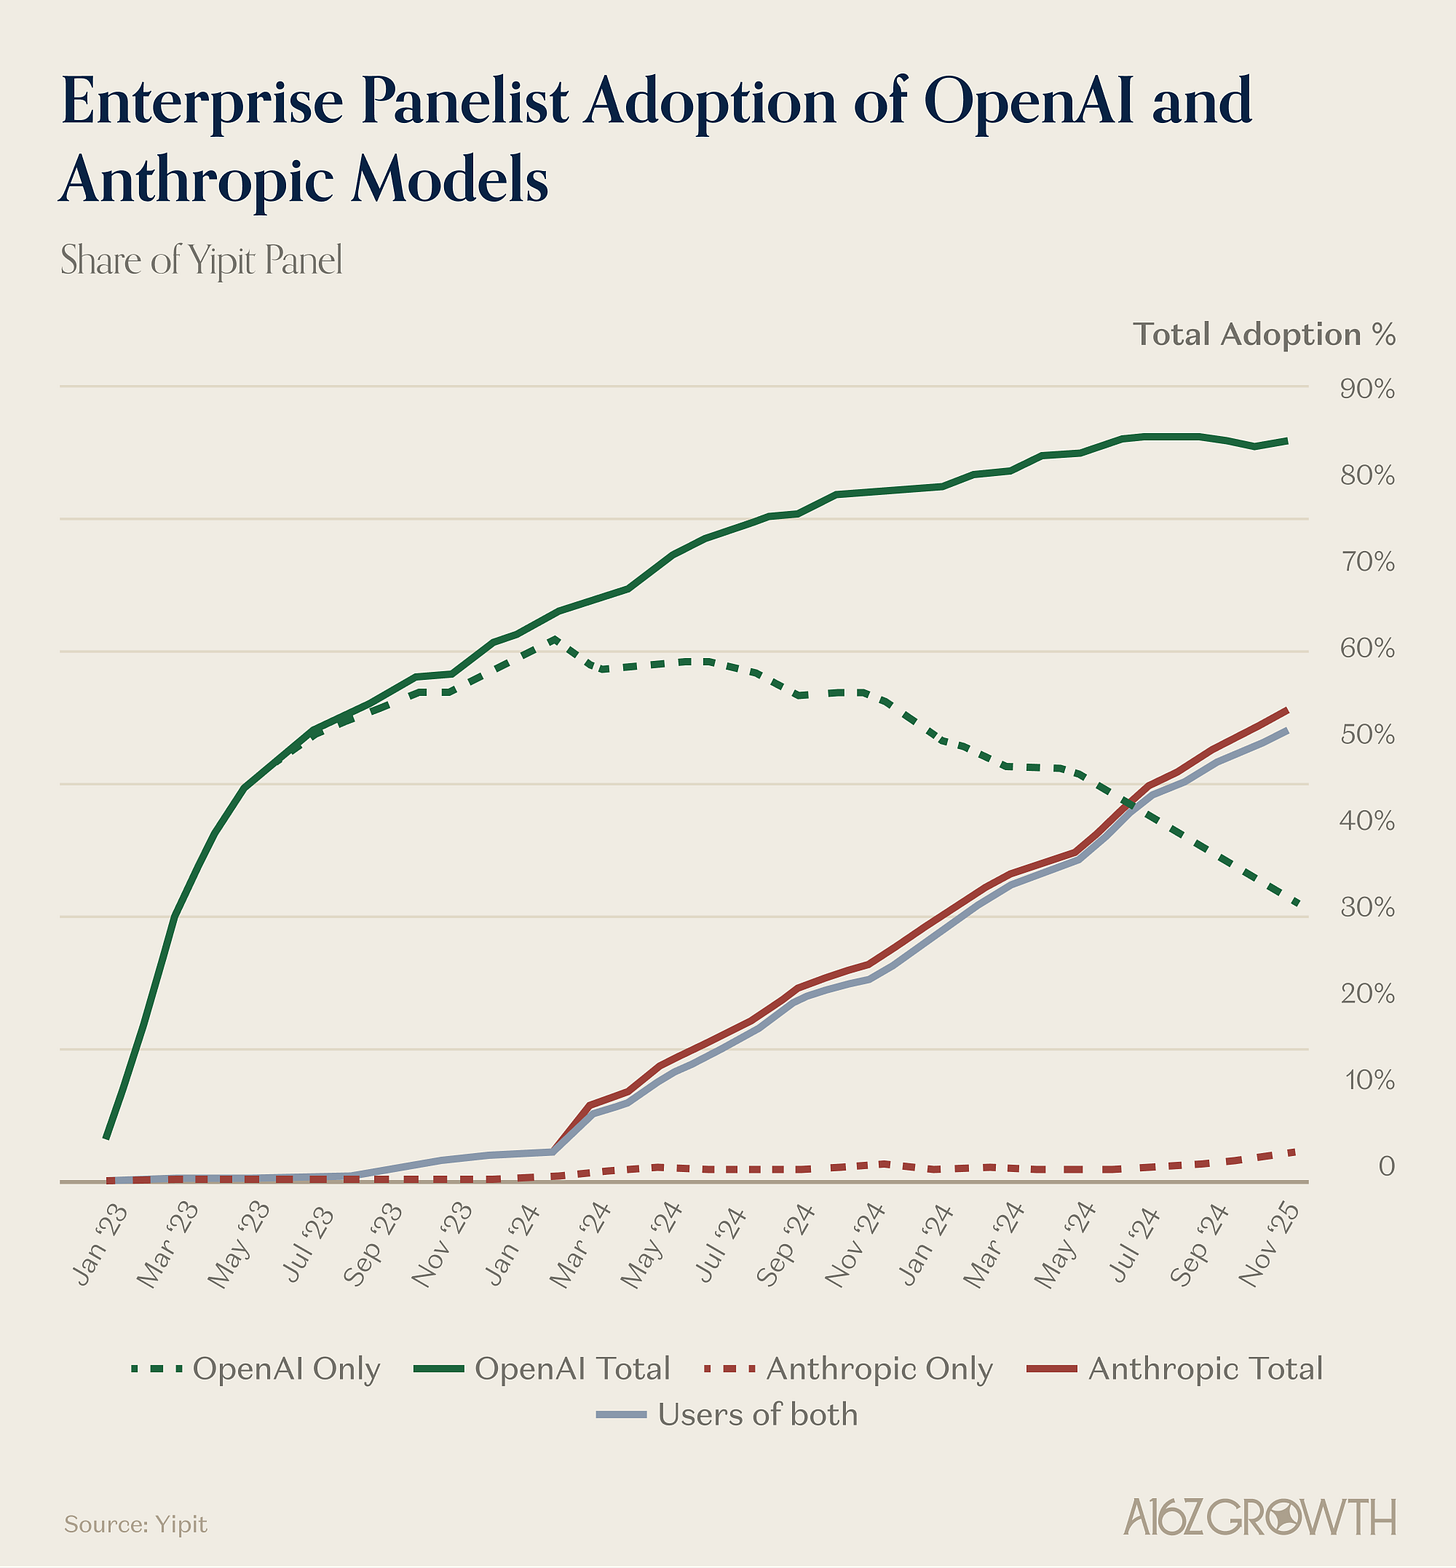
据我所知,Yipit 对约 1000 家中型和企业级公司的面板数据表明,其采用率与我们的发现高度相符:OpenAI 大约为 85%,Anthropic 接近 55%且还在上升。
领导地位取决于用例
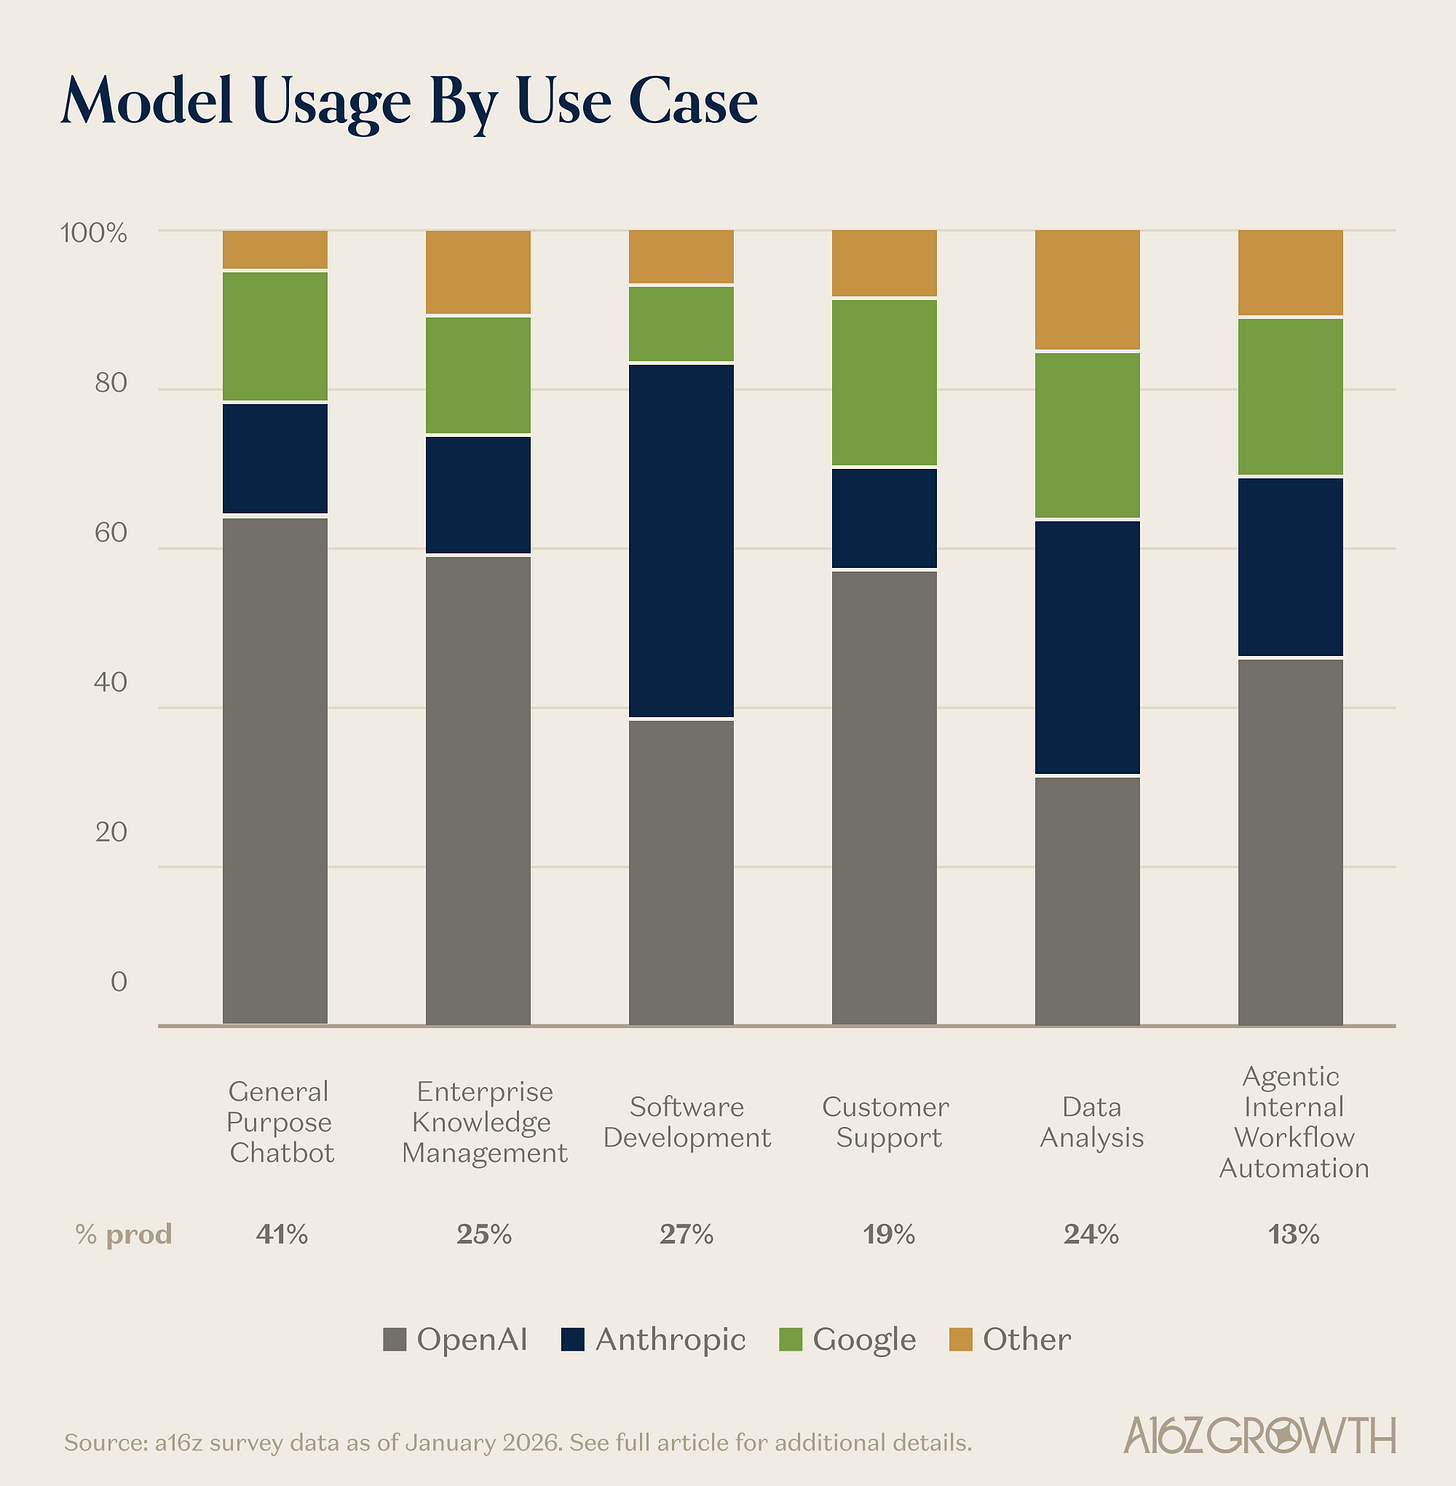
企业级 AI 不是单一市场,而是一系列丰富多样的用例。不出所料,领导者因工作负载而大相径庭。
-
OpenAI 在早期的横向用例中占主导地位 ,如通用聊天机器人、企业知识管理和客户支持。这些是企业最早采用的 AI 工作负载之一——既有先发优势的影响。
-
Anthropic 在软件开发和数据分析等用例中领先, 首席信息官们一致表示,自 2024 年下半年以来能力迅速提升,是推动这些用例采用并在更广泛范围内普及 AI 的催化剂。
-
Google Gemini 在广泛用例中表现强劲, 但有一个显著例外:编码,在受访者中 Gemini 的企业份额仍明显较低。
-
鉴于这些差异,大多数企业并不押注于单一模型提供商。81%的企业现在在测试或生产中使用三种或更多模型系列,而不到一年前这一比例为 68%。
究竟是什么在推动这些变化?有几个主题十分明显:
-
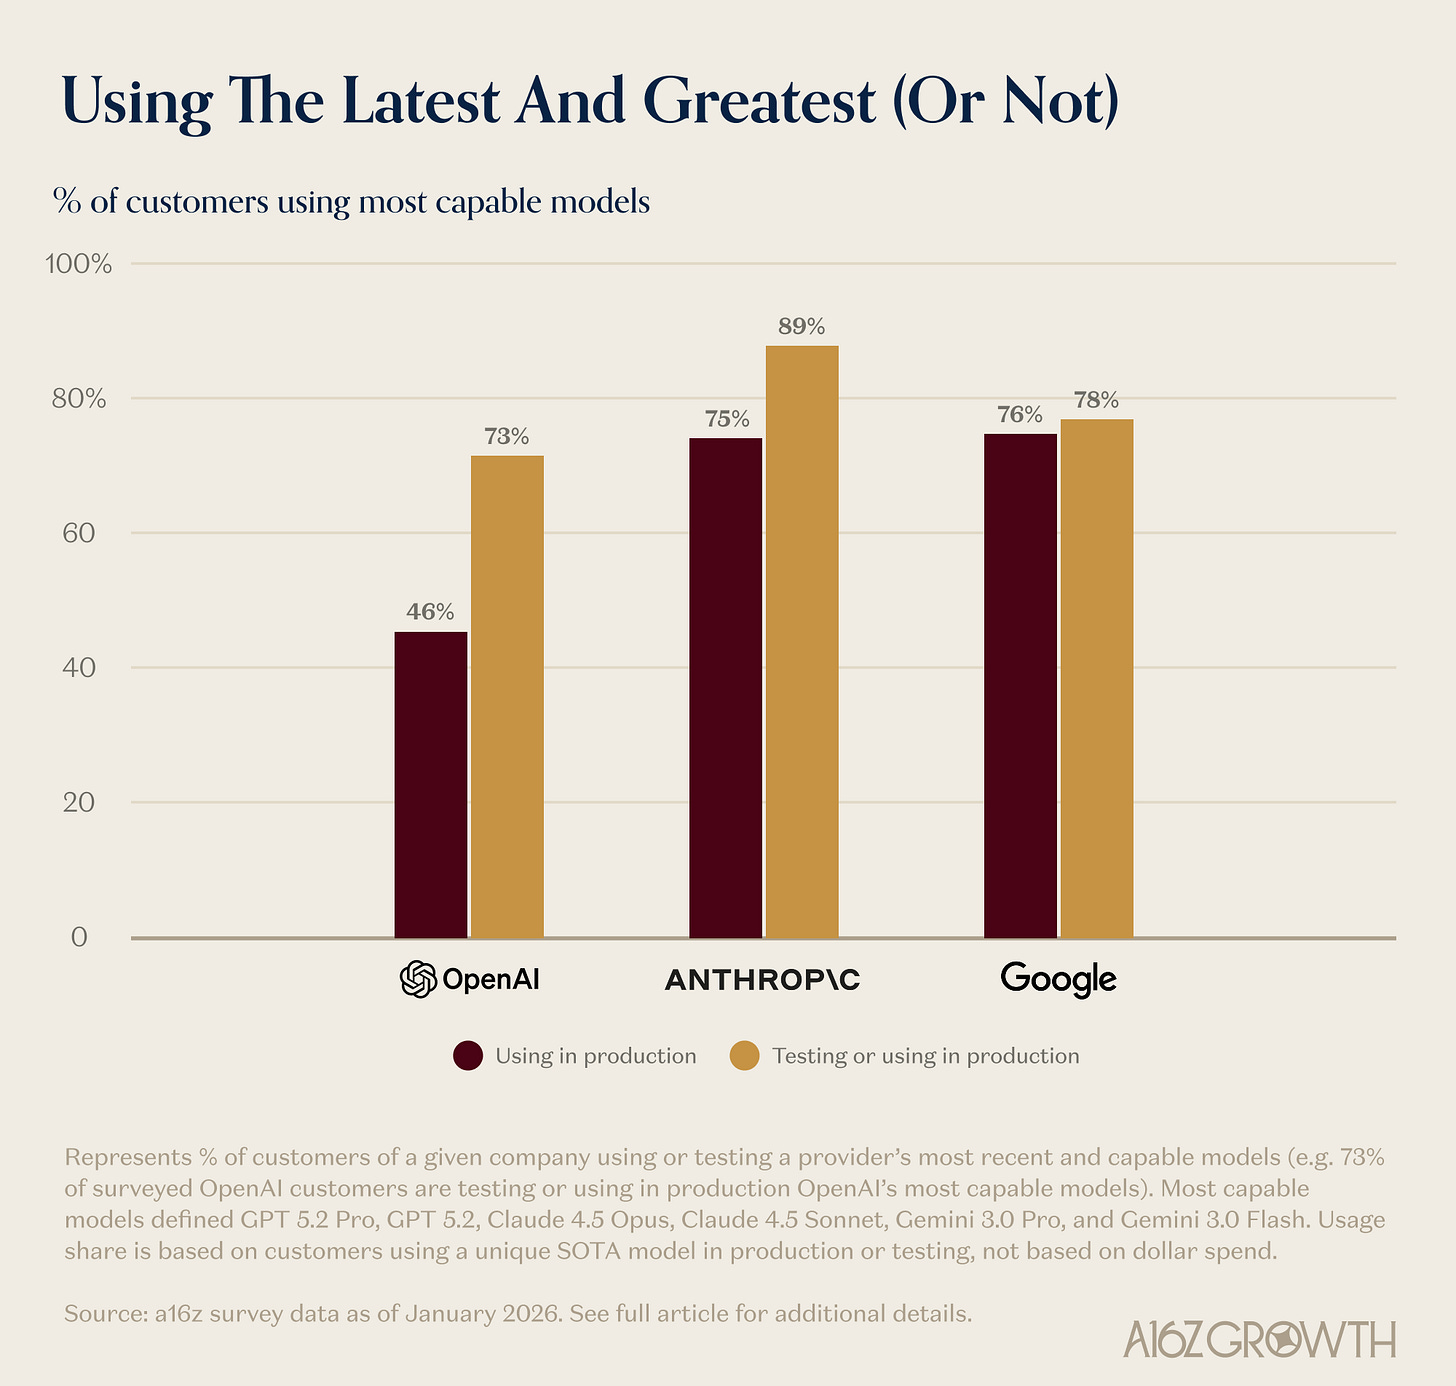
研发就是获取客户。Anthropic 的增长来自其最先进的模型。75% 的 Anthropic 客户在生产环境中使用了 Sonnet 4.5 或 Opus 4.5,远远领先于其较旧、更便宜模型的采用率。相比之下,OpenAI 仍然看到早期模型家族的显著使用——通常因为这些模型被早期采纳并且“足够好用”。切换成本正在上升,这进一步巩固了早期在企业中的立足点优势。46% 的 OpenAI 客户在生产环境中使用了 GPT 5.2 或 5.2 Pro。
-
代币密集型用例是重要的增长驱动力。 虽然我们的调研排除了 AI 编码初创公司,但代币密集的编码用例也占据了 Anthropic 企业钱包份额增长的很大一部分。与此同时,首席信息官们也对 Anthropic 在写作、推理和分析任务方面的飞跃印象深刻。
-
2025 年初关于推理模型的炒作似乎是有道理的 。54%的受访者表示,推理模型加速了 LLM 的采纳,原因包括更快实现价值、减少提示工程、与内部系统更好集成以及通过准确性和可解释性提高了信任度。这些模型正在催生全新的代理式工作流程,从 AI SRE 到复杂的多步代理。
构建还是购买:关于应用末日的报道被大大夸大了
我们还想对一个古老问题提供见解:企业是直接在模型上构建,还是购买现成的应用?
答案很复杂,但有一点很明确:可以说,关于第三方应用死亡的报道被极度夸大了。
-
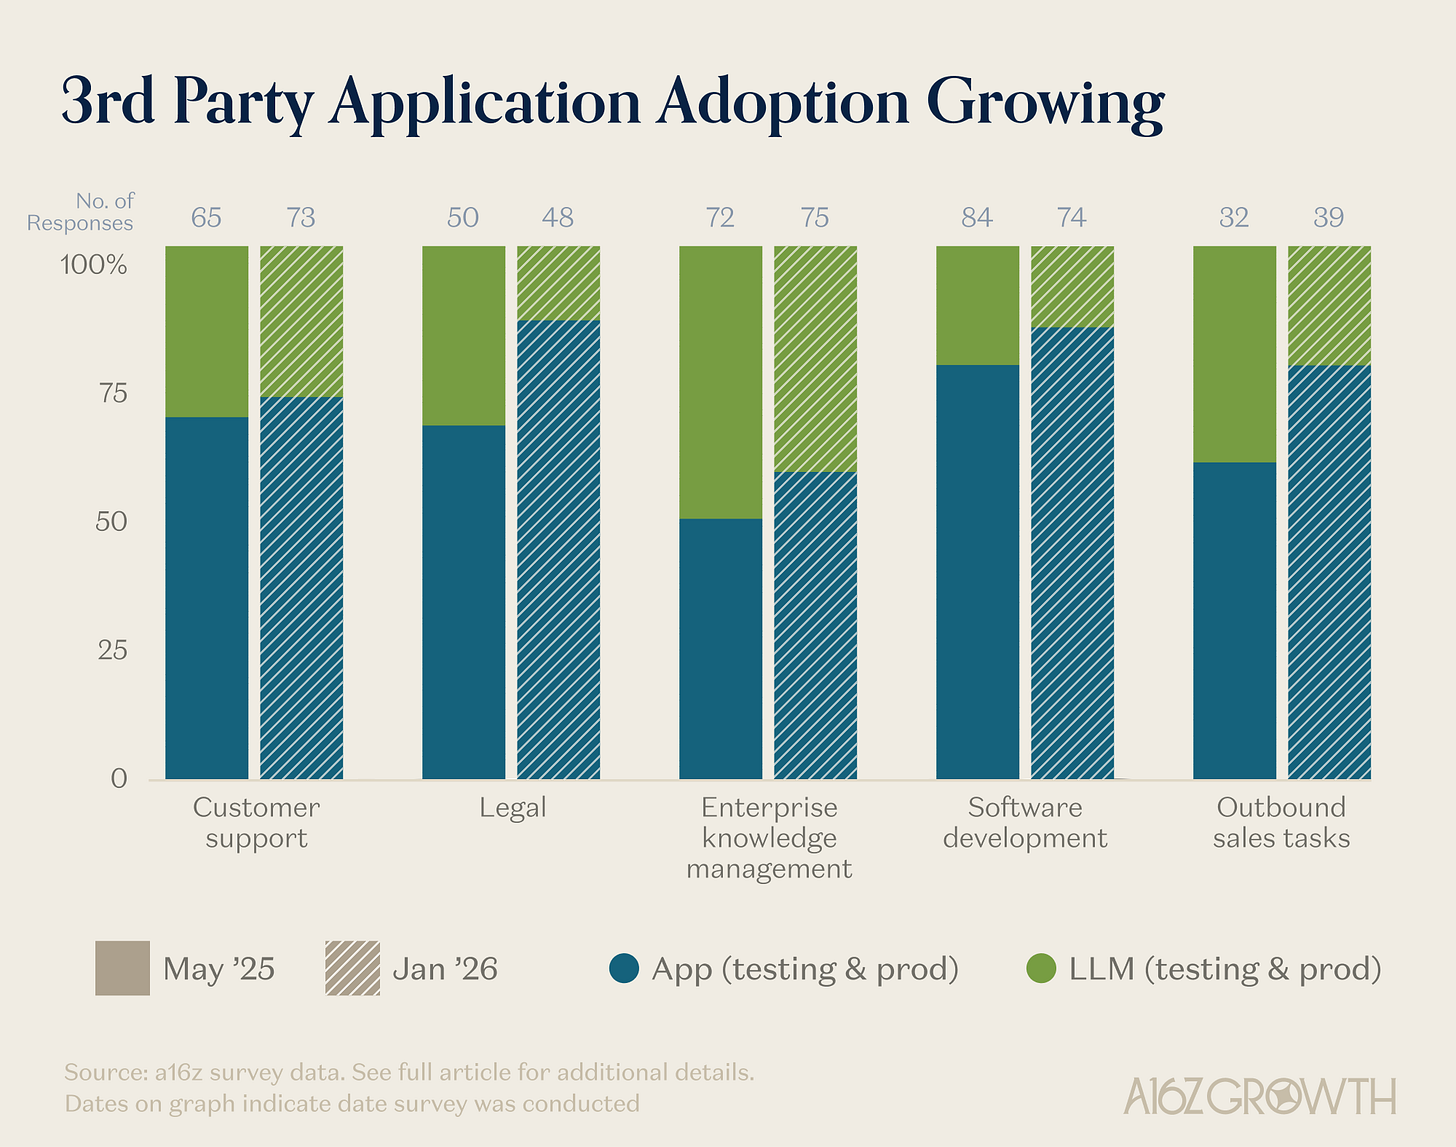
今天第三方应用似乎仍然生机勃勃。 我们的数据表明,在大多数使用场景中, 向第三方应用的转变在持续进行。
-
即便在知识管理和工作流自动化等历来由内部构建占主导的领域,许多企业也预计会随着时间推移从自建 LLM 实现迁移到成套应用。
但未来仍未可知。 第三方应用在多深度(采用领域专用工作流和支撑机制)上能构建的速度,与模型能力提升的速度之间的持续竞争只会加剧。在软件开发领域,这一点尤为明显。
应用受益于一个多玩家市场,在那里它们可以通过智能模型路由(发挥各模型的相应优势)推动更强的业务成果。随着模型市场结构持续演变与成熟,某些类型应用的前景可能会发生巨大变化。
在企业级人工智能应用中,迄今为止的赢家是……Microsoft
这就是数据最明显与网络舆论相悖的地方。
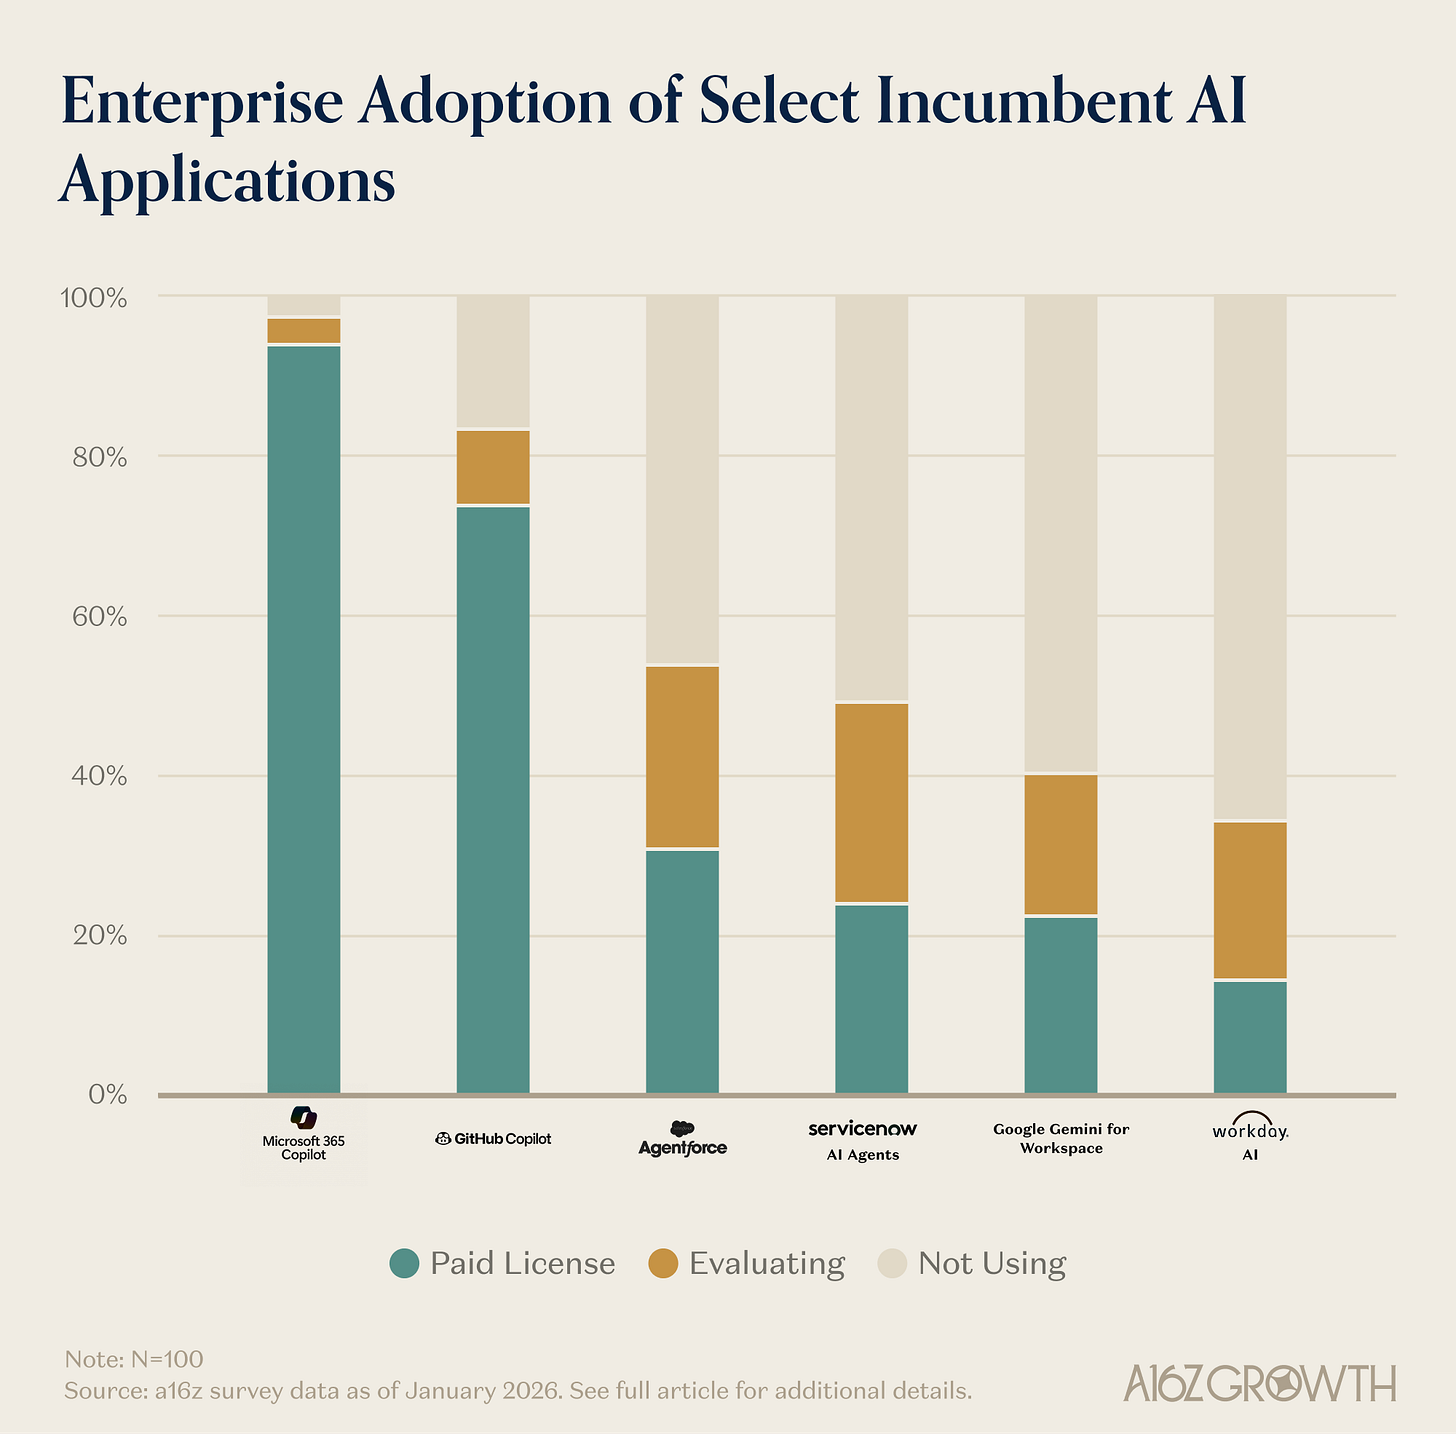
Microsoft 仍主导企业应用。 尽管关于 OpenAI 与 Anthropic、Claude Code 与 Codex 与 Cursor 的讨论不断,但必须保持清醒认识:Microsoft 继续主导企业领域。全球 2000 强中很大一部分 AI 采用仍通过 Microsoft 或现有大厂推出的 AI 产品进行。
-
Microsoft 365 Copilot 在企业聊天中领先,尽管 ChatGPT 已显著缩小了差距。
-
Github Copilot 仍然是企业级编码领域的领导者。
-
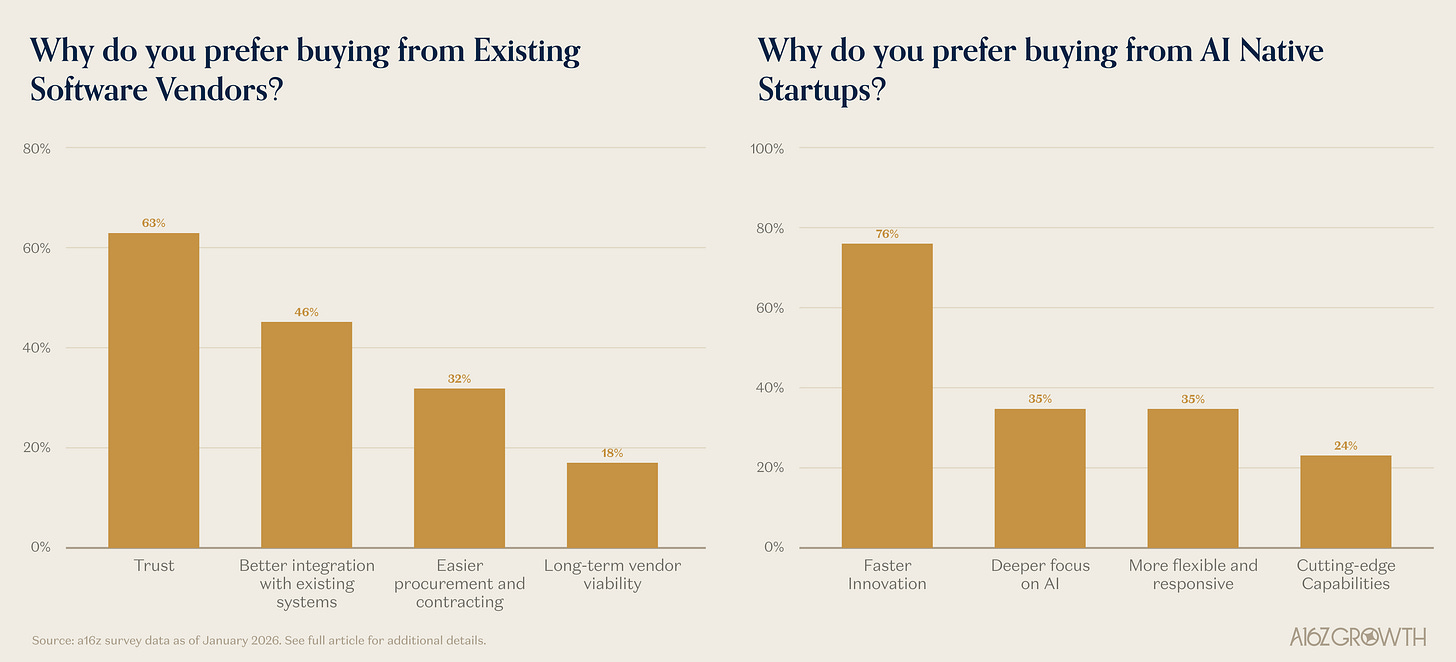
65%的企业表示在可选时更倾向于采用现有解决方案 ,并将信任、与现有系统的集成以及采购简便性列为现有厂商的有力优势。
尽管如此,奖赏仍未尘埃落定。 这些优势难以逾越(再加上像 Microsoft 这样既有厂商的广泛分发渠道),但我们认为初创公司仍有巨大的机会逐步削弱这些优势。平台变革创造了机会,企业也始终表示他们重视更快的创新、更专注的 AI 能力以及与 AI 原生初创公司带来的前沿能力相结合的更大灵活性。
对前沿实验室的信任持续上升
-
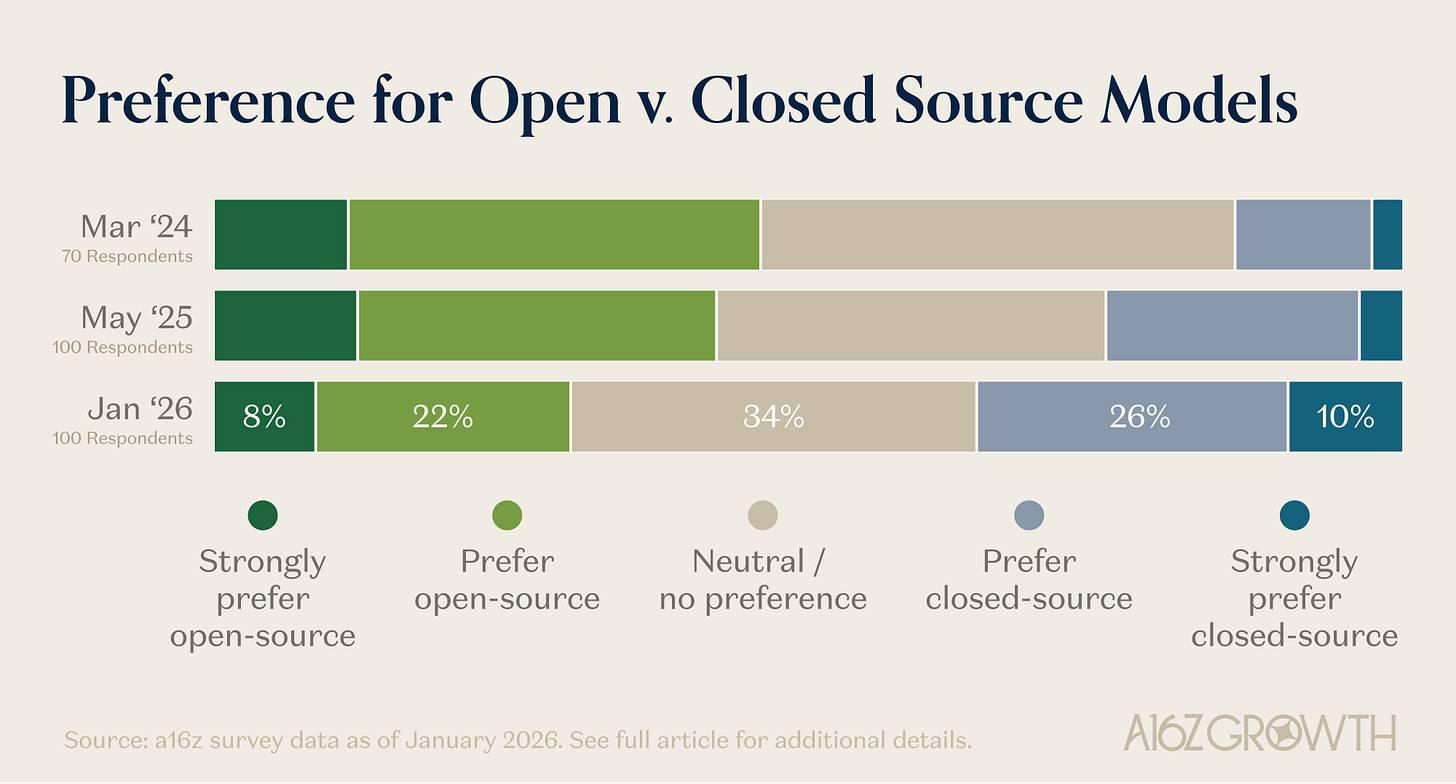
自 2024 年 3 月首次调查以来,对封闭源模型的偏好稳步上升 。现在超过三分之一的企业更倾向于使用封闭源模型,推动因素包括模型质量变化的速度、内部 AI 人才有限,以及(令人惊讶的是)数据安全。过去两年里,对 OpenAI 和 Anthropic 等前沿实验室的信任显著上升。
-
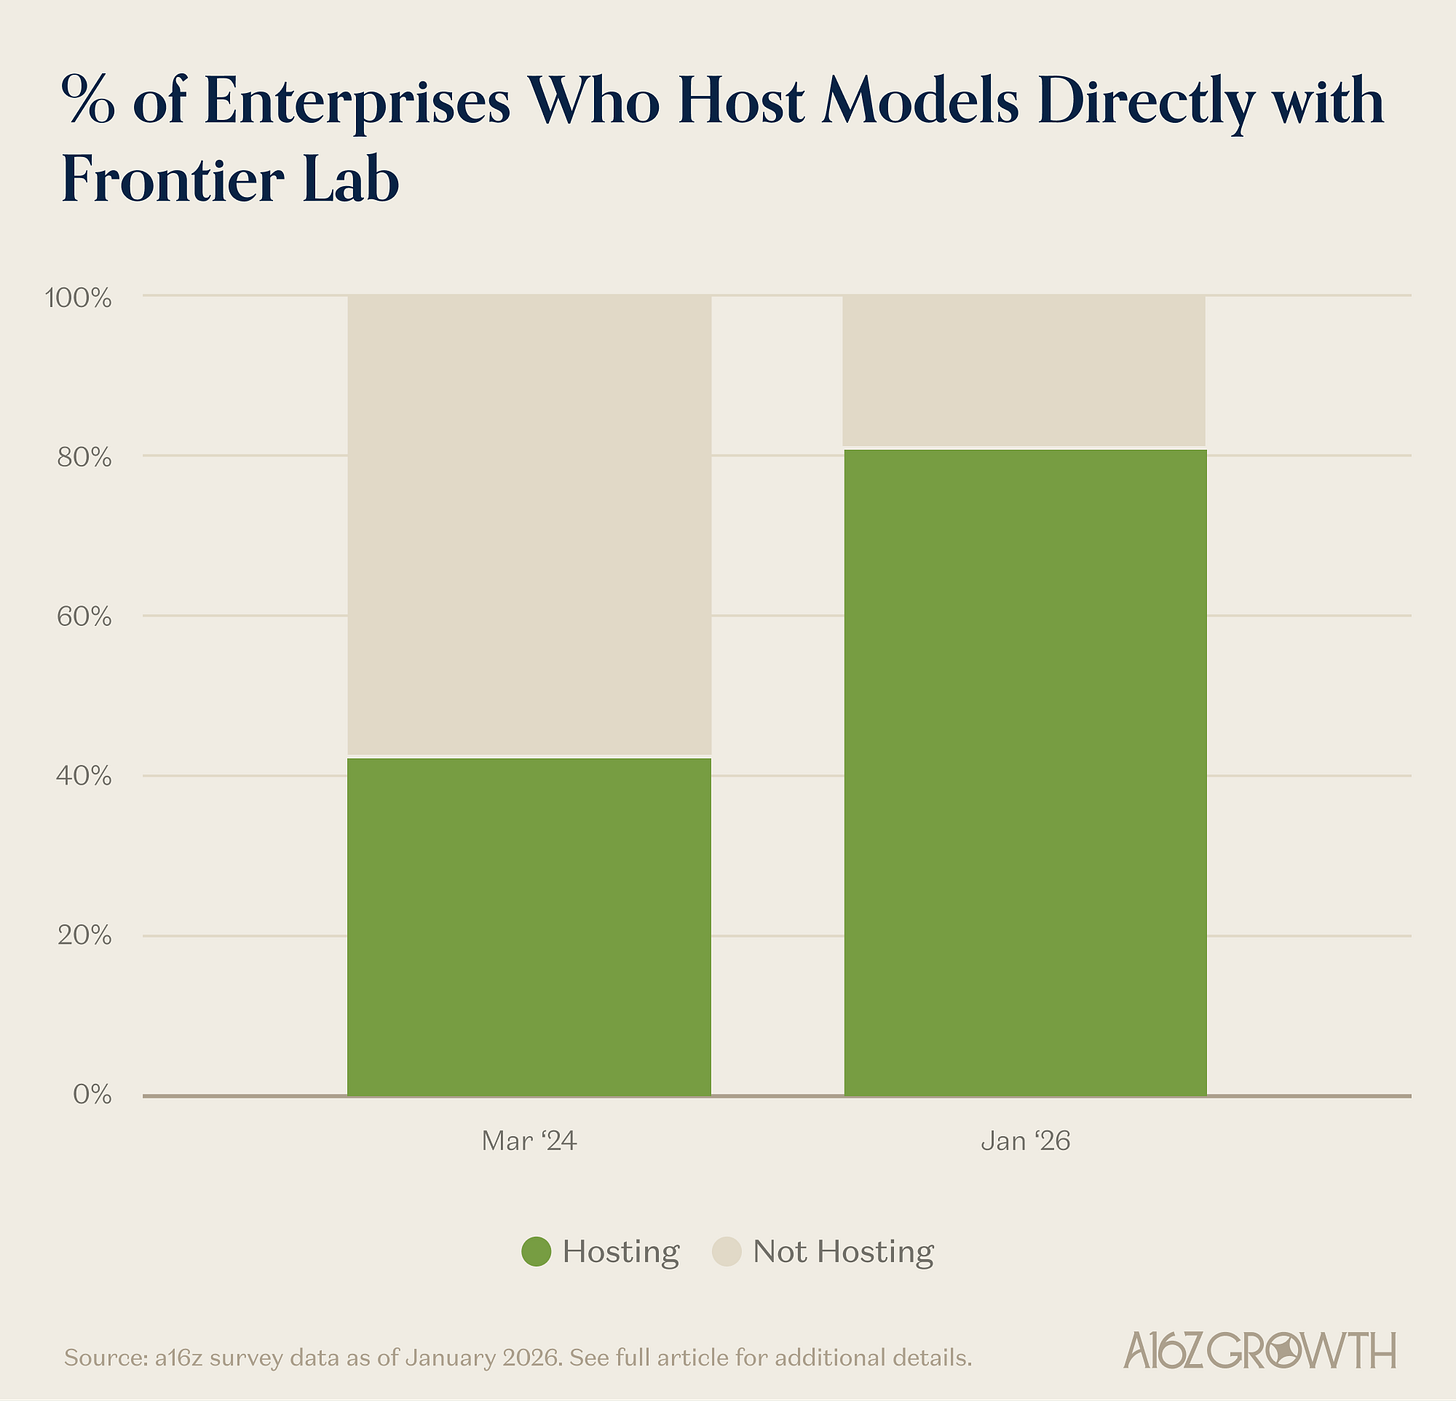
作为另一个信任信号 ,约 80%的企业愿意直接在企业内部托管其模型,而不是在 CSP 或其他来源托管;而在 2024 年 3 月这一比例约为 40%。
-
CIO 们还报告称,开源与封闭模型之间的总体拥有成本(TCO)正在趋同 ,因为过去几年里,各实验室和 CSP 压低了智能化的成本,并打造了有吸引力的端到端产品。在封闭模型 TCO 更高的情况下,其能力差距为更高成本提供了正当理由。
-
尽管初创公司常常部署经过微调的开源模型 ,但企业正趋向于减少对模型微调的依赖,转而采用提示工程并在不同任务间路由不同模型。
报告的实际投资回报率并不完全符合“X”所宣称的回报
企业报告的人工智能投资回报为正,但仍有很长的路要走。
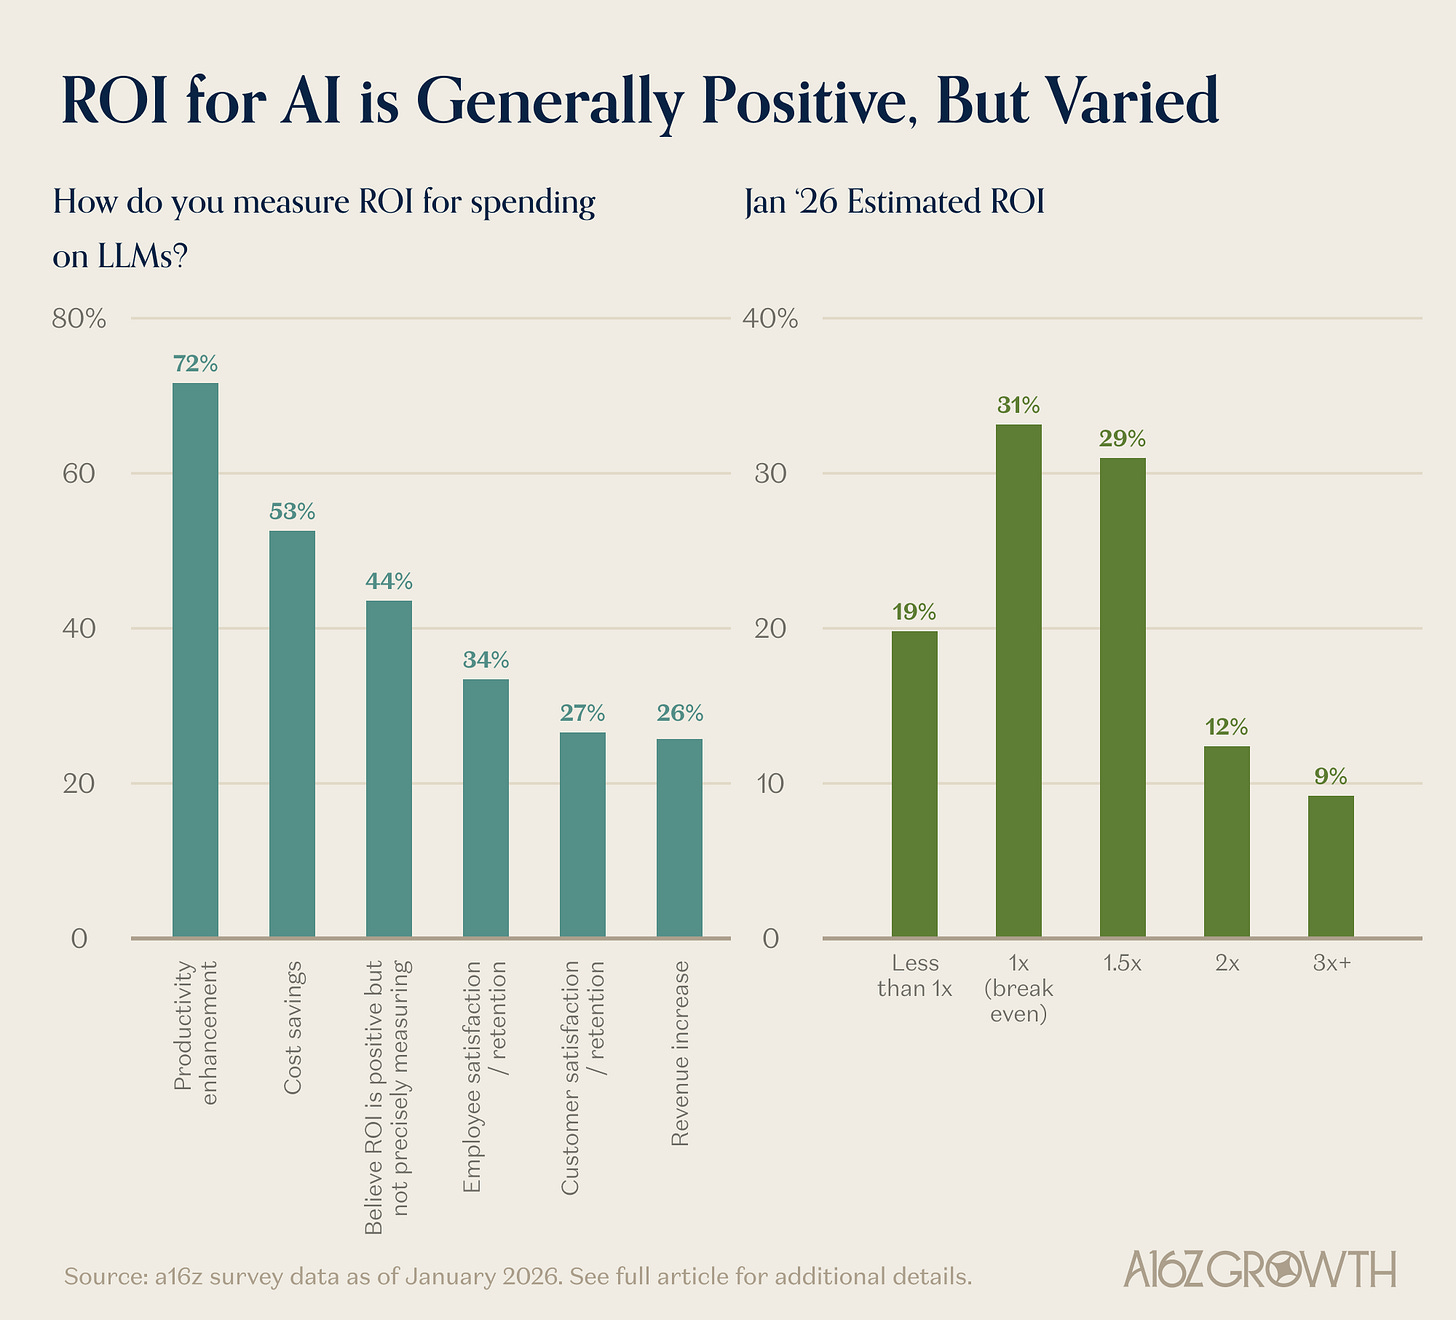
企业报道的 LLMs(及 AI 应用程序)带来的投资回报,远没有基于 X 上的 AI 话语所预期的那么惊人。 这种差距很可能反映了两方面的原因:
-
首先,企业仍在学习如何有效部署 AI,并且经常需要像 AI 应用公司这样的合作伙伴,将模型转化为实际工作流程。
-
其次,正如我们之前所见,企业在未亲自尝试之前并不知道“好”的标准是什么,许多企业仍在使用可能无法如上所述提高上限的现有 AI 解决方案。在我们之前的调查中,Microsoft Copilot 的 NPS 得分在同一批软件开发者试用 Cursor 后下降了 48 分。体验会改变期望。
市场规模庞大且(仍然!)增长速度超出预期
-
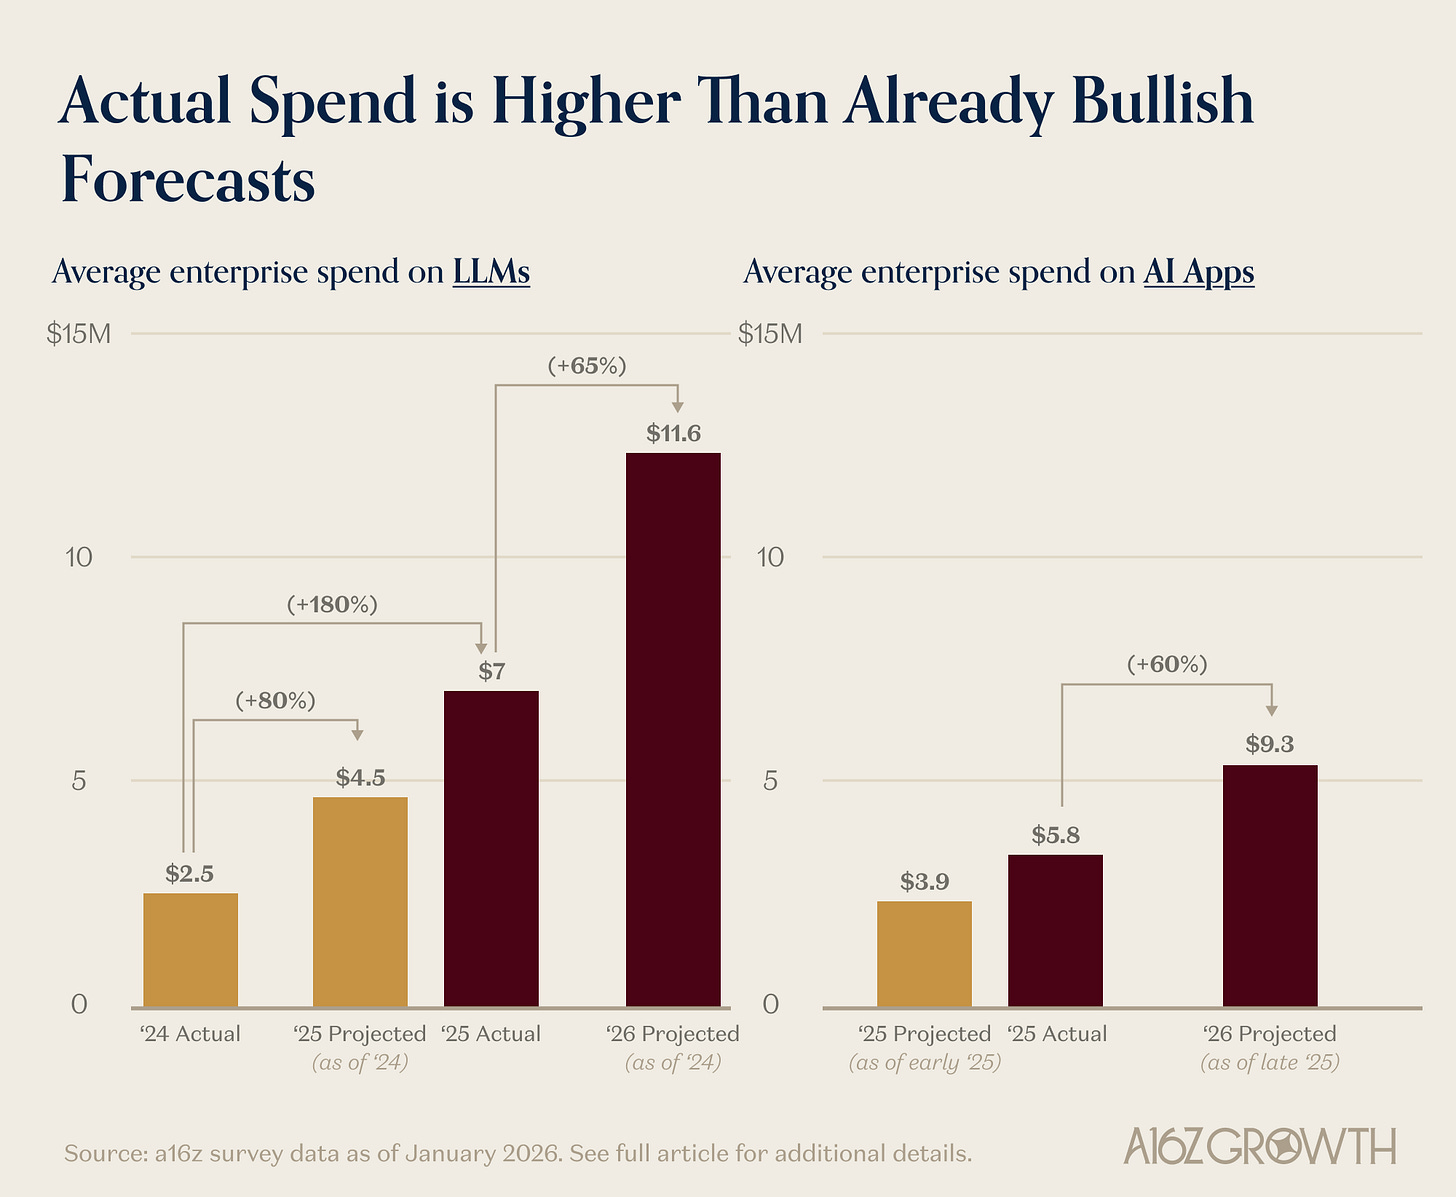
企业 AI 支出持续带来正面惊喜。需求仍然比企业乃至模型提供方预期的要强烈。
-
在过去两年中,企业在 LLMs 上的平均 AI 支出已从约 450 万美元上升至约 700 万美元,企业预计今年将再增长约 65% 至约 1160 万美元。
-
应用支出遵循了相同的模式: 企业预计平均支出约 390 万美元,但实际支出接近 600 万美元。
奖赏巨大。格局正在变化。鉴于我们在过去18个月所见的一切,企业级人工智能将继续是值得关注的战场。