
作者:Tanay Jaipuria
来源:SandHill.io #306 推荐阅读 · 行业动态与分析 | RecodeX 编译
导读: 2026 年 OpenAI 和 Anthropic 相继成立“部署公司”(DeployCo),派工程师驻场企业、把 AI 智能体接入真实业务流程,云厂商、Palantir、Accenture 也在加码。Wing 合伙人 Tanay Jaipuria 梳理了 DeployCo 的构成、兴起原因、打法与格局。
实验室的 DeployCo
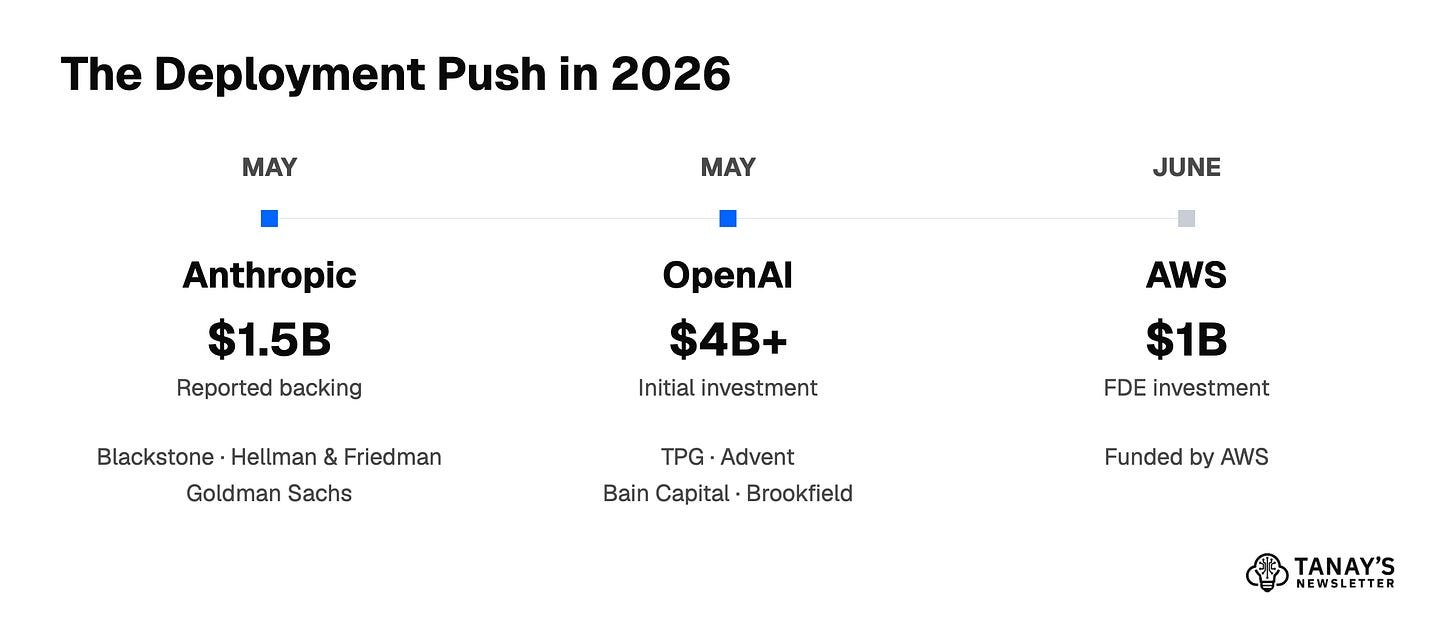
- Anthropic: 与 Blackstone、Hellman & Friedman、Goldman Sachs 等设立 15 亿美元 AI 服务公司,7 月以 Ode with Anthropic 上线,基于收购的 Fractional AI,先服务私募股东旗下的中型企业。
- OpenAI: 由 TPG 领投、融资超 40 亿美元、OpenAI 控股,收购 Tomoro 起步,首日即有 100 多名前线部署工程师(FDE,forward-deployed engineers)。
- 两者结构相似:独立注资实体 + 收购来的服务团队 + 实验室工程师 + 私募投资组合作为首批客户。AWS 也在 6 月底承诺 10 亿美元组建 FDE 部门。
为什么会出现 DeployCo
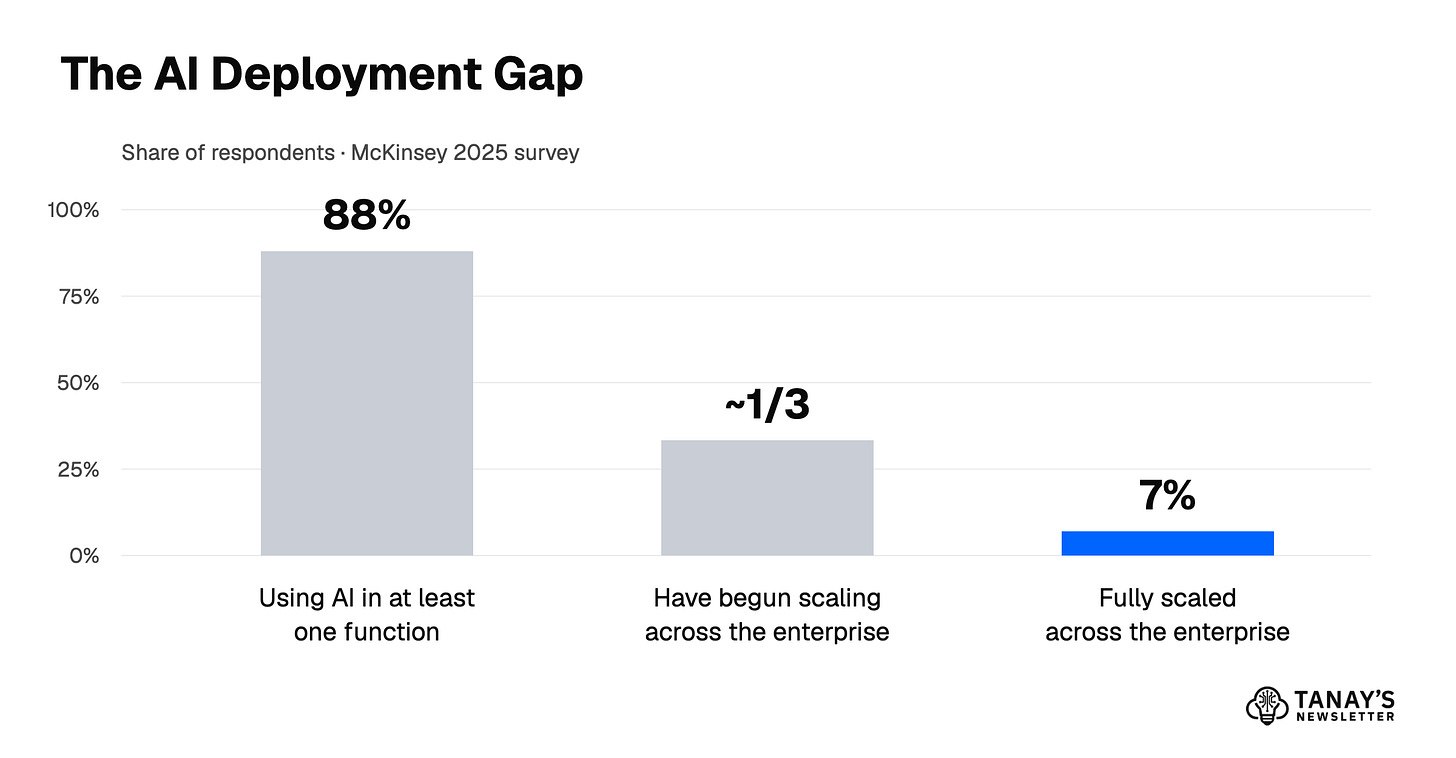
- 扩散鸿沟(diffusion gap): 即 Pat Grady 所说、亦称“能力过剩”(capability overhang)的现象——模型能做的远超实际被使用的。OpenAI 的 GDPval 显示模型在超过一半的专家任务上胜过专家,但多数组织远未用到这一水平。
- 组织与文化对齐: 落地需要系统权限、流程重构、跨部门支持和工作方式改变,往往不属于任何人的本职,AI 也无法自行解决激励与信任问题——这正是“换了包装的咨询”需求旺盛的原因。
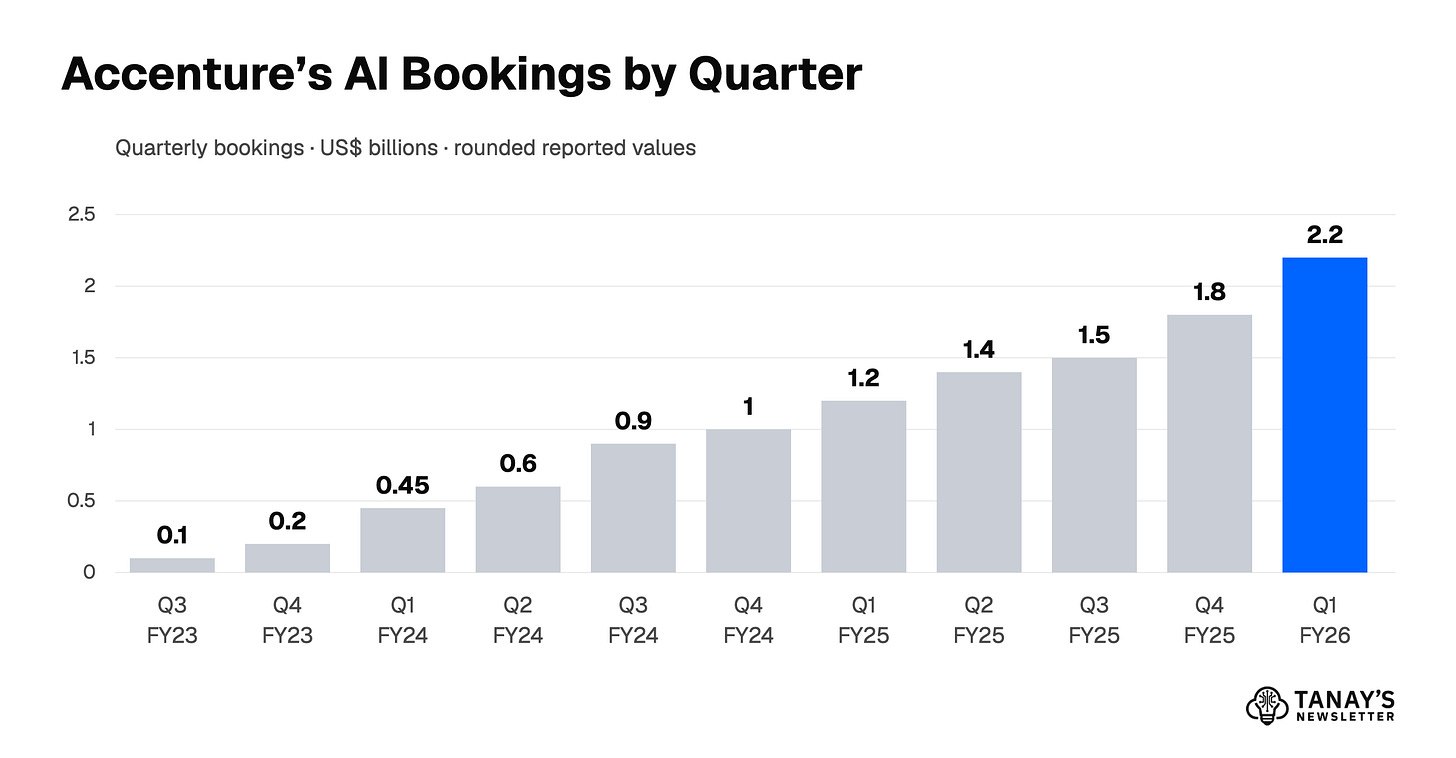
- 现有玩家的数据:Accenture 三年累计签下约 115 亿美元生成式 AI 业务;首创 FDE 模式的 Palantir 收入增速已连续 12 个季度加快。
- 实验室亲自下场的附加动机: 部署过程产生跨行业的长周期工作轨迹,可作训练数据或指引模型优化方向;各家模型性能接近,掌握部署环节可形成锁定;按交付结果收费能赚到比卖 token 更多的钱。
打法与类型
- 通行打法:FDE 驻场,从高价值、边界清晰、产出可校验的流程入手,搭建接入企业数据与系统的智能体框架(agent harness),建立评估(evals),达标后上线并形成持续学习闭环。
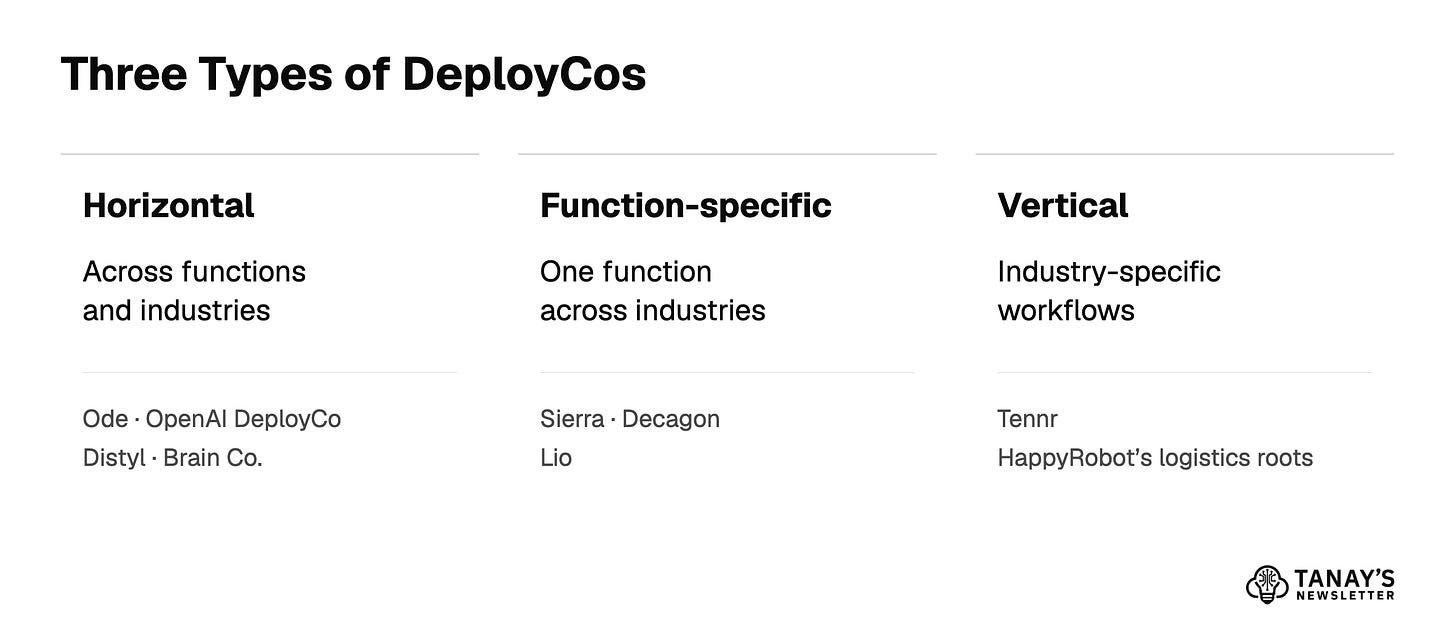
- 除 Palantir、Accenture 等老牌玩家外,新一代 DeployCo 分三类:
- 后两类底层相似:先建行业通用核心系统,再在每个客户处做大量“最后一公里”工作。作者指出,许多面向大企业的垂直 AI 应用公司本质上也是 DeployCo。
结语
- 模型已足够好,DeployCo 是把模型转化为企业 ROI、弥合扩散鸿沟的主要途径之一。
- 另一路径是 AI 原生并购整合(AI-native rollup):如 Long Lake 以 63 亿美元私有化 Amex GBT、Sequence 以 77 亿美元私有化保险经纪商 Baldwin。拥有资产便于重构流程、独享收益,但更耗资本、更难规模化。
本文由 RecodeX 编译自 The Rise of DeployCos(作者:Tanay Jaipuria),首发于 SandHill.io #306 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。