
亚马逊和伯克希尔哈撒韦变得非常庞大。这就是为什么它可能会毁了它们。
前几天查理·芒格(Charlie Munger)的离世——他是塑造伯克希尔哈撒韦成为我们这个时代最非凡公司之一的关键人物——享年99岁。他的遗产不仅仅在于他的商业头脑;芒格是一位哲学思想家,他的见解已被编纂成一本书,影响了数百万人。本文是我之前关于伯克希尔哈撒韦和亚马逊分析的增强版本,提供了更深入的见解。它作为我对芒格新书的评论的前奏,我们将在周四发布。 —Evan
亚马逊和伯克希尔哈撒韦正处于同样的潜在致命危机之中:它们太成功了。这是新美国,硅和服务器的国家,与旧美国,钢铁和可乐糖浆的国家。
亚马逊是世界第五大市值公司,市值约为1.5万亿美元。伯克希尔哈撒韦是第八大市值公司,市值7760亿美元。它们也是收入巨头,亚马逊在2022年收入5130亿美元,伯克希尔哈撒韦则为2340亿美元。在这样的估值和收入规模下,几乎没有多少机会可以实质性地增长任何一家企业。尽管这是一个美妙的问题,但它仍然是一场危机。
这两家公司采取了完全不同的资本配置策略来应对这个问题。亚马逊一次进行数百个实验,并涉足各种大型资本支出,从电影制片厂(斥资85亿美元收购MGM)到互联网卫星(预计资本支出100亿美元)再到医疗保健(39亿美元收购OneMedical)。伯克希尔大多数时候进行高度集中的收购或公共股权购买。今年它的重大举措是获得一个加油站连锁企业的多数股权(斥资110亿美元)。
所有公司在其存在的某个时候都会面临这个问题,无论它们的规模如何。我称之为规模化问题:对于特定业务线,增长达到了瓶颈,因为获得额外客户的边际成本超过了他们的终身价值。公司必须使市场多样化,产品组合多样化,或者两者兼顾。如果他们不这样做,他们将面临一种缓慢的腐朽死亡。
这个困境可以表现为向卫星投入100亿美元的规模,也可以简单到当地一家餐馆扩展到周日早午餐。通过在其最规模化、最极端版本(亚马逊和伯克希尔哈撒韦)中研究这个问题,揭示了关于投资和运营的真理,这些真理适用于每个人。
亚马逊的飞轮
亚马逊变得越大,公司拥有的消费者和供应商就越多,因此它可以获得更低的价格和更好的选择。
亚马逊的目标市场是整个消费者零售支出,仅在美国就是每年8万亿美元以上的规模。虽然它起步于书籍,但愿景一直是成为“全品类商店”。最初的扩张是简单的。它从书籍扩展到其他形式的媒体,再到儿童玩具 – 这些产品彼此之间非常相似。这一切的核心是亚马逊的飞轮:
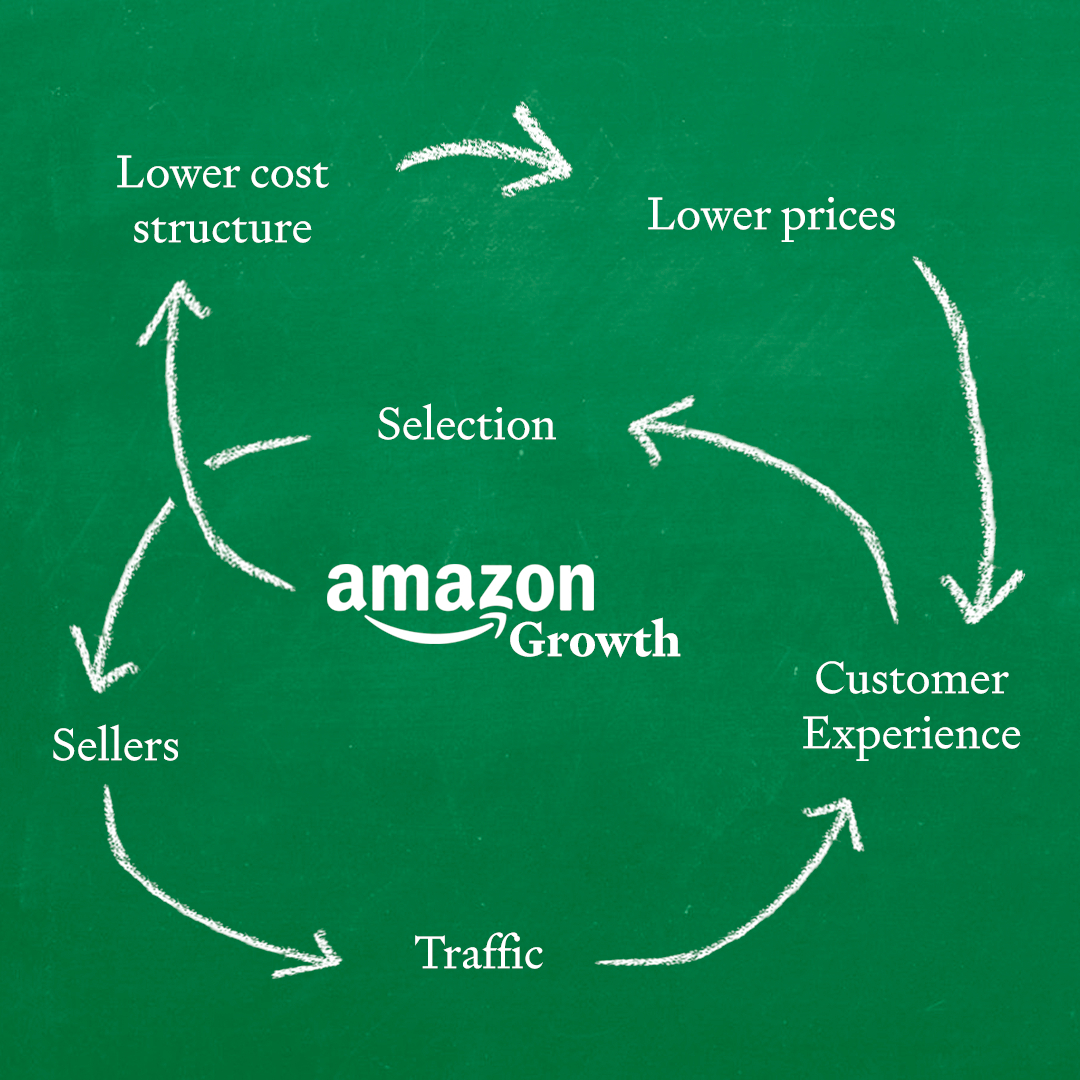
然而,随着亚马逊扩展到更多类别,它发现并非所有消费品都一视同仁。八年前,我和沃尔玛的一位战略主管交谈时,他花了一个小时抱怨“卫生纸及其糟糕的经济状况”。卫生纸体积大,消费者对价格敏感,而且价格相对便宜。当时,对沃尔玛来说,让最后一英里的交付盈利几乎是不可能的。我不清楚公司是否解决了这个问题,但在成为“全能商店”的过程中,出现了数十个,甚至数百个类似的问题:一开始看起来不错的产品最终的利润远远不如诸如书籍之类的产品与初期顾客需求的匹配。书籍体积小,耐用,非常适合电子商务,而卫生纸的体积大和低成本使其难以做到。所有的扩张都是这样进行的——易销售的产品和市场逐渐发展为更困难的产品和市场。扩张意味着额外的收入越来越难以获得。
想象一下:一家公司由一个飞轮驱动,但是飞轮转动得越久,它的运动效率就越低。最终,沙子会进入齿轮。每增加一个单位的速度都更加困难,你必须添加新的飞轮来重新启动机器。
对于亚马逊来说,这个挑战早在公司2003年着手开发AWS时就开始了——这个飞轮与其销售消费品的计划几乎没有任何相似之处。随着亚马逊Prime于2005年推出和AWS于一年后推出,公司成功地扩展了业务。事实证明,这些是非常成功的赌注。它们将公司的飞轮从世界上最好的零售商转变为世界上创新文化最佳的公司。它们还将CEO的工作转变为纯粹的资产配置——决定在哪里进行这些赌注。
伯克希尔的飞轮
沃伦·巴菲特和伯克希尔的飞轮看起来有些不同:赚钱——大把赚——并不断地将它返还给那个赚到它的家伙,看看他是否能再次做到。
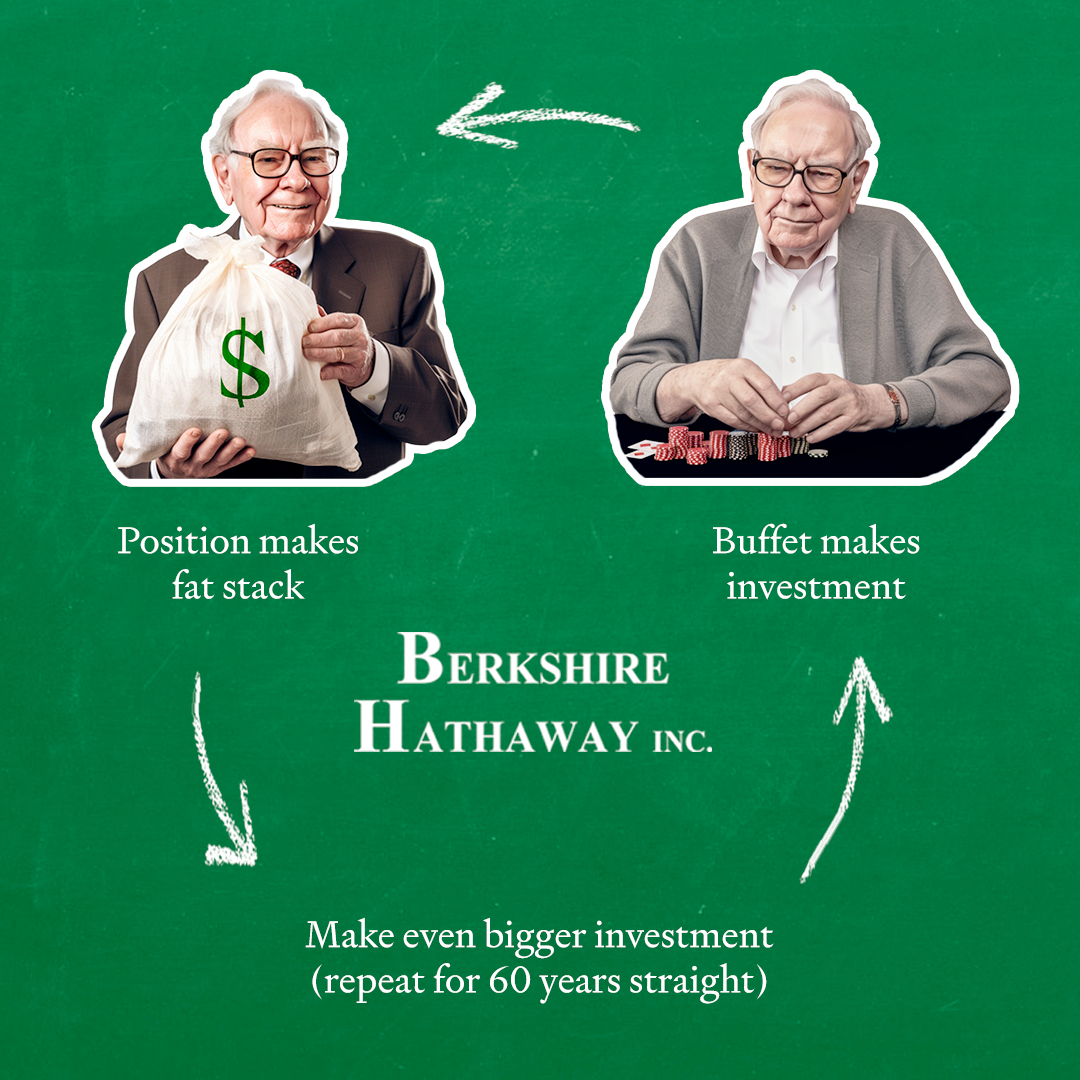
有更多的复杂性,但也有点儿不是。伯克希尔哈撒韦是一家拥有独特策略的对冲基金,同时也是一家上市公司。多年来,它的策略已经多次转变,但现在看起来大致是这样的:它经营一堆无聊但现金流充裕的企业(比如加油站),利用这些公司的多余现金购买一揽子的公共和私人股票。有时,它还会全盘收购公司,以增加高现金流企业的稳定性。
一位财务导师曾告诉我:“只有一个人能获得成为世界上最聪明的投资者的优势。”你可以很有力地证明那个人就是沃伦·巴菲特。如果你碰巧让世界上最聪明的人来掌舵,一个明智的策略就是“做你的事情,老兄”。但当策略是“老家伙想得不错”时,一家公司只能发展到他所能达到的程度。巴菲特之所以了不起,是因为他走得比人类历史上任何其他人都远,但他仍然是人类(而且已经92岁)。查理·芒格去世后,这种风险比以往任何时候都更加存在。公司已经制定了继任计划,但依然没有人展现出巴菲特和芒格合作的投资能力。
要了解伯克希尔的规模变化差异,可以比较一下它的两个最佳持仓。1972年,伯克希尔哈撒韦以2500万美元购买了西斯糖果公司。2019年,西斯糖果公司的税前收入大约为200万美元。这是一个令人难以置信的结果。对于一些中档巧克力来说,20亿美元并不差。然而,这家规模巨大、盈利丰厚的企业只为伯克希尔贡献了0.85%的收入。要想在类似的投资中获得10%的增长率,伯克希尔现在需要每年收购11.7家西斯糖果公司。
相比之下,伯克希尔最大的公共股权持仓是苹果公司。从2016年到2019年,伯克希尔哈撒韦收购了价值约360亿美元的苹果股票。这些股票现在价值超过1100亿美元。虽然这不是巴菲特在投资中曾经取得的最高内部收益率(IRR),但从绝对金额的角度来看,这将成为过去100年中最伟大的投资之一。
但苹果只有一个!能为你做到这一点的股票并不多。而且只有一个巴菲特。
该公司从2010年开始通过聘请各种高级运营商和投资者来使领导团队多样化,但仍然很难看到公司如何扩大规模。在伯克希尔的情况下,增加额外的动力,意味着增加能够明智地配置资本的人。而且他们仍然必须能够找到足够大的头寸,以推动公司的发展。
对规模化问题进行抽象化
一家公司生命周期的过度简化可能是这样的:
- 一家公司生产出了一款成功的产品,让它赚得盆满钵满。
- 随着核心市场增长开始放缓,公司利用多余的现金来建立或收购附近的机会。
- 反复如此,将公司的业务扩展到越来越远的地方。
- 最终,公司拥有一堆不相关的资产,如果它们表现不佳,将会毁掉公司。
CEO的能力来做出正确的投资决策。对于初创公司来说,可能是建设A或B功能。对于亚马逊来说,问题是是否购买Whole Foods或MGM(或两者)。对于许多上市公司来说,最佳的资本配置决策是将资金返还给股东。从根本上讲,我们讨论的是相同的计算方式——投入资本回报率(ROIC)。
在我上面描述的生命周期中,公司只有在不相关的资产表现不佳时才会倒闭。使伯克希尔如此出色的是其松散相关的投注表现出色。这就是巴菲特的魔力。
从理论上讲,如果ROIC保持不变,亚马逊这样规模的普通非对冲基金公司可能拥有一堆垃圾。收入表仍然会使用完全相同的公式计算。只是结果几乎不可能实现。人类在持续部署资本的ROIC积极方式上是可怕的,可怕的,可怕的。
事实上,巴菲特打赌并赢得了一项200万美元的赌注,包括费用、成本和开支——标普500指数基金将在10年内胜过精心挑选的对冲基金组合。他在2008年下注,2018年赢得了比赛。根据统计数据,积极管理的投资组合长期表现将更差。
董事会总是督促公司“留在自己的专业领域”,因为投资决策更少地关于通用资产配置,更多地关于资本部署的一致性。所有那些敦促运营商建立“协同作用”的战略书籍之所以这样做,只是因为这些协同作用使核心资产更容易成功。例如,在亚马逊的零售业务中,相关资产是亚马逊Prime。亚马逊的消费产品通过一致的用户身份和订阅联系在一起。
使伯克希尔非凡的是,尽管拥有一堆随机垃圾,但它仍然继续表现出色(或多或少)。使亚马逊非凡的是,它过去曾展现出做出有价值的创新的能力。
因此,自然的问题是,如果你不是杰夫·贝索斯或巴菲特,如何处理这个问题。你如何解决扩展问题?
解决规模扩张问题
如果你公司的核心业务增长趋于平稳,你可以采取亚马逊的方式(赋予成千上万的人做小试验的权力),或者你可以采取伯克希尔的方式(赋予最牛的交易员做大赌注的权力)。无论哪种方式,都是一个冒险的立场。最终,对所有公司来说,成功可能是一把双刃剑,增长可能会付出代价。
我不确定你是否应该不断扩张。
伯克希尔对苹果股票的押注之所以表现出色,部分原因是因为苹果意识到没有一个好的方式来运用其资本。相反,它通过股票回购和股息向股东返还了资本。这是好事——对于一家企业来说,最好的财务结果可能是花钱成为垄断并在数十年内保持在那里,向股东返还资本。
然而,顶尖表现者和高管通常对简单地保护资产没有多大兴趣。CEO们倾向于积极地发展公司,以增加他们的报酬和声望。要说服一个杀手成为一名缓慢腐败的管理者,祝你好运。
如何解决规模扩张问题并没有明确的答案。这就是关键所在。这些公司采取了相反的方法,都在数千亿美元的规模上取得了成功。同样,我见过平等的初创公司蓬勃发展,但我也见过残酷的独裁统治超越表现。
有时候你需要押注你的团队,有时候你需要押注自己。但伯克希尔和亚马逊都明确表明:你需要知道你在押注什么。