
本文信息来源:cloudedjudgement
2025 年第一季度云计算企业财报季已落下帷幕。本文将探讨的 60 家企业(虽非穷尽但已具代表性)均在 4 月 23 日至 6 月 11 日期间发布了季度财报。本文将以数据驱动的方式评估整体表现,并重点分析个别突出案例。作为风险投资人,我的分析自然从私募投资者的视角出发。多年 VC 生涯中,我有幸与数百位打造独特企业的创业者深入交流,这些互动使我建立起重点关注指标的心理基准。希望本分析能为初创企业创始人提供 SaaS 指标管理框架(如净留存率和客户获取成本回收期)的参考。

整体趋势
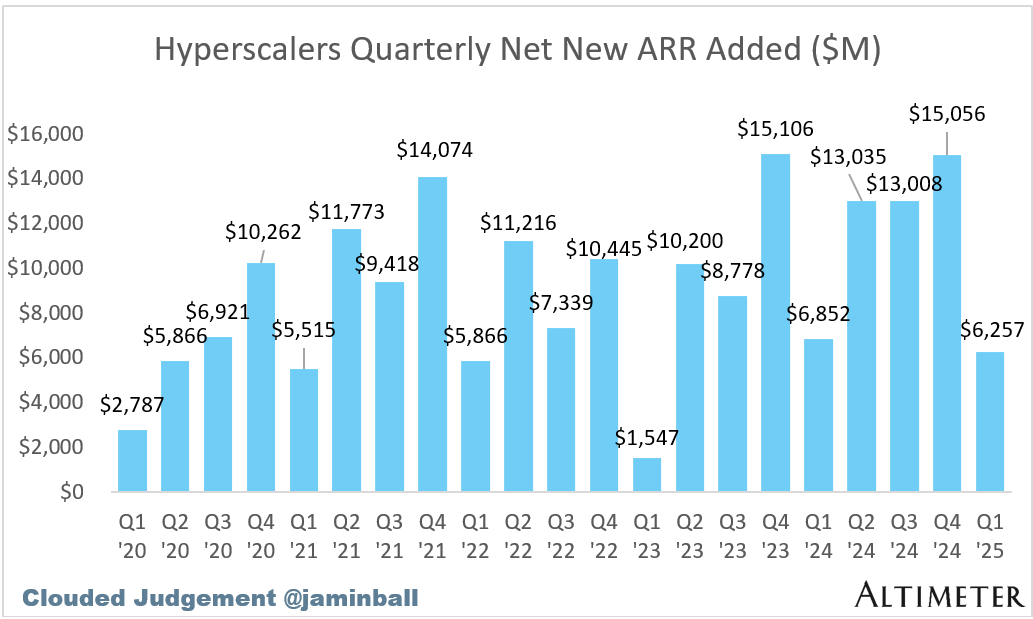
观察第一季度新增净年度经常性收入(ARR)总量,情况并不乐观。新增净 ARR 较去年同期下降 28%。这并非完全由去年的闰年因素导致(闰年最多仅造成约 3%的差异)


超大规模云服务商(AWS、Azure、Google Cloud)的新增净客户数也出现同比下降,但降幅相对较小。

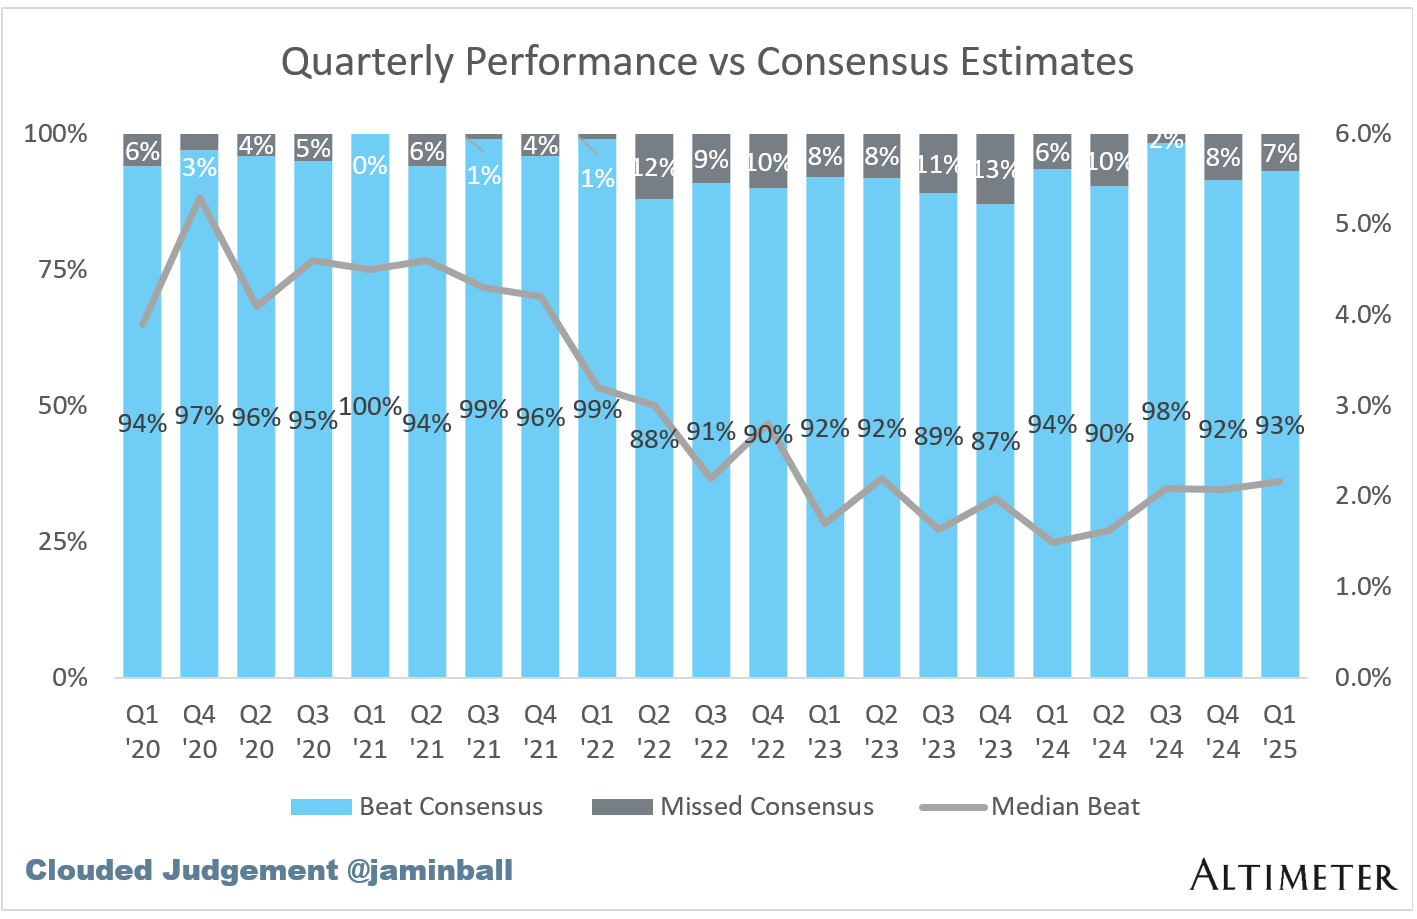
让我们来看一些宏观数据。第一季度业绩超预期的公司比例微升至约92%,中位数超出幅度约为2.2%
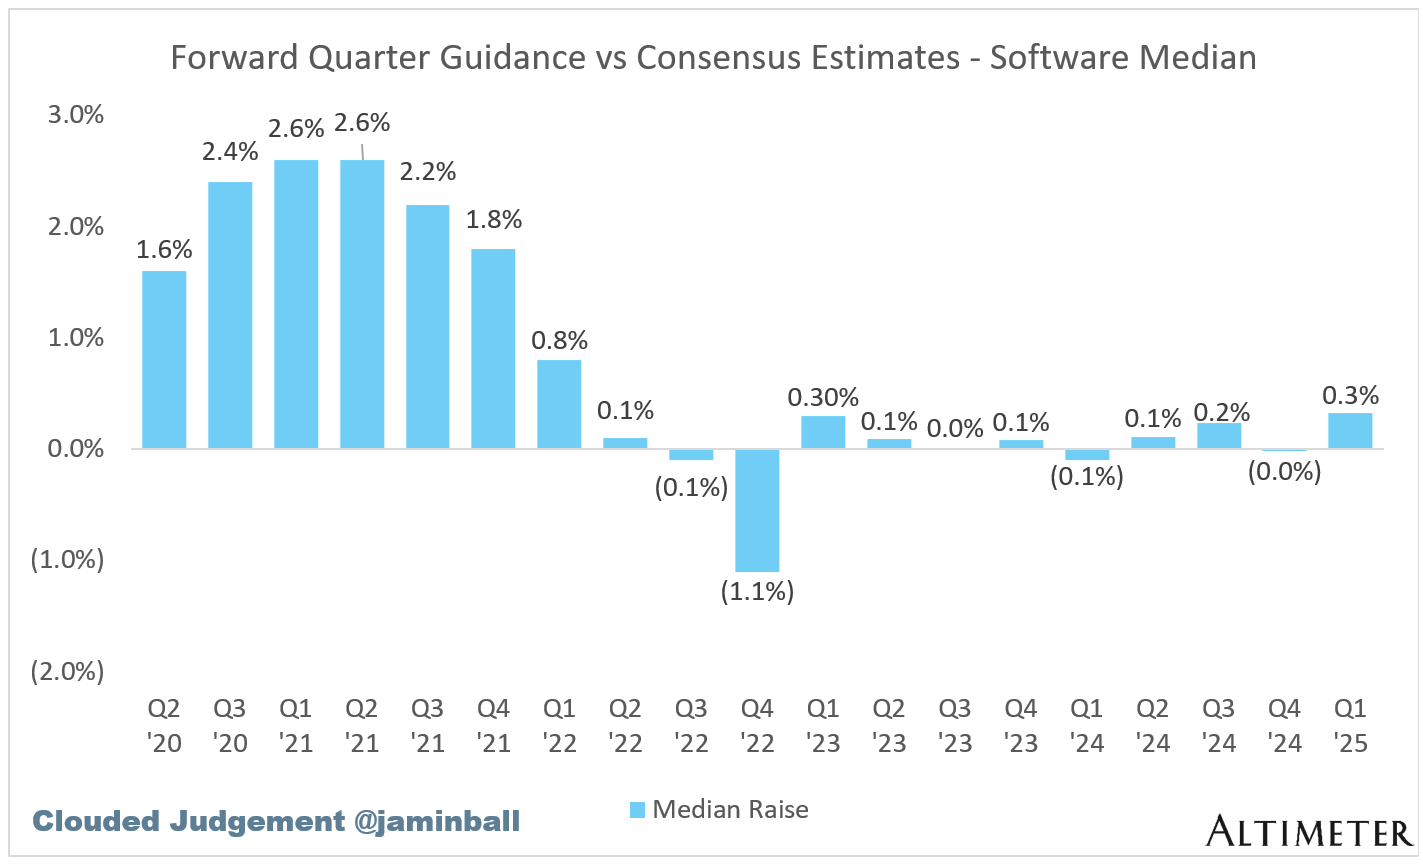
当然,上述图表显示的是历史(即滞后)数据。更有趣的是未来展望——企业是否向我们传递了形势正在改善(或恶化)的蛛丝马迹?当我们观察第二季度相对于市场普遍预期的业绩指引时,会发现数据在第四季度的低迷后已强势反弹。67%的企业给出了超出市场预期的指引(上一季度为50%),且指引中位数比市场预期高出0.3%。

接下来让我们快速回顾2025年第一季度的财报情况。
第一季度表现最佳企业
如果您没有时间阅读本文剩余内容,以下是我认为(从财务角度)真正脱颖而出的企业名单,它们构成了我的”第一季度最佳表现者”榜单。这并非预示我认为未来表现最强劲的企业,而是对第一季度业绩最优者的回顾。

第一季度营收与市场预期对比
现在让我们从营收开始深入分析第一季度的财务表现。超出市场营收预期是季度表现成功的首要标志。那么这些市场预期由谁制定?如何产生?每家上市公司都有多位股票分析师跟踪研究,他们会根据企业指引结合自身研究/情绪分析建立预测模型。市场预期就是所有分析师预测的平均值。通常”市场预期”主要指营收和每股收益(EPS),但本次分析我们仅关注营收预期(因为这是这些企业的核心估值指标)。市场普遍预期上市公司会超越预期,因为企业向分析师提供的指引往往低于内部预测下限。这种策略能使企业持续超预期,从而展现增长动能。
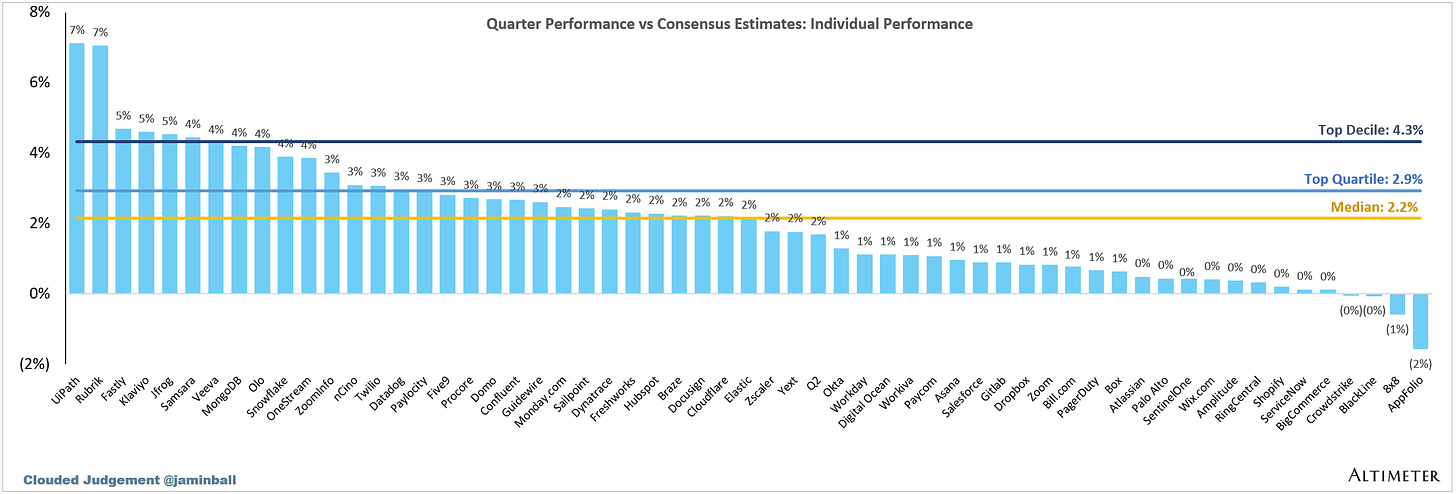
从下方数据可见,多数云业务企业在第一季度都超越了市场预期。

下季度指引与市场预期对比
超出下季度市场普遍预期的营收指引是季度表现成功的第二个因素。通常企业会给出一个指引区间(例如9500万至1亿美元),我展示的数据取其中间值。提供高于市场预期的指引,往往意味着业务势头正在增强,或管理层对业务表现优于此前预期的信心。这种指引高于预期的做法被称为”调升预期”。当听到”超预期且调升指引”这一表述时,”超预期”指的是超越本季度的业绩预期(即前文讨论的内容),而”调升指引”则是指提高未来季度的业绩展望(虽然通常是年度指引,但在本次分析中我们仅关注下一季度的指引)。


从历史数据来看,中位业绩指引的”上调幅度”通常在2-3%区间。最近几个季度的上调幅度都处于较低水平。
增长
展现高速增长是成功季度的第三个维度。这一指标相对不言自明,因此不做赘述。下图展示的是报告季度的同比增速,计算公式为:(2025年第一季度营收)/(2024年第一季度营收)-1。
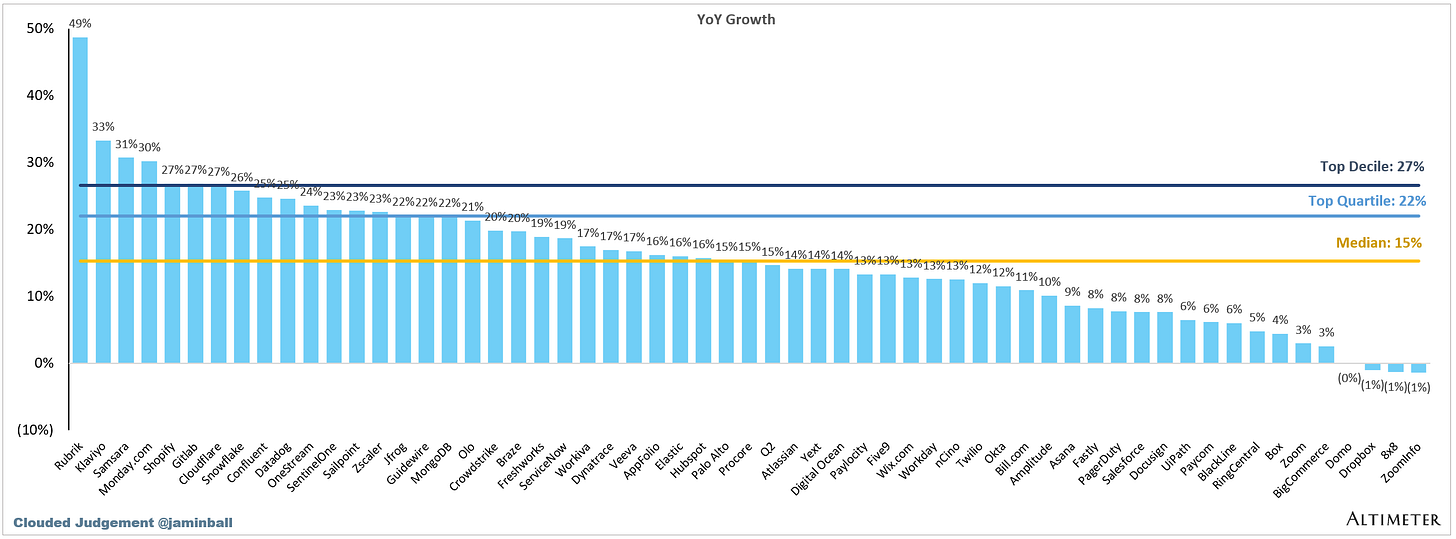
整体软件行业季度同比增长率已从高点显著回落,但开始趋于稳定。

自由现金流利润率
自由现金流是评估 SaaS 企业的重要指标。虽然盈利能力常被视为这类企业的软肋,但许多公司产生的现金比想象中更为可观。我的计算方法是:以经营现金流为基础,减去资本支出和资本化软件成本。自由现金流的最大争议点在于——它将股权激励(SBC)这种非现金支出加回计算。这种做法存在争议,因为随着时间推移,股权激励会通过增加流通股数量损害股东回报(即股权稀释)。当股价下跌时,这个问题会愈发严重——管理层往往会增发股票来补偿员工(从而导致更严重的股权稀释)


净收入留存率
高净收入留存率是衡量季度成功与否的第四大要素,也是我在评估私有 SaaS 企业时最青睐的指标之一。其计算方式是将一年前某组客户的年度经常性收入,与同一组客户当前的年度经常性收入进行对比(即使存在客户流失)。简而言之——如果一年前你有 10 个客户,总年度经常性收入为 100 万美元,而如今他们支付 110 万美元,那么你的净收入留存率就是 110%。我钟爱这一指标的原因在于,它能真实反映客户对产品的认可程度。高净收入留存率意味着客户正在以高于缩减开支(流失)的速度,扩大产品使用规模(增加席位/用户/用量——向上销售)或购买其他产品线(交叉销售)。
这个指标之所以如此重要,原因在于:它展示了企业在不新增客户的情况下,每年能够实现多快的业务增长。对于规模庞大的上市公司而言,若增长完全依赖新客户,要实现高速增长将非常困难。当年化经常性收入(ARR)超过 2 亿美元时,要实现 30%以上的增长所需新增客户的 ARR 体量将非常可观。反之,若净收入留存率达到 120%,则只需新增 10%的客户收入即可被视为”高增长”企业。
通过分析数千家私营企业,我逐步建立了关于净收入留存率的卓越、良好和欠佳基准值。不出所料,这些基准与上市公司披露的数据高度吻合。通常我将>130%归类为卓越水平,115%-130%为良好水平,低于 115%则视为欠佳。对于主要面向中小型企业(SMB)客户的业务,由于 SMB 客户流失率较高,这些基准值会略低一些。例如 Bill.com 这类以 SMB 为主要客户的企业,我认为>120%即属卓越水平。具体数据如下:


销售效率:毛利率调整后的 CAC 回收期
高效获取客户的能力是衡量季度成功与否的第五个维度。我最看重的 SaaS 指标中(仅次于净收入留存率),调整后毛利率的客户获取成本回收期位列第二。这个名称虽拗口,却至关重要——它能揭示企业增长是否可持续。理论上,只要销售代表招聘预算无上限,任何增长率都可能实现。但如果这些销售无法达成配额,其总收入(底薪+提成)与带来的营收不匹配,企业就会持续失血。这种模式不可持续。得益于 SaaS 收入的循环特性,企业可以承受超过 1 年的成本回收期,这实际上相当常见。
调整后毛利率的客户获取成本回收期计算其实很简单:用上一季度的销售与营销支出(完全成本化的 CAC)除以本季度新增的年度经常性收入净值(新客户 ARR+扩展收入-流失收入-收缩收入)与毛利率的乘积,再将结果乘以 12,即可得出以月为单位的 CAC 回收周期。
(上季度 S&M 支出)/(新增 ARR 净值×毛利率)×12
计算净新增年度经常性收入(ARR)的更简单方法是用本季度的 ARR 减去上一季度的期末 ARR。与净收入留存率类似,我已建立了一套基准来评估私营企业的表现。通常,我将回收期小于 12 个月归类为最佳表现,12 至 24 个月为良好,超过 24 个月则为欠佳。上市公司的回收期数据与我的净收入留存基准并不完全吻合,主要原因是上市公司能够承受更长的回收周期。当年化经常性收入超过 2 亿美元时,企业已建立起可观的经常性收入基础,这些收入流早已覆盖了最初的客户获取成本(CAC)。其持续收入能够”资助”新客户获取,使企业能够在比私营企业(ARR 基数较小)更长的回收周期下实现盈利运营。
大多数上市公司并不披露年度经常性收入(ARR)(即使披露,其定义通常也与我们用于私营企业的 ARR 标准不同)。因此,我们不得不采用隐含 ARR 指标进行计算。我的计算方法是:将单季度订阅收入乘以 4。因此,上市公司毛利率调整后回收期的计算公式为:
[(上季度销售与营销费用)/((本季度订阅收入×4)-(上季度订阅收入×4))×毛利率] ×12
以下是本季度的回收期数据。并非所有公司都报告订阅收入,因此这些公司未被纳入分析(或我已估算其订阅收入占比)。部分软件公司的”回收期”还存在季节性特征。由于许多公司实际并不披露 ARR 数据,我正基于订阅收入进行 ARR 的粗略估算。


2025年共识收入预期变动
将所有指标综合起来的是我最喜欢的另一个指标:2025年日历年的收入共识预期的变化。在第一季度财报发布前,分析师们对每家企业在2025年的表现都有预期。财报发布后,这种看法要么向好,要么向坏。观察这种变化的幅度非常重要,可以看出哪些公司似乎走上了更好的发展道路。分析师们在做出未来预测时会考虑大量信息——高管在财报电话会议上的评论、当季业绩、宏观顺风/逆风等,他们如何调整2025年的预期在很大程度上说明了任何特定企业的前景是改善了还是恶化了。

股价变化
归根结底,投资者最关心的是财报发布后股价的走势。单凭股价反应并不能完全体现企业当季的经营实力,因此必须结合前文所有讨论来审视以下数据。买方机构往往已对公司业绩表现有预判(无论向好或向差),这些预期通常已提前反映在财报公布前的股价中。这种情况下,财报后的股价反应可能持平。但追踪这类数据仍不失为有趣的观察角度。
下方展示的是经市场调整后的股价反应数据。这意味着我已剔除整体市场波动的影响,以单独衡量财报事件对个股的作用。举例说明:假设某公司发布财报次日股价上涨4%,但当日纳斯达克指数上涨1%。这表明即使没有财报影响,该公司股价本应上涨1%。要计算财报对股价的实际影响,只需用个股涨幅减去大盘涨幅:(个股涨跌幅)-(纳斯达克指数涨跌幅)

总结回顾
以下是我们在各讨论类别中的关键数据汇总,以及”大赢家”们的表现。希望这能为每位阅读本文的企业家提供一份蓝图,展示如何成为一家顶尖上市公司的典范。


数据来源
本文数据来源于上市公司财报、华尔街研究报告及 Pitchbook 平台。如需查阅原始数据,我已将其附在下方。期待未来能为更多季度的财报提供分析摘要!若您对本文有任何建议,或希望我在未来的财报摘要中增加特定公司/分析维度,欢迎随时告知!

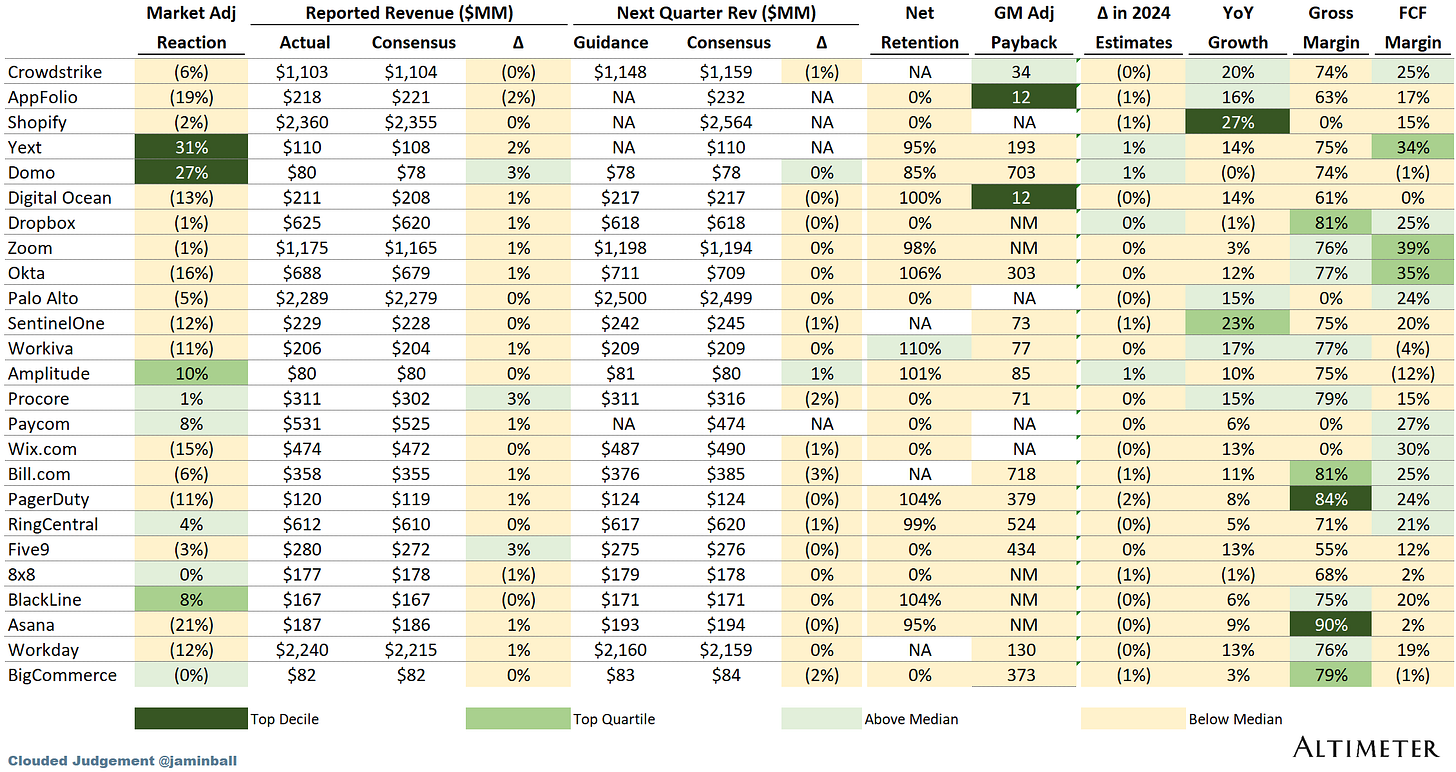
本文使用的数据来源包括彭博社、Pitchbook 及公司申报文件