
有时,有前途的初创企业在风险融资时出师不利,是因为他们犯了以下三个常见错误之一:
-
寻求的融资金额与众不同,导致自己处于相对其他企业的”无人区”。
-
预先提出的估值过高、过低,或以其他方式显得天真。
-
解释他们将如何花费资金,而不是阐述这些资金能让他们实现什么。
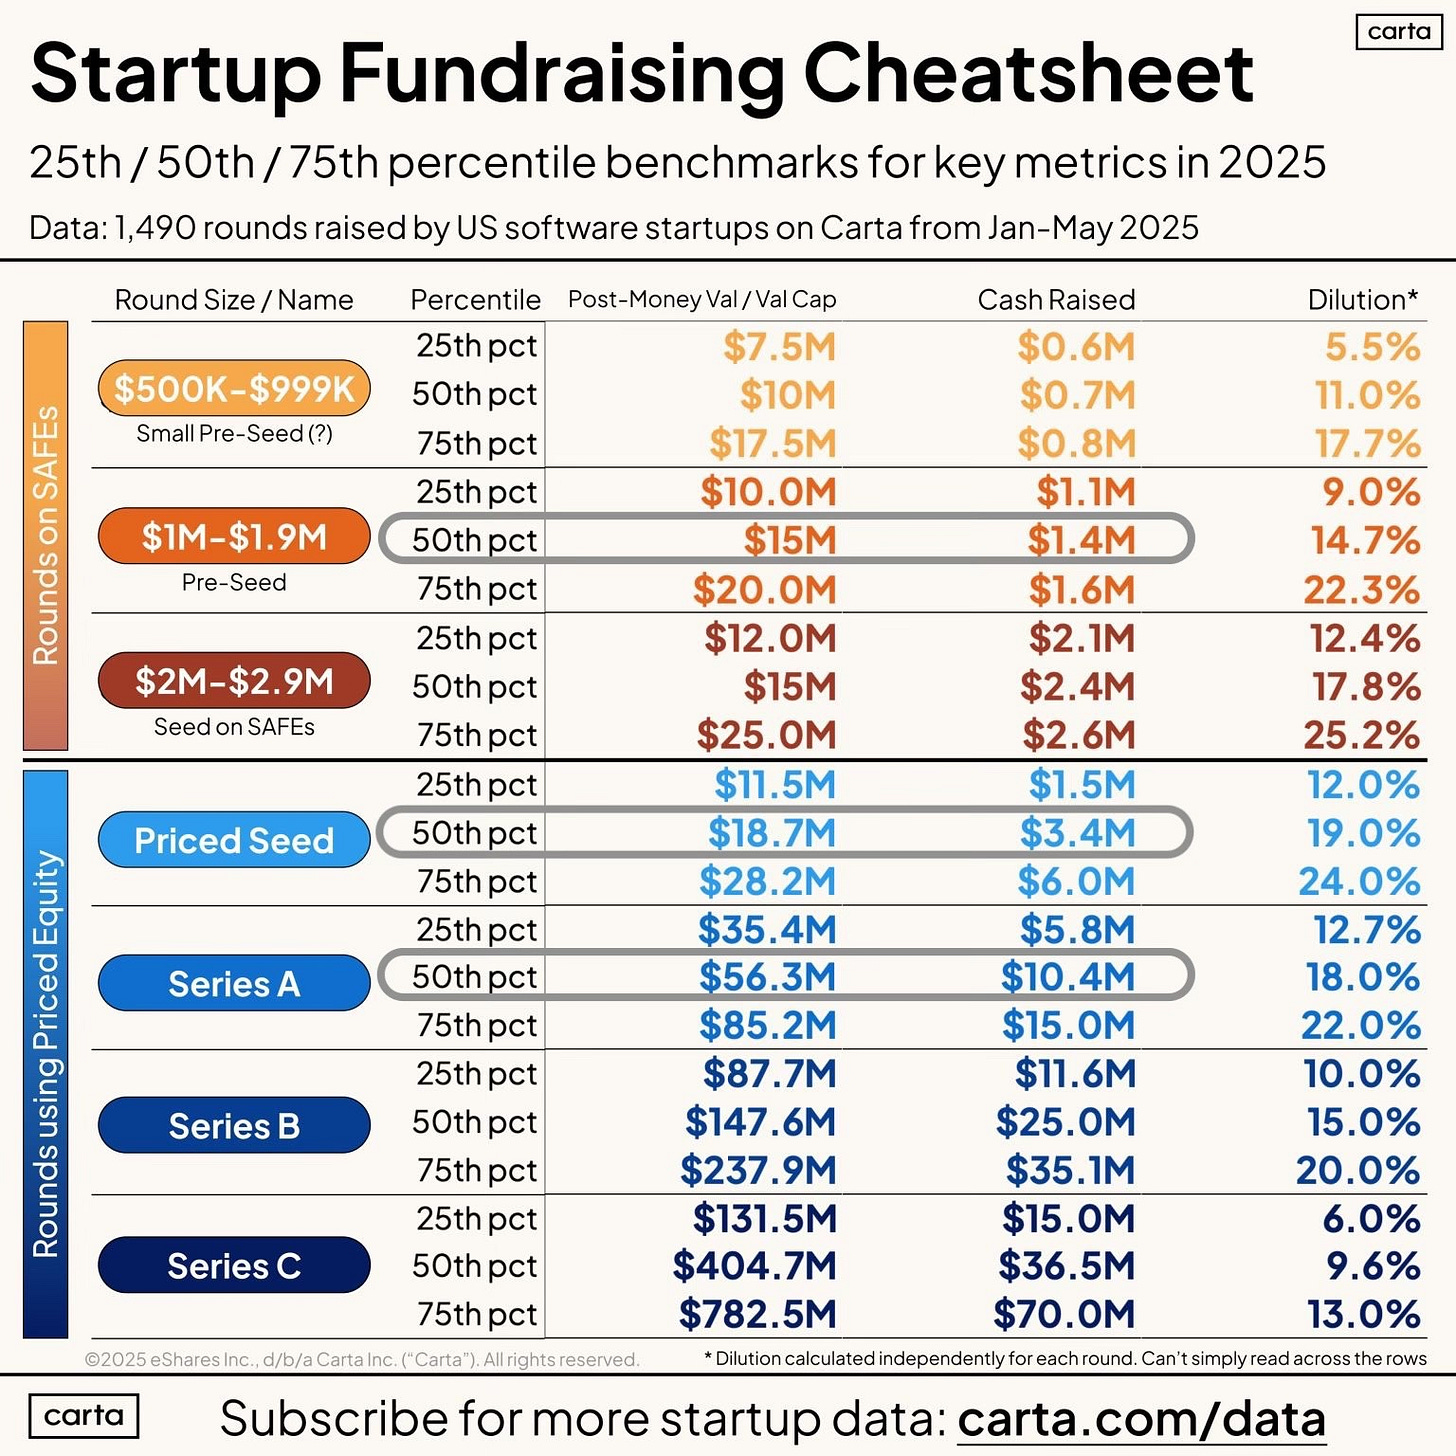
Carta 最近分享了这份实用的融资速查表 ,与我的数据点吻合。以下是给每位寻求早期风投的创始人的三条入门建议:
1. 瞄准常规融资规模
除非有特殊原因需要调整,否则请选择这些默认数值。投资者最常见到这些金额区间,许多机构也据此设置投资金额…因此要求远高于或低于这些数值的融资额,可能会让你陷入”无人区”的风险。
-
种子前轮:150万美元
-
种子轮:300万美元*
-
A 轮:1000 万美元
-
B 轮:1500-3000 万美元**
2. 对估值保持沉默
当投资人询问你期望的估值时,在大多数情况下最得体的回答是:”我会让市场决定估值。我只想确保公司获得合理的资本支持。”
只有当你拿到投资意向书或重要投资人的具体报价时(如果能获得两份竞争性报价则更理想),你才具备议价资格。在获得报价前透露估值通常只会对你不利。
相关提示:这类融资轮通常会造成15-20%的股权稀释…因此在很大程度上,你的融资目标其实反向决定了估值。
3. 明确资金用途
正确说法:”我们计划融资300万美元,目标是在未来18个月内将年经常性收入从50万美元提升至300万美元,并实现100家客户规模。这笔资金将用于新增4名工程师和3名销售人员。”
错误说法:”我们需要300万美元用于招聘和维持运营。”
投资人想知道的是他们投入 300 万美元能获得什么(6 倍收入增长),而不是你能得到什么(更多员工和喘息空间)。
*关于种子轮的说明:Carta 图表将种子轮分为两组,但我认为这些本质上都是瞄准约 300 万美元目标的同类融资。对于能获得大投资者出具投资意向书的项目,通常会转为定价轮次,将融资规模推升至图表中显示的 340 万美元中位数;而那些未能获得意向书的项目,则往往变成多方参与的”派对轮”,最终采用 SAFE 协议且难以募满,因此图表中显示的中位数是 240 万美元。
**关于 B 轮及后续轮次的说明:当企业发展到这种增长阶段时,大多数投资者会根据具体指标来评估公司(且这类商业公司大多拥有 500 万美元以上的经常性收入)…因此根据每家公司的定制化需求,融资规模出现较大差异是很自然的现象。