
本文信息来源:digitalnative
对于大多数风险投资基金来说,数学算不过账来
投资基金数学入门指南
近年来,精英自行车运动已经变成了一门简单的数学运动。
如今的顶级自行车手——比如刚刚在周日赢得第四个环法自行车赛冠军的斯洛文尼亚选手塔德伊·波加查尔——比兰斯·阿姆斯特朗及其同伴那个兴奋剂盛行时代的冠军们成绩更好。在体育界严厉打击兴奋剂的情况下,如今的自行车手怎么能骑得更快呢?
简而言之,如今的自行车手更善于控制数据。
在本周《大西洋月刊》的一篇优秀文章中, 马特·西顿论证自行车运动其实归结为一件事:高功率重量比,以瓦特每公斤来衡量。如今,每个顶级自行车手都使用安装在自行车上的功率计进行训练和比赛。这意味着他们可以精确跟踪自己每分钟的瓦特/公斤输出。例如,在今年的环法自行车赛中,波加查尔在比利牛斯山脉一个关键爬坡赛段中保持了 40 分钟平均每公斤 7 瓦特的功率。而兰斯·阿姆斯特朗在其巅峰时期,在同一路段只能平均每公斤 6 瓦特。专家们认为,如今的自行车手之所以骑得更快,是因为他们能够更好地发挥极限,以数学般的精确度管理自己的身体输出。
这里的教训是什么?如果你想在自己的领域成为世界级的,你最好掌握数学。
风险投资也不例外。我们现在是一个成熟的行业,这意味着我们有大量关于基金业绩的数据。精明的风投应该研究这些数据并利用它们获得优势。不幸的是,许多人并没有关注数学——或者同样危险的是,他们让扭曲的激励机制说服自己数学并不重要。(剧透警告:数学很重要。糟糕的数学总是会追上你的。)
本周这篇文章的目标是深入探讨风险投资基金背后的数学。
我几乎把这篇文章题目定为”投资组合构建入门”。然后我意识到”投资组合构建”可能是我梦寐以求的两个词,但对于更广泛的创业生态系统来说,它们可能没有太大意义。所以我们称之为”基金数学入门”。这里的目标是写一篇对每个人都有帮助的文章:这些东西对风投当然很重要,但对创始人也很重要;如果你是创始人,你应该理解你的风投是如何思考基金数学的,因为激励机制就隐藏在这些数学背后。
我们将把这篇文章分为四个部分:
- 前言:风险投资傲慢评分
- 唯一重要的两件事:所有权和异常值
- 储备金和资金回收
- 小型基金和新兴管理人的案例
让我们深入了解 👇
1) 前言:风险投资傲慢指数
Josh Kopelman 最近分享了他所称的”风险投资傲慢指数”, 这是一个评估风投公司的公式。这个指数回答了一个问题:一个基金需要获得”年度初创企业总价值创造”的多少百分比才能产生其期望的回报?
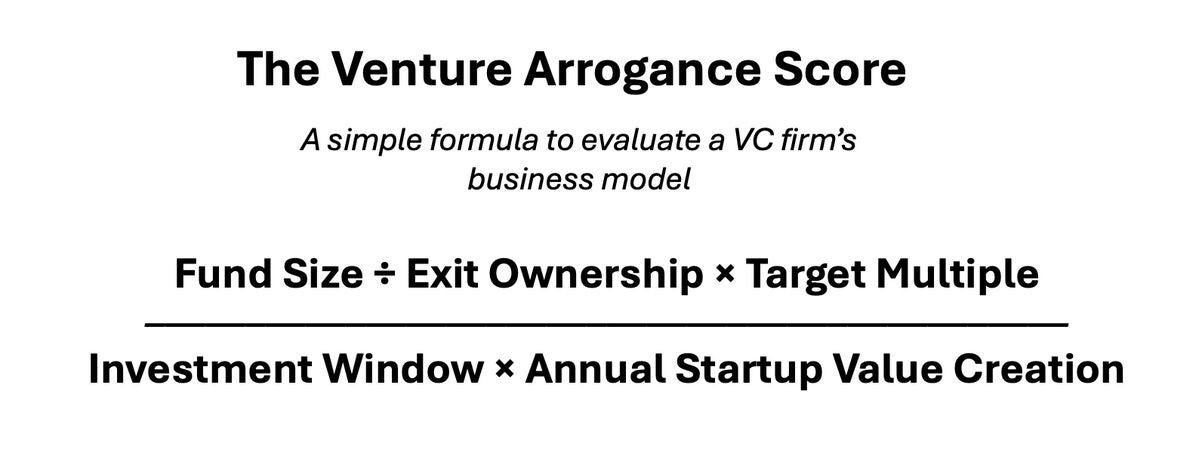
Josh 举了一个例子:假设我们有一只 70 亿美元的基金,投资窗口期为 3 年。该基金在退出时拥有公司 10%的股份,目标回报率为 2.5 倍。(注意 2.5 倍对于风险投资来说是一个相当低的倍数;我们现在讨论的是成长股权/私募股权的范围。)最后一个变量是”年度初创企业价值创造”,PitchBook 报告显示过去十年美国风险投资的总回报约为 2 万亿美元,即每年约 2000 亿美元。
将我们的数字代入公式,得到 $1750亿 / $6000亿 = 约30%。
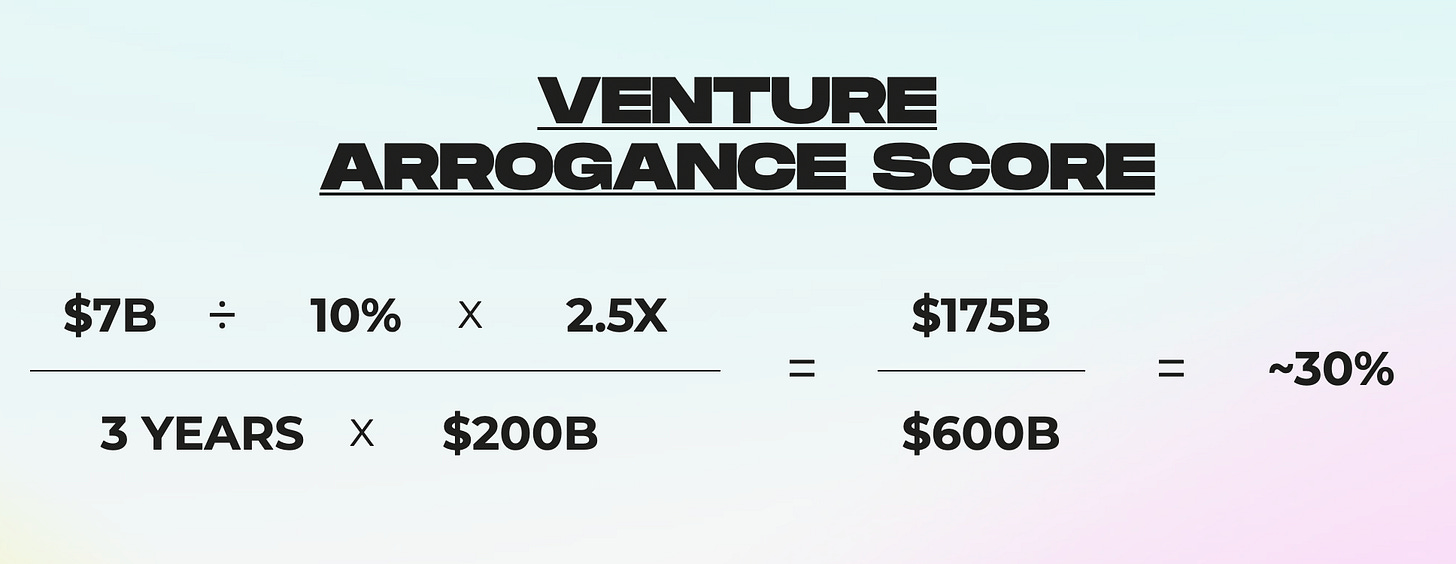
风险投资傲慢分数告诉我们,这家样本公司必须捕获初创生态系统中创造的全部价值的约30%。这…真的很难。正如乔什总结的:”我不相信有任何基金集团曾经反复捕获美国创始人创造的总价值的10%以上。”这数学算不通。
四月份传出消息,Andreessen Horowitz 正在筹集一个 200 亿美元(!)的基金 。让我们重新计算一下。我们将给 a16z 一些好处,将退出时持股比例提高到 12.5%。我们同样保持 2.5 倍的倍数。
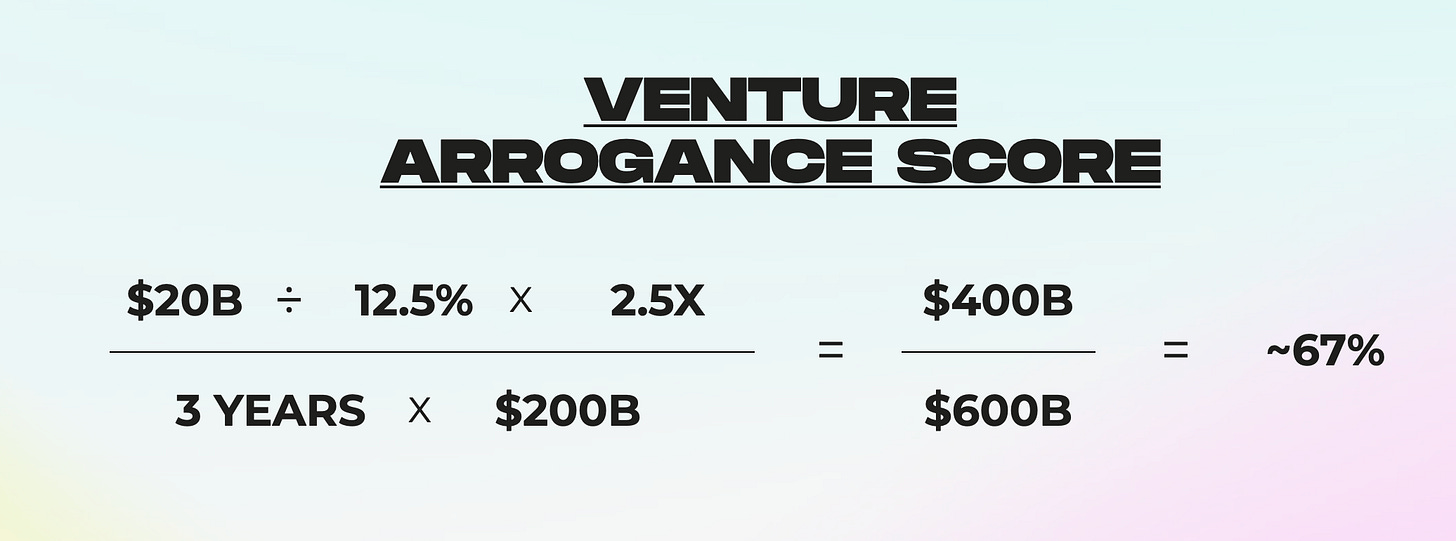
a16z 需要从初创公司创造的每 3 美元中获得 2 美元。
当然,a16z 会辩称在 AI 时代,结果会更大,从而增加了这里的分母。软件正在吞噬世界,等等。他们在这一点上是对的。但仍然令人怀疑回报的数学计算是否行得通。我们将有很多失望的 LP,那些以为自己在寻求风投回报但最终只获得 PE 回报的 LP。这些 LP 没有意识到的是,他们投资的是一家被包装成风险投资的成熟资产管理公司。
大型基金的数学计算很困难。Insight 是 Wiz 的第三大股东,仅次于 Index 和红杉(分别持股 8%对比 13%和 10%),这意味着该公司是谷歌 320 亿美元收购的巨大受益者——这是有史以来对风投支持公司的最大收购。然而即使是从 Wiz 获得的 27 亿美元收益也只能返还 Insight 80 亿美元投资工具的三分之一 。
两周前,我们在《风险投资的出租车》一文中解释了大型风险投资公司正在玩一个不同的游戏:
大型风投公司正在复制 15 年前私募股权公司的运营模式。上市的私募股权公司包括黑石、阿波罗、TPG 和凯雷。当你意识到这些公司的交易价格是基于费用相关收益(FRE)的倍数时,激励机制就变得显而易见了:费用积累。
这是黑石过去十年费用积累的图表:

如果 a16z、GC、Insight 等公司有上市抱负(看起来确实如此),那么它们实际上是在从事费用积累的业务。它们会有自己版本的黑石式图表。这些都是优秀的公司,它们会取得不错的回报——我非常尊重它们,不想过分严厉地批评它们。但重要的是要理解大型基金数学模型与风投行业手工作坊根基之间的区别。10%的 IRR 和 40%+的 IRR 之间存在巨大差距。
对于风投资产类别的其他参与者——那些不积累资产,而是追求高现金倍数的公司——我们需要关注熟悉的数学公式:良好的持股比例 + 异常优秀的公司 = 风投规模的回报。
让我们来看看早期风险投资基金的数学计算。
2)唯一重要的两件事:持有权和异常值
风险投资看起来很复杂,但实际上归结为两件事:(1) 在 (2) 优秀公司中拥有良好的股权。 股权 + 异常表现者。 就是这样。其他一切都会归结到这两个变量之一。
让我们来看看种子前期公司的投资组合构建示例。这是简化的数学计算,但应该能展示两个关键变量。
假设我们向30家公司各投资100万美元。由于费用因素,我们需要一个稍大的基金——为简单起见,假设为3500万美元。我们在初始投资时平均拥有10%的股权(投后估值1000万美元),在退出时被稀释50%至5%的股权。
以下是让我们获得约6倍回报的一组结果:
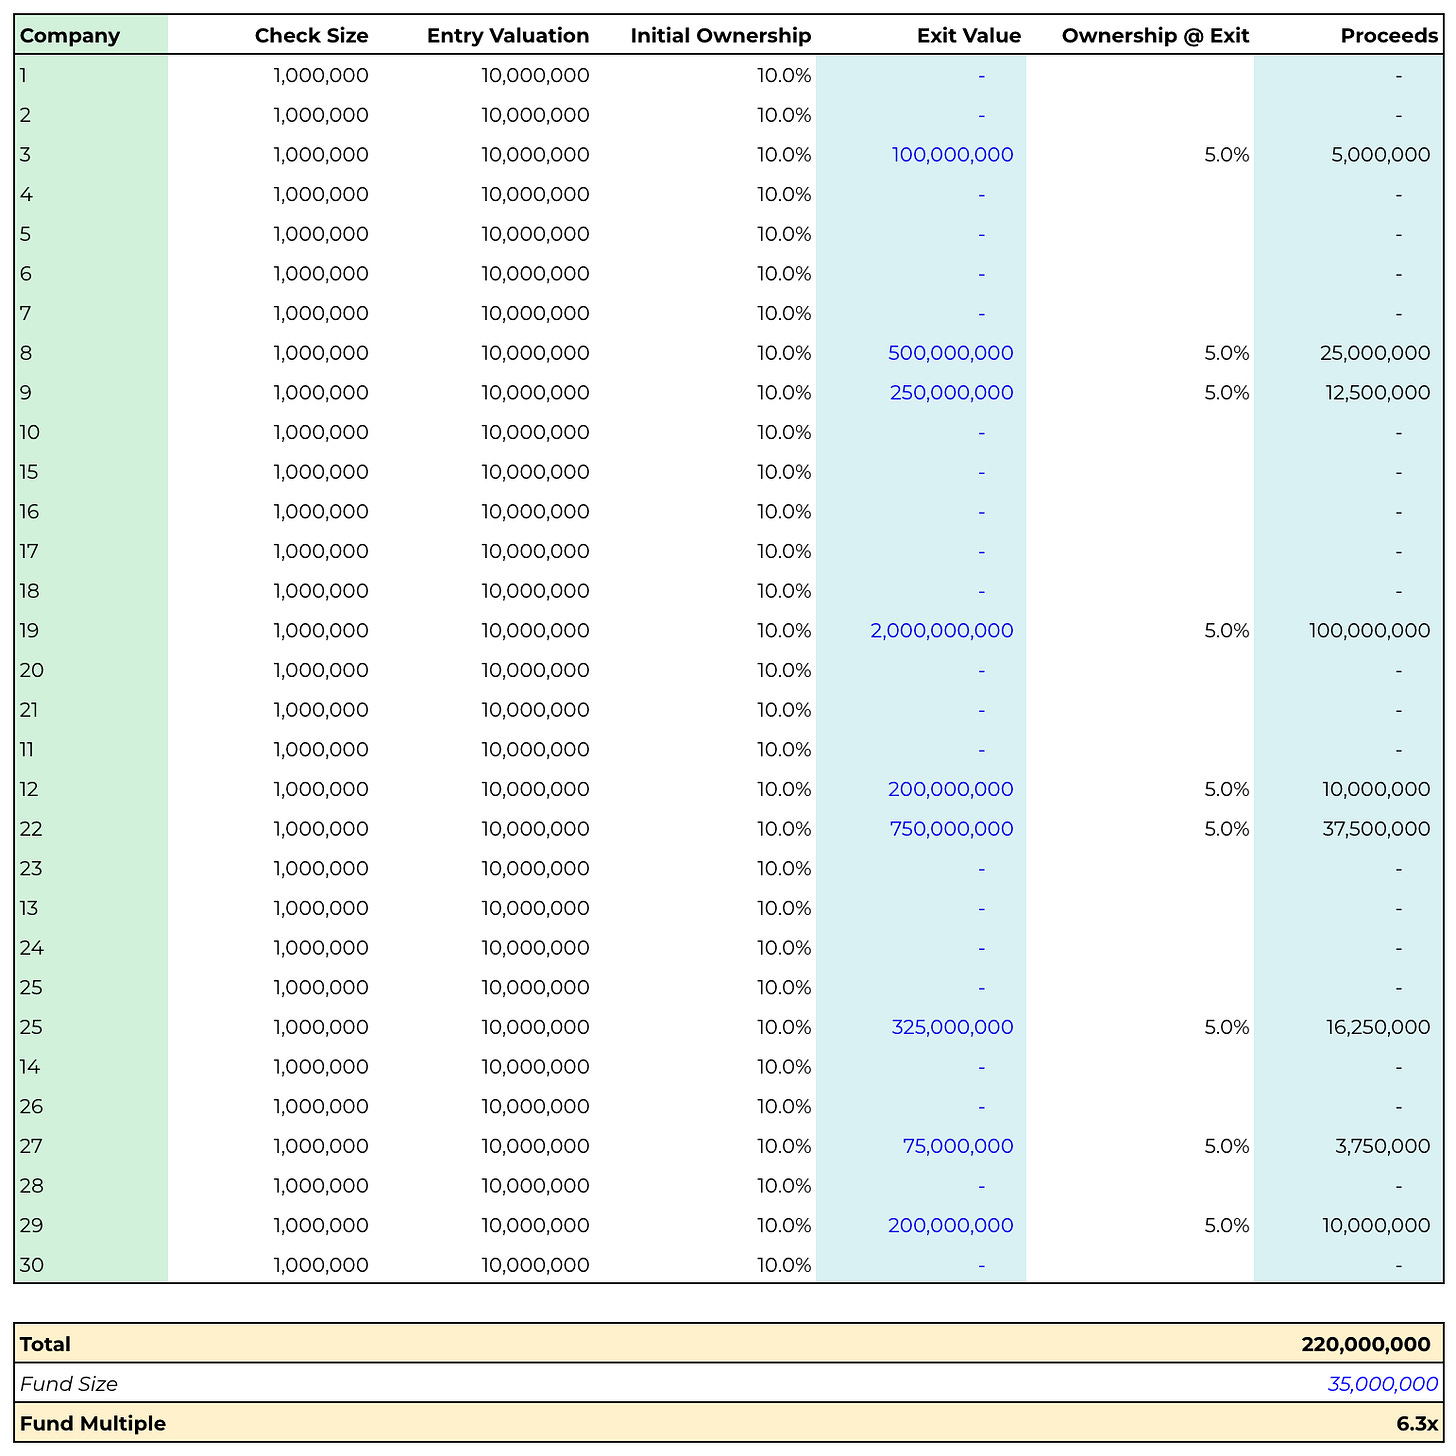
30家公司中有22家回报为零,而8家公司产生了从良好到优秀的不同结果。
我们在这里忽略了很多内容:准备金、再投资、总回报与净回报。稍后会详细讨论其中一些话题。但数学计算说明了问题:少数几家公司贡献了绝大部分回报。这里产生的收益有一半来自单一公司——第19家公司。如果去掉第19家公司,基金倍数就会从6.3倍降到3.4倍。
早期风险投资的一个好的经验法则:
- 大约1/3的公司将是零回报。
- 大约1/3的公司将收回投资本金,或产生适度回报。
- 大约1/3的公司会成为异常值,其中几家公司贡献90%以上的回报。
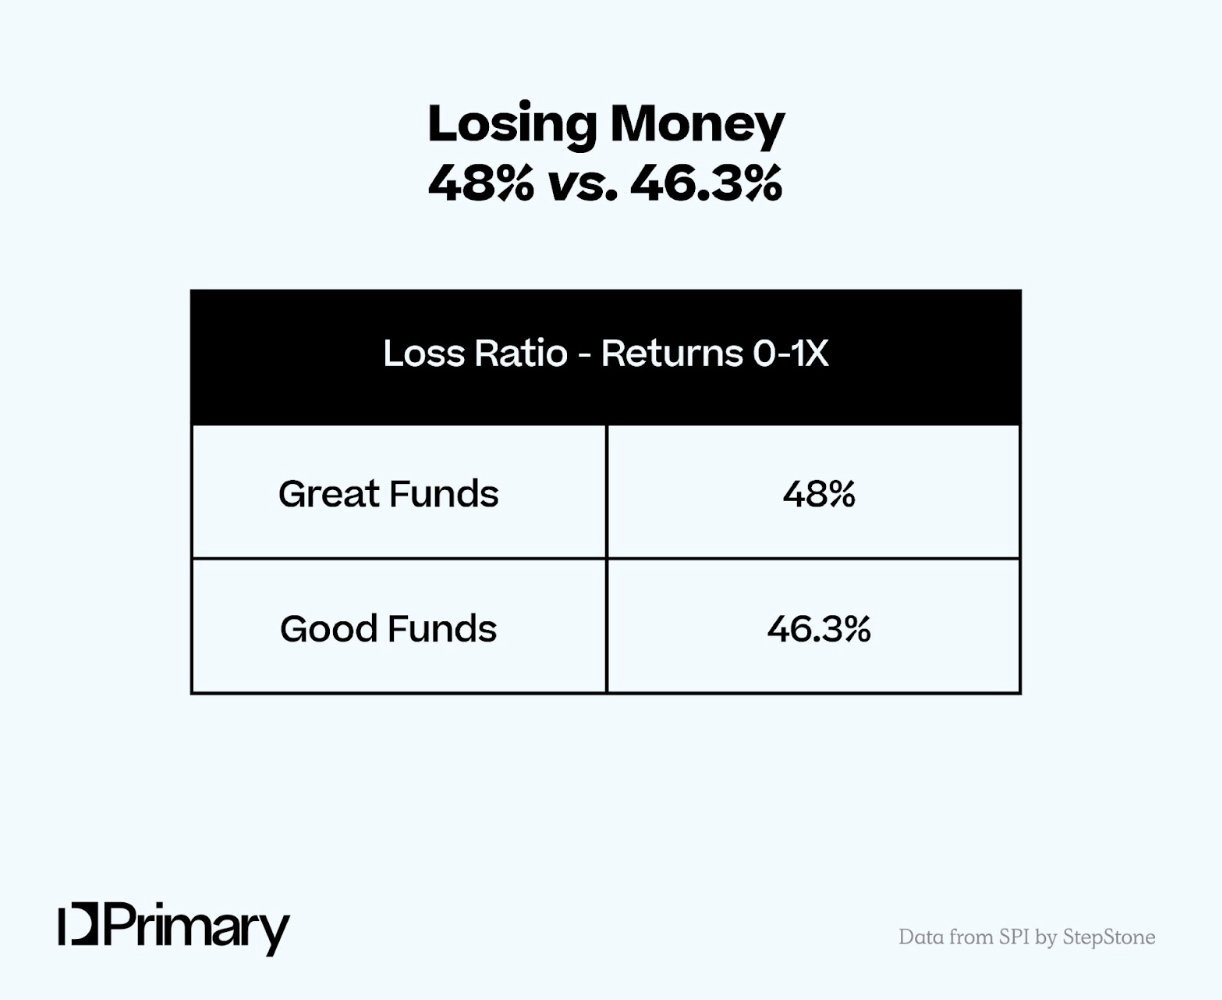
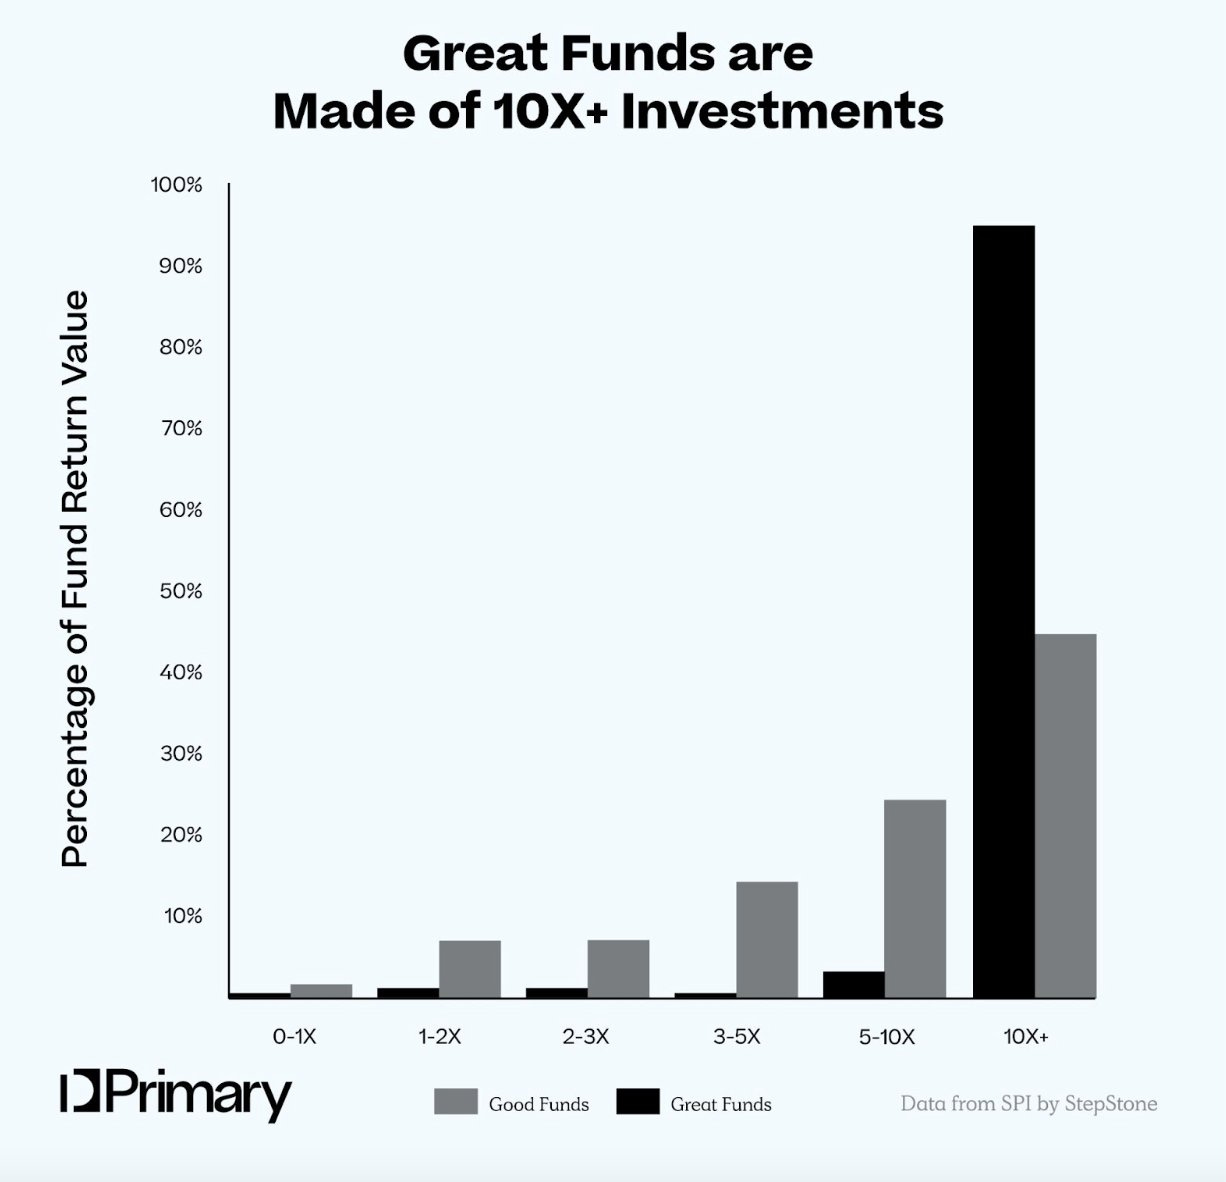
这个经验法则虽然在方向上有所帮助,但仍然低估了幂律的威力。来自 StepStone 和 Primary 的数据显示,我们应该预期大约 50%的损失率(”优秀”基金的损失率实际上比”良好”基金更高),而超过 90%的回报来自 10 倍投资。
为了进一步说明幂律,假设30家公司中有29家的回报为0美元,但有一家公司价值达到50亿美元:
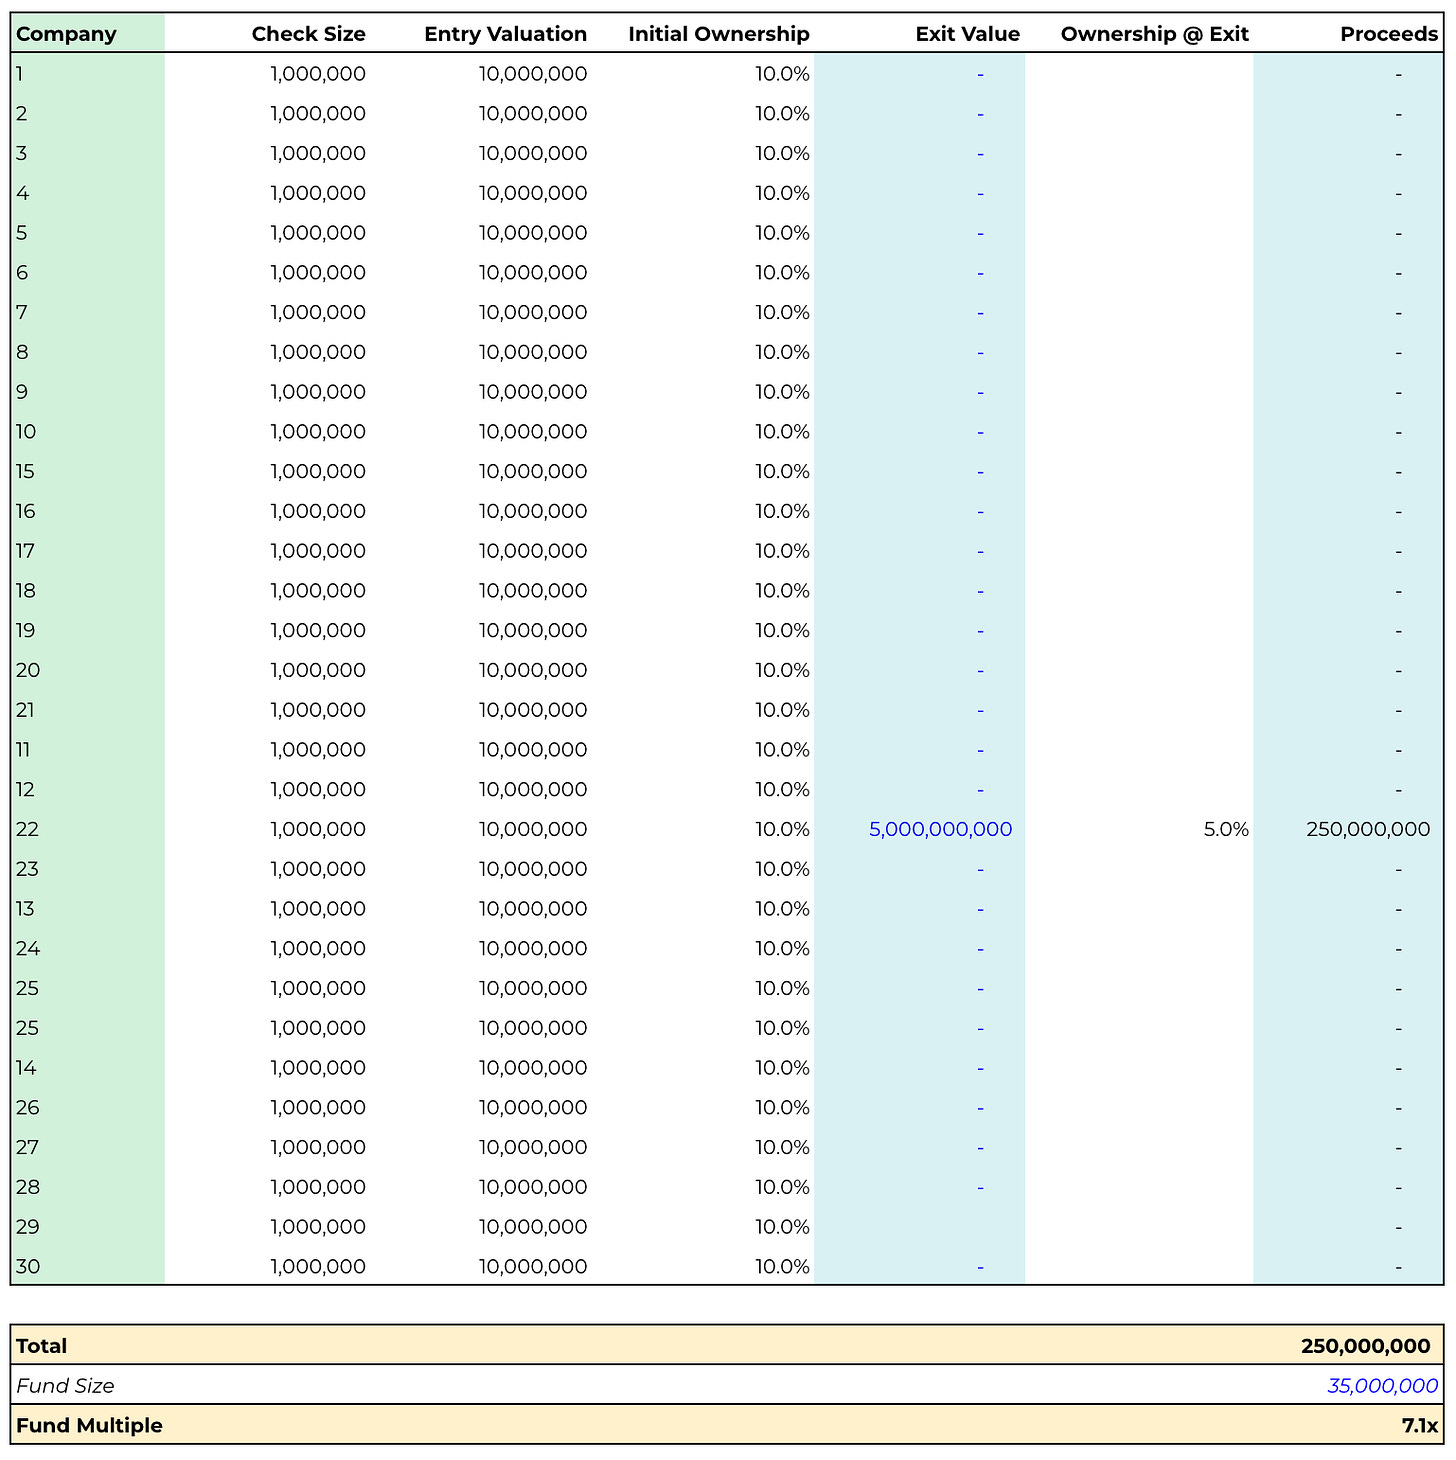
这里我们有一个7倍基金,将3500万美元变成了2.5亿美元以上。有限合伙人赚取1.72亿美元;普通合伙人赚取4300万美元。这一切都因为一家公司。
Sapphire Ventures 发布了关于其投资组合中表现最佳基金的优质数据 。在回报率达到 5 倍或以上的基金中,基金内最佳公司的平均回报为 90 倍;第二佳公司的平均回报为 25 倍;而其余公司的平均回报仅为 1 倍(!)。显然,这是一个建立在异常值基础上的行业。
这对 VC 来说很有帮助,当然:每一笔投资都应该是一个潜在的基金回报者。我们不是在做二垒安打的生意。但这对创始人来说也很有帮助。一个 1 亿美元的退出对创始人来说可能改变人生,但对大多数 VC 来说并不会产生重大影响。你的 VC 有激励让你全力以赴。这就是为什么风险投资不适合大多数公司的原因。
除了异常值之外,第二个重要变量是股权占比 。
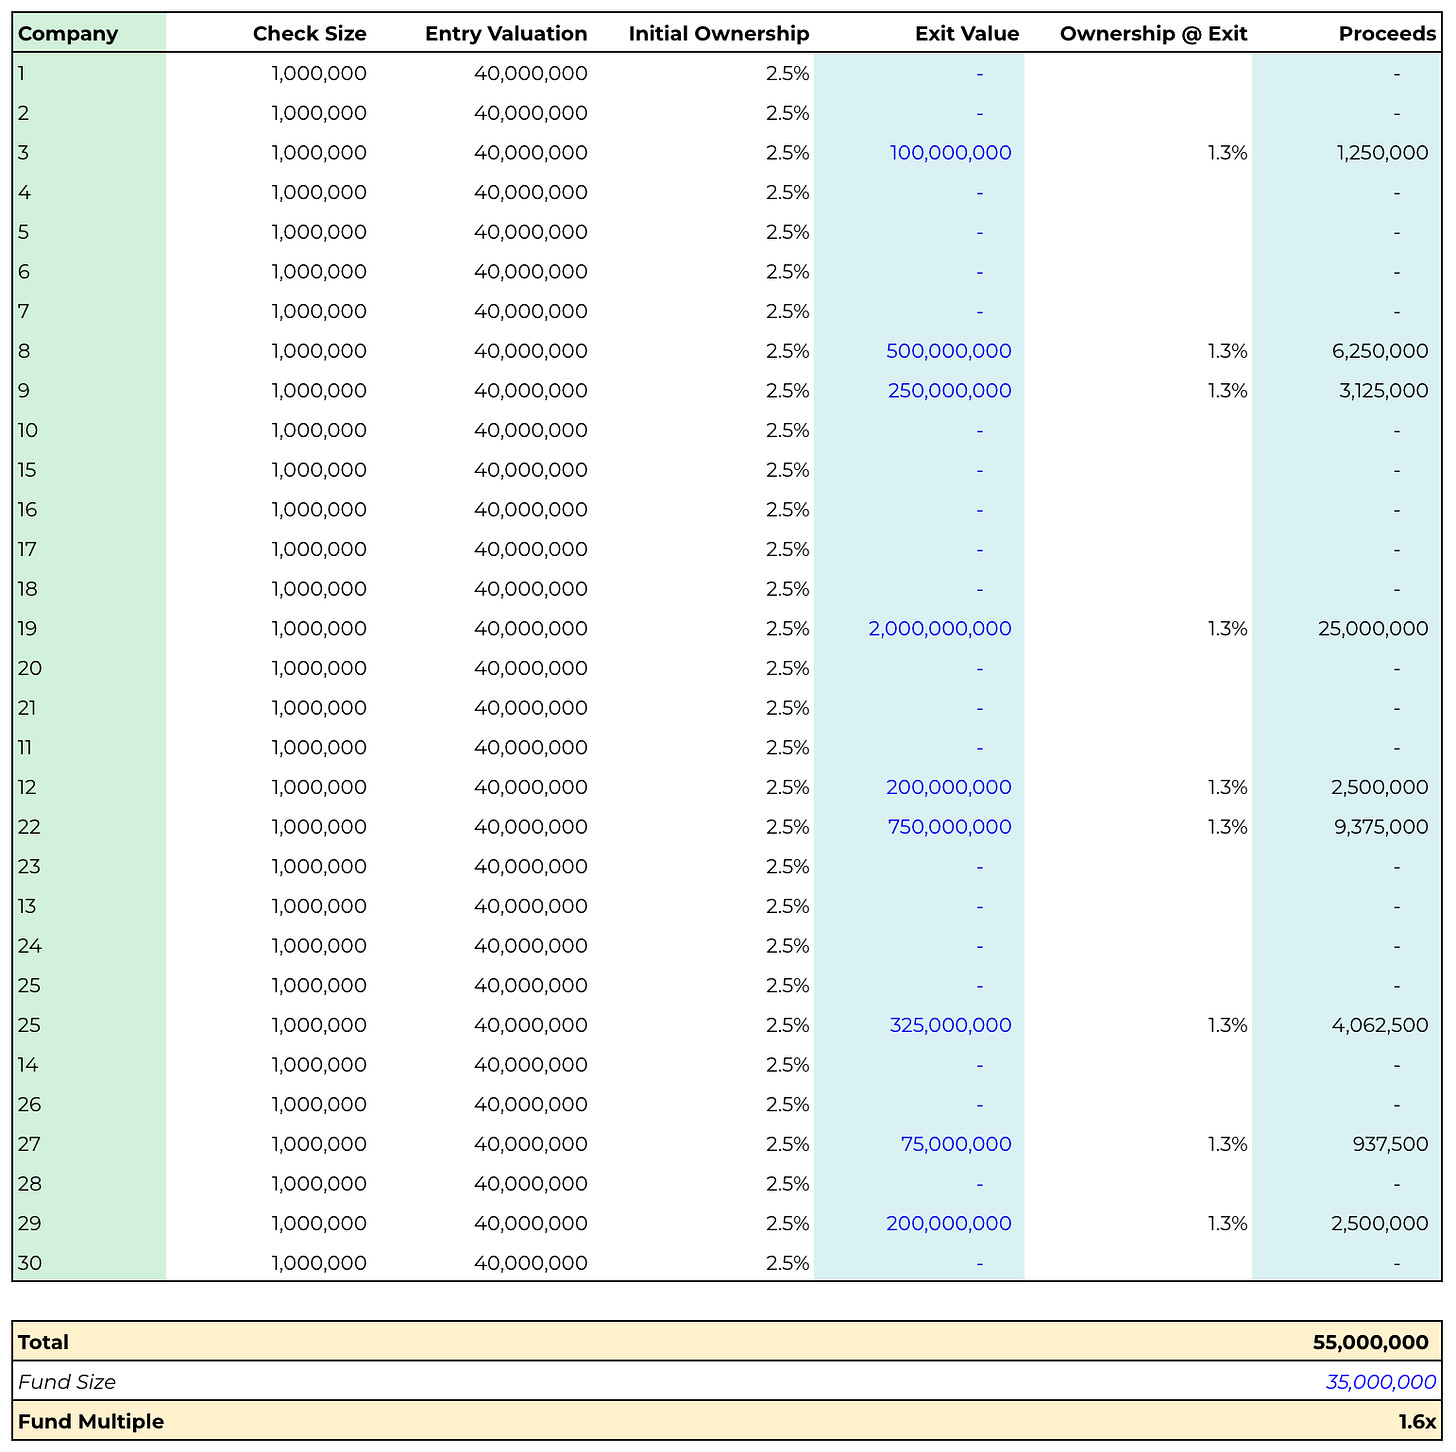
让我们按照第一个例子中的算法再算一遍,有一个良好的异常值分布:我们的九家公司产生了良好的回报,从1亿美元到20亿美元不等的结果。但现在让我们假设,我们不是以1000万美元投后估值进入并获得10%的股权,而是以4000万美元投后估值投资。我们获得2.5%的股权,到退出时被稀释到1.25%。
我们从6.3倍基金回报变成了1.6倍基金回报。糟糕。
这里再看看为什么所有权就是一切:
在这个例子中,我们假设我们的30家公司投资组合产生了三个异常值:一家20亿美元的公司、一家10亿美元的公司和一家5亿美元的公司。
- 在情形 A 中,我们投资后平均为 1000 万美元。我们获得了 5 倍的基金回报。
- 在情景 B 中,我们的投后平均估值为 2000 万美元。我们获得 2.5 倍基金回报。
- 在情景 C 中,我们的投后平均估值为 4000 万美元。我们获得 1.25 倍基金回报。
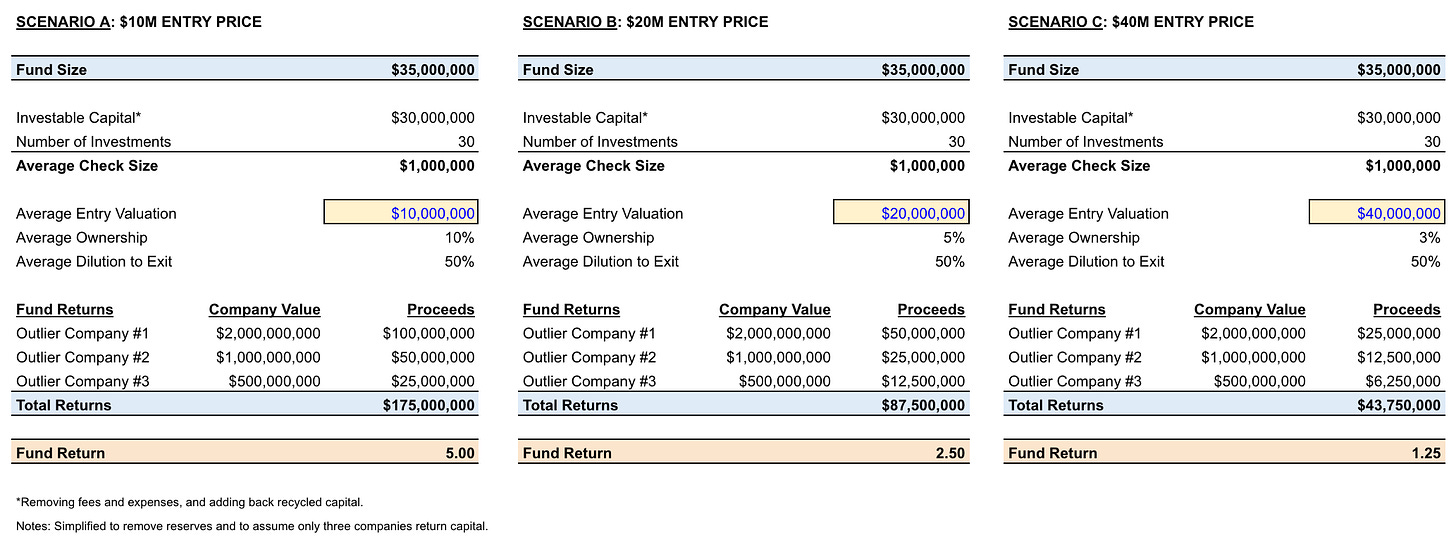
这就是为什么小型基金与多阶段投资机构玩的是不同的游戏。作为小型基金,你不能在 3000 万、4000 万、5000 万美元的”热门”交易中投资,然后期望数学逻辑能成立。我在多阶段投资机构的朋友们面对的数学逻辑和激励机制与我们在 Daybreak 这样的新基金中面对的完全不同。短期内参与竞争激烈的交易可能很有趣,但从长远来看,数学逻辑对你不会友好。你需要早期介入,并且要有非共识的判断。
这也是为什么你会看到种子轮管理人担心多阶段投资公司提前进入种子轮并推高价格的报道。持股比例的数学逻辑崩溃了,整个投资组合开始下滑。高价格的前种子轮和种子轮投资往往最终也会伤害创始人(有时甚至摧毁公司),但这是另一个话题了。
现在让我们来谈谈我们忽略的两个变量:准备金和资金回收。
3)准备金和资金回收
上述分析没有考虑准备金或资金回收。两者都是推动回报的重要杠杆。
还记得我们说过所有东西都归结为所有权 + 异常值吗?那么,储备资金 = 一种保护你所有权的方法。资金回收 = 更多资本用于投资新公司(增加获得异常值的几率)或投入最佳公司,保护你的所有权。
储备资金 ,也就是按比例投资权,只是意味着保留一部分资本来跟投你最好的公司。基金管理者在建模时犯的错误是:我们都假设会把储备资金投入到赢家公司中。毕竟,我们都是出色的选股者,对吧?但往往,我们向公司投入更多资金,然后这些公司仍然归零。跟投的成功率应该更高,但我们仍然不是百发百中。
我遇到的关于储备资金数学计算的最佳文章来自 Sapphire。Sapphire 概述了三种情况:
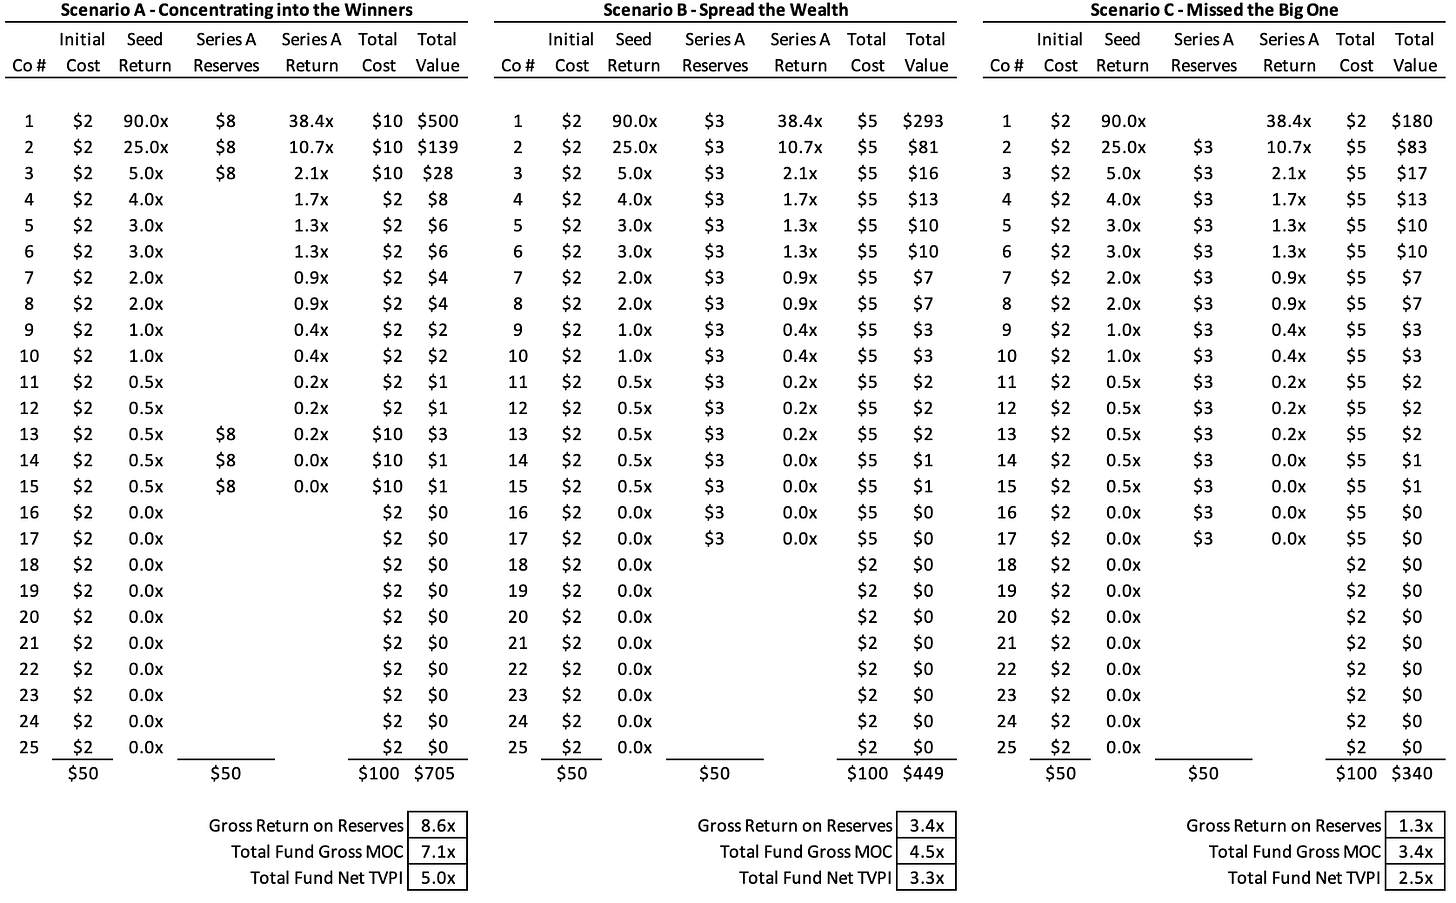
- 在情景 A 中,基金经理早期识别出异常值,并将一半的储备资金投入到三家表现最强的公司中。另外 50%的储备资金没有获得回报。跟投产生了 8.6 倍回报,将基金的总倍数从 5.5 倍提升到 7.1 倍。
- 在情景 B 中,基金经理对每家进入 A 轮融资的公司(25 家种子投资中的 17 家)投入相同的资金数额。这在储备资金上产生了 3.4 倍的混合回报,但实际上损害了基金倍数:我们从 5.5 倍降到 4.5 倍总回报,从 4.0 倍降到 3.3 倍净回报。
- 在情景 C 中,基金经理真的搞砸了。他们采用与情景 B 相同的策略,但错过了异常值公司——回报从 5.5 倍总回报暴跌至 3.4 倍,从 4.0 倍净回报暴跌至 2.5 倍。
你可以看出储备资金对成功至关重要;你必须支持自己的赢家,否则会拖累回报。值得阅读完整的 Sapphire 文章以获取更多细节。
再补充一点:对于较小的基金,有理由采用无储备策略。如果后续轮次价格很高,或者融资轮次接连发生,那么部署更多首轮投资资本可能更好;这给你更多”射门机会”,让幂律法则发挥作用。例如,你可能在投资组合中获得30家公司而不是25家,增加出现异常值的几率。在这种方法中,你接受股权被稀释的结果。
资金循环利用是提升回报的另一个杠杆。由于费用原因,典型基金无法投资全部基金规模。例如,前面的例子以 3500 万美元基金投入 3000 万美元可投资资本为中心。但假设在第 4 年,你的一家公司以适中价格退出。你收回 700 万美元——不是很好的回报,但也不是一无所获。管理人可以将这笔钱投资,而不是返还给 LP,无论是进行全新投资还是对现有公司进行后续轮投资。
现在,GP 能够投入 3700 万美元——占基金规模的 106%。历史上一些最优秀的公司通过明智的循环利用,持续投资超过基金规模的 100%,甚至 120%+。这是一个较少被谈论的杠杆,但可以成为推动基金倍数再增加一两轮的强大机制。
4) 小型基金和新兴管理人的案例
最后,让我们看看风投表现如何因基金规模而异。是的,这是自私自利的部分:在 Daybreak, 我们正在建立一个新的风投公司 。这意味着我们是所谓的”新兴管理人”,这里的一些数据让新兴管理人看起来相当不错。但数据不会撒谎🤷♂️
背景介绍(插入《星球大战》开场字幕):风险投资从未如此趋同。在 2022 年市场调整期间,随着后零利率时代的到来,行业出现了资金逃向安全港的现象。风投们支持共识赢家。有限合伙人面临科技低迷与 AI 驱动的不确定性,选择了熟悉的品牌。
去年,74%的有限合伙人资金流向了前30家风投公司:

今年上半年,超过50%的有限合伙人资金流向了仅仅12家公司:
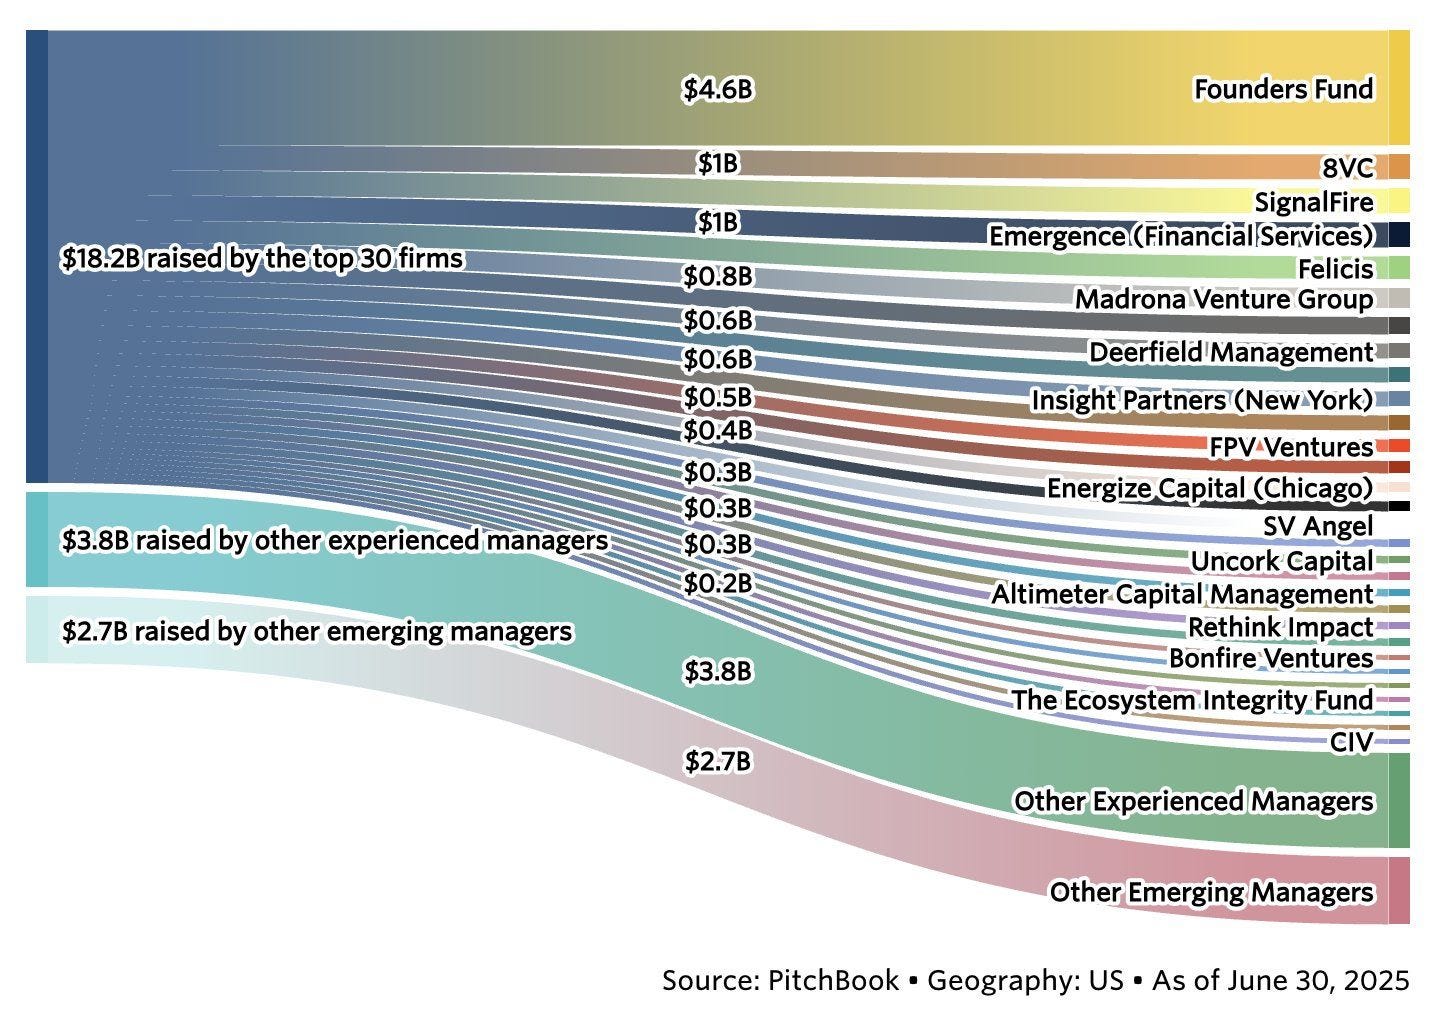
正如格言所说,”从未有人因为配置给[插入你信任的多阶段公司]而被解雇。”
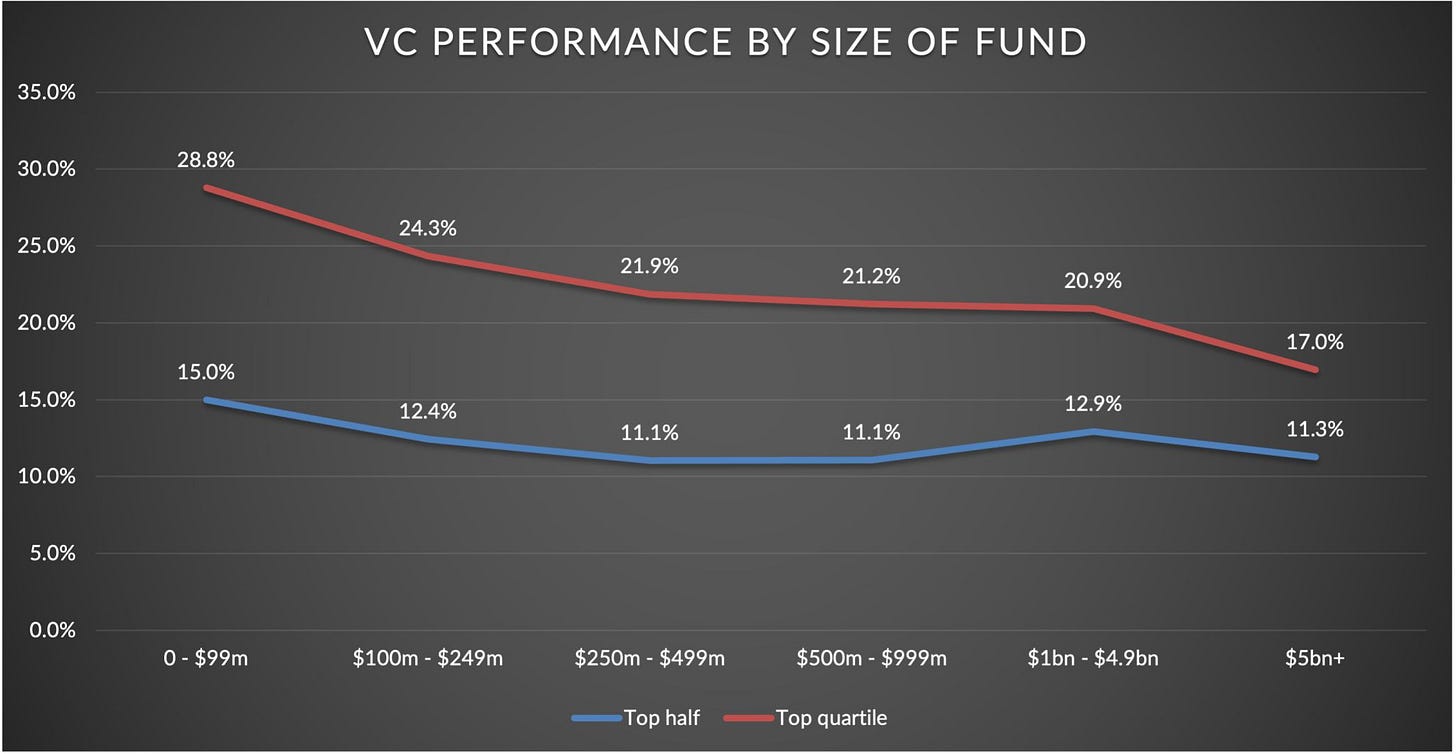
然而,这种”避险”行为实际上违背了基金业绩的历史数据。 来自 Dara5 的 James Sedgwick-Heath 分享了一些关于风投作为资产类别的回报数学最一致的分析。基于 PitchBook 数据的一个视角显示,随着基金规模扩大,IRR 如何下降:
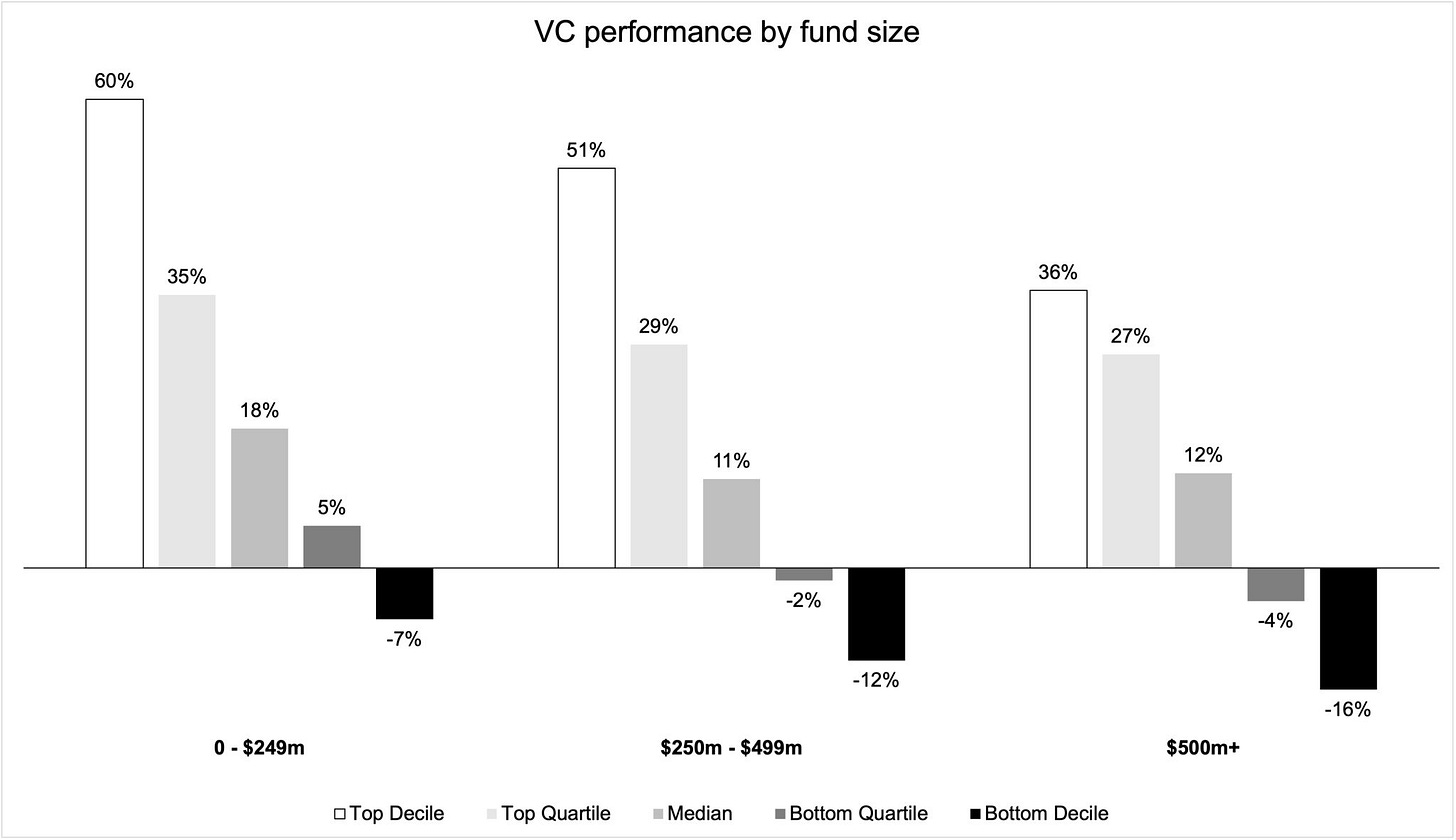
这里是另一个视图,显示了前 10%、前 25%、中位数、后 25%和后 10%的情况。资产规模低于 2.5 亿美元基金的前 10%IRR 为 60%。资产规模超过 5 亿美元基金的前 10%IRR 为 36%。
来自詹姆斯的一个令人印象深刻的数据:过去十年中,超过半数(55%)的顶级十分位数风投基金都是首支基金。73%都是首支基金或二期基金。
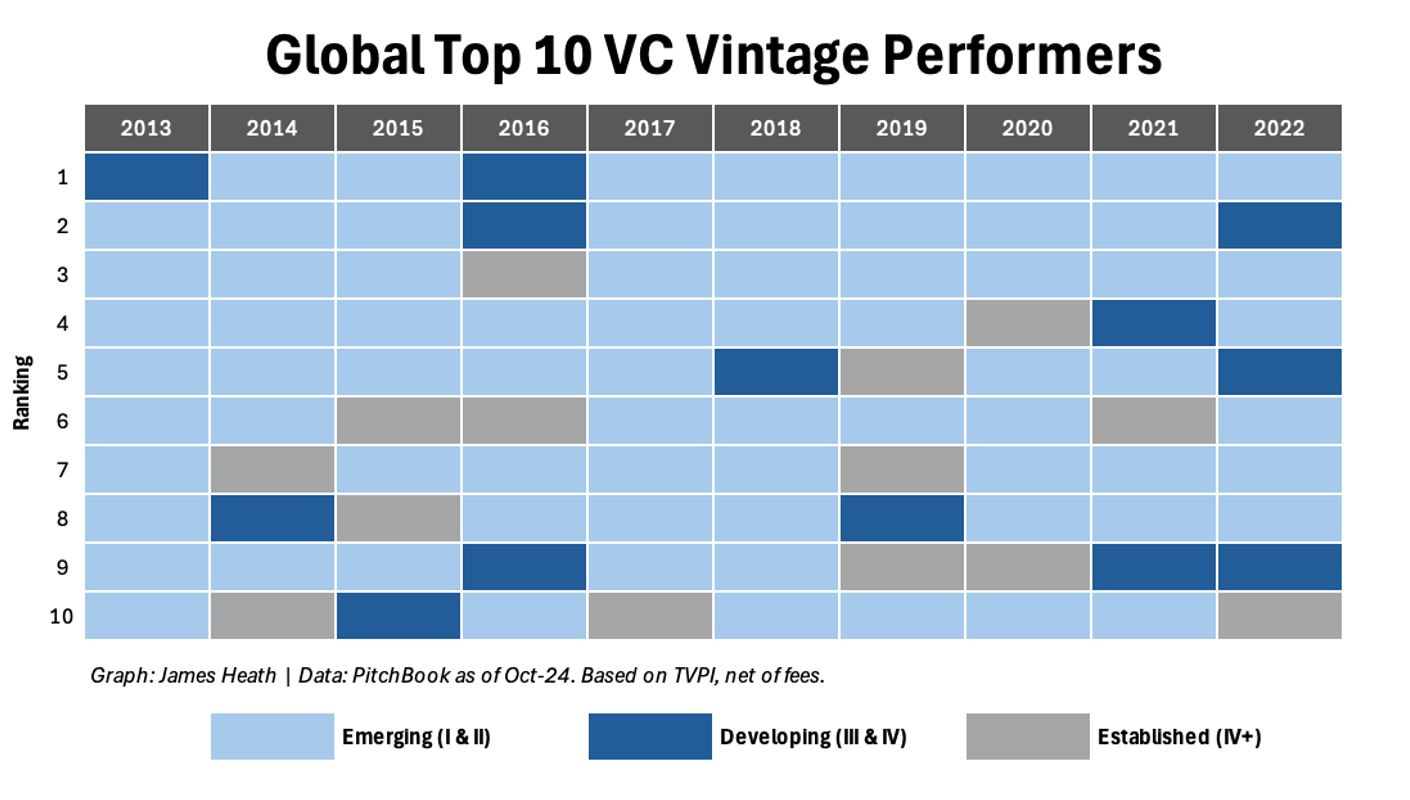
在过去10年中,91%表现最佳的风险投资基金规模都在2.5亿美元以下;73%的基金规模在1亿美元以下。
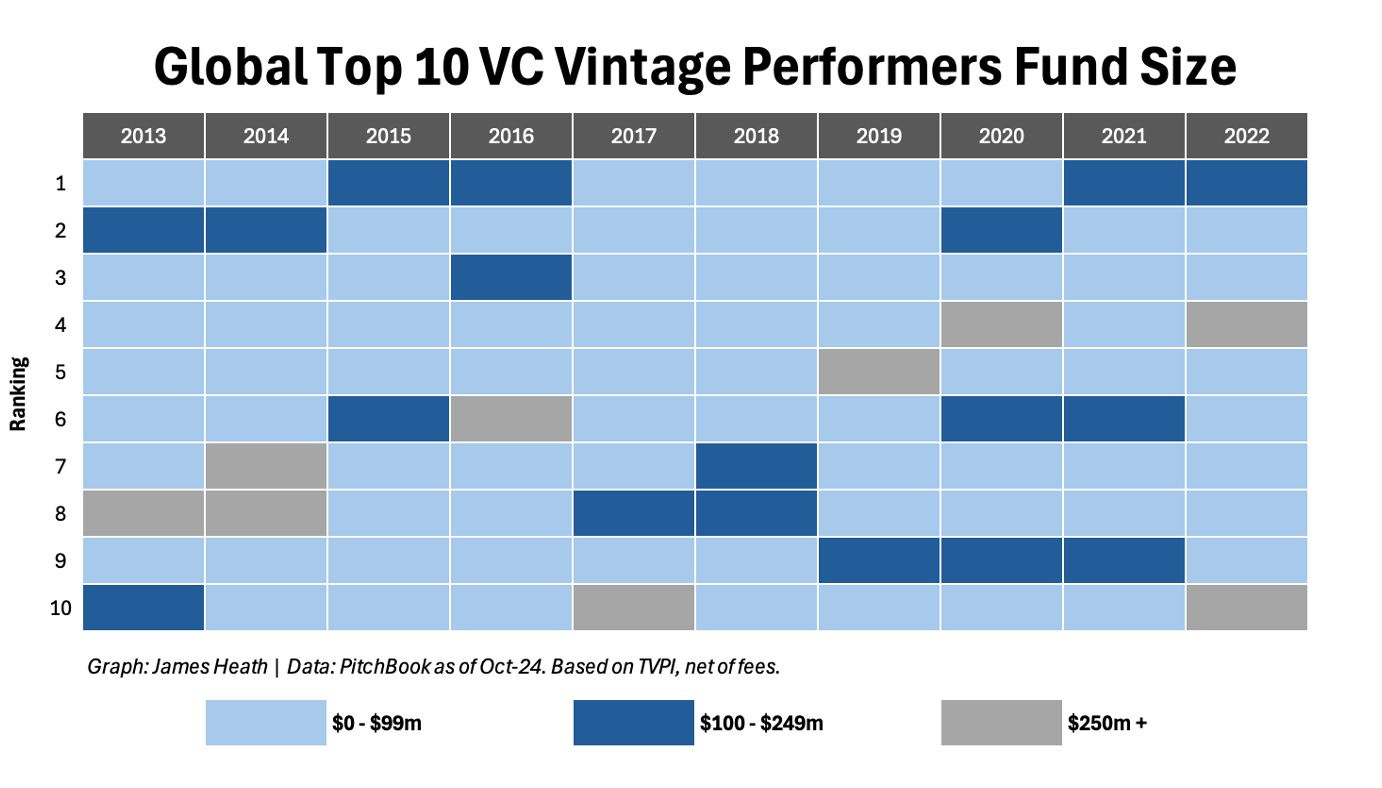
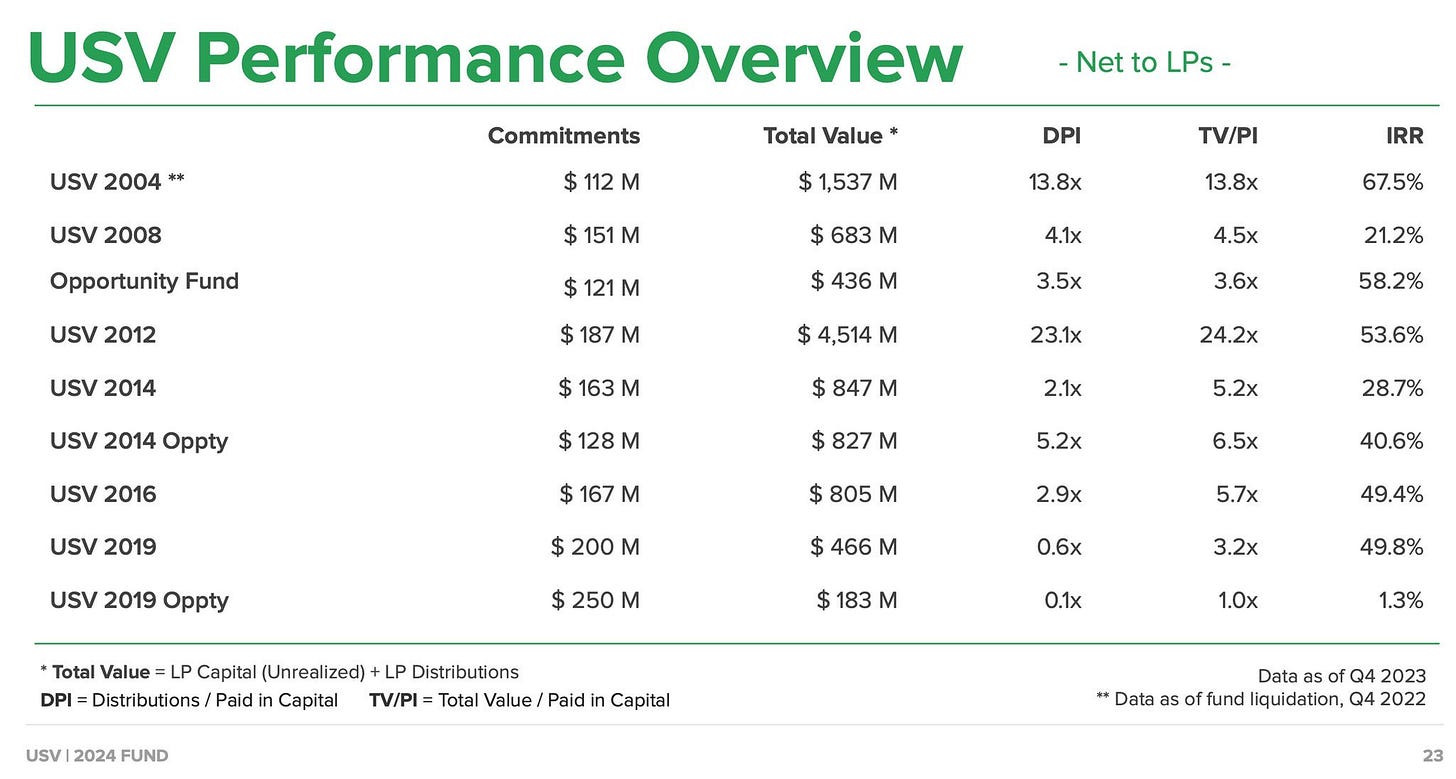
这部分原因在于大数定律。如果你希望获得像 Union Square Ventures 2012 年基金那样 23.1 倍的回报,你的基金规模可能需要控制在 2.5 亿美元以下。
但原因不仅仅是倍数计算。我喜欢 James 的表述 :”[原因]既有定性方面(毅力、没有备选方案、有所证明),也有定量方面(更小的基金规模)。这就是 LP/GP 利益最一致的地方。支持那些为 20 倍而努力的基金,而不是为 2 倍而努力的基金。”
是的,市场上的风投公司实在太多了。大多数都不应该存在。特别是在零利率政策的繁荣年代,太多旅游者涌入基金管理行业——那些将经营基金视为副业的业余爱好者。市场现在正在纠正这种过度现象。
风险投资在所有资产类别中具有最高的回报分散度,但如果操作得当,其数学效果可能非常、非常好。
最后的思考
在某个时点,私募股权(涵盖从风险投资到上市前各轮融资)变成了如何运用真金白银的问题。如果你以 3000 亿美元估值向 OpenAI 投资 10 亿美元,而它成长为一家 1 万亿美元的公司,你就获得了 20 亿美元的收益。这远超大多数种子轮风险投资基金能产生的收益。俗话说,”你不能靠 IRR 吃午饭。”如果你是养老基金,你可能需要这些大资金发挥作用。但对大多数 LP 来说,他们仍在寻求风险投资级别的回报。
以美元最大化为目标的投资与”传统”风险投资截然不同。理解这种差异很重要。大多数风险投资——至少传统风险投资——是关于在投入资本上产生高倍数收益。General Catalyst 的基金数学与 First Round 不同,Insight 与 Homebrew 也不相同。
风险投资人理解自己基金的数学逻辑并信任它很重要。忽视股权占比将自食其果。创始人理解其股权结构表上基金的数学逻辑同样重要——要理解幕后发生的事情,投资组合在股权占比、预留资金和资金循环等方面的操作。
风险投资看起来充满了炒作、泡沫、热门融资轮次和错失恐惧症。是的,这是一个人的行业。但归根结底,它也只是数学。