
本文信息来源:parul
在人工智能时代,什么是非共识性的押注?
几十年来,风险投资的智慧一直凝聚成一个核心准则: 你所有的收益都来自于成功且非共识的投资。 Marc Andreessen 曾说,当你“正确”地进行风险投资时,你会投资那些在当时看起来疯狂的事物——因为按定义,如果某件事已经是共识,那么它的上涨空间早已被计入价格。
这一点依然成立。但人工智能改变了这一切。
去年, 美国 41% 的风险投资资金仅流向了十家公司 ——几乎一半的市场集中在十个赌注中。这些公司中的许多正在构建下一代基础性人工智能基础设施,希望它们能成为巨大的赢家。但这里有一个隐性的风险:当我们如此专注于少数几个“必然”的品类领军者时,我们可能会错过未来十年中将悄然跻身《财富》50 强的另外四十家公司。
狭窄视角问题
投资者的筛选标准已经简化成一种清单式的极简主义:
- 现在和纸面上就拥有巨大的 TAM,而不是以后才出现和逐渐形成
- AI 原生,且属于“正确”的类别
- 一条通往定义品类护城河的常走之路
这种视角很有用——但并不完整。它往往忽略了:
- 深度科技, 从机器人到医疗设备,早期客户为深厚的技术护城河提供资金
- 传统行业 ,在这些领域,市场进入策略才是真正的防御力
- AI 原生模型 ,其商业架构并不照搬上一个十年的 SaaS 模式
多维度的非共识
非共识不是单行道——它是一条五车道的高速公路,而大多数投资者只在其中一条车道上行驶。
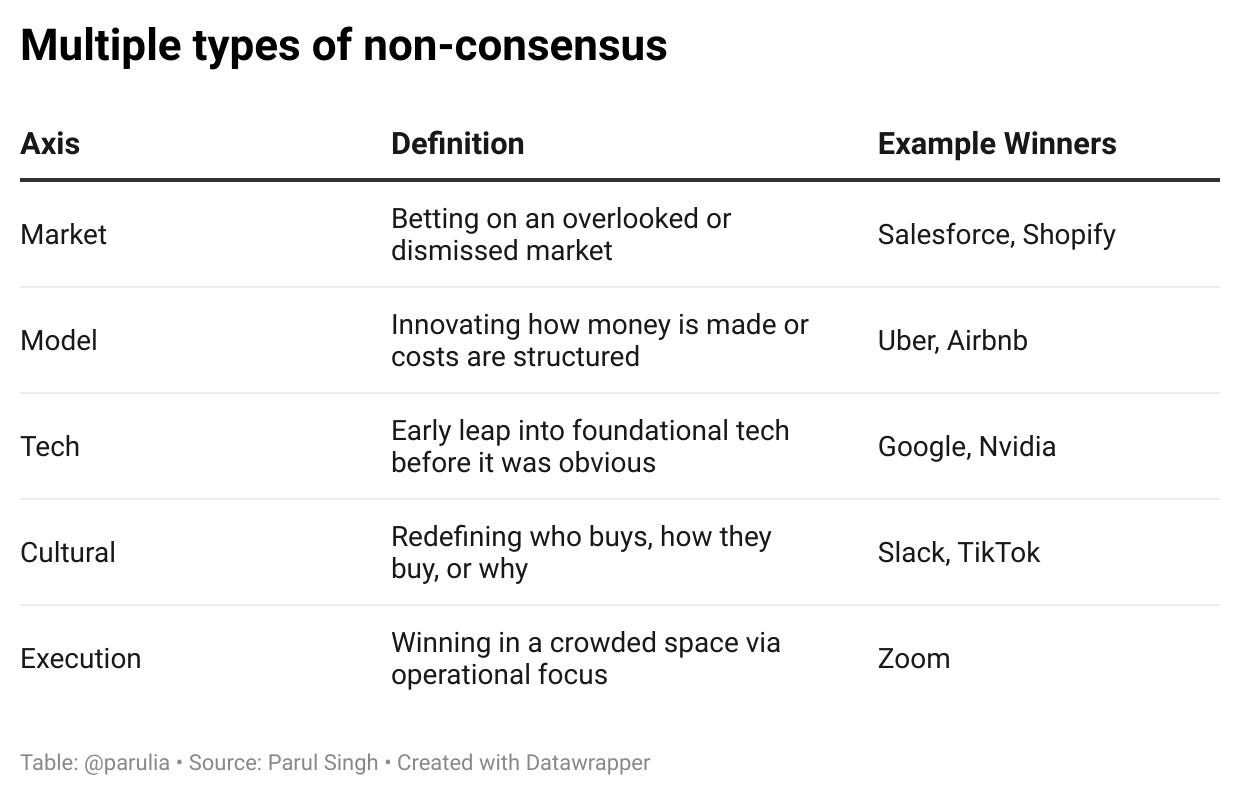
Uber 是技术 + 模式 。Tesla 是技术 + 文化 。Stripe 是模式 + 技术 。
目前,资本在很大程度上过度集中于非共识的科技领域 ——这为那些通过市场、模式和文化上的非共识,甚至更好的是通过独特组合取胜的低调进入者留下了空间。
盲点映射
盲点很少是空白的——它们只是我们现有叙事拒绝去看的地方。
问问自己:
- 为什么这里没有人? 是因为不性感、受监管、分散,还是低利润?
- 现在有什么变化? 新技术、监管转变、文化顺风、基础设施支持?
- “为时过早”是否即将变成“显而易见”?
盲点遵循一个倒置的炒作曲线:先被忽视,然后变得不可避免。
GTM 作为护城河
产品可以被复制。 渠道可以被掌控。
在功能迅速同质化的 AI 时代,通往市场的路径可能是最持久的优势。
真正的 GTM 护城河包括:
- 锁定渠道 (Salesforce AppExchange,Shopify 生态系统)
- 社区驱动增长 (Notion、Figma)
- 监管可信度 (获得 FDA 批准的健康科技)
- 合作伙伴飞轮 (AWS 合作伙伴,国防领域的 Palantir)
致创始人:你最好的指南针
具有战略性并不意味着追逐本季度风投们感兴趣的领域,而是回归你的优势——那个只有你才能占据的独特视角。
问问自己:
- 我的技能、经验和人脉在哪些方面能给我带来其他人无法匹敌的 GTM 优势?
- 我在哪些“不性感”的类别中比大多数人理解得更透彻,而这些领域的顺风可能会释放巨大的增长潜力?
- 我如何将市场、模式、技术、文化和执行上的非共识结合起来,创造出真正全新的事物?
你不需要任何投资人的许可去追求那个让你夜不能寐的问题。你需要的是无视噪音并开始构建的勇气。