
本文信息来源:a16z
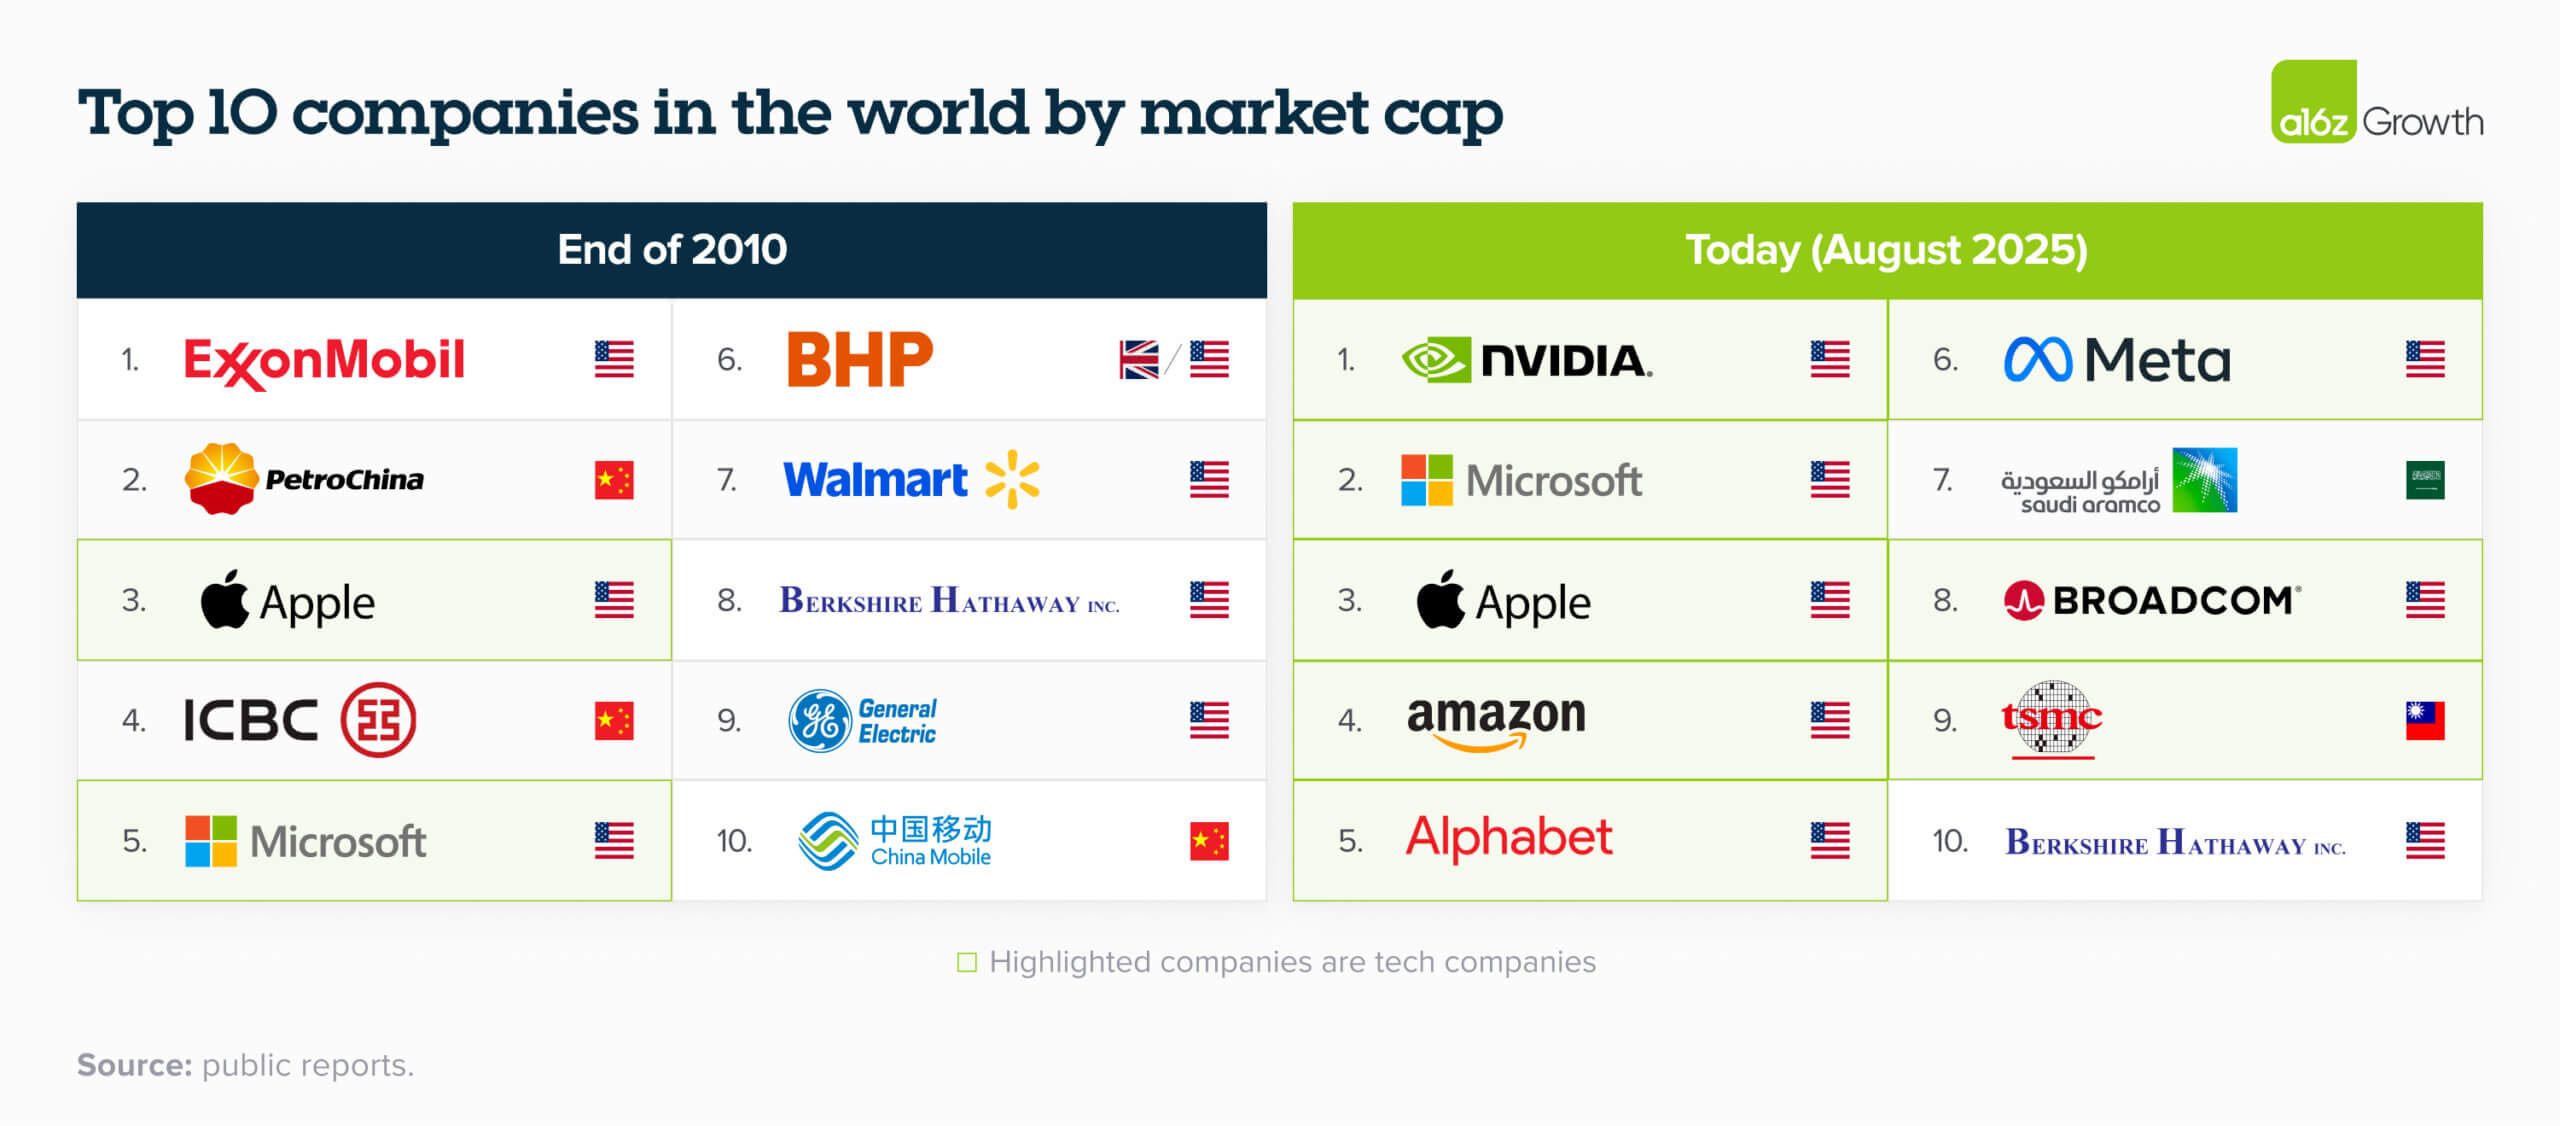
当我刚进入成长型投资领域时,科技公司在公开市场和私募市场都属于小众资产类别。如今科技已渗透一切,科技企业成为所有行业中增长最快的群体,而最迅猛的增长主要发生在私募市场的帷幕之后。估值超过 10 亿美元的私营科技公司(约 1300 家)总价值已达约 4.7 万亿美元 ——相当于纳斯达克总市值的 15%2,若排除”七巨头”则占比接近 40%。公开市场的”七巨头”固然备受瞩目,但过去十年间,这些私营科技公司在私募市场的价值增长了近 10 倍 3。从数量看,估值超 10 亿美元的私营独角兽企业是同类上市公司的 6 倍。换言之,这是一个纯公开市场投资者看不见的庞大投资宇宙。
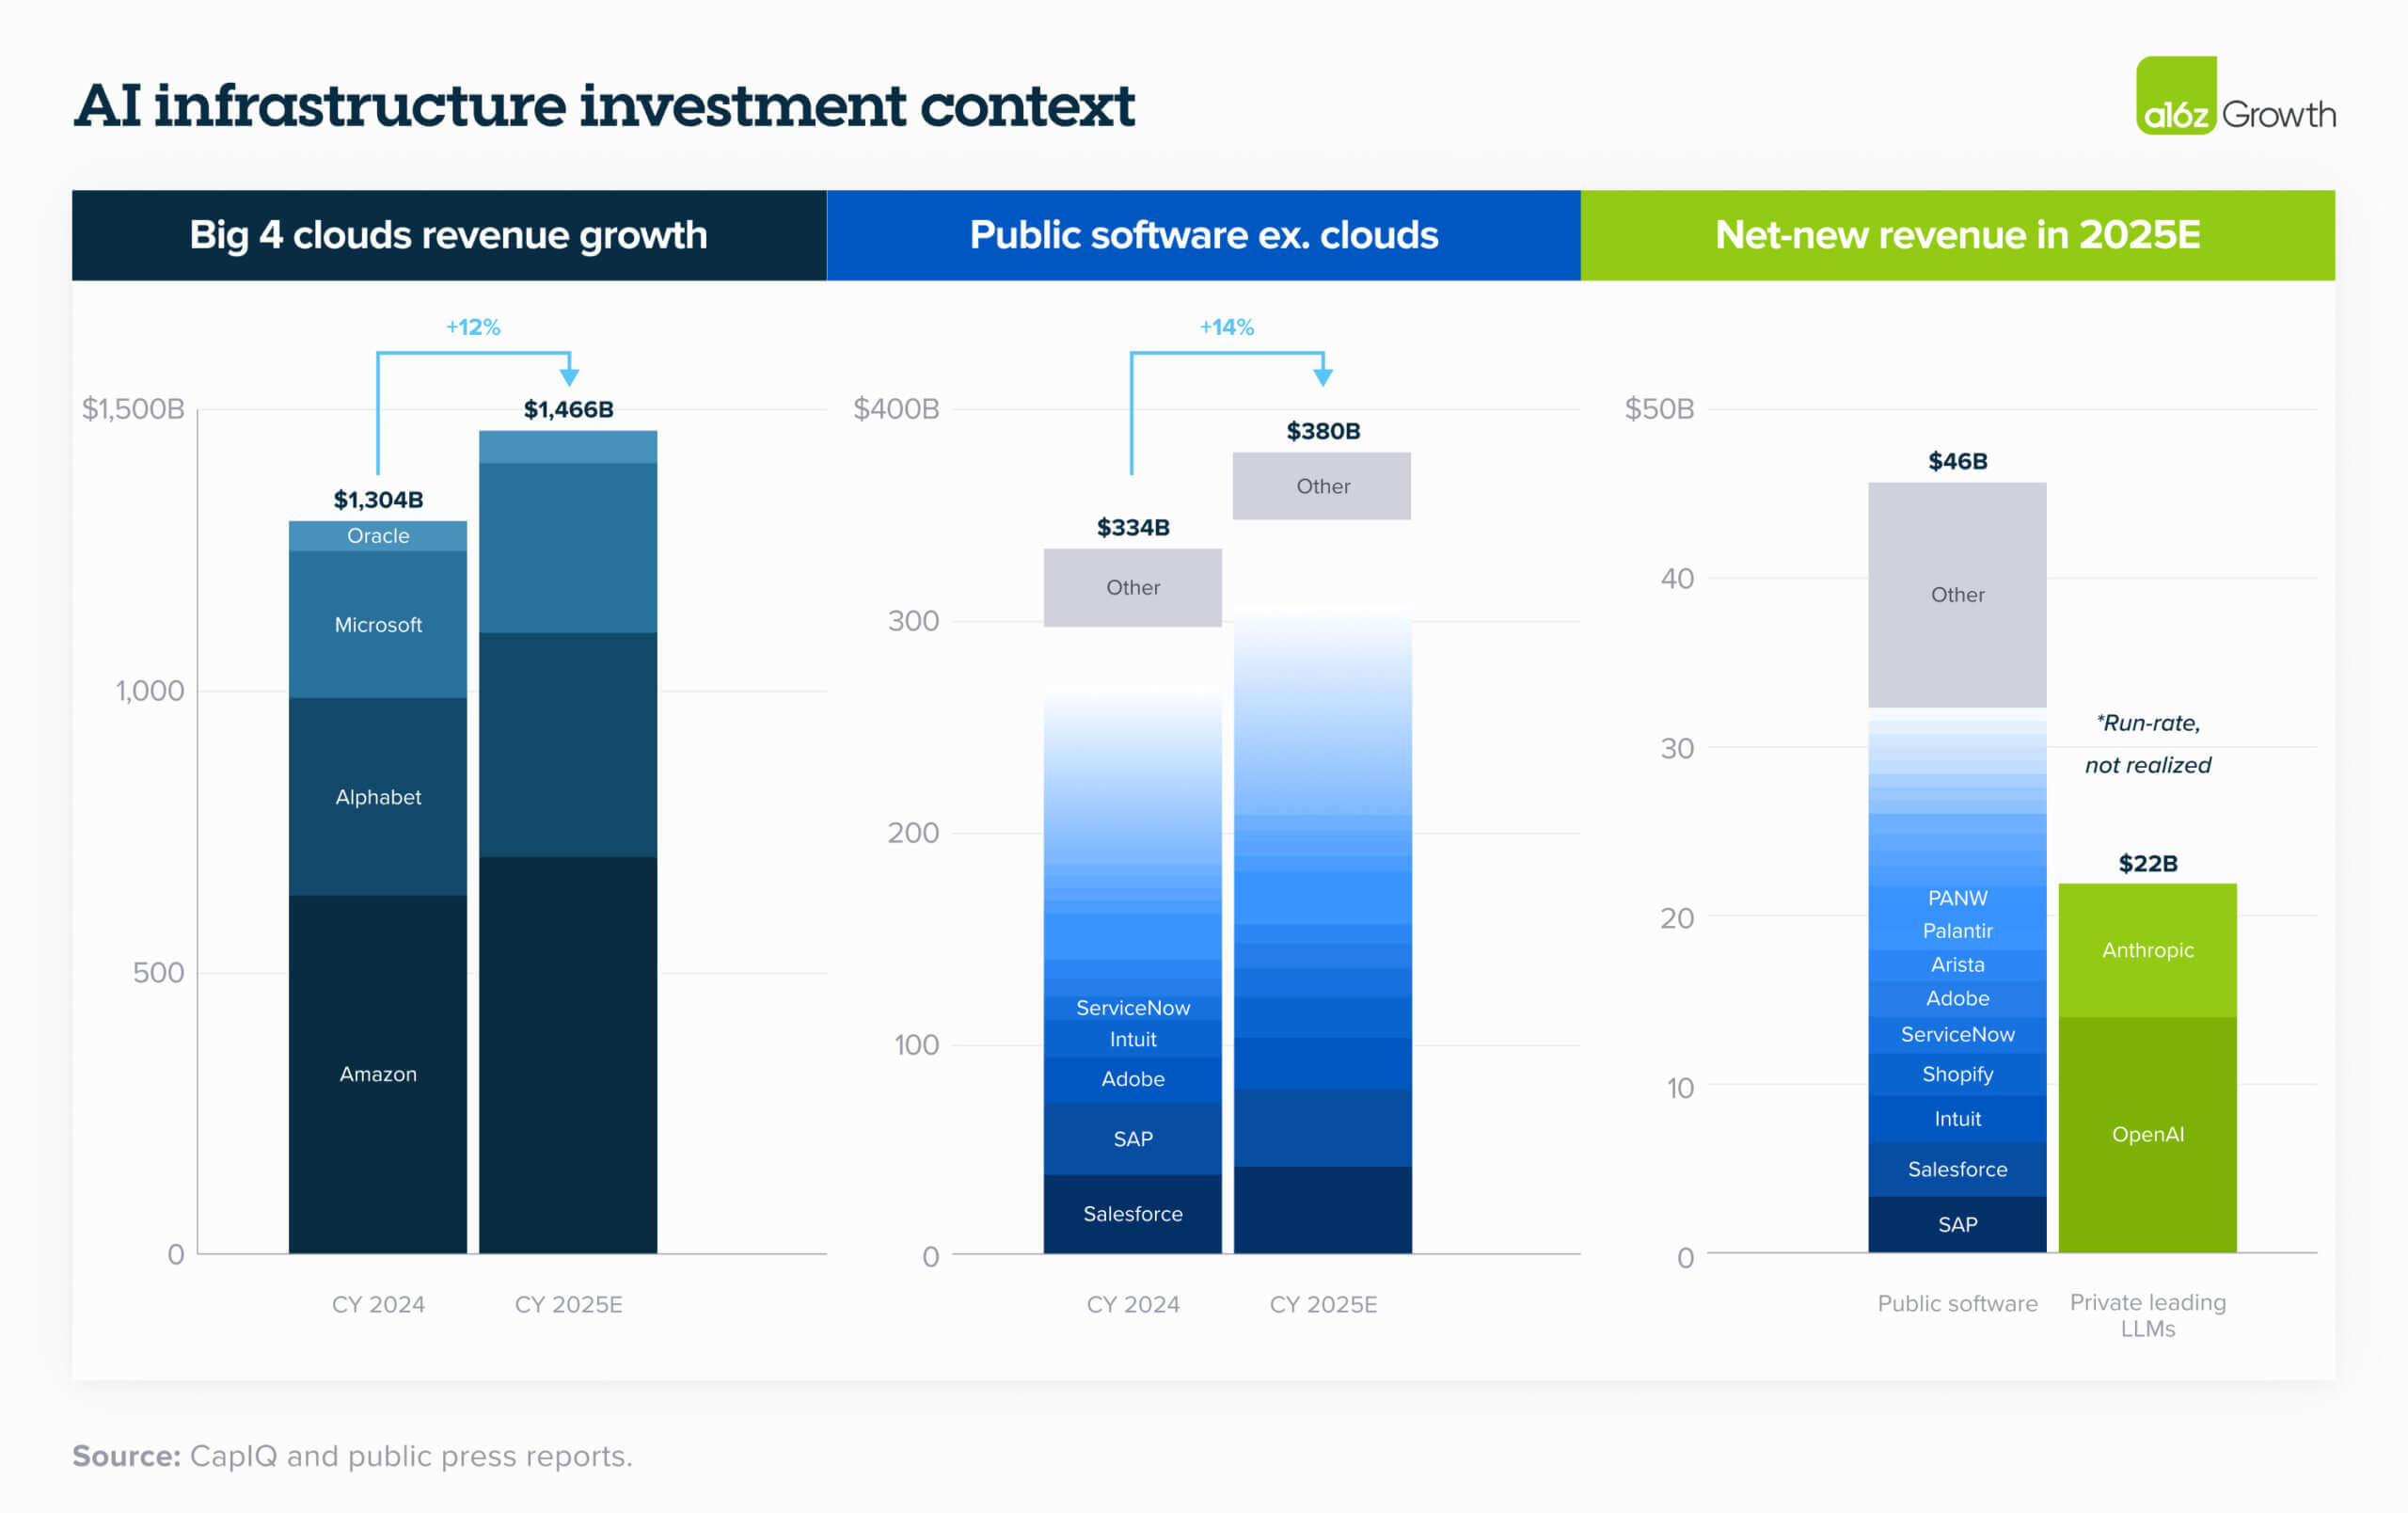
公开市场的构成正受到这一趋势的影响。在公开上市的软件、互联网和金融科技领域,预计到 2026 年增速超过 30%的企业不足 5 家。而仅过去一年,我们就见证了 100 多笔 B 轮及后续融资,这些企业的增速远超 30%。我们估算,仅 OpenAI 和 Anthropic 两家公司今年新增的营收,就达到除”七巨头”外所有上市 SaaS 公司新增总营收的近一半。
这种现象不仅限于 AI 领域。SpaceX、Anduril 和 Palantir(虽已上市)每年新增净收入达数十亿美元,而大型国防承包商的增速仅为个位数中低段。作为成长阶段投资者,这些数据自然令我振奋。但我认为投资者更需要:1)理解公开与私募市场格局已发生剧变;2)认识到当今最高增长的前 10%企业几乎全部集中在私募市场。
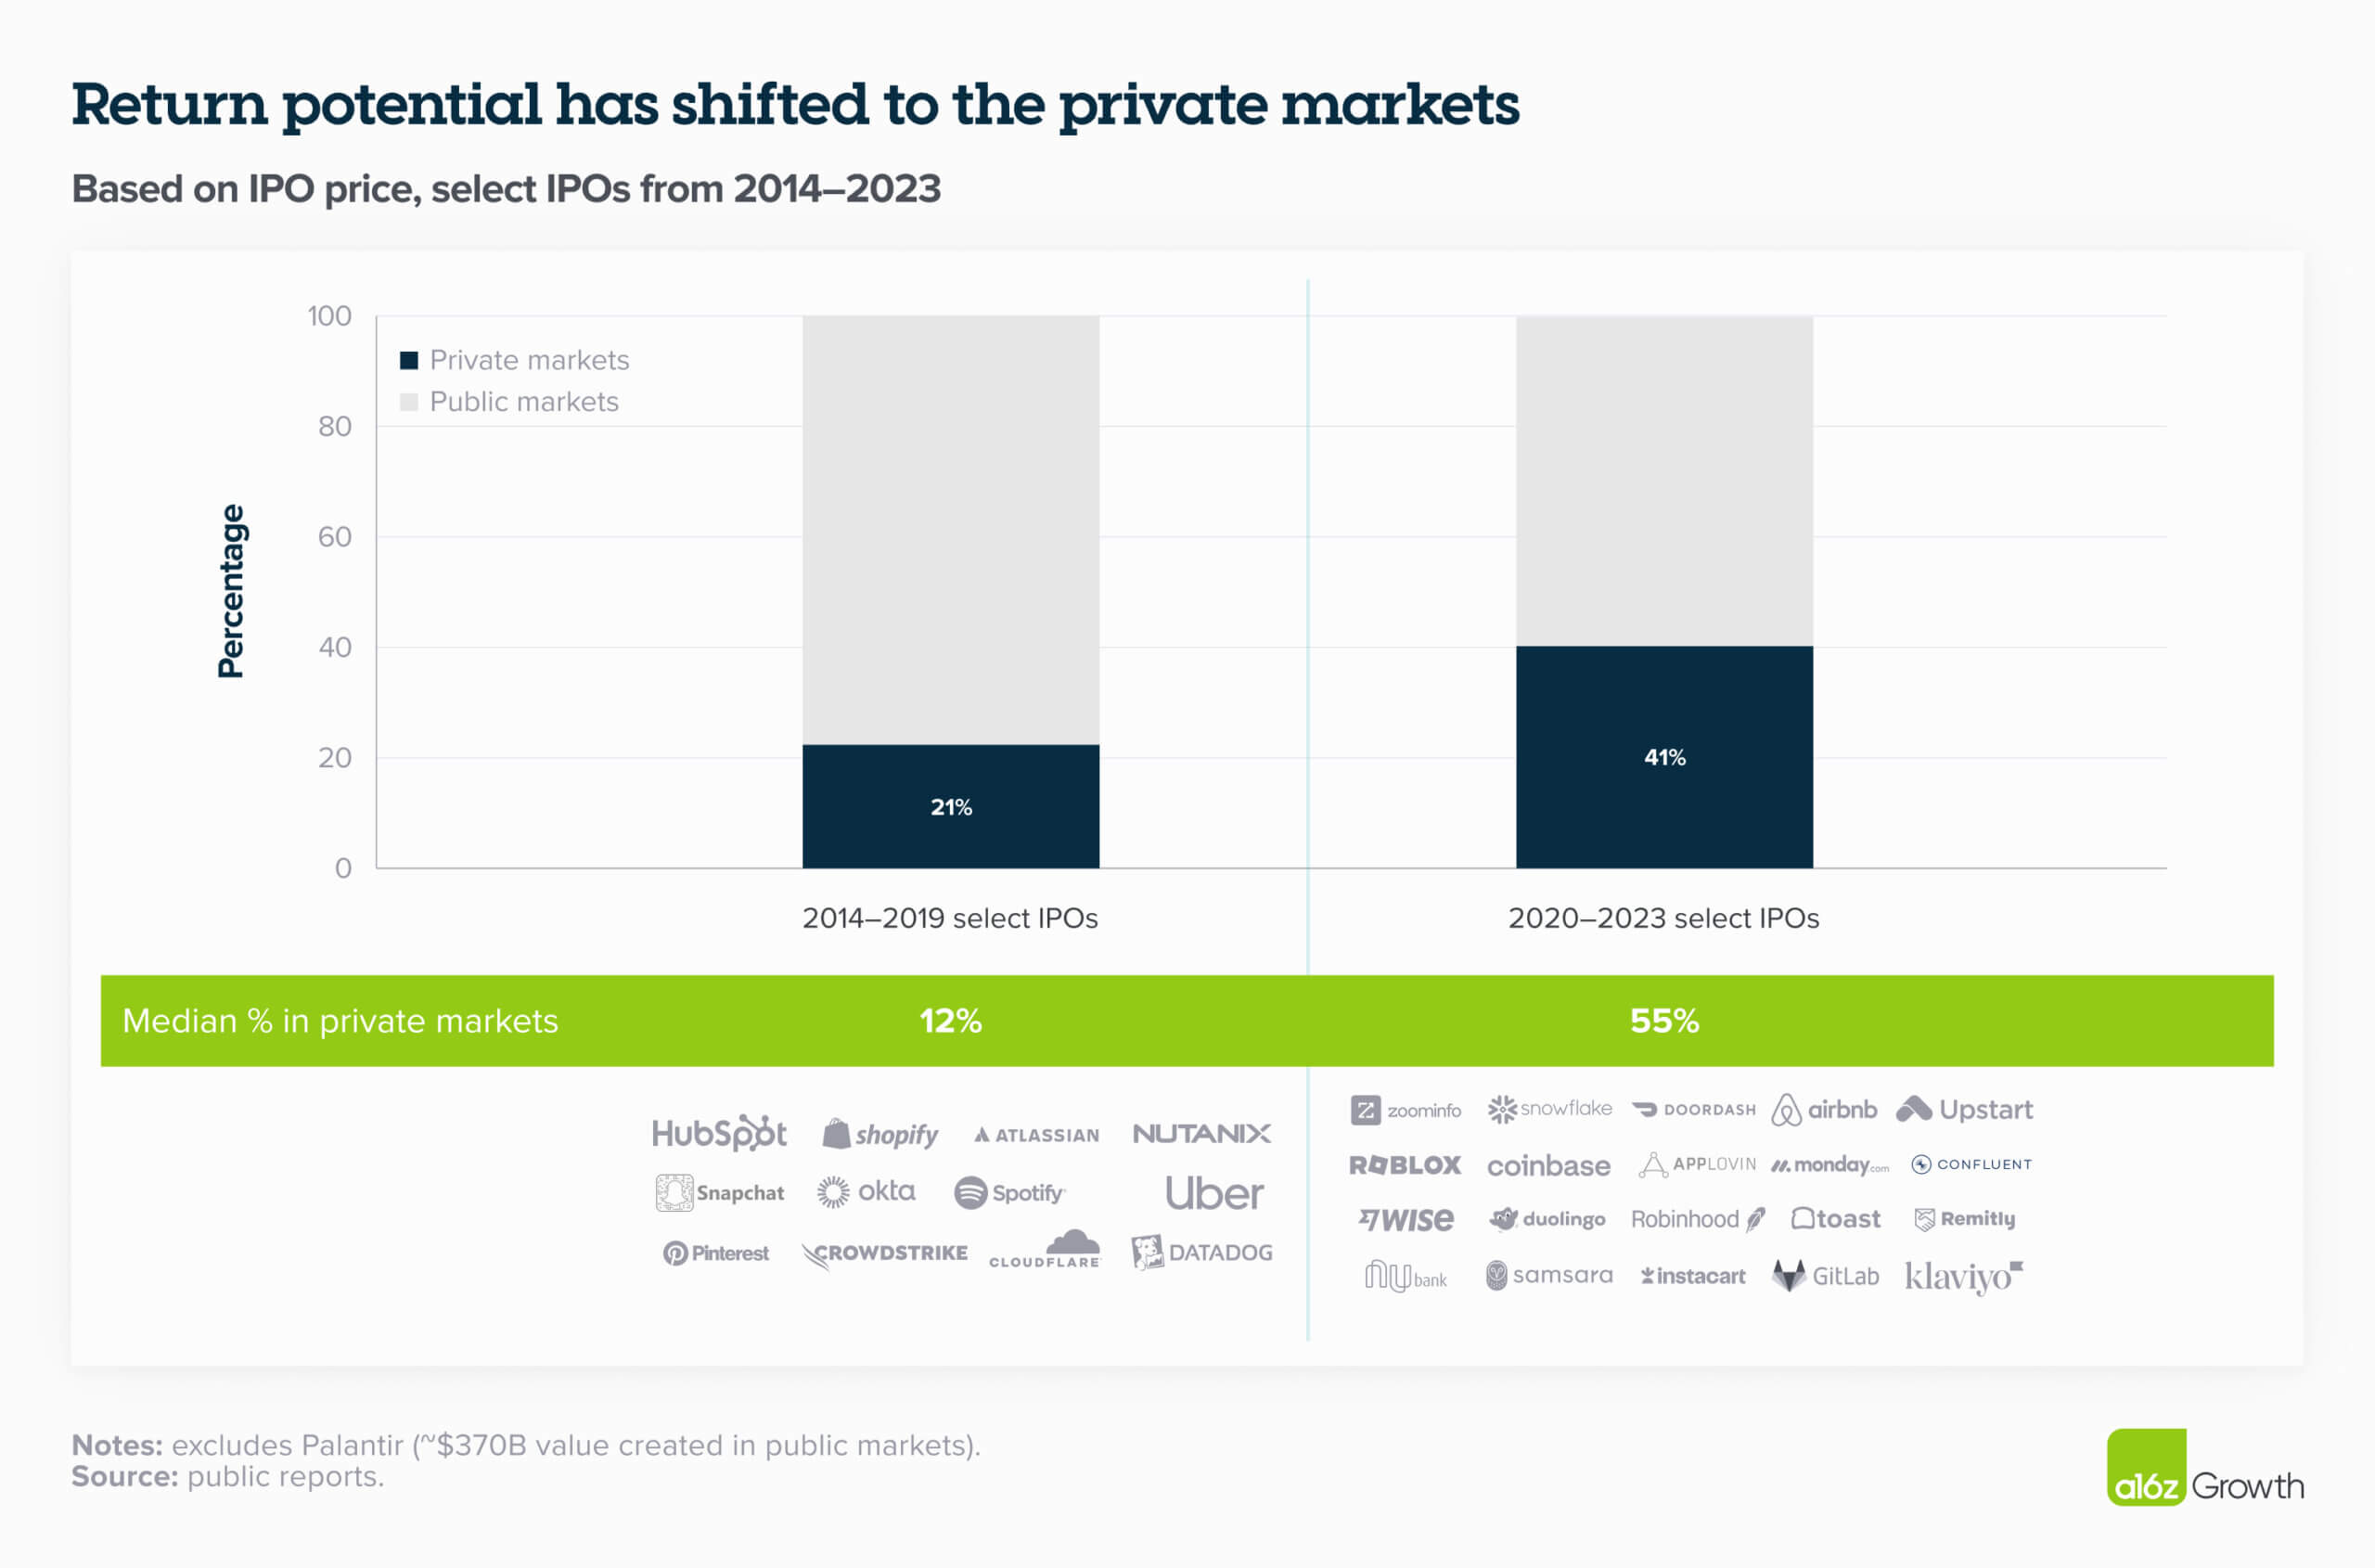
除了当前一批私营企业选择更长时间保持非上市状态外,过去五年的 IPO 队列也表明,大部分价值创造发生在私募市场。企业过去往往在成长早期就公开上市,上市后产生巨大的股权价值。以 2014-2019 年 IPO 的企业为例,其中位数公司在成为上市公司后创造了 80%以上的市值。而近年这批企业则是在私募阶段就已捕获了更高比例的市场机会后才上市。结合这些企业以合理反映长期潜力的估值进行 IPO 的事实——尽管需注意它们上市时间较短——这些公司在非上市阶段已创造了超过 50%的市值。
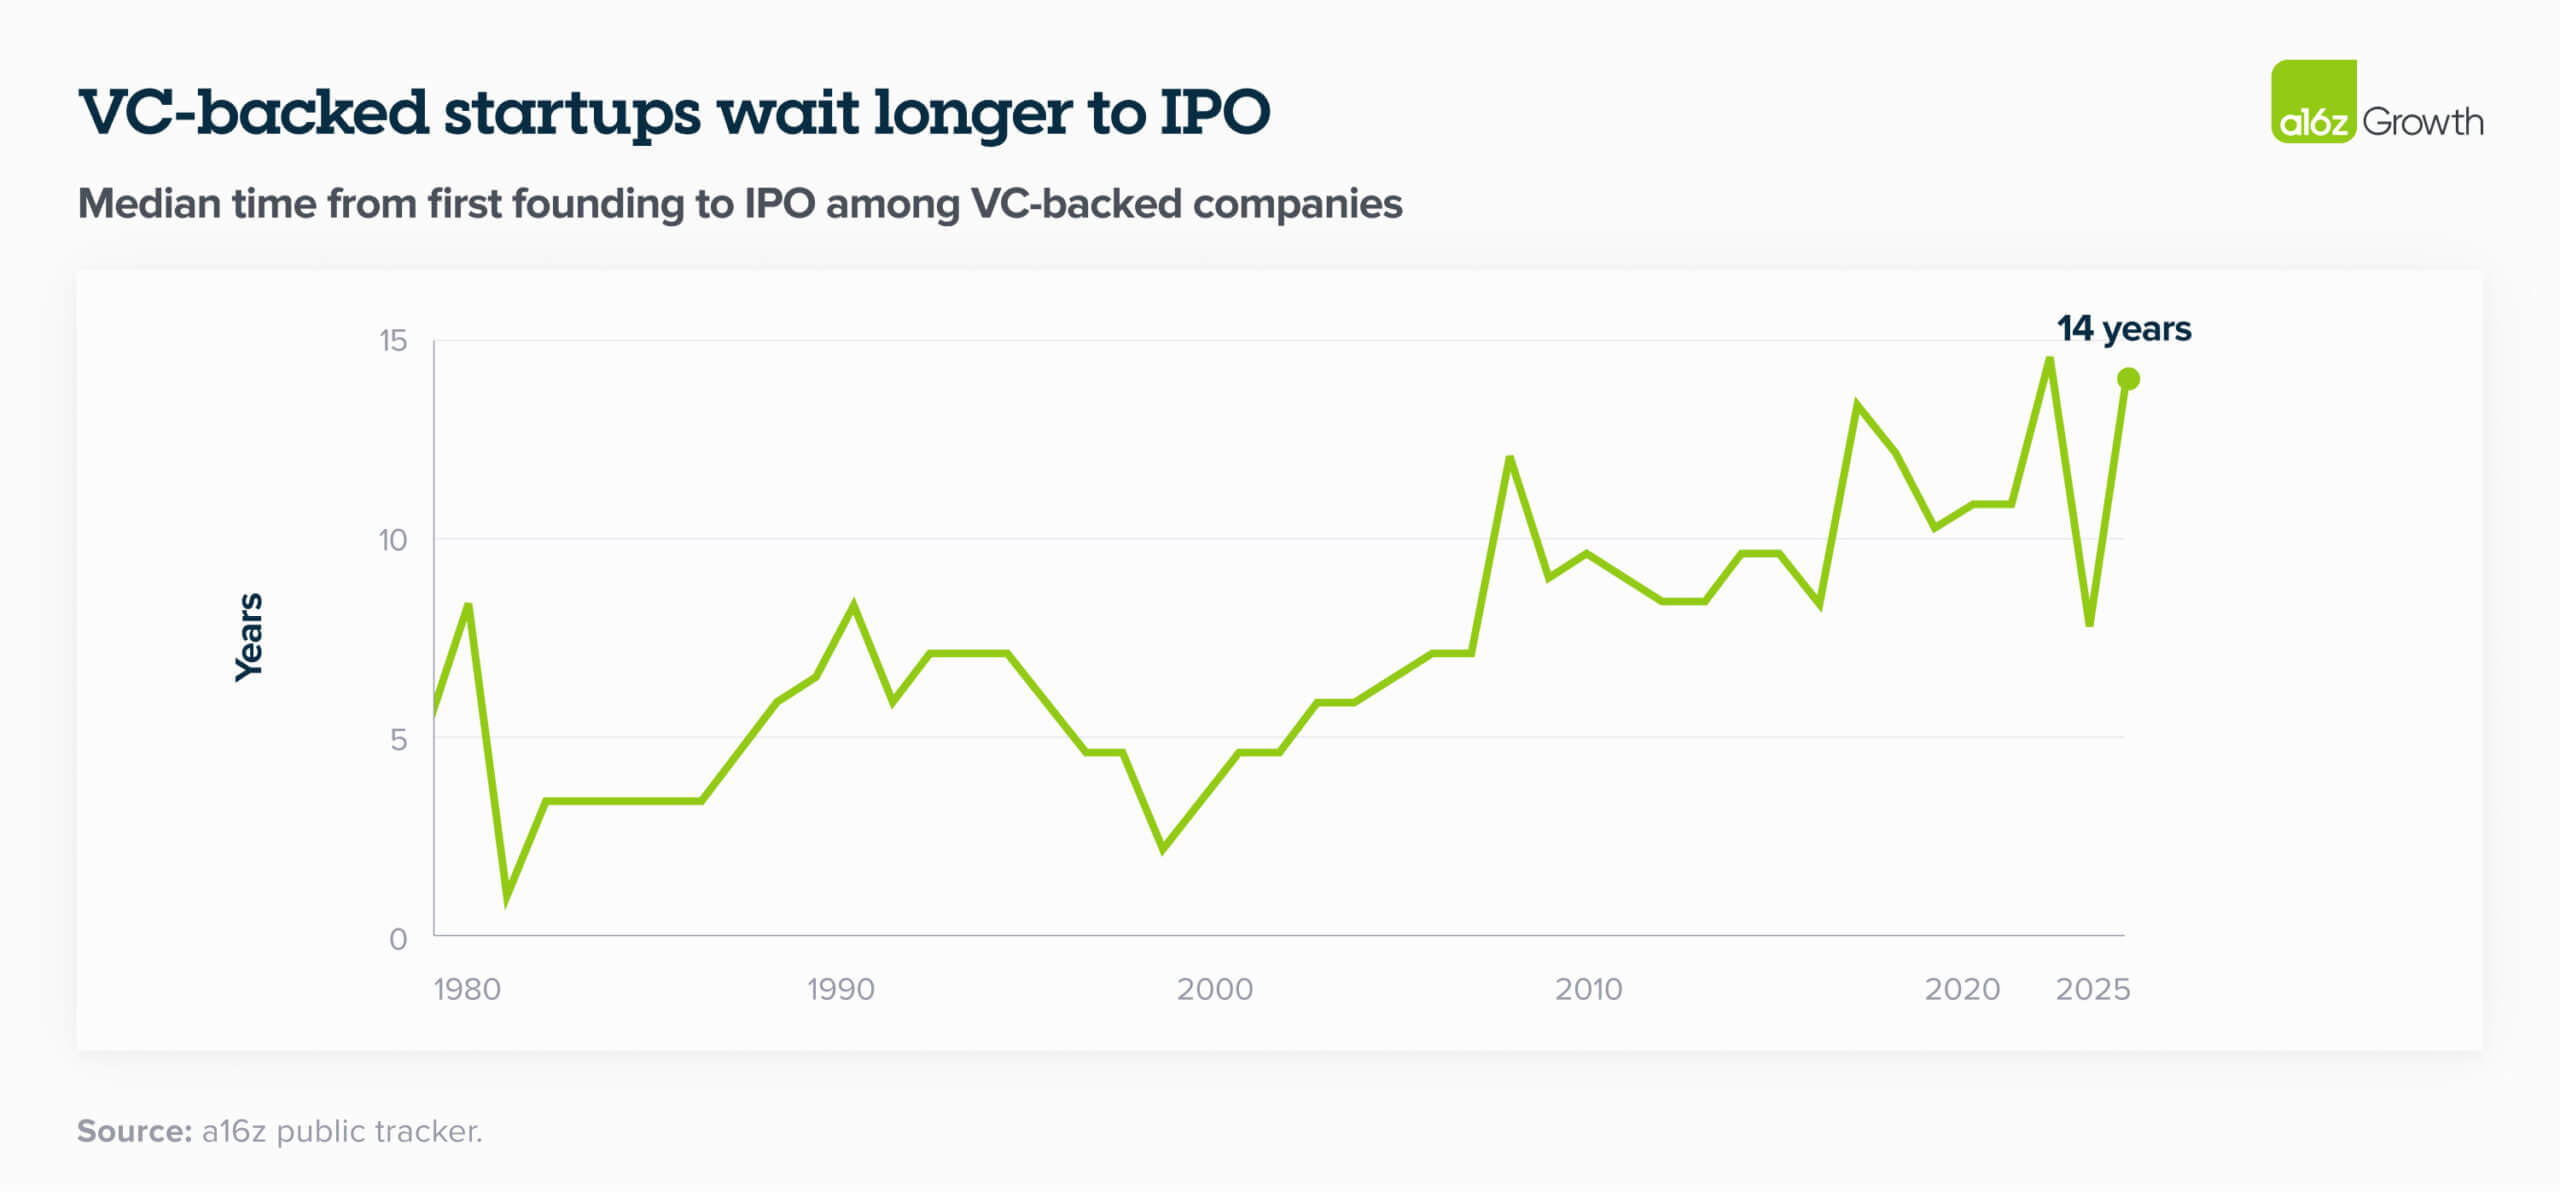
为何会出现这种现象?对于 SpaceX、OpenAI、xAI、Databricks、Stripe、Anduril 和 Revolut 等顶尖企业而言,私募市场已能提供充足的资金和完备的融资解决方案。因此,如今企业上市的中位数年限延长至创立后 14 年(相较 20 年前的 5 年)也就不足为奇。上市固然益处良多——比如更容易获得流动性、为员工及新聘人员提供更具流动性的薪酬、优化企业并购定位、将所有权扩展至社群等——但企业显然也能选择更长时间保持私有化状态。
过去十年间,科技行业市值增长了约 25-30 万亿美元 ,若剔除七巨头(Magnificent Seven)则约为 10 万亿美元。未来十年的价值创造主力很可能是 2015-2025 年间成立的企业——其中大多数目前仍处于非上市状态。我认为人工智能将进一步拉大这种差距…关于这点我们后续再详谈。
- 1 CB Insights
- 2 科技板块股票
- 3 CB Insights