
本文信息来源:ctvc
2025年上半年储能与制造业税收抵免显著增长
周一愉快!
我们正在通过 Crux 的年中更新盘点 2025 年迄今的税收抵免市场。报告显示,市场虽受政策冲击而动荡,但在储能、制造业以及一批新兴技术的支撑下趋于稳定。
在交易方面,2.5 亿美元用于电动车车队,2.42 亿美元用于可再生能源开发,1.97 亿美元用于电池储能系统。
其他消息方面,GGRF 资金有了新裁定,燃气轮机巨头加快生产,以及一座新的核电站重启。
感谢阅读!
储能在税收抵免市场加速发展
2025 年对于清洁能源融资而言绝非平稳之年,政策回撤、税务责任变化以及贸易争端令开发商和投资者倍感不安。然而,在这一切之中,有一个关键支柱(多少有些出人意料地)幸存下来:即《通胀削减法案》的税收抵免,依然可以转让,并且最近扩展至涵盖储能、制造、燃料等更多领域。
市场正在实时作出反应。今天,清洁能源资本市场平台 Crux 发布了其 《2025 年中市场情报报告》,深入分析了谁在买、谁在卖,以及政策如何重塑清洁能源融资。在 2025 年上半年,几个明显趋势浮现:储能上升、风电下降,而税收抵免的可转让性发挥了重要作用。
事件回顾
这份 88 页的报告为了解推动能源转型的税收抵免的供需情况提供了一个窗口。
- 税收抵免转让市场同比几乎翻倍 ,从 2024 年上半年约 90 亿美元增长至 2025 年上半年超过 200 亿美元 。(作为参考,2024 年全年总额约为 300 亿美元,且具有季节性——大部分抵免交易集中在下半年,因为项目赶工完成、企业最终确定税单。)
- 储能激增,风电下滑 。2025 年上半年,光伏+储能及独立储能占抵免交易的 26%(2024 年上半年为 9%),而风电则从 2024 年上半年的 33%降至 2025 年上半年的 9.5%。
- 市场正快速多元化 ,新纳入的合格抵免(先进制造、清洁燃料、地热)在 2025 年上半年占交易的 36%,高于 2024 年上半年的约 23%。
- 混合型税收股权结构 (部分转让)日益流行,2025 年上半年占税收股权承诺的 60%,显示资本结构的灵活性正在提升。
- 整体转让价格有所走软 ,但投资级卖方的信用额度仍能获得溢价。
- 保险成本上升 ——保险公司报价的保单保费从 2024 年的 15 万至 25 万美元上涨至 40 万美元或更高,同时承保费用也攀升至接近 40 万美元。选择投保的项目减少,尽管规模较大、具备投资级的卖方通常对保险依赖较低。
- 政策拖累确实存在 :受 OBBB 驱动的企业税负在 2025 年减少 20–30%,在供应激增之际抑制了买方需求,不过 Crux 预计第四季度将出现反弹。
重要性何在
自 2022 年《通胀削减法案》(IRA)通过以来,税收抵免在项目融资中扮演了全新的角色。开发商首次可以将抵免转让给第三方以换取现金,从而打开了超越传统税收股权的更广阔资本空间。这释放了新的流动性,推动了清洁能源融资项目市场更加活跃和易于进入。
特朗普政府的新政策,包括 OBBB,在 2025 年大部分时间里带来了不确定性。该法律缩小了对风能和太阳能的支持,但在很大程度上保留了对储能、燃料和制造业的抵免。目前,尽管市场结构正在发生变化,但整体仍保持稳定。
数十年来一直是清洁能源税收抵免市场支柱的太阳能和风能,正显现出压力迹象。公用事业规模的太阳能在投资级赞助商的支持下仍在坚持,但住宅太阳能因政策不确定性、破产以及交付风险而举步维艰。风能的跌幅最大,从 2024 年上半年占税收抵免交易的 33%骤降至 2025 年上半年的仅 9.5%,反映了投资者的谨慎态度以及政策支持的转向。Crux 将此归因于 2025 年上半年买方的“追求质量”,需求集中在更成熟、投资级的公用事业规模太阳能项目上,这类项目周期更短、政策风险更低。在一个更为挑剔的市场中,信用评级和到期时间比以往任何时候都更为重要, 我们的投资数据也反映了这一点 。
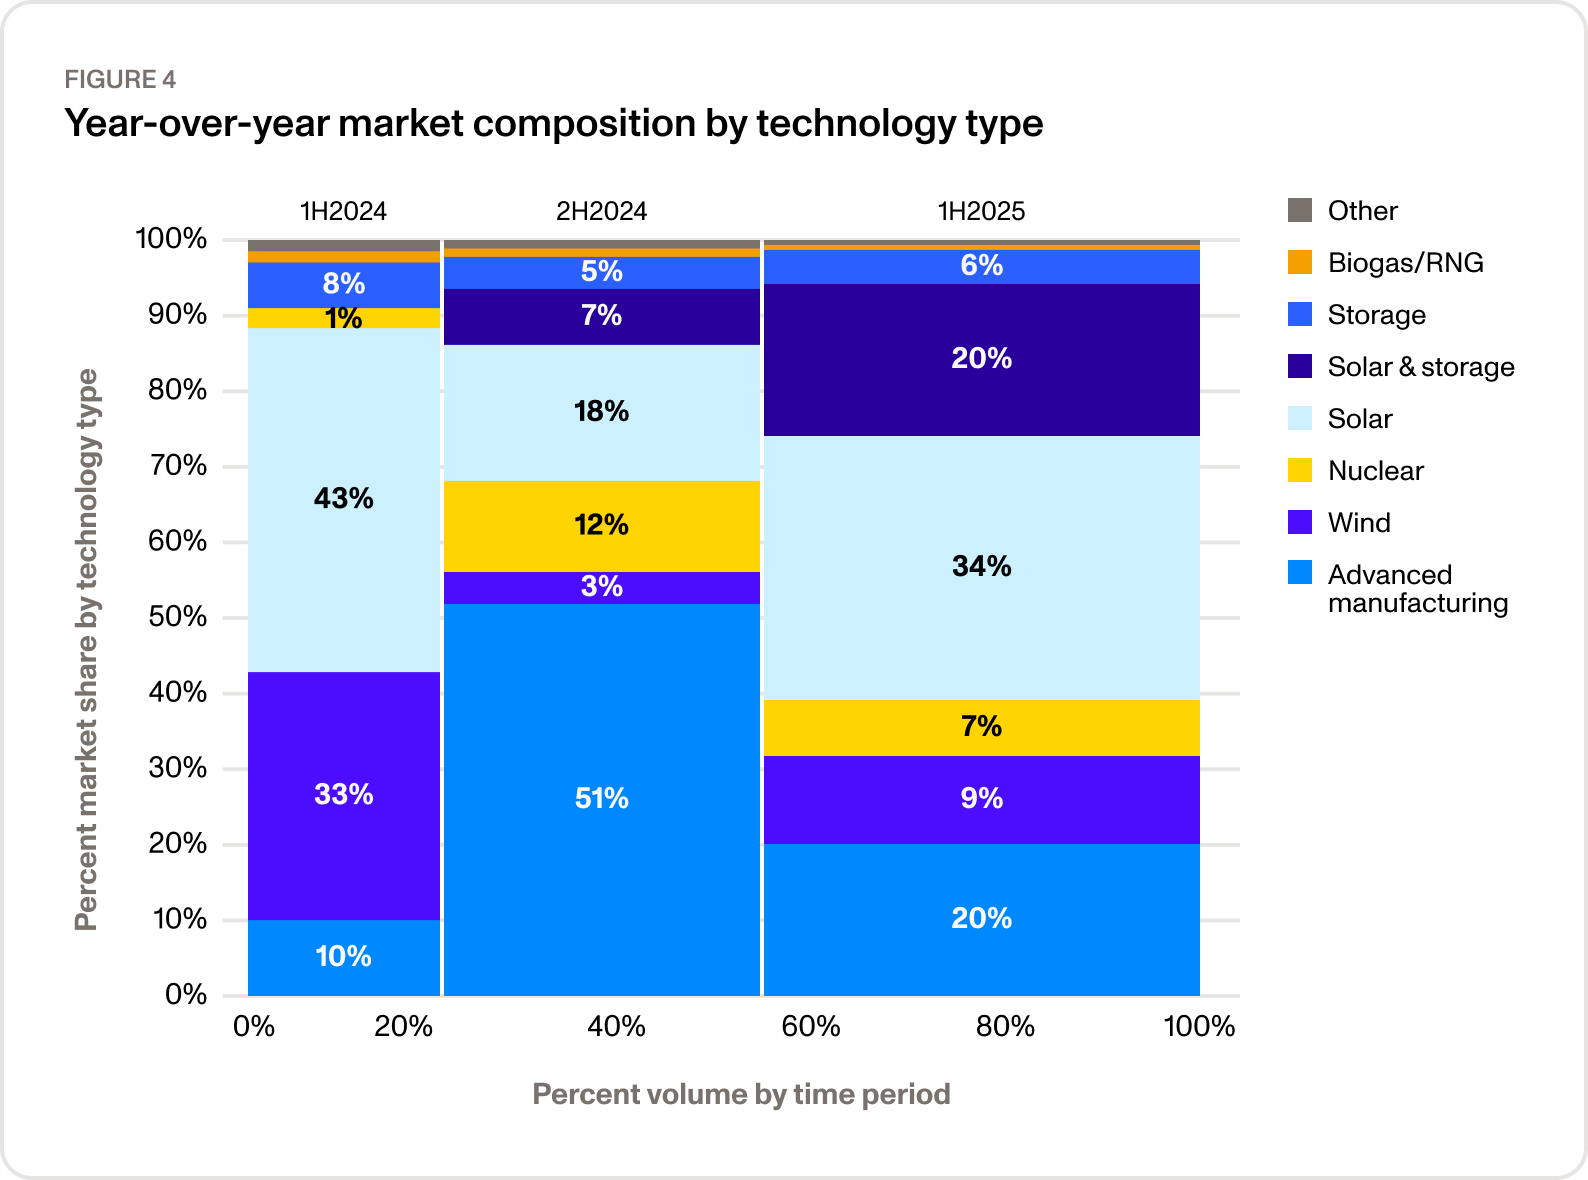
与此同时,税收抵免的动向显示,一些新近符合条件、较为新兴的行业正在增长。储能和先进制造尤为突出:独立储能及光伏+储能投资税收抵免在2025年上半年占据了26%的抵免销售额,高于2024年上半年的9%。买方和贷款方对其经济性愈发有信心,政策的明朗化也有助于稳定定价。如果这一势头持续,储能有望成为税收抵免市场的核心支柱。
先进制造业(45X)税收抵免同比翻倍,从 2024 年上半年供应量的 10%上升至 2025 年上半年的 21%。仅 2025 年下半年预计供应额就达 50 亿至 70 亿美元,这些抵免有望在风能和太阳能逐步退出后,长期支撑市场。
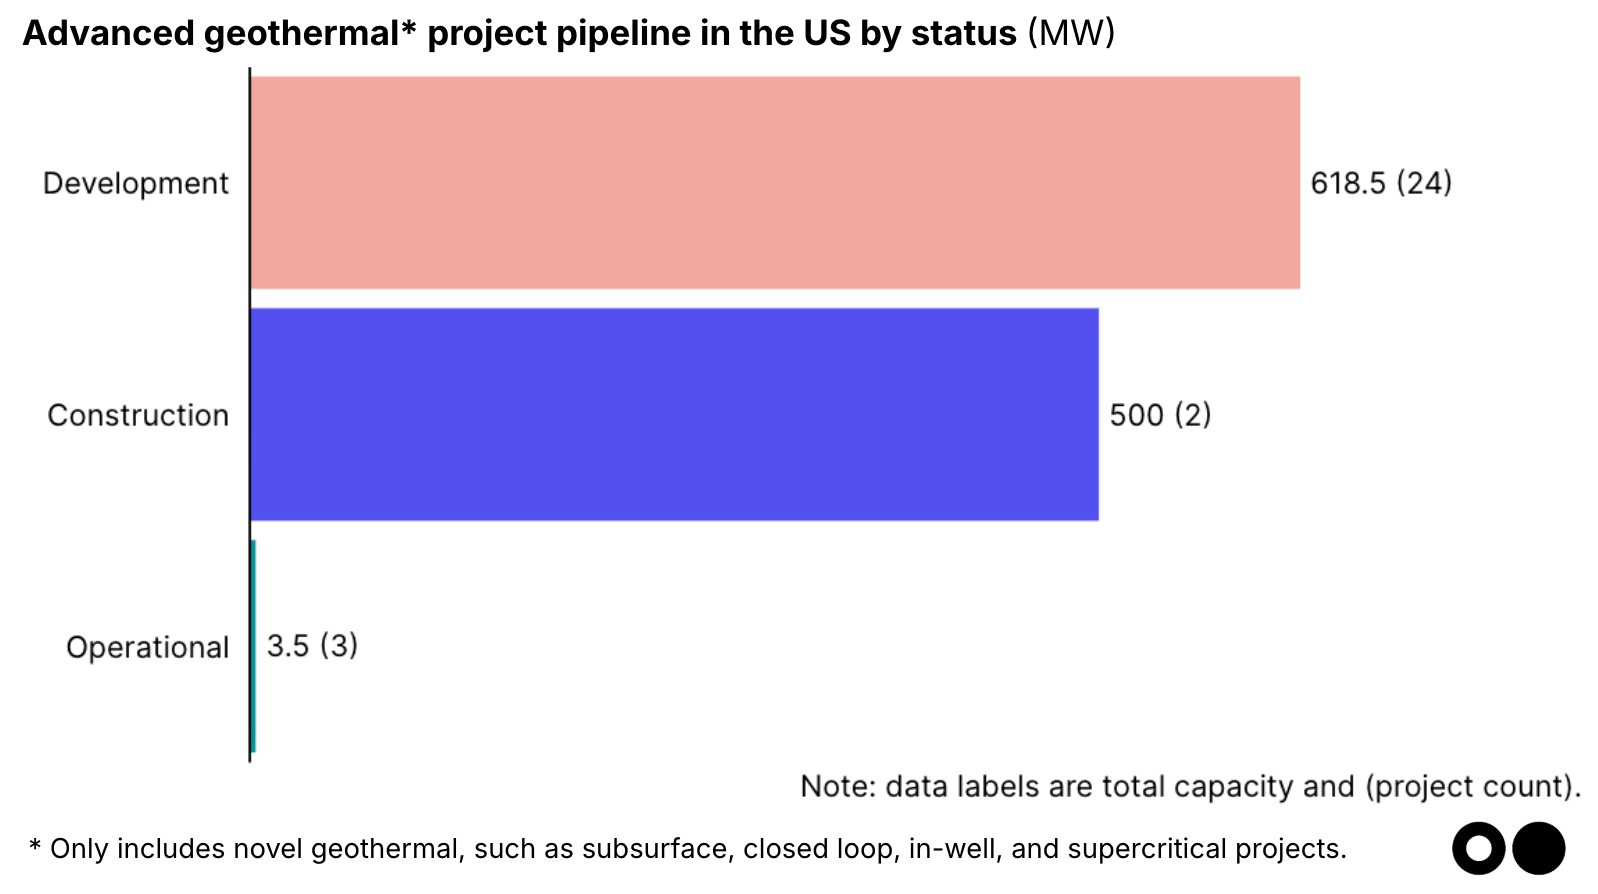
新兴技术如地热能和可持续航空燃料(SAF)的税收抵免也在增长,尽管与储能和制造业相比,它们在绝对规模上仍处于早期阶段。SAF 可享受《通胀削减法案》(IRA)下的 45Z 清洁燃料生产抵免(但将于 2027 年到期),而地热能则可获得 ITC 和 PTC(可选择项目成本的 30% ITC,或与发电量挂钩的 PTC)。根据 Sightline 的数据,美国目前有 26 个先进地热项目正在开发或建设中,总装机容量约 1.1 吉瓦——这些税收抵免有望帮助解锁融资,推动这些项目向前发展。
这一切的背后,是变现策略的成熟化。 在《通胀削减法案》出台之前 ,无法自行使用税收抵免的开发商必须与专业的税收股权投资者——通常是大型银行——合作,这类交易复杂、排他且进展缓慢,往往需要数月严格的尽职调查和承销才能完成。如今,开发商可以将抵免直接转让给任何符合条件的买家以换取现金,从而为更多企业买家打开大门,并形成一个更具流动性和模块化的市场。税收股权仍在其中发挥关键作用,尤其是在现金流强劲的大型项目中,但混合结构正成为常态。大多数投资者现在提供结合股权与转让的混合方案,许多交易涉及从股权合伙中出售的抵免。从税收股权合伙中转让抵免现已成为市场增长最快的细分领域。
要点
- 下一波税收股权浪潮将不同于以往 。风能和太阳能税收抵免计划将在 2027 年后开始逐步减少,已提前锁定资格的项目可延续至 2030 年。这意味着未来三到五年将需要转向更新的技术——储能、燃料、碳捕集利用与封存(CCUS)以及制造业。银行正为这些交易敞开大门,但他们将要求更强的业绩记录和不同的风险结构。
- 税收抵免或将推动项目作出最终投资决策(FID)。 扩大适用范围正与新兴技术建设热潮重叠——例如全美正在开发约 1.1 吉瓦的地热发电能力和数百万加仑的可持续航空燃料(SAF)产能。这些可转让的税收抵免可提升项目的融资可行性、降低资本成本,并扩大投资者群体。
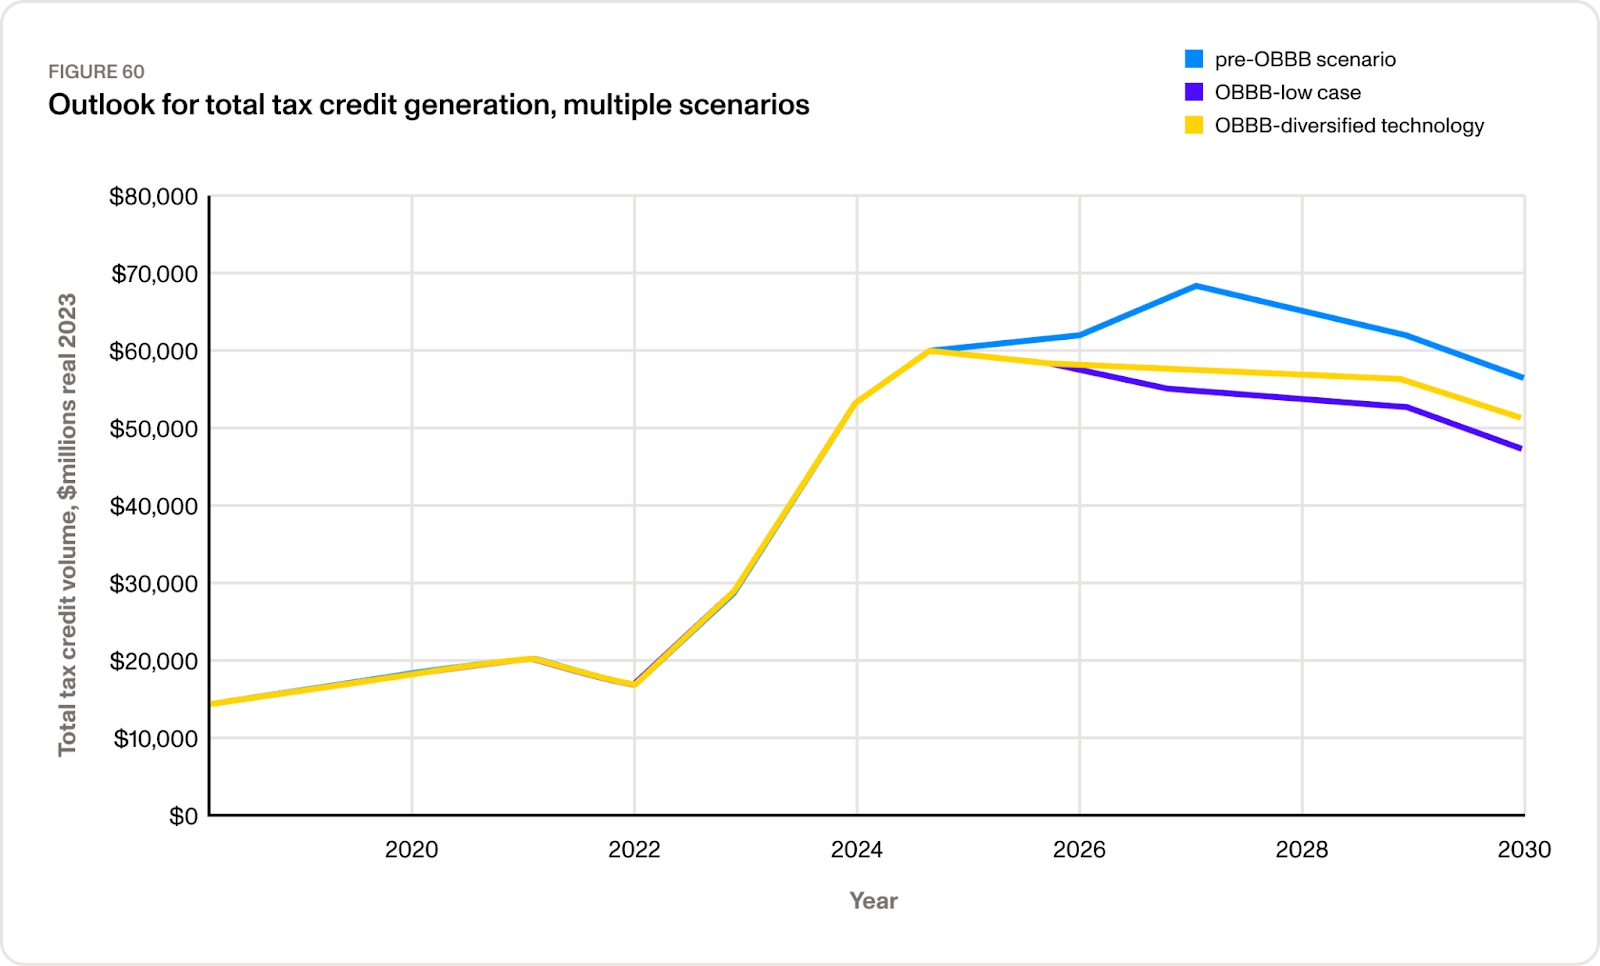
- 但基础依然稳固:Crux 的模型显示,即使在保守假设下,本年代余下时间每年仍可产生 450 亿至 600 亿美元的税收抵免——无论如何都高于《通胀削减法案》出台前的水平。税收抵免的结构会有所变化,但基础是稳固的。
特别感谢 Alfred Johnson,Crux 首席执行官,提供了对报告的额外见解——并在 Sightline 的 NYCW 活动 SightLive 2025 上与他现场见面。
本周交易(9月1日-9月7日)
后期阶段 / 成长期
⚡ VEMO,一家总部位于墨西哥墨西哥城的电动车车队及服务提供商, 获得来自 Vision Ridge Partners 的 2.5 亿美元成长阶段融资。
♻️ ECOMMIT,一家总部位于日本东京的循环物流服务提供商, 获得来自 Mercari 的未披露金额 B 轮融资。
早期阶段
🌾 Orchard Robotics,一家总部位于华盛顿州西雅图的人工智能精准作物管理平台, 筹集了 2200 万美元的 A 轮融资,投资方包括 Quiet Capital、Shine Capital、Contrary、General Catalyst、Mythos Ventures 及其他投资者。
🚚 FERNRIDE,一家总部位于德国慕尼黑的电动自动驾驶卡车及操作系统开发商, 获得 2100 万美元的 A 轮融资,投资方为 Helantic。
🔋 Offgrid Energy Labs,一家总部位于印度诺伊达的锌基电池开发商, 获得 1500 万美元的 A 轮融资,投资方为 Archean Chemicals 和 Ankur Capital。
🧪 Xampla,一家总部位于英国剑桥的天然生物聚合物材料开发商, 获得 1400 万美元的 A 轮融资,投资方包括 Emerald Technology Ventures、Amadeus Capital Partners、Business Growth Fund(BGF)、Horizons Ventures 和 Matterwave Ventures。
⚡ Splight,一家总部位于美国加州旧金山的动态拥堵电网技术开发商, 获得 1200 万美元的 A 轮融资,投资方为 Blue Bear Capital 和 ZOMA Capital。
🔋 总部位于马萨诸塞州波士顿的生物基材料开发商 Florrent,从 MassVentures、Boston Impact Initiative、Elbezius、Maroon Venture Partners、MassMutual 及其他投资者处筹集 900 万美元种子轮融资。
🔋 总部位于英国谢菲尔德的电池租赁平台 MOPO,从 Norfund 筹集 600 万美元种子轮融资。
💨 总部位于奥地利维也纳的碳清除项目开发商及碳资产管理平台 Econetix, 筹集 500 万美元种子轮融资。
🚗 LeafyBus,一家总部位于印度德里的电动巴士车队运营公司,获得来自 Enetra EV 和 Impact Capital Asia Management(ICAM)的 400 万美元种子轮融资。
🌾 Nextage,一家位于日本目黑区的室内山葵垂直农场, 获得来自 DEEPCORE 的 100 万美元 A 轮融资。
⚡ RYE,一家位于英国伦敦的企业能源情报平台, 获得来自 CapitalT、January Ventures、Earth 和 Norrsken VC 的 100 万美元 Pre-seed 轮融资。
🧪 Greenitio,一家位于新加坡的可生物降解材料开发商, 获得来自 SGInnovate、Better Bite Ventures 和 Silverstrand Capital 的 100 万美元种子轮融资。
🍎 SuperGround,一家位于芬兰赫尔辛基的可持续食品加工企业, 获得来自 CHECK24 Impact 和 Propeller 的 100 万美元种子轮融资。
🔋 Green Voltis,一家总部位于瑞典斯德哥尔摩的可再生能源资产优化平台, 获得来自 Google DeepMind 的未披露金额的种子轮融资。
其他
⚡ Swift Current Energy,一家总部位于马萨诸塞州波士顿的可再生能源项目开发商, 获得来自加拿大帝国商业银行(CIBC)、KeyBanc Capital Markets、Natixis Corporate & Investment Banking 和 Truist Securities 的 2.42 亿美元项目融资债务资金。
🔋 Akaysha Energy,一家总部位于澳大利亚墨尔本的电池储能系统开发商, 获得来自法国巴黎银行、德意志银行、荷兰国际集团、三井住友日兴证券和西太平洋银行的 1.97 亿美元项目融资债务资金。
⚡ Green Hydrogen Systems,一家总部位于丹麦科灵的氢气电解槽开发商, 完成了来自 Thyssenkrupp Nucera 的 1200 万美元资产出售。
🥩 Finnish Food Factory,一家位于芬兰科沃拉的植物基乳制品制造商, 获得来自 Taaleri Bioindustry 的 1200 万美元私募股权扩张融资。
⚡ Foremost Clean Energy,一家总部位于加拿大温哥华的铀勘探服务提供商,获得来自 Denison Mines 的 100 万美元 IPO 后股权融资。
⚡ Corinex,一家总部位于加拿大温哥华的电力线宽带(BPL)技术开发商,获得来自 Santander Alternatives Investments 的未披露金额的企业战略融资。
退出
🏠 英国海威科姆的自然通风系统开发商 Monodraught 被 Genuit Group 以 7400 万美元收购 。
🔋 位于加利福尼亚州圣克拉拉的钠离子电池制造商 Natron Energy 申请破产/停业。
⚡ 位于德克萨斯州休斯敦的能源分析平台 Innowatts 已被 GridX 以未披露金额收购 。
🌱 位于比利时布鲁塞尔的 ESG 报告软件供应商 Greenomy 已被 Position Green 以未披露金额收购 。
新基金
💰 位于纽约州纽约市的气候科技投资计划 All Aboard Coalition 筹集了 3 亿美元 ,用于后期气候基金,重点投资于首创型基础设施,如发电厂、制造设施,以及涵盖能源、重工业和交通运输等领域的其他资本密集型脱碳技术。
这是 Sightline Climate 客户可获得的交易样本。还想要更多交易吗?
新闻动态
一家联邦上诉法院裁定,特朗普政府冻结拜登 2022 年气候法案中 160 亿美元气候与清洁能源拨款的行为合法 。这些资金在环保署署长指称可能存在欺诈(但未提供证据)后被冻结。已规划项目并雇用员工的非营利组织如今面临裁员,同时正抗争这一决定,该案最终可能上诉至最高法院。
燃气轮机巨头三菱、GE Vernova 和西门子能源正在扩大轮机生产能力 ,以应对激增的需求,目前交付周期已延长至最长七年。积压订单的原因包括数据中心增长、燃煤电厂退役以及电力需求上升,但专家警告,由于劳动力限制和风险规避型资本策略,这一扩产无法迅速缓解延迟。长期的轮机等待时间可能在短期内有利于可再生能源和电网级储能,但原始设备制造商的投资信号表明,他们预期化石能源需求将持续。
NextEra Energy 计划在 2028 年前重启爱荷华州的 Duane Arnold 核电站 ,增加 600 兆瓦电力以满足人工智能数据中心日益增长的需求。这个耗资 1 亿美元的项目面临供应挑战,但目标是与科技公司达成电力交易,继 Palisades 和三里岛核电站重启之后,尽管它可能是美国最后一座有望重启的核电站。
在联合国支持下成立的“净零银行联盟” 已暂停活动 ,并提议放弃会员制模式 ,此前包括高盛、汇丰、瑞银和巴克莱在内的多家大型银行在政治压力下退出。该联盟于 2021 年成立,曾代表 74 万亿美元资产,目前正进行会员投票以决定重组方案,以继续为银行提供净零承诺指导,投票结果预计将于 9 月公布。
活动人士已对英国政府批准 HyNet 氢能项目发起法律挑战 ,理由是担忧环境和透明度问题 。名为 HyNot 的激进组织认为,政府未能妥善评估在利物浦湾储存二氧化碳的风险、氢气生产的累积气候影响以及潜在的栖息地破坏。
弹窗
85 位科学家抨击能源部的气候报告是断章取义且带有政治操纵的产物。
电网堵塞?不再如此:看看欧洲零散的电网容量地图如何被整合成一个统一的开放获取工具。
一家佛罗里达电力公司的涨价提案得到了数十份证词的支持——其中许多证词的提供者刚刚收到了其慈善部门的资助。
福尔摩斯同人小说详述:一家欧洲热能储存设备原始设备制造商与布朗克斯一家经销商的协议。
新斯科舍地下走向绿色:QIMC 发现一个天然氢热点 ,土壤气体样本创纪录。
机遇与活动
📅 气候社交与问答 :9 月 10 日星期三晚 6:00 至 9:00,加入 Terra.do 和 The Green Londoner 在伦敦举办的非正式聚会,享用饮品、畅聊交流,并与志同道合的伦敦人建立联系。
📅 气候科技时间 : 参加英国最大规模的气候科技月度聚会,于 9 月 24 日星期三晚 6:00 至 9:00 在伦敦举行,汇聚风险投资人、天使投资人及投资机构与初创企业和中小企业。
📅 SightLive 2025:第二年重磅回归,SightLive 是尖锐分析与实战方案的交汇之地。9 月 22 日 ,这一整天的仅限受邀参与的盛会将汇聚能源、金融、科技和政策领域的顶级决策者,融合 Sightline 与 CTVC 的精华。通过分析师深度解读、精心策划的讨论以及真实案例研究,本次活动将塑造关于新能源时代和全球创新格局演变的叙事。议程将涵盖清洁稳定电力、数据中心、电网科技等主题,并以研究、数据驱动的洞察和社区为支撑。来此获取关键信息,带走战略方案。仅限审核通过的注册者参加。 有兴趣做志愿者吗? 请在 9 月 15 日前申请,参与并协助活动签到、嘉宾管理等工作。