
本文信息来源:vick
语言魔法,还是工作的未来?
名字里有什么?
职位名称可以对人们对工作的认知产生神奇的影响。
银行里有成群的“副总裁”。风险投资公司会聘请刚毕业的大学生担任“合伙人”。我自己曾在 JCPenney 当过卑微的“客户服务助理”,叠衣服、为顾客结账,而商场另一边的同龄人做着同样的工作,却被 Hollister 和 Abercrombie 称作“模特”。如今我只能在思想文章的矿井里辛苦劳作,卑微地乞求 Substack 的点赞来填补这份经历在我自尊心上留下的坑 😔😔。
但也许最近最引人注目的职位名称“炼金术”案例,来自 Palantir 及其“前线部署工程师”(FDEs)。以下是这个称谓的起源故事,直接来自 Palantir CTO Shyam Sankar:
2006 年,Alex Karp 问我是否知道为什么法国餐厅如此出色。我毫无头绪。他告诉我,在法国餐厅,服务员实际上是厨房工作人员的一部分。他们对食物、方法和技巧有着深入的理解。他们不仅仅是把食物从厨房端到餐桌,而是参与到一个微妙而复杂的系统中,这个系统会影响厨房的运作。他希望我为工程领域构建这样的体系。
我照做了,并在 2007 年将其命名为“前线部署工程”(forward deployed engineering,FDE),以此向我们的客户致敬。
FDE 会嵌入到客户身边,确保我们的软件解决的是他们的实际问题,而不是某个问题的替代品……
就像法国餐厅不会让一个不了解食物的服务员盲目地把菜端给食客一样,我们也不相信把软件直接扔给客户,然后指望他们能自己领会其中的正确含义。
来源: Shyam Sankar 为 Pirate Wires 撰写的《胜利至上》
Gergely Orosz 很好地揭开了这一概念的神秘面纱:
FDE 职位招聘广告描述了几个主要特征:
- 软件工程基础…
- 与销售团队合作促成客户成交… 基本上,当客户尚未确定是否能有效使用某个产品时,销售团队会提出提供一名 FDE 来帮助他们成功完成集成。
- 融入客户团队… 通常这份工作需要前往客户现场,与他们并肩工作几次。Palantir 预计 FDE 有约 25% 的时间会在客户现场工作,而医疗健康 AI 公司 Commure 估计这一比例可高达 50%…
- 为核心产品做出贡献,并融入核心产品工程团队
- 帮助客户取得成功。该角色的核心是通过在公司产品基础上进行构建,使客户获得成功
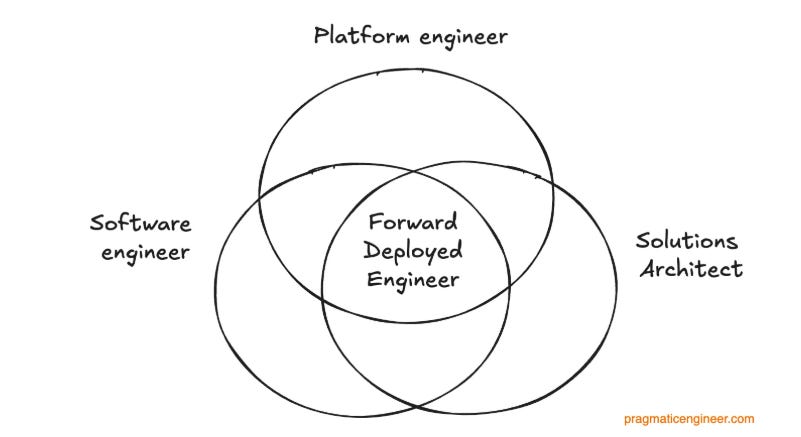
FDE 角色可能会让投资者感到极大困惑——尤其是那些认为 Palantir 不过是经过包装的咨询公司的看空者。这种高接触、嵌入式的服务层与“纯软件”公司的教条相悖,后者的目标是尽量减少交付模式中的人工投入。为他们辩护的话,“帮助客户成功”和“客户成功”之间到底有什么区别呢?
Palantir 则将 FDE 视为由内部基础设施、工作流程和过程组成的复杂生态系统中的一个元素,这些共同构成了一个“平台”。
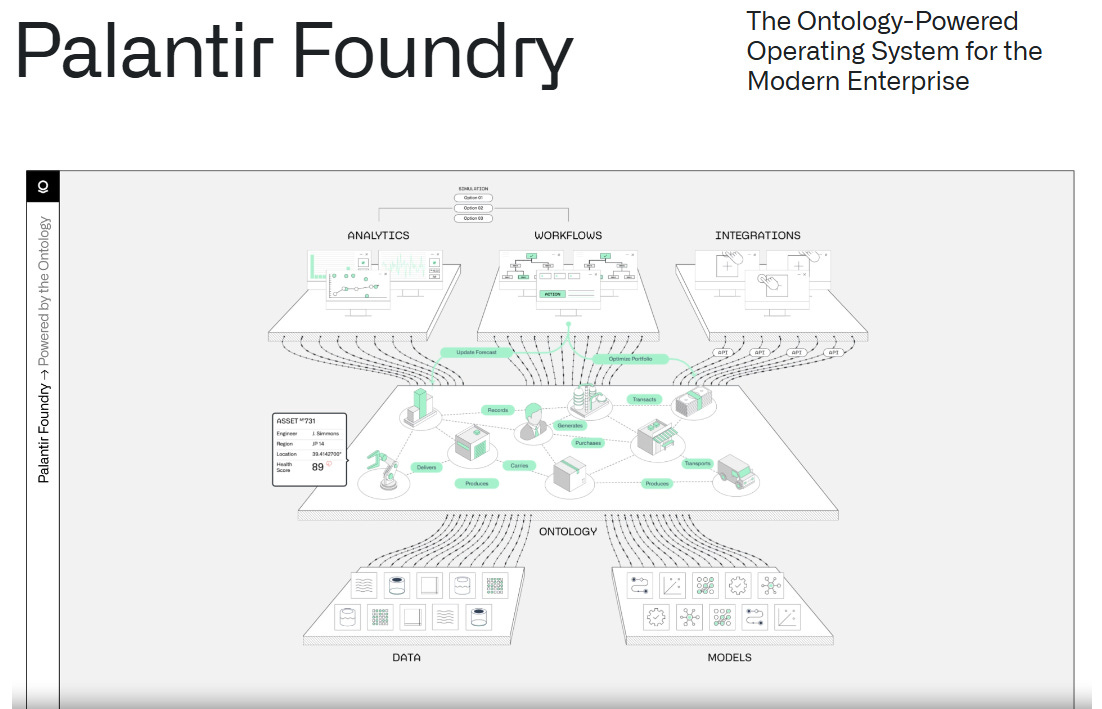
很难对结果提出异议——Palantir 似乎已经摆脱了“被美化的咨询公司”的指控。虽然领先的上市科技咨询公司市销率大约在 2 倍左右,但 Palantir 凭借更强的基本面,或许再加上一点网络热度,市销率达到了约 100 倍 。

与此同时,FDE 职位的受欢迎程度正迅速飙升,因为它们已融入主流的技术交付模式之中。
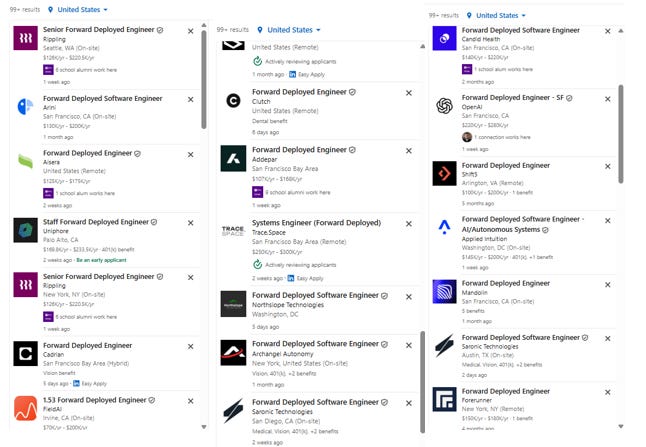
这一趋势有潜力延续。采用高接触式方法来推动实施和价值创造的理念,似乎将在下一波 AI 采用浪潮中发挥关键作用。隐藏在最近备受关注的 MIT 报告——“95% 的 AI 未能带来任何投资回报”——中的一个重要警示是:
陷于错误一方的组织继续投资于无法适应其工作流程的静态工具,而跨越鸿沟的组织则专注于具备学习能力的系统。
来源: MIT NANDA
将“具备学习能力”的解决方案映射到现有客户工作流程的想法,几乎就是为 FDEs 亮起的蝙蝠信号。
值得一提的是,AI 企业(目前)在经济结构上天然弱于传统软件公司——推理计算成本是一个重要且可变的销售成本(COGS)项目。毛利率较低的权衡在于,AI 工具应该能够捕捉到当今企业中更多的“工作”。换句话说,应用型 AI 公司追逐的是比传统 SaaS 公司更大的蛋糕,这应当带来更多的整体毛利润。但为了获得这额外的工作份额,它们必须做更多困难的事情——而要做更多困难的事情,就需要更灵活的交付模式。因此,随着 AI 应用渗透市场,对 FDEs 的需求可能会增加。
估值考量
创始人的诀窍在于,将 FDEs 的结构设计成能够强化平台故事,而不是服务故事。以下是一些值得深入审视的领域。
合同规范
合同条款中实际包含了什么?对于 SOW(工作说明书)和采购订单,支出是否在软件许可和人力资源之间进行了明确划分?如果是这样,那么一个善于探究的买方可能会为这部分业务赋予“分部估值”溢价。相反,如果客户支付的是全包套餐或特定成果与交付物,那么更容易证明他们将该产品视为一个平台。合同是长期的(例如 12 个月或更长,并有明确的续约标准)吗?还是短期项目?后者即使具有“经常性”性质,也会被投资者大幅折价。
在火热的市场中,投资者和买方往往会模糊处理,把一切都称为“ARR”。如果未来几年 AI 公司的光环褪去,我们可以预期投资者和买方会更严格地评估收入质量,而合同条款将成为事实依据。
技术杠杆
FDEs 究竟是如何利用核心技术平台为客户提供更多价值的?通常,这表现为更快的实施速度以及通过平台更快实现价值的时间。
FDE 的定制开发中,有多少会被重复使用并转售给其他客户,而不是作为一次性、专属的定制交付?对于优秀的平台公司来说,通常会很快出现这样的记录,显示模块已在多个客户之间重复销售。
复杂性作为 TAM 解锁
也许 FDE 模型最大的优势在于,它允许供应商代表客户吸收更多的复杂性。优秀的平台会有一个清晰的故事,说明 FDE 如何扩展 TAM。例如,有些客户缺乏能力、精力或意愿以自助方式使用软件(例如,生物制药公司一向偏好亲力亲为的供应商)。此外,在大规模技术变革的背景下,客户越来越希望供应商能充当值得信赖的思想合作伙伴,而不仅仅是销售现成的产品。
在其他类别(例如政府终端市场),复杂性高到令人望而却步,如果没有大量的定制化建设,几乎不可能为客户提供服务。在这些情况下,有一个明确的故事,即利用高接触的人工资源在边缘配置“平台”,并在客户所在的位置与他们对接。
让我看看钱在哪里
最终,如果 FDE 能够带来明显优势,这将在财务数据中体现出来。路径大致如下:
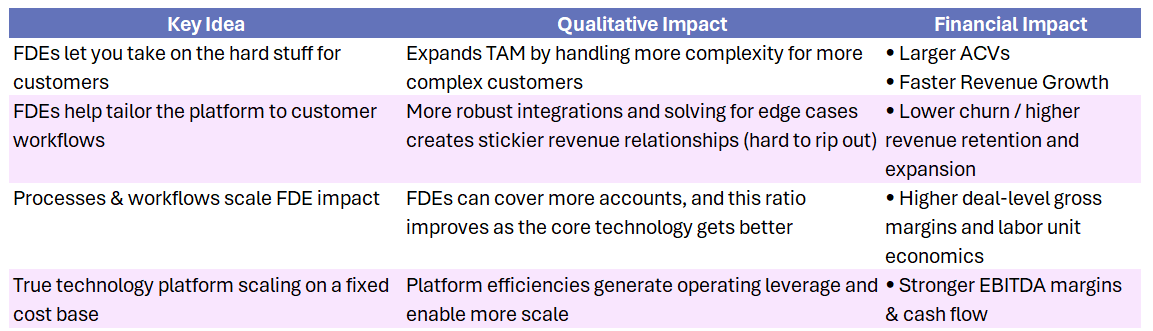
由 FDE 领导的应用型人工智能公司和其他企业将面临与过去十年 SaaS 公司所经历的同样审查。即使在 AI 泡沫狂热的高峰消退之后,我预计市场仍会继续因客户留存率、单位经济效益和可扩展性而奖励公司。
那些从一开始就以长期财务可持续性为目标的有雄心的人工智能公司,将能够在炒作周期中存活下来,并在长期内获得溢价估值。