
本文信息来源:decentralised
今天的话题是数字资产金库(DATs)。本季度早些时候,我们发现涉足 DATs 的风险基金往往比不涉足的基金表现更好,这得益于 DATs 提供的流动性。我们自己的一些投资组合公司也一直在考虑它们。我希望有一份单一的说明,可以分享给任何试图了解它们是什么、如何使用以及为什么重要的人。本期内容就是这份说明的成果。
Saurabh 在剖析这些资产背后的数据和解释这些资产的溢价表现方面做得非常出色。这既是市场评论,也是对这些资产背后炼金术的解读。最后,我们以一种怀疑的口吻探讨了所有事情可能如何崩溃,以及如果创始人希望通过它们实现潜在退出,他们需要了解什么。
企业是一个引擎,它吸纳资金并产生收入,其收入要高于简单地将资金存入银行所获得的收益。企业有望获得4%的倍数收益,这证明了向其投入资本的风险是合理的。在21世纪初,一些互联网股票的市盈率高达600倍。假设所有变量保持不变,需要六个世纪的收益才能反映出价格所隐含的价值。这就是“乐观”溢价。
这种溢价是可以设计的。DATs 就是其中一种方式。其工作原理如下:
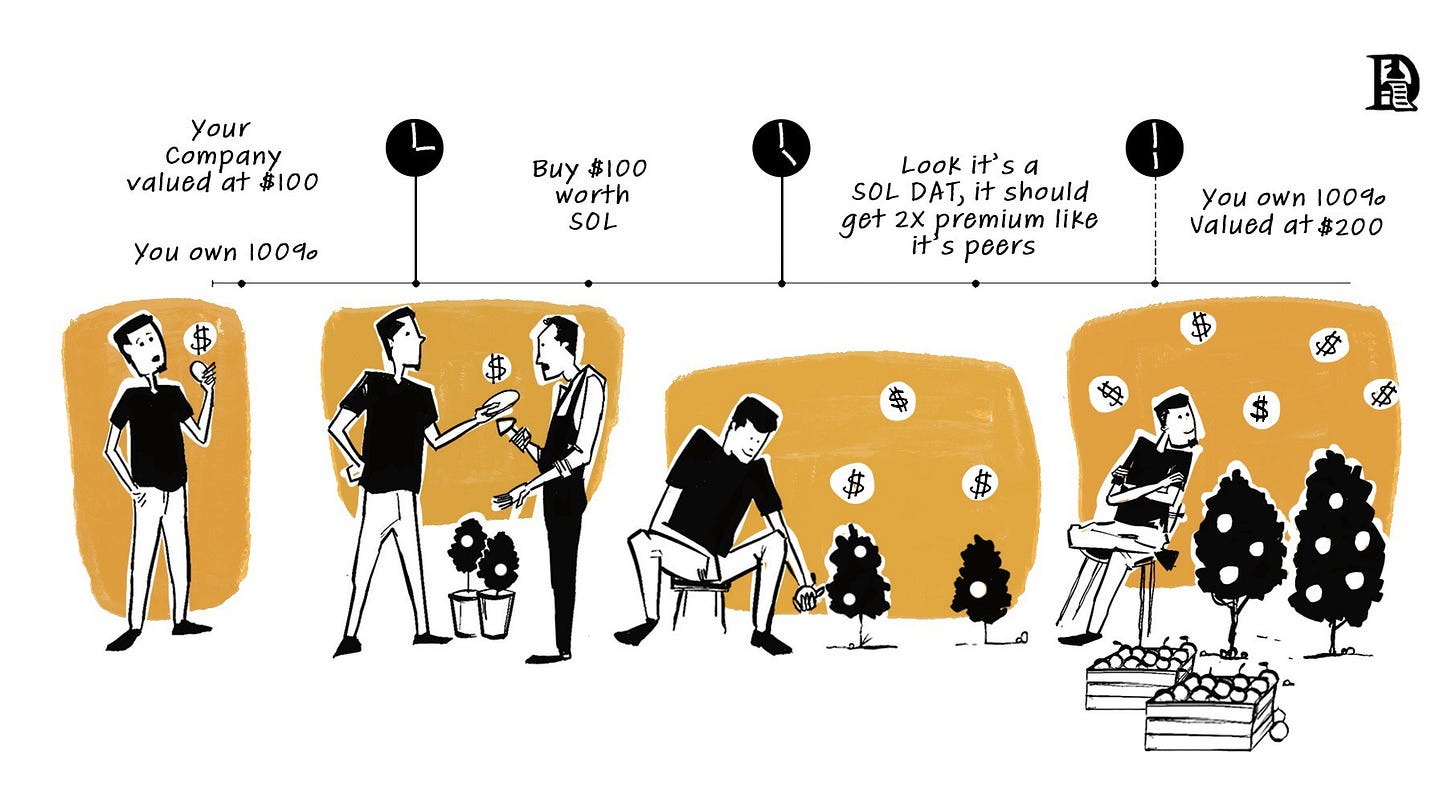
假设您想创建一家 Solana 金库公司。您拥有一家价值 100 美元的公司,并且您拥有其 100%的股份。您用这 100 美元购买 Solana。现在您拥有价值 100 美元的 Solana DAT 公司。
到目前为止,一切顺利。现在是更有趣的部分。投资者注意到,市场上类似的 Solana 财政公司以其净资产价值(或其持有的资产金额)的两倍市盈率进行交易。这个市盈率就是“乐观溢价”。所以现在,你的公司价值 200 美元,尽管你仍然只拥有价值 100 美元的 Solana。你仍然拥有 100 股,但每股现在价值 2 美元。你拥有一个 200 美元公司的 100% 股权。
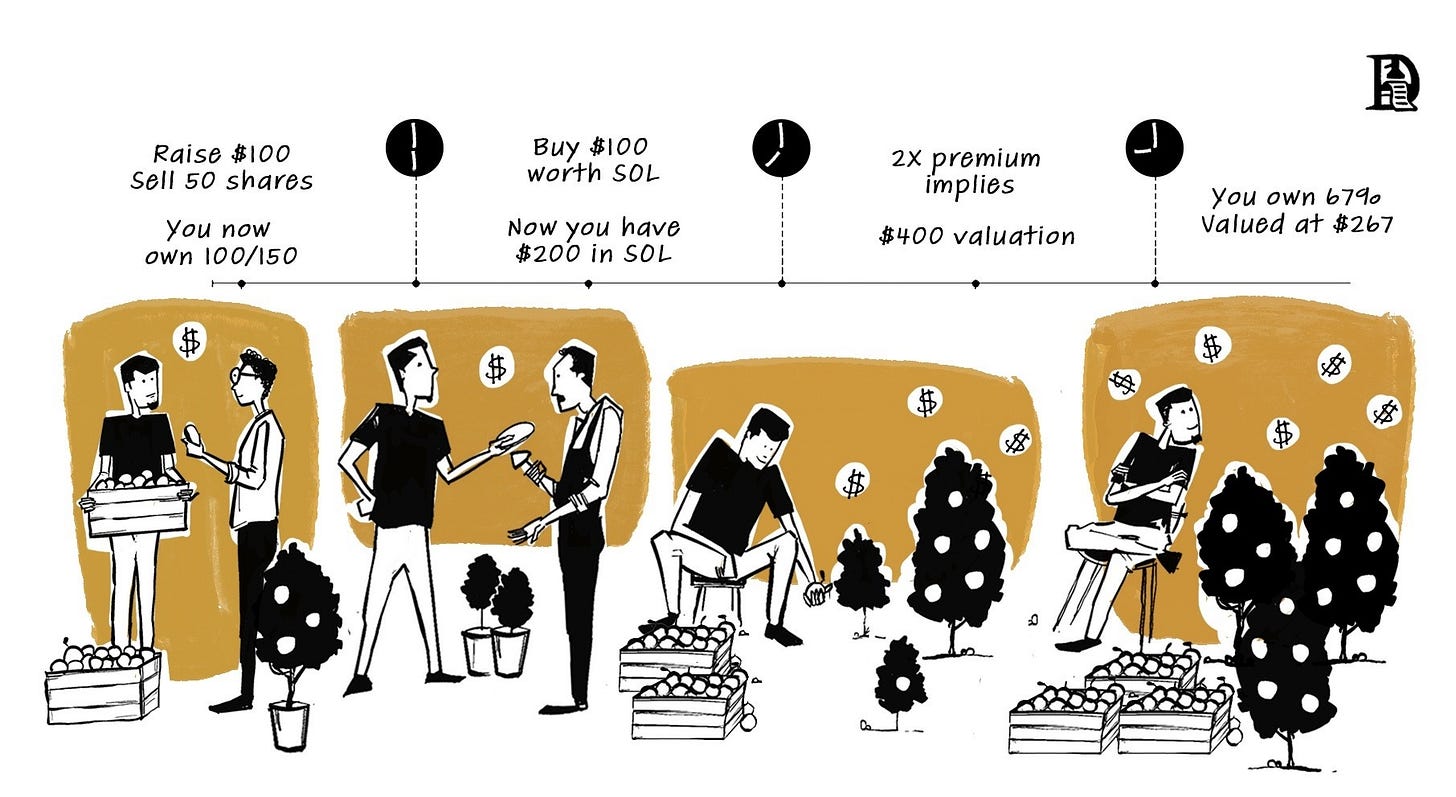
现在是增值发行。你想再筹集 100 美元来购买更多的 Solana。因为你以 2 倍的净资产价值进行交易,你只需要以每股 2 美元的价格发行 50 股新股即可筹集 100 美元。你现在拥有总共 150 股中的 100 股,这意味着你的所有权被稀释到三分之二。用这新的 100 美元,你购买了更多的 Solana,这 100 美元的 Solana 也获得了 2 倍的估值,为公司的市值增加了 200 美元。
公司现在价值 400 美元。你的三分之二股权价值 267 美元。你的投资从 100 美元增加到 267 美元,增长了 167%,这完全来自于一次增值股权发行。你的所有权从 100% 稀释到 67%,但你的股权价值增加了,因为新资本是以溢价倍数进入的。
这种价值创造来自于以溢价倍数进行的智能资本发行。公司以高于账面价值的价格发行股票,利用所得收益购买更多的基础资产,只要溢价倍数保持不变,每一次发行都会增加现有持有者每股的数字资产。
2024 年 10 月,Strategy (前身为 MicroStrategy) 设定了一个三年目标,即筹集 420 亿美元以购买更多比特币。其中 210 亿美元来自股权,210 亿美元来自固定收益证券。在我深入探讨 DATs 如何筹集资金之前,我们先了解一下它们在金融市场中的作用。
DAT 有什么作用?
DAT 公司最重要的功能是解锁进入加密市场的不同方式。它主要有两种形式。
- 获得个人投资者无法达成的条款/交易。Upexi 可以协商锁定 SOL 的 15% 折扣。Saylor 可以以高于公司持有 BTC 当前价值的估值筹集资金,并提高每枚 BTC 的价值。
- 传统金融投资者可以通过不同形式的经纪账户进入加密市场,例如可转换票据,允许债券市场参与者获得加密货币敞口。这些公司在其资产负债表上持有加密资产,然后充当股票市场投资者的数字资产包装器。这些募资机制和包装器创造了一种新型投资工具,使投资者能够以不同方式获得加密资产敞口。
尽管购买加密资产从未如此简单,但养老基金等参与者在资产配置方面受到限制。这一点尤为重要,因为到 2024 年底,仅美国养老基金预计就将控制超过 43 万亿美元 。有了 ETF 和 DAT,数字资产现在成为这笔原本滞留的巨额资本的可行投资。通过可转换票据等融资机制,DAT 提供了战略选择性和多样化。
一些 DAT 通过将代币质押为网络验证者或将其质押委托给现有验证者来积极参与区块链网络。这提高了网络的安全性。Forward Industries 最近宣布推出其由 DoubleZero 提供支持的 Solana 机构级验证者。
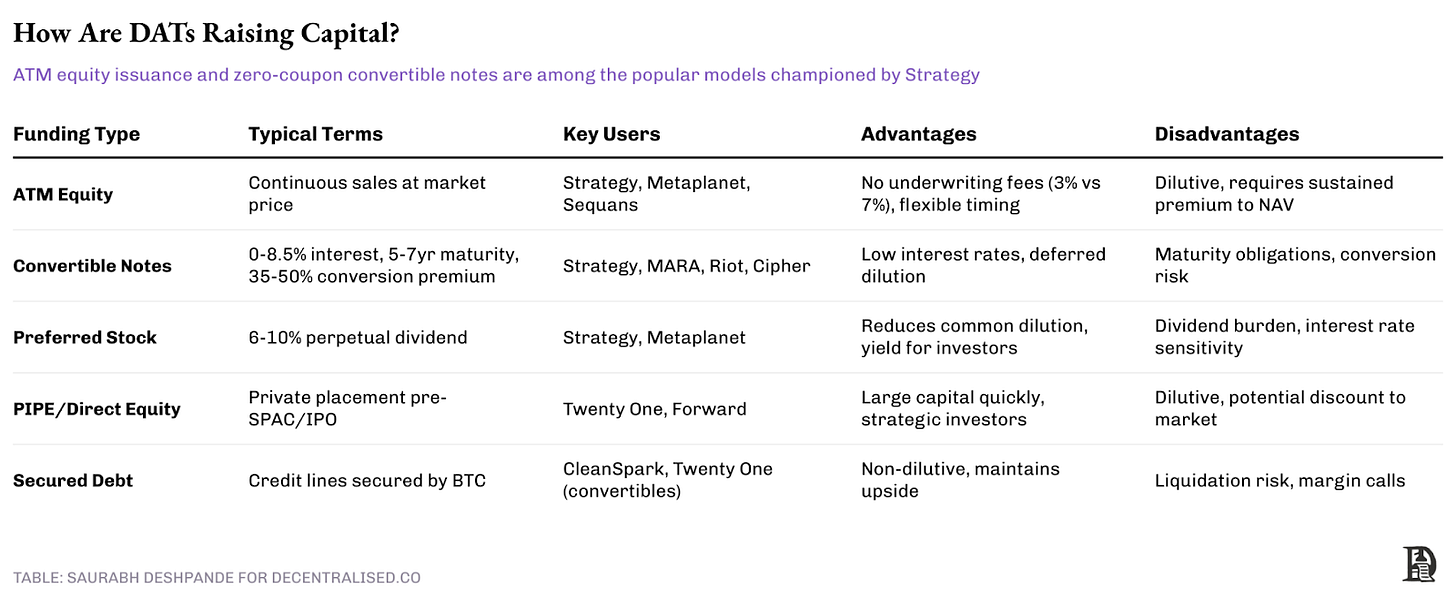
到目前为止,我们已经看到了 DAT 采用的五种不同的募资方法。其中四种被 Strategy 使用。
市价股票发行(ATM)是直接上市信托(DAT)最灵活的募资机制。它允许在较长时间内向市场增量出售股票,同时避免可能压低股价的大宗发行。公司向美国证券交易委员会(SEC)等管理机构提交暂搁注册声明,并在市场条件允许的情况下持续出售股票,根据相对于资产净值(NAV)的溢价计算调整时机和数量。
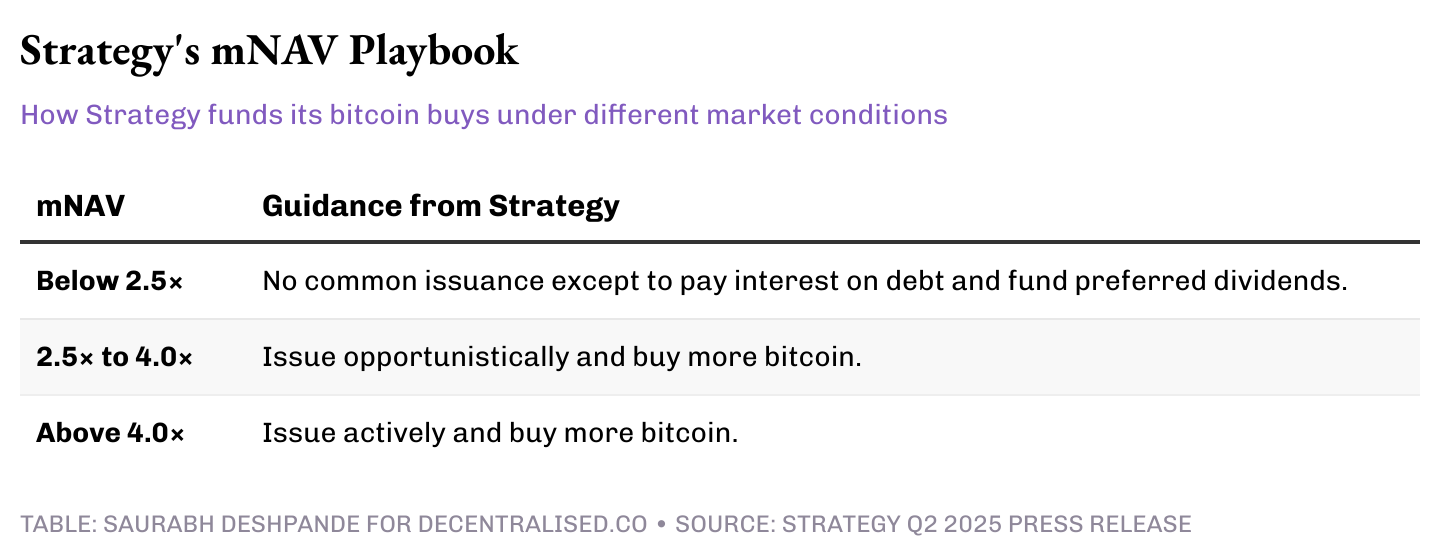
策略的规则手册基于股票市值与比特币持有量市值之比,称为 mNAV(市值对净资产值)。
第二种主要的融资工具是可转换票据。它们提供可按预定价格和日期转换为股权的债务证券。值得注意的是,许多比特币金库公司发行的可转换票据利率接近于零,尽管基准利率接近5%,这得益于极端的股价波动,为经验丰富的投资者创造了有利可图的套利机会。
是什么让策略可转债迄今为止表现良好
MicroStrategy 已发行 82 亿美元 的未偿可转换票据,平均票息仅为 0.421%,尽管该公司在标准普尔的信用评级为 B-。该评级已于 2024 年 12 月撤销 。如果 MicroStrategy 借入纯债务,由于其 B- 的信用评级,它将不得不支付 6% 到 8% 的利息。当 MicroStrategy 在 2021 年 6 月发行不可转换债券时,其支付的利息约为 6.125%。可转换结构使公司能够支付显著较低的利率,从而使借款更可行。
MicroStrategy 从中受益,因为它必须为可转换债务支付低得多的利息。但这种债务显然有交易对手。谁在认购这些票据,为什么?让我们分解这些债券销售的机制。
2024 年 11 月,MicroStrategy 发行了一份票据。以下是该票据的结构。
- 发行价格为 433.8 美元。票息为零。
- 转换价格为672.40美元,溢价55%。
- 这些票据将于2029年到期。最初的目标是17.5亿美元。投资者需求使其达到26亿美元,并为初始购买者提供了4亿美元的选择权。
- 如果股价在规定时间内至少达到转换价格的130%,公司可以在2026年12月4日之后赎回票据并向投资者支付现金。这大约是874美元。
- 2028 年 6 月 1 日, 持有人可以要求公司在该日期以票面价值(433.8 美元)现金回购其票据。可以将其视为提前退出。它缩短了投资者的实际持有期限,并为公司设定了一个必须为此做出计划的日期。如果市场开放且股票健康,公司可以在此日期前后进行再融资或赎回。
该票据是一种看涨期权,其转换价格作为行权价,有效期为五年。该功能确保如果标的资产价格未超过行权价,您将收回资金。
在此期间,我的问题是谁在购买这价值30亿美元的债券,以及为什么。我天真地以为债券交易员在这里获得了一个不错的看涨期权。这就像他们获得了一个看涨期权,并保证能收回溢价。所以他们要么在五年内赚取超过55%的收益,要么获得全额退款。因此,这是一笔好买卖。但这只是冰山一角。
对冲基金之所以大量涌入,主要原因是 MSTR 的波动性。截至 10 月 2 日,MSTR 的隐含波动率为 57%,而比特币的隐含波动率为 41%。较高的波动性意味着期权更有价值。因此,他们并没有等待五年让票据到期。相反,他们正在伺机利用波动性获利。
在我分享这是如何运作之前,我们先绕个小弯。关于期权,我们必须了解两件事:Delta 和 Gamma。Delta 衡量的是当股价变动一美元时,期权价值变动的幅度。假设一个价格为 1 美元的看涨期权的 Delta 是 0.5。当标的资产上涨 1 美元时,期权价格将上涨此变动幅度的 50%,即 0.5 美元。新价格将是 1.5 美元。
Gamma 衡量的是当价格变动时,Delta 本身变化的快慢。高 Gamma 意味着当股价上涨或下跌一个刻度时,Delta 会迅速跳动。这种跳动是产生对冲交易的引擎。对于那些还记得物理课的人来说,如果标的是距离,Delta 是速度,那么 Gamma 就是加速度。
现在,让我们了解一下交易是如何运作的。当你持有票据时,你做多内嵌看涨期权。股票从 100 美元开始,期权 Delta 大约是 0.5,所以你做空 50 股。股价上涨到 110 美元,Delta 升至 0.6 左右,所以你在 110 美元做空了 10 股。股价跌回 100 美元,Delta 再次跌至 0.5 左右,所以你在 100 美元买回了那 10 股。
你高卖低买。这种往返交易是已实现的现金收益。内嵌看涨期权的债券在上涨时增值,在下跌时又回吐了价值。这没关系,因为你获得的利润来自空头或你采用的对冲。你希望尽可能多地进行这种往返交易,以不断增加利润。
这就是你想要高波动性的原因。波动性是这里伪装的产品。由于 MSTR 的波动性甚至高于比特币,这种交易是可行的。你会看到每一份可转换票据都被认购。如果股票的波动性下降,这些票据可能就没有人认购了。然而,由于比特币是杠杆化的,只要它具有波动性,MSTR 也很可能保持波动性。
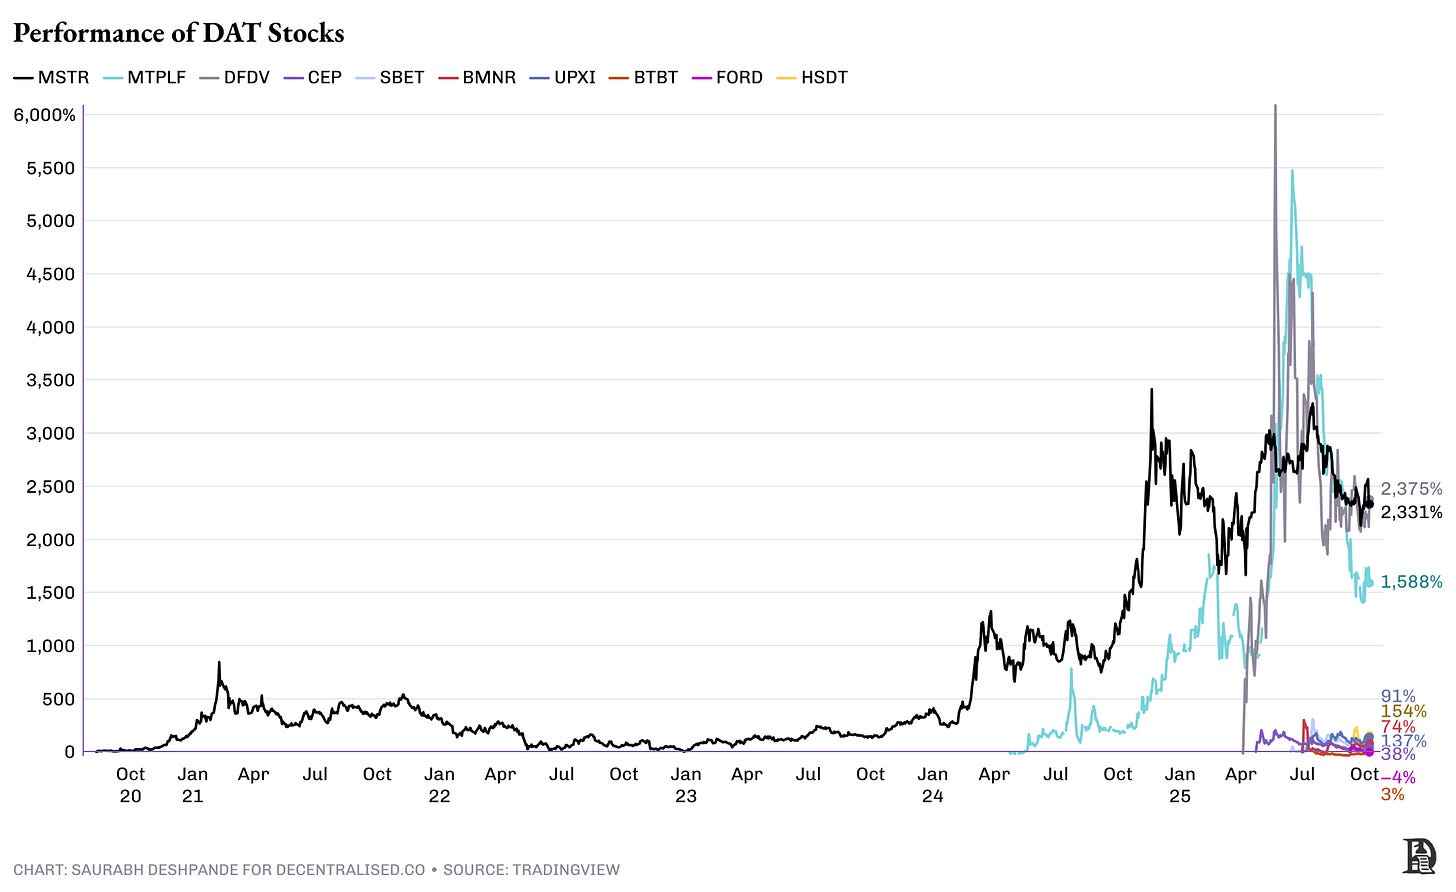
第三种融资方式是优先股发行。它于 2025 年出现,当时公司将其资本结构多元化,超越了普通股和可转换票据的范畴。Strategy 公司推出了多种优先股类别。一个例子是 2025 年 3 月推出的“ 永续敲定优先股 ”,项目规模达 210 亿美元,提供 8%的固定永续股息,可转换为 A 类普通股。其理念是在保持融资能力的同时,最大限度地减少普通股稀释。它还为寻求收益的投资者提供了替代工具。
第四种方式是发行高级担保债务。公司通常会根据其信用评级支付更高的利率,因为这种债务不会转换为股权。当有更便宜的资本来源时,这种债务通常会被再融资。Strategy 公司就是这样处理票据的。Strategy 公司在 2024 年 9 月赎回了 5 亿美元 2028 年到期的 6.125%高级担保票据,利用零息可转换票据的收益来消除高额利息成本。
最后,在 2024-25 年期间,公司通过直接股权融资和 PIPE(私募股权投资) 交易筹集了资金。这些交易通常涉及战略投资者通过私募方式收购大量股权,通常与 SPAC(特殊目的收购公司)合并或战略转型同时进行。
Forward Industries 就是这种融资方式的一个例子。这是 2025 年 9 月规模最大的 Solana PIPE 交易 ,专门为积累 SOL 筹集了 16.5 亿美元。这笔单一融资造就了最大的企业 Solana 持有者,持有 682.2 万枚 SOL,价值约 16 亿美元。这证实了机构正在接受数字资产理论的公开包装。Galaxy Digital、Jump Crypto 和 Multicoin Capital 领投了这笔投资。该实体控制的所有 SOL 都已质押。收益将用于随着时间的推移增加国库头寸。除了提供资金外,该公司还受益于支持者在验证器运营和质押优化方面的运营专业知识。
这些融资机制只是故事的一部分。同样重要的是要理解包装器在何处解决了局部问题。规则和税收可以使上市资产负债表成为在特定市场中拥有代币的最佳方式。日本和香港就是最明显的例子。
日本是一个将税收楔子转化为产品的国家。个人上市股权收益的税率约为 20%。自 2024 年起,新的 NISA 也使得在 NISA 账户内的股权收益和股息免税,每年最高可达 360 万日元,终身限额为 1800 万日元,出售后可循环使用。个人加密货币收益被视为杂项收入,最高综合税率可达约 55%。一家持有比特币的上市公司将这一差距转化为简单的股票,使其进入股权税收通道。Metaplanet 充分利用了这一点。
香港则关乎基础设施。2021 年,香港没有现货加密货币基金。美图直接购买加密货币并披露了相关数据。在 2021 年 3 月和 4 月,美图用现金购买了约 31,000 枚以太坊和约 941 枚比特币。这使得加密货币敞口变成了上市股票,当地投资者可以像购买其他股票一样购买和结算。香港于 2024 年开放了基金通道,允许现货比特币和以太坊 ETF,包括实物申购和赎回模式。美图于 2024 年 11 月和 12 月清算了其加密货币资产,出售了约 31,000 枚以太坊和 940 枚比特币,总计约 1.8 亿美元,实现了约 8000 万美元的利润。
DAT 概况
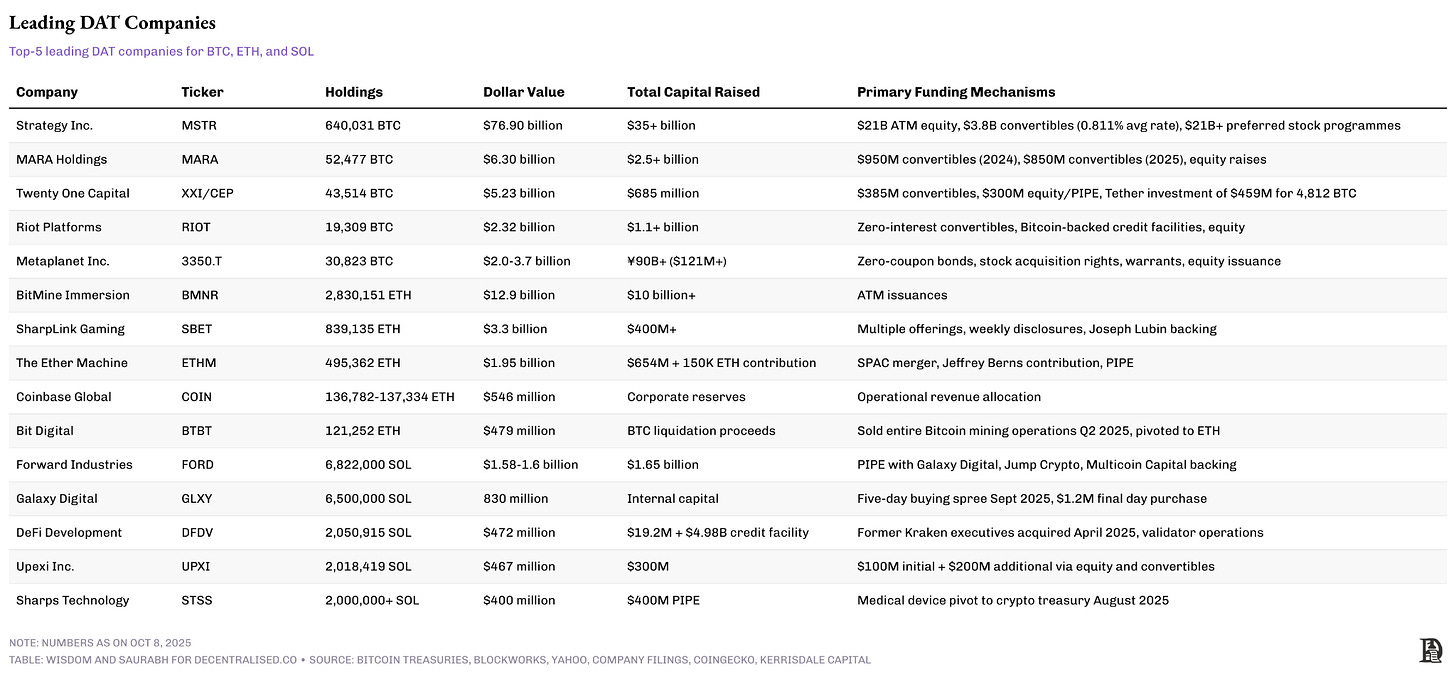
所有 DAT 持有的总资产估算值差异很大,因为追踪数百家公司及其资产购买情况很困难。《The Block》援引的 DAT 持有资产价值为 1550 亿美元 ,而 Blockwork 的数据为 1130 亿美元 。比特币是迄今为止最主要的资产,占总净资产价值的 85% 以上。
据《The Block》报道,所有 DAT 的总负债约为 730 亿美元,约为其总净资产价值的一半。Tom Lee 曾领导 Bitmine Immersion Tech,是第二大 DAT,在过去三个月通过 ATM 发行筹集了超过 100 亿美元 。
SharpLink 持有超过 80 万枚以太坊,价值超过 33 亿美元,使其成为第二大机构以太坊金库。它已获得美国证券交易委员会批准,可通过 ATM 销售出售高达 60 亿美元的新股,并于 2025 年 6 月通过 ConsenSys 牵头的私募筹集了 4.25 亿美元。
股票在宣布 DATs 后的表现清楚地表明,先发优势显著。随着 DATs 数量的增加,新增的公告对股票的影响微乎其微。
并非所有 DAT 都生而平等。它们持有的资产的价值远不止于潜在的价格升值。三种独特的价值累积机制将复杂的 DAT 与简单的封装区分开来。
第一种机制是资本发行。这就是我们前面提到的,通过您如何将原始投资者的价值从 100 美元增加到 267 美元的例子。当您以高于账面价值的价格发行股票时,您就为现有股东创造了价值。
第二种机制是质押。比特币 DAT 持有惰性资产。它就放在那里。以太坊 DAT 可以质押其持有的资产,每年赚取大约 2.5% 到 3% 的收益。这使得金库成为一种生产性资产。Solana DAT 可以质押并赚取 7% 到 9% 的收益。这种差异会累积。一个其基础资产能赚取 7% 收益的金库,其价值从根本上来说比一个赚取零收益的金库更有价值。当然,资产的波动性也很重要。
第三种机制仅适用于像 Solana 这样的预挖资产。如前所述,这些 DAT 可以以低于现货价格的折扣购买锁定的代币。当这些代币随着时间的推移解锁并达到平价时,这种折扣就会转化为股东的收益。将这种锁定代币策略与质押结合起来,您大致可以将有效收益翻倍。一个 Solana DAT 赚取 7% 的质押收益,再加上锁定购买的 15% 折扣,其产生的回报是比特币 DAT 根本无法比拟的。
可能出现什么问题
杠杆是一个关键因素,它将决定谁能在 60% 到 70% 的跌幅中幸存下来。该策略的杠杆率为 12%(这是债务/比特币净资产值)。他们承诺永不超过 20%。这针对的是比特币,比特币的波动性低于其他数字资产。如果你认为该策略已根据比特币的波动性特征正确校准了其杠杆,那么 Solana DAT 的杠杆率应该更低。以太坊介于两者之间。
债务类型与债务金额同样重要。实物可转换票据消除了基差风险。当 Upexi 发行可转换票据时,对价是 Solana。该 SOL 作为抵押品,由合格托管人根据三方协议持有。如果票据未转换为股权,Upexi 只需返还 SOL。他们不承担特定的美元金额责任。
将其与以美元计价的可转换票据进行比较。如果一家公司通过美元可转换票据筹集了 8000 万美元,而 Solana 暴跌 70%,该公司仍然欠 8000 万美元。如果他们无法再融资且票据到期,他们就不得不在低迷的市场中出售 Solana。这就是强制抛售级联的开始。
当 Saylor 开始筹集资金以购买更多比特币并向基金提供令人兴奋的交易时,他们迅速抓住了这些机会。正如我之前讨论的,该策略为他们提供了两样东西:1)波动性,以及 2)进行大宗交易的能力。交易员的兴趣使得 MSTR 的交易价格高于净资产值,并且比比特币更具波动性,这两点对于该策略模型的持续成功至关重要。随着越来越多的公司开始提供类似的融资,资本有了更多的选择。
针对风险曲线更下游资产的新型数字资产信托(DAT)将不得不坚持使用 ATM(At-The-Market)股权发行,因为由于规模和波动性限制,它们可能找不到可转换票据的认购者。请记住,交易员需要规模和比公司试图收购的资产波动性更大的股票。只有当交易员对它们感兴趣时,它们的市值才能保持在资产净值(NAV)之上。大多数数字资产信托的修正资产净值(mNAV)一直在走低,许多交易价格低于 1。不久前,MSTR 的修正资产净值曾超过 4。现在,它的交易价格为 1.2。
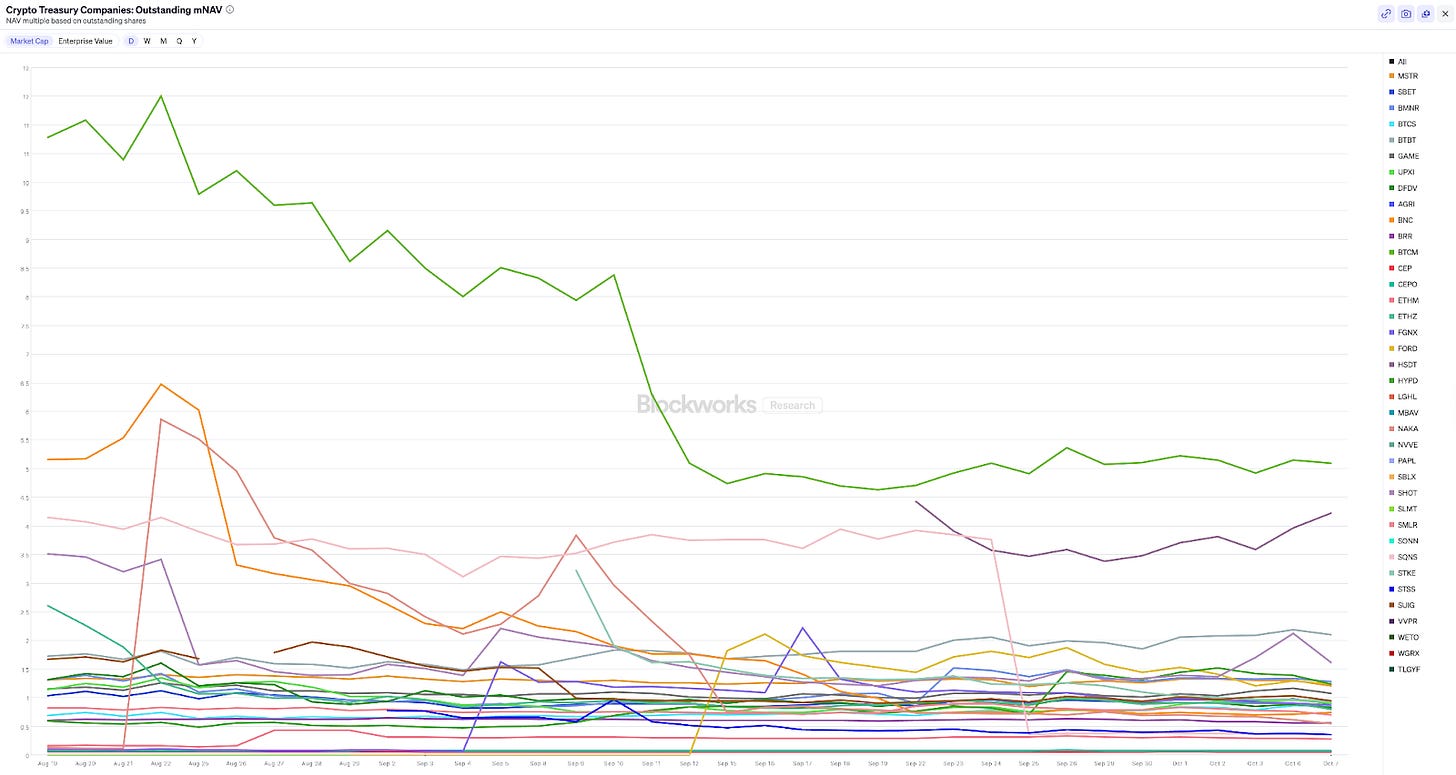
当它们以低于资产净值的价格交易时会发生什么?这意味着市场认为该公司的价值低于其持有的资产。这阻碍了公司筹集资金购买更多资产的能力。公司可以采取纠正措施。
首先,你可以转换为开放式基金,例如 ETF。这允许投资者以资产净值赎回标的资产,自然消除了折价。这意味着投资者可以以低于其当前市场价值的价格获得资产。这是灰度在 2024 年比特币现货 ETF 获批后所走的路线。
其次,公司可以出售资产以回购其股票,确保它们以与资产平价的价格交易。这也意味着公司的资产池持续减少。这减少了流通股,并有助于缩小差距。
第三,我们可能会看到一些激进股东推动兼并和收购。这将有助于增加资产池,从而提高交易量。更高的交易量通常伴随着合并实体更高的关注度。我们已经看到这种情况正在发生。维韦克·拉马斯瓦米(Vivek Ramaswamy)的 Strive 以 13 亿美元收购了 Semler。Semler 的交易价格低于其 5048 枚比特币储备的价值。
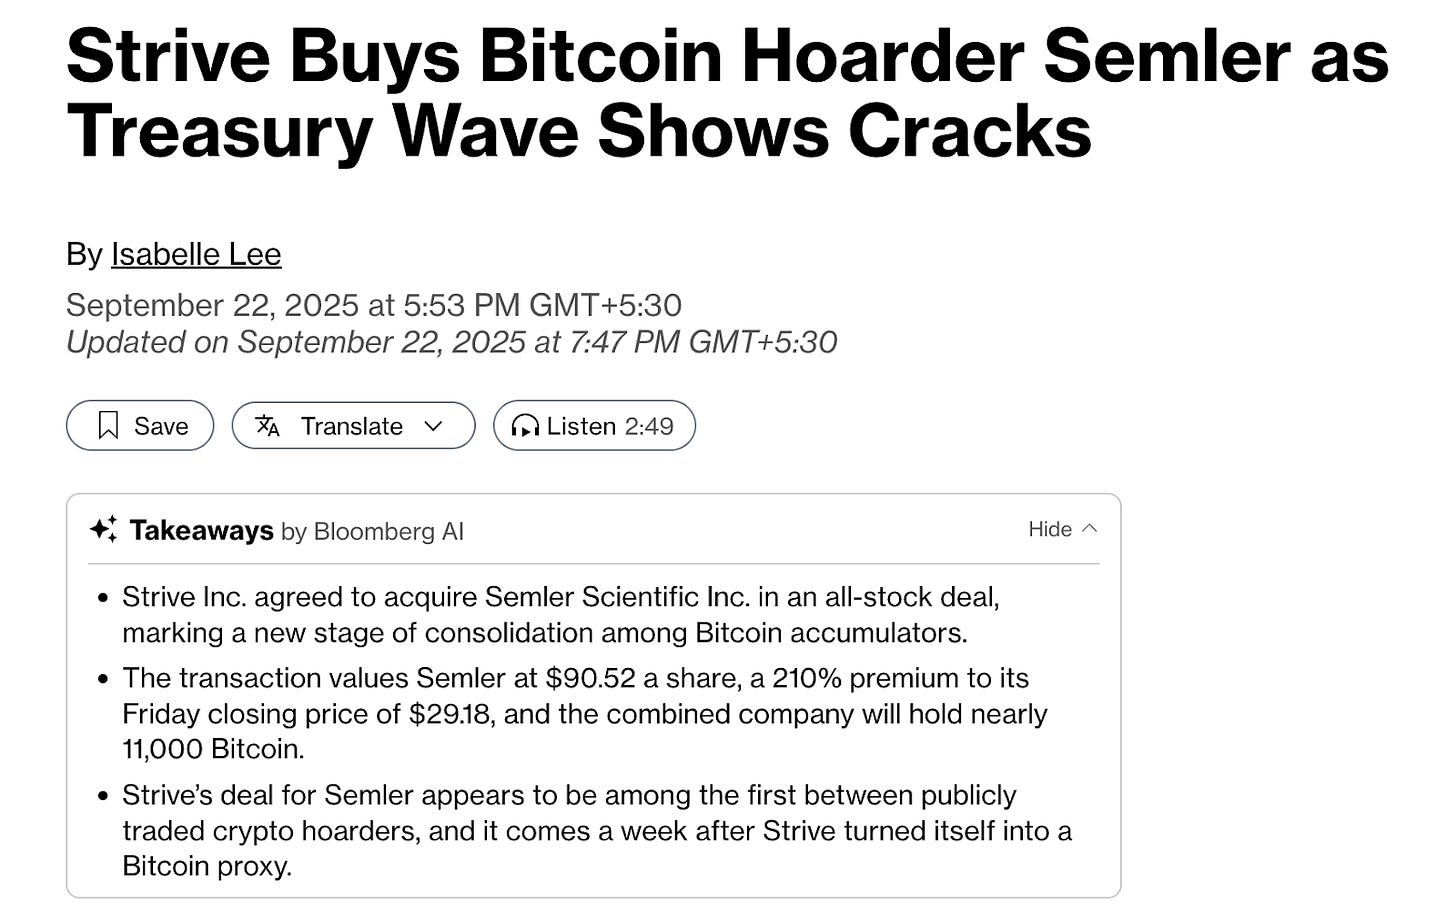
交易条款如下:
- 这笔全股票交易价值13亿美元。
- 每股 Semler 股票可转换为 21.05 股 Strive A 类普通股,每股 Semler 股票估值为 90.52 美元,较 9 月 19 日收盘价溢价 210%。
- Strive 获得 Semler 目前持有的 5048 枚比特币。
但 5048 BTC 以约 115,000 美元计算,约为 5.8 亿美元。那么 Strive 为什么要支付 13 亿美元呢?因为它正在发行新股以收购 DAT。
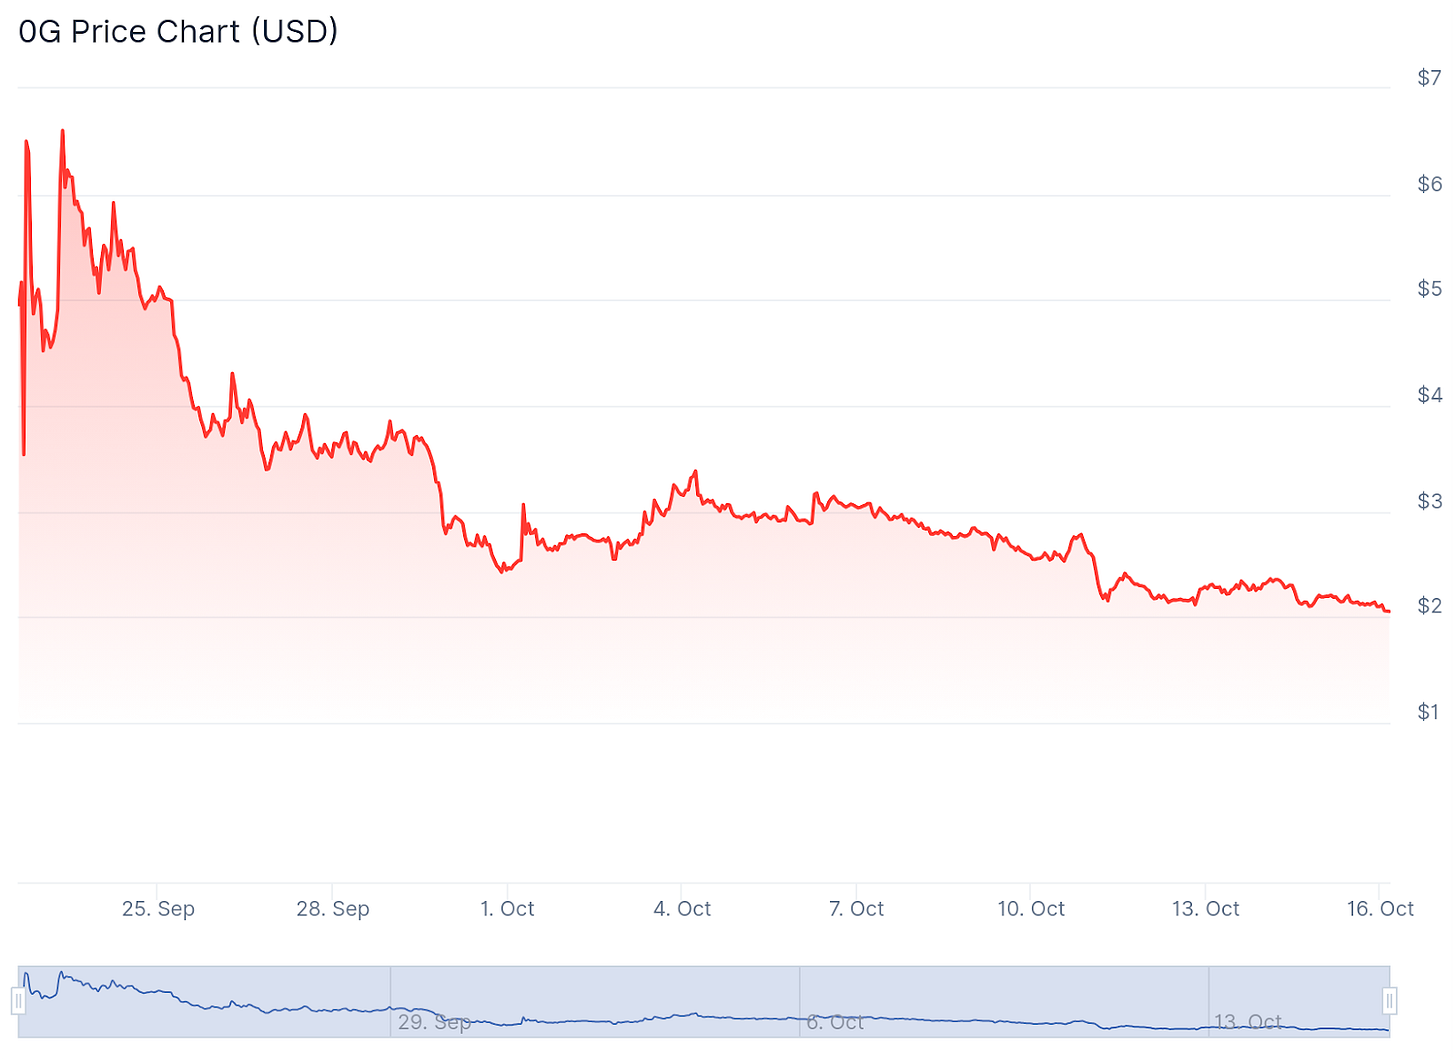
关于 DATs 也有很多错误信息或隐藏信息。例如,公司有时会宣布对资产进行大规模配置,但没有说明这些是资产购买、投资者实物分配,还是团队已经持有资产。2025 年 9 月,药用大麻公司 Flora Growth 宣布已筹集 4.01 亿美元,以建立一个 0G 代币金库,其中 DeFi Development Corp. 投资约 2300 万美元。但问题是,只有 1370 万美元是新资本。惊人的 96.5% 是由现有代币持有者以实物形式筹集的。没有新的购买压力。0G 代币的价格甚至在代币交易之前就设定为 3 美元。截至 10 月 16 日,该代币的交易价格为 2 美元。
像 Flora 这样的策略奏效的日子可能已经一去不复返了。在有足够多的投资选择的情况下,如果没有独创性,聪明的资金不会费心去追逐 DAT 的长尾。运营一家上市公司是有成本的。几个月前,当市场会立即推高股价时,宣布 DAT 是有意义的,但现在不再是这样了。因此,你只有在宣布 DAT 的好处大于保持上市的成本时,才会冒险进入 DAT。
大多数 DAT 都将失败
任何 DAT 表现的首要决定因素是底层资产的表现。资本结构和价值累积机制很重要,但它们是次要的。如果资产归零,无论融资多么巧妙,DAT 也会归零。
大多数山寨币都活不过五年。回顾一下 2018 年排名前 50 的加密货币。有多少在今天仍然具有相关性?有多少从峰值下跌了 80% 或 90%?随着资金轮动到新的叙事中,大多数山寨币都被抛在了后面。建立在垂死资产上的国库公司只是一种缓慢的清算。
这就是为什么只有少数资产能够支持长期金库策略。比特币显然符合条件。它经历了多个周期,拥有最深的流动性。以太坊尽管其路线图存在疑问,但也符合条件。它是大多数链上活动的结算层。Solana 因其速度、成本结构和不断增长的生态系统而符合条件。其他一些可能也会入选。
即使你拥有正确的资产,在如此激烈的竞争中,成功也并非易事。只有少数 DAT 能够使用完整的融资机制工具包。这创造了一种随着时间推移而复合的结构性优势。这也可以从股票表现中看出。
Strategy 能够以接近零的利率发行可转换票据,这得益于三个因素的共同作用。首先,该股票的波动性高于比特币本身。其次,它们拥有流动性期权市场,允许可转换套利基金对其头寸进行 Delta 对冲。第三,它们拥有足够的交易量,可以在不影响市场的情况下执行大规模对冲。这种组合使它们能够向从波动性收割中获利的成熟买家出售嵌入式看涨期权。
规模较小的 DAT 无法复制这一点。当市值 5 亿美元的 Solana DAT 试图发行可转换债券时,期权市场要么不存在,要么流动性不足以进行对冲。如果无法对冲,可转换债券的买家就无法在到期前获得内嵌期权的价值。公司要么支付更高的票息,要么根本无法获得可转换债券融资。它们只能发行纯股权。
这在 DAT 市场中形成了不同的层级。像 Strategy 这样的顶级公司以 0% 的利率发行可转换债券,并通过 ATM 以溢价倍数逐步发行股权。中层 DAT 以 2% 到 3% 的利率发行可转换债券,并更严重地依赖股权。底层 DAT 只能发行股权,通常以压缩的倍数发行,因为它们缺乏吸引机构投资者的规模。
飞轮效应创造了一种幂律,让顶层公司获得越来越有利的条件。可转债提供的廉价资本使得更多增发成为可能。更多增发推高股价。股价上涨带来更多交易活动。更多活动改善了股票和期权的流动性。更好的流动性吸引下一轮可转债买家,优势不断累积。
这种规模优势并非永久的护城河。另一家 DAT 公司也可能达到临界规模并获得相同的机制。Tom Lee 的 Bitmine 就是一个很好的例子。然而,要达到这一步,需要达到市值、交易量和期权流动性的门槛。大多数 DAT 公司永远无法达到这些门槛。它们将继续受困于仅限股权的融资,而眼睁睁看着顶级公司通过更便宜、更灵活的资本结构来复合优势。
这对投资者来说意味着什么很清楚。顶级和底层 DAT 公司之间的差距将继续扩大。优质资产是必要的,但不是充分的。你还需要规模来利用资本市场的所有渠道。那些无法以有吸引力的利率发行可转债、维持足够的交易量或支持流动性期权市场的公司,将难以与那些能够做到的公司竞争。赢家将是那些早期达到逃逸速度并利用这一优势进一步领先的公司。