
本文信息来源:dtalpalar
一个更高效的电网操作系统将显著降低能源成本,并产生杰文斯悖论效应,对整个美国经济产生积极影响。
美国正在以史上最快的速度安装清洁能源产能。然而,这些潜力中有越来越大的一部分被闲置。仅在 2024 年,加州电网运营商就削减了 340 万兆瓦时的可再生电力 ,比前一年增加了 29%。德克萨斯州出于同样的原因丢弃了超过 800 万兆瓦时的风能和太阳能,尽管电力需求达到了历史新高。
美国其他市场的削减正在以更快的速度增长。在美国西南部,风能削减量现在是2020年的六倍。在大西洋中部和中西部地区,随着新的可再生能源上线,削减量在一年内跃升了六倍。
每削减一兆瓦时,就代表本可以取代化石燃料发电的廉价清洁能源被浪费了。相反,它被浪费掉了,因为电网无法实时移动、储存或协调它。为了缩小这一差距,我们需要更智能、更互联的软件和系统。
输电拥堵是目前最大的问题
最明显的限制是输电拥堵。像德克萨斯州西部和加利福尼亚州中央谷地这样的可再生能源富集地区,经常产生的电力超过现有线路向人口中心输送的能力。为了保持系统稳定,电网运营商不得不削减输出。
这种拥堵造成的经济损失是巨大的。2023 年,美国电网拥堵导致消费者因电价上涨而额外支付了约 115 亿美元 。即使在 2024 年有所缓解,拥堵仍造成近 80 亿美元的年度成本。
德克萨斯州的情况尤为突出:风能富集地区经常使可用输电容量饱和,即使在城市需求激增时也不得不削减发电。近年来,德克萨斯电力可靠性委员会(ERCOT)辖区内超过 4%的潜在风电输出纯粹因为输电限制而损失。
问题的关键在于并网排队。 截至 2023 年底,约有 2,600 吉瓦的发电和储能容量正在等待电网批准——是当今整个美国电力系统规模的两倍多。排队项目中 95%是零碳资源,但历史上只有约 14%进入排队的项目最终投入商业运营。二十年前,并网审批平均不到两年。如今,这一周期超过五年。并网时限暴增是因为该系统是为缓慢的集中式发电厂世界而建,而非应对当今可变可再生能源、储能和投机性项目的激增。输电设施投资严重不足、复杂的成本分摊规则、人员配备瓶颈以及过时的人工研究流程,已将曾经的简单接入工作变成了一场长达数年的规划考验。从根本上说,排队系统失灵是因为电网规划软件和工作流程从未扩展以匹配能源转型的步伐。
负荷正在爆炸式增长,但问题在于弄清何时何地
输电拥堵是当今最大的问题——但在规划未来时,最大的问题是能源预测的不确定性。电力系统中每一项重大的规划和调度决策都始于预测:需要多少电力、在哪里需要、何时需要。当预测失败时,下游的每一项投资都会放大这些错误。
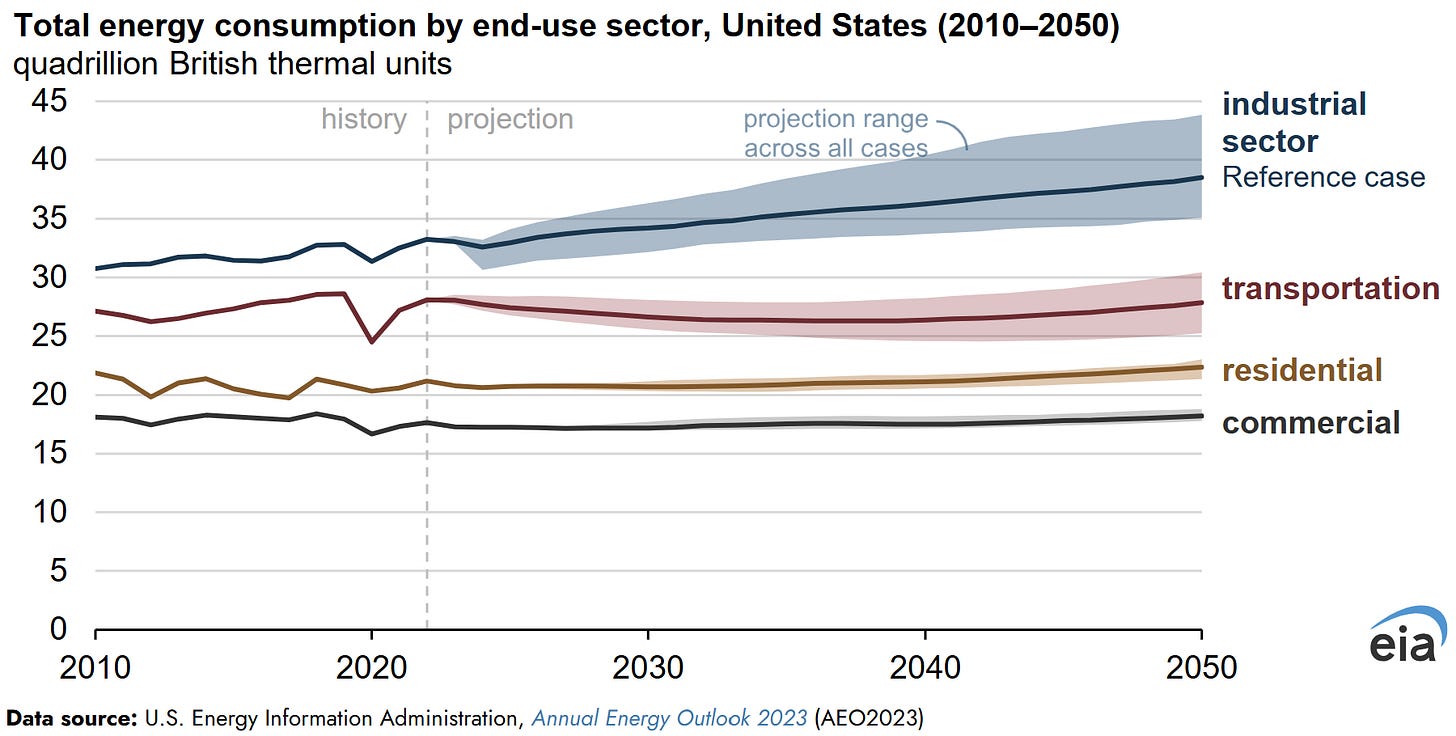
电动汽车的普及、电气化供暖、制造业回流以及超大规模计算正在重塑需求。与此同时,随着风能和太阳能渗透率的上升,供应变得越来越不稳定。
布拉特尔集团现在预测 ,相对于 2024 年,美国峰值负荷到 2030 年将增长 24%,到 2035 年将增长 36%。但这些估计仅在过去一年才成形,因为 AI 驱动的数据中心需求激增。在 2022 年至 2024 年间,对 2030 年数据中心电力需求的预测从几乎零增长到每年超过 1,000 太瓦时不等。一种高端情景暗示,仅数据中心就可能在本世纪末消耗美国总发电量的四分之一。而其他预测则完全没有检测到可测量的全国负荷增长。
现在要求公用事业公司基于存在五个数量级差异的预测,投资数百亿美元做出不可逆转的基础设施决策。这是一项不可能完成的任务——过度建设和建设不足对能源价格和效率都会产生同样昂贵的影响。传统的确定性预测模型并非为这个时代而设计。
机器学习与来自分布式能源资源 (DERs)的数据相结合,正在重塑预测的工作方式。公用事业公司正在部署能够接收天气模式、人口统计、经济数据和设备级智能电表遥测数据的模型。
世界经济论坛已明确呼吁将人工智能驱动的预测嵌入能源规划中,以在瓶颈出现之前主动预防。这是能源系统中最不对称的机会之一:上游更好的预测可以在下游节省数十亿美元的具体成本。
建设与利用率之间的差距也是地理位置和时机的函数。数据中心、半导体制造厂和电气化工业现在正推动着数十年来最快的电力需求增长,但其位置往往与可再生能源供应不相匹配。北弗吉尼亚、俄亥俄州中部和东南部部分地区正成为计算驱动需求的中心。与此同时,最高产的风能和太阳能资源仍在数百英里之外。
可靠性规则迫使清洁能源离线
即使输电和需求相匹配,运营的僵化也会抑制清洁能源的利用。电网运营商必须保持火电厂在线运行,以满足惯性、爬坡和应急备用的需求。在加州,太阳能经常在中午被削减,并非因为需求低,而是为了给需要服务晚间爬坡的天然气电厂预留余量。
我们正在要求二十一世纪的发电资产在二十世纪的运营框架内运行。资源的波动性、颗粒度和异质性已经改变,但电网的协调架构却未能跟上步伐。
从交付流水线到网络系统
从历史上看,电网作为单向输送管道运作:大型发电厂通过输电线路向被动的消费者输送电力。但现代电网是一个由数百万活跃节点组成的密集双向网络,包括屋顶太阳能、电池、电动汽车、智能家电和灵活的工业负荷。每个节点都能够消耗和提供电力。分布式网络需要一个强大的操作系统才能有效运行。
当我们展望分布式能源资源的未来可能是什么样子时,可以从计算机在过去几十年走过的道路中寻找类比。早期的计算机是孤立的。像以太网和万维网这样的网络协议将它们统一起来,并解锁了全新的经济层次:云计算、软件平台、数字市场。电网现在正处于其协议前时刻:高性能硬件已经存在,但缺乏统一的神经系统。
“电网操作系统”的理念正在从抽象概念转变为运营必需品。今年早些时候,谷歌的登月部门 X 推出了 Project Tapestry,这是一个由人工智能驱动的平台,旨在统一各利益相关方的电网运营。目前,没有任何单一实体拥有电网的完整实时全景。数据仍然分散在发电公司、独立系统运营商(ISO)、公用事业公司和消费者之间。优化仍停留在局部层面——谷歌及其合作伙伴正在寻求改变这一现状。
电池的扩展速度超过了控制它们的大脑
更高效的操作系统也将带来更好的电池利用率。电池的部署正在大规模增长,但协调工作远远落后于部署速度。
许多电池仍然按照僵化的启发式规则运行——在非高峰时段充电,在高峰时段放电。其他电池仅对本地价格信号做出响应。已经有记录在案的案例显示,太阳能被削减而电池却闲置不用,仅仅是因为没有集成控制层在系统层面协调它们的行为。
我们构建分布式硬件的速度远快于构建分布式智能。如果缺乏这种智能,存储的表现将无法达到系统级潜力,其行为更像是一组孤立的机器,而非协同的网格资源。
能源行业的软件投资需要更好的经济激励措施
糟糕的政府激励结构加剧了物理设施与软件开发之间日益扩大的鸿沟。一个多世纪以来,由于政府激励措施,公用事业的商业模式都是围绕物理资本建立的。投入使用的物理设施越多,允许的回报就越高。这产生了持续的资本支出偏好:在服务成本监管下,一个价值1亿美元的变电站比一个每年1000万美元、能达到相同效果的软件解决方案更具投资价值。前者会进入公用事业公司的费率基数,并获得有保障的回报,而后者则会被视为费用,没有加成。
这种偏见系统性地使需求响应、能效和分布式能源资源协调方面的软件投资处于不利地位。
这种监管动态正在开始转变。纽约的布鲁克林-皇后区需求管理项目展示了一个可行的替代方案。康爱迪生公司没有建造一座耗资 12 亿美元的变电站,而是投资约 2 亿美元用于分布式资源和需求侧管理。监管机构允许该公用事业公司从这些非传统投资中获得回报,并附加了绩效激励措施。
2019年这项举措的成果相当积极。爱迪生联合电气公司实现了69兆瓦的峰值负荷削减,约9500万美元的客户净收益,并推迟了大规模的实体基础设施支出。这次试点清楚地证明了,如果重新调整激励结构,软件和分布式解决方案可以与混凝土基建相竞争。
基于绩效的监管现在正在领先的州逐步推广,使公用事业公司的经济模式向运营绩效倾斜。风险资本已经注意到这一点。在过去五年中,数十亿美元流入了电网软件、分布式能源资源编排、预测和能源市场平台。
谁控制着电网的数字骨干网?
如今,核心电网控制软件来自少数几家工业供应商,由公用事业公司和独立系统运营商运营。但随着系统朝着输电、配电、储能和灵活需求的统一协调方向发展,新市场参与者有多个切入点可以进入。
大型科技公司已经注意到这一点。微软深度嵌入公用事业云和分析领域。亚马逊为许多能源平台提供基础设施层。特斯拉的 AutoBidder 现在调度电网级电池。像 Google Nest 这样的消费技术平台通过智能家居生态系统日益触及需求侧。
控制电网的数字骨干赋予了非凡的影响力。它决定了哪些资产被调度、哪些服务获得收益,以及哪些市场参与者获得可见性。
这也引发了主权和网络安全问题。电力是国家基础设施。监管机构不会允许关键的电网控制变成一个由单一私人参与者拥有的黑箱,而没有主权保障措施。
更好能源软件的社会影响
美国需要更好的电网智能来实现其清洁能源目标。 正如制造业的情况 ,物理层面的能源转型正在超越数字层面的转型。
更好的预测带来更好的规划。更好的协调带来更好的利用。更好的市场设计带来更好的经济效益。
这些在很大程度上是软件问题,但具有巨大的经济影响。随着能源变得更容易获得,它会变得更加便宜——更便宜的能源将引发杰文斯悖论:消费者和企业都会使用更多能源来解决一系列推动社会进步的问题。