
在过去 12 个月中,AI 市场的一部分已经逐渐明朗化,未来一两年的潜在市场领导者突然变得清晰
本文信息来源:eladgil
AI 市场已经清晰化
AI 市场在过去 4 年中发生了显著变化。当 GPT-3 发布并且缩放定律在 AI 文献中被公开讨论时,从 GPT-2 到 GPT-3 再到 GPT-4、GPT-5 等的进展速度似乎可以清晰地推断出来,并且意识到一场革命即将发生。
4 年前,我开始寻找生成式 AI 公司进行投资或帮助创立,基于这一发展曲线。我最终领投或参与了 Harvey、Perplexity、Character.AI、BrainTrust 等公司的早期融资轮次。当时的策略很明确,就是”支持所有在重大问题上工作的最优秀人才”,因为当时实际创办生成式 AI 公司的人非常少。OpenAI 似乎是唯一明确的基础模型公司(Anthropic 尚未发布但前景看好,Llama 还不存在,谷歌显然有能力且最终会积极创新,但当时受到自身内部流程的制约)。
随着更多 AI 核心社区之外的人开始关注这一机会,或者主要实验室的研究人员和工程师离开去创办新的 AI 公司,AI 世界变得更加模糊。我过去常说我对 AI 了解得越多,就越不了解 AI —— 因为在许多早期市场中,谁将是可能的赢家还不清楚,而且底层模型和技术变化如此之快。例如在 2022 年,很明显代码/AI 驱动的软件工程将变得重要,但谁会是赢家并不清楚(比如 Cursor 直到 2023 年才发布,Codium 大约 9 个月前正式发布了 Windsurf,Cognition 一年多前有限发布了 Devin)。
我们现在已经进入了一个时代,第一批 AI 市场已经趋于稳固,一批可能的赢家已经浮现。这并不意味着其他公司不会随时间推移进入这些市场竞争,或者当前的领导者不会被收购或最终消失(正如 Stripe 在 PayPal 推出十多年后才成立,在 Braintree 之后大约 4 年才推出,Facebook 也是在 Friendster 和 Myspace 几年后才推出)。我们还将在未来几年看到一批新市场的形成,而这些市场目前看起来还相当不确定。
市场前景更加明朗的领域
1. 基础模型 – LLM
基础模型有很多类型,包括大语言模型(LLM),以及用于语音、图像、视频、音乐、化学、生物、材料、物理和其他领域的模型。基础模型往往由规模驱动(数据规模、计算规模、某些类型的后训练和反馈等)。规模意味着资本,所以要在 LLM 市场获胜,你需要大量资本投入,现在已经进入数十亿美元的级别。
在 LLM 市场中,一组核心公司已经清晰地成为未来持续发展的参与者。它们往往与超大规模云服务商合作(亚马逊与 Anthropic、Google GCP 与 Gemini、微软 Azure 与 OpenAI 及其自身努力),因为这些公司拥有经济激励(通过 AI 采用带来的 AI 云支出)来资助这些公司,这种激励独立于这些公司是否是好的投资(它们通常是)。据传,基础模型公司的收入增长在短短 3 年左右的时间里从 0 美元达到数十亿美元的范围,而”AI”的云支出据报告已达到一些主要云服务商每季度数十亿美元 。
LLM 领域的核心参与者现在包括 Anthropic、Google、Meta(通过 Llama)、微软、Mistral、OpenAI、X.AI。其中三到四家公司是各项基准测试的明显赢家 ,被开发者和企业最广泛采用,也推动着行业的大部分支出。还有一些由杰出 AI 研究人员驱动的新进入者,如 SSI 和 Thinking Machine Labs,他们可能会提出创新方法或筹集持续资金来竞争,或者在几年后成为希望进入市场或加倍投入人才的公司的收购目标。
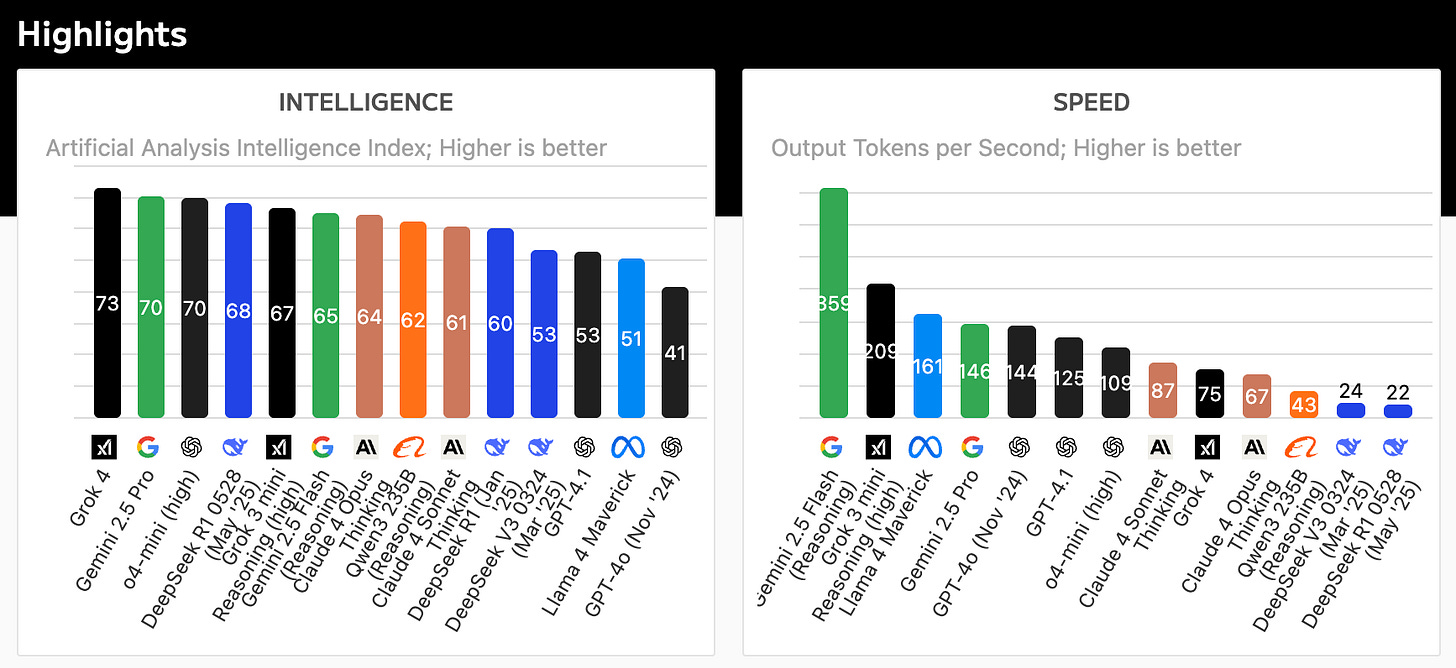

与此同时,中国公司推出了新的开源努力,如 Deepseek、 阿里巴巴 Qwen,以及最近的 Kimi,它们在基准测试中表现良好。关于中国开源 LLMs 有很多可说的,可能最好在单独的文章中涵盖。
未来,由于资本壁垒,不太可能有许多新的核心 LLM 公司成立,除非出现某种不会迅速传播的新突破。
其他基础模型市场仍缺乏明确的胜出者,尽管在多个细分领域都存在有前景的公司。
2. 代码
代码是生成式 AI 和 LLMs 最早也是最清晰的大规模应用之一。例如,Github copilot 于 2021 年 10 月推出 ,尽管当时功能和准确性较为有限,但已经得到了广泛采用并展现出实用性。代码具有各种特性,使其特别适合生成式 AI 方法。据传,代码领域的收入增长在一些产品上线后的前 2 年内从 0 到 5000 万美元,甚至高达 5 亿美元 ——这是一个极快的发展速度。
与基础模型公司类似,代码领域的核心潜在赢家已经很明显,有少数几家公司随着时间推移似乎会很有前景。大型现有企业可能仍会进入编程市场,迄今为止的产品似乎并不特别具有粘性,但护城河往往需要时间来建立。然而,除非出现意外情况,这少数几家公司将在未来几年的代码开发中发挥重要作用,包括 Anthropic 的 Claude Code、Cognition / Windsurf、Cursor、Google / Windsurf、Microsoft/Github、OpenAI,可能还有 Magic 或 Poolside 等初创公司,以及像 Lovable、Replit 等氛围编程公司。有趣的是,Figma 和 Canva 都已推出氛围编程工具,可以想象会有更多此类工具出现。
在代码(以及其他市场)领域仍然存在许多问题,包括智能体与 IDE 工作流程及其最终的重叠(它们无疑将会融合),以及基础模型公司在多大程度上会直接整合或吸收更多编程公司的功能,这既因为巨大的经济价值,也因为代码是通向 AGI/SI 的引导路径。这些核心问题将决定代码领域的最终赢家。
3. 法律
核心法律市场中的主要参与者已经确立,其中 Harvey(针对律师事务所和企业)和 CaseText 是目前的领导者。其他在重叠领域(Legora)或新兴领域(Crosby)工作的初创公司开始涌现。EvenUp 在人工智能时代转向人身伤害及相关领域,而 Eve 和 Supio 专注于原告工作流程。我们在全面工作流程自动化方面仍处于早期阶段,但像 Harvey 和 EvenUp 这样的初创公司已经开始接手核心法律工作流程,并构建从头到尾完成工作的系统。鉴于法律的核心地位,像 Harvey 这样的公司随着时间推移可能能够自然地整合到其他专业服务工作流程中。
鉴于法律领域涵盖垂直领域(专利、合同等)和类型(律师事务所、企业、中小企业、消费者)的广泛性,可能还有新的法律领域有待探索。
4. 医疗记录
医生工具和记录是另一个拥有明确主要参与者的领域,市场已经围绕这些公司进行整合,包括 Abridge、Ambience、Commure / Athelas,以及 Nuance(微软)。一些国际参与者也在这一领域崭露头角,他们最终可能会独立发展,或被整合到主要参与者中。
这些参与者的关键下一步是将产品扩展到医疗保健体系的其他领域。
5. 客户服务/体验
美国的客户体验市场在短期内似乎已经整合为几个核心初创企业参与者——Decagon 和 Sierra,而 Intercom、Zendesk 等现有厂商则努力增加和交叉销售生成式 AI 功能。其他值得关注的初创公司包括 Forethought、Maven、Parahelp、Wonderful 等。与上述许多市场一样,客户体验的特点是生成式 AI 在自主化工作方面强烈地取代或增强人类,而不是另一种基于席位的工作流工具。
我们开始看到从销售席位转向销售认知单元的转变。这是 AI 公司普遍存在但讨论不足的一个方面。
推理模型的进步和智能体基础设施产品只会加速这一转变。
6. 搜索和信息检索的重新发明
专注于此领域的参与者包括 Google、OpenAI(chatGPT)、Perplexity 和 Meta。Perplexity 是这个市场中值得注意的主要初创公司,而其他大多数参与者都是现有巨头。这种情况可能也会在其他消费者和专业消费者市场中出现,尽管新的消费者用例仍有很大发展空间。
Perplexity 和其他参与者正在快速向智能体未来迈进(见下文章节),不仅通过 Deep Research 等工具,最近还通过进入浏览器市场。例如,Perplexity 的 Comet 浏览器已经整合了网上购物和其他操作的智能体功能。
未来重要的市场
3 年前,基础模型/LLMs、代码、医疗保健、客户服务和其他领域显然会成为重要的 AI 市场,但谁会获胜或变得重要则远不那么清晰。如今,可能在短期内发挥作用的市场领导者已经很明确(尽管如前所述,新的初创公司或推出产品的现有企业仍可以在后期加入游戏)。
下一组对生成式 AI 来说看起来非常有趣且可行的市场包括但不限于以下领域。 我和我的团队非常有兴趣投资这些领域的公司 :
- 会计。 人们既在这里构建软件,在某些情况下也在进行整合收购。
- 合规。 各种不同形式的合规。制药合规是一个例子,早期参与者包括 Blue Note Health。
- 金融工具。 帮助金融分析师或其他人员的工具。在这个领域有许多优秀的团队和初创公司在开展工作。
- 销售工具和代理。 在这里有很多事情可以做——从执行 SDR 工作的 AI 代理到增强企业销售的工具。
- 安全。 这里有大量的潜在应用,特别是在服务使用率高或团队复杂度大的领域。另外还将出现专注于 AI 端点、代理或基础模型使用的安全公司,这些可能导致数据泄露或其他安全漏洞。
- 其他市场待定。 还有很多工作要做!
- 我遗漏了什么? 请在 X.com 或直接告诉我。
在这些领域中都有一批令人兴奋的公司,其中哪些公司将脱颖而出或获胜,很可能在未来几个月或几个季度内明朗化。在某些情况下,模型可能还不够好,无法很好地应对这些市场,而在其他情况下,需要开发更广泛的工作流工具或更好的市场进入策略。在某些情况下,这可能只是时间问题——充分了解客户、根据他们的需求进行构建,并看到产品与市场的拉动和契合度需要时间。
我(和我的团队)正在积极寻找所有这些领域的投资机会——如果你在这些方面有所进展,请随时联系!:)
模型 vs GTM vs 团队?
对于上述”新兴”市场细分,一个核心问题是什么阻碍了市场的成熟化?
部分原因是某些市场需要模型在推理或精度方面有所进步。例如,法律工作流程在 GPT 3.5 上行不通,但在 GPT4 上真正起飞,Harvey 从中受益匪浅,再加上定制模型的工作。同样,像 Cursor 这样的编程工具受益于 Claude 3.5(2024 年 6 月发布),在所使用的模型跨越精度临界点之前,它们的实用性并不高。在模型精度达标之前就针对客户需求进行早期构建,可以让你在模型改善后占据市场份额。
这引出了 GPT 阶梯的概念——在 GPT(或 Claude、Gemini、Grok、Llama)发布的特定级别上,将会开启特定的新市场。例如,GPT-5(或 Claude X、Gemini Y)应该支持一个全新的市场,这个市场在没有该模型的情况下在技术上根本无法实现。

除了模型之外,其他可能阻碍生成式 AI 在市场中采用的因素还包括:
- 市场进入策略、购买行为和竞争 。
- 初创公司可能在市场进入策略上出现错误(以错误的方式向错误的客户销售)
- 可能存在过多的现有厂商锁定效应(或现有厂商能够快速用更差的产品或通过其拥有的现有 UI 或工作流程进行交叉销售来对抗初创公司)。
- 市场中的买家可能只是行动和采用较慢,但随着时间推移会跟上的。
- 团队 。也许合适的团队尚未出现,或者创始人刚进入这个市场,需要一些时间来学习和迭代客户所需的产品。
- 构建时间 。构建和发布有用的产品需要时间。有时市场活动还太过初期,需要 6-12 个月后有足够大的产品基础,才能让获胜者出现。
代理无处不在
一个重大的持续变化是从纯粹的工具化”AI 聊天”转向代理工作流程。代理是代表用户执行操作的 AI 软件。这就好比在 Google 上查找西班牙旅行信息与让 Google 生成一个 AI 代理来为你预订旅行并代表你采取行动之间的区别。像 Devin 这样的编程工具和像 Decagon/Sierra 这样的客户服务工具似乎是最早采用代理工作流程的 B2B 工具,而像 ChatGPT、Gemini 和 Perplexity 这样的信息工具正在添加代理功能来为用户进行深度研究。
随着推理模型和智能体的激增,支持智能体部署和工作流的新基础设施正在加速发展。许多初创公司正在开发智能体框架或基础设施,同时咨询公司或大规模部署公司也在将智能体添加到其企业部署工具组合中。
我们开始看到从销售席位向销售认知单位或人类等效劳动力的转变。
AI 整合并购
我一直在谈论并投资于生成式 AI 驱动的整合并购大约 3 年了 。从生成式 AI 的早期阶段就很清楚,这种新形式的基于 Transformer 的规模化 AI 非常擅长人类知识工作——这占了白领服务经济的很大一部分。在 AI 驱动的整合并购中,收购一家公司而不是仅仅向他们销售软件,可以带来比单纯销售软件更快的采用速度和更大的经济效益。
通常,AI 的采用不是技术问题——而是组织、流程和人员问题。你能否围绕 AI 工具重新构建整个组织或其运作方式?这往往比 AI 工具本身更难解决,需要拥有实际的公司才能在足够短的时间内重新设计组织流程(至少对初创公司来说是这样——老牌公司往往需要很长时间)。
迄今为止我已经为 2 个 AI 驱动的收购项目提供了资金,很期待支持更多项目——如果你在这个领域工作,请联系我!
市场终结举措
在另一篇文章中,我谈到了” 市场终结举措 “——你能采取什么重大战略行动(并购?巨额资本规模和投资?其他?)来直接赢得市场第一名。
随着市场整合,直接赢得市场的战略举措变得清晰。这很可能会导致各种形式的并购、合作、渠道锁定或其他策略,因为每个市场中的少数玩家会整合成一个或少数几个。
由于能够通过合并两个主要的创业公司领导者(通常很难谈判但值得去做)或现有企业/创业公司配对(分销+技术=成功)来赢得市场,我们应该会很快看到大量的整合和并购活动。
前方将是非常激动人心的时代。
总结 – AI 市场已经明朗化
AI 市场现在是几年来最清晰的时期。在许多早期生成式 AI 市场(如代码和法律领域)中,特定细分市场的领导者已经很明确,而新市场正适合颠覆。激动人心的时代即将到来。