
RecodeX Research · 研究洞察 · 公链与交易基础设施
2026 Q3 公链交易量榜单:上线 92 天的 Robinhood Chain 冲到全网第二,Solana 蝉联、BSC 冲高回落、Base 跌至第五——用同一把尺子量五条链近三个月的真实成交,拆解「股票上链」与发射台战争 2.0,以及榜单里的水分
数据截点 2026 年 10 月 3 日(UTC)· 报告编号 RCX-RI-20261003-CHAINVOL · 五链月度交易量、协议构成、费用、稳定币与 TVL 均取自 DeFiLlama 公开 API 同一口径(2026-10-03 快照),发射台数据取自 DeFiLlama Launchpad 分类;Robinhood Chain 事实线核自 Robinhood 官方新闻稿、CoinDesk Research、Token Terminal 与 Memeburn;Solana 口径差异核自 Solana Compass 与 Bitquery 公开研究;发射台经济模型核自 Blockworks 0xResearch 与 SolanaFloor;宏观与监管事件核自 Binance Research 月报、The Defiant 与 Crypto Times · 本报告与文中所有项目均无利益关系,不构成任何投资建议
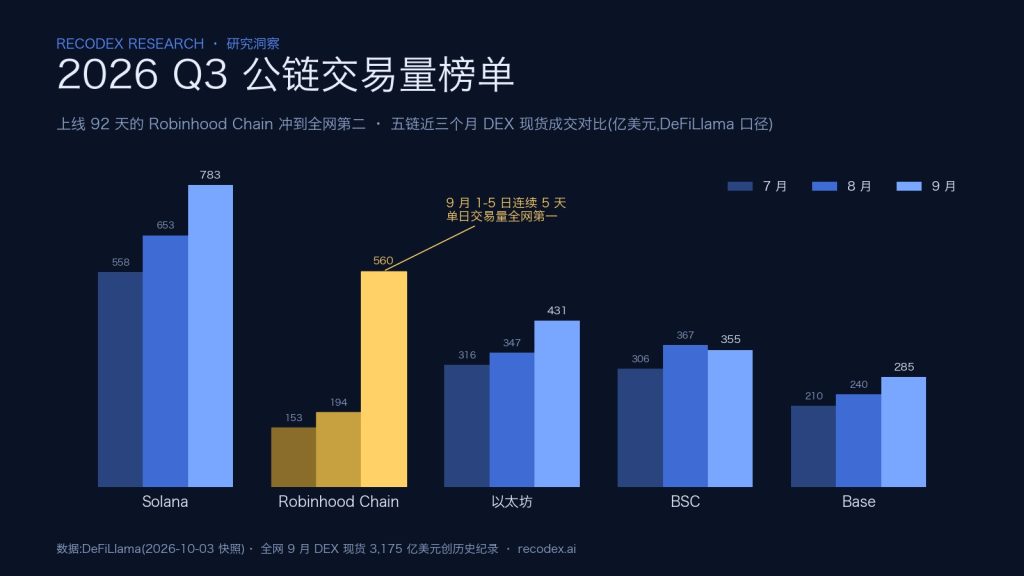
2026 年 7 月 1 日,排行榜还是老面孔:Solana 第一,以太坊第二,BSC 第三,Base 第四。92 天之后的 9 月收官,榜单变成了这样:Solana 蝉联第一,第二名换成了一条 7 月 1 日才公开上线的链——Robinhood Chain;以太坊退守第三,7、8 月一度冲上亚军的 BSC 在 9 月踩了刹车,Base 则掉到第五。更夸张的是 9 月 1 日到 5 日,这条由美股券商 Robinhood 搭建的以太坊 L2 连续五天单日交易量全网第一,峰值一天 36.7 亿美元——上一次现货交易量的单日榜首易主,还要追溯到 2025 年 10 月 BSC 的 meme 狂潮。
本报告用同一把尺子(DeFiLlama 口径,2026 年 10 月 3 日快照)拆解 Solana、以太坊、BSC、Robinhood Chain、Base 五条链近三个月(7-9 月)的全部核心数据:月度现货 DEX 交易量、链上协议构成、发射台(Launchpad)交易量、两套费用口径、稳定币与 TVL,并回答三个问题:钱到底在哪条链上换手;Robinhood Chain 的量是真需求还是新一轮赌场轮动;以及这些数字里有多少是刷出来的水分。
一、先把尺子说清楚:口径,以及口径里的水分
做跨链交易量对比,口径不统一就是耍流氓。本文所有链间对比使用 DeFiLlama 的链级 DEX 现货口径:只计其收录适配器上报的现货成交,链总量已剔除 Trading App(GMGN、Axiom 这类交易终端)与聚合器,避免一笔成交被前端、聚合器、底层池各算一遍。我们实测 Robinhood Chain 链内全部分类协议 30 天量加总为 $579 亿,而官方链总量为 $539 亿,差值正是被剔除的重复计数。
但即便是同一把尺子,也量不出”真实”二字。三季度有三组公开证据,值得贴在每一张交易量榜单旁边:
- Solana 的”两个九月”:DeFiLlama 口径 Solana 9 月 DEX 量 $783 亿;而 Solana Compass 直接数链上全部 95 个交易程序的原始口径是 $1,841 亿、11.7 亿笔。两者都没错——前者数”已收录 DEX 上报的量”,后者数”链上发生的一切”,差值里埋着大量机器人。
- Bitquery 的 58%:8 月 24 日至 9 月 22 日,Bitquery 索引到 Solana DEX 成交 $2,014 亿,其中 58.4%($1,177 亿)被判定为循环交易或机器人行为——95% 的可疑量是同一钱包在同一笔交易里对同一代币自买自卖。这类量大多发生在未被 DeFiLlama 逐一收录的长尾池,但它提醒我们:链上交易量天然含水,任何榜单都该打折看。
- BSC 的”当日新池”:DexPaprika 9 月 23 日快照里,PancakeSwap V2 当日前 15 大池中 8 个是当天新建,合计贡献 $7.47 亿,最大的一个池用 18 笔交易刷出 $3.86 亿”成交”。PancakeSwap 全家桶占 BSC 链内量 95.4% 的垄断格局是真的,但 V2 的单日数字经常被这类脉冲污染。
本文的处理方式
链间对比一律用 DeFiLlama 口径(含上述已知瑕疵,但五条链被同一标准对待);凡引用其他口径(Solana Compass、Bitquery、Token Terminal、Dune)均单独注明。交易量之外,我们用三个更难刷的指标交叉验证:费用(刷量要真金白银付手续费)、稳定币存量(资金沉淀)、TVL(资本承诺)。三表对照,水分无处遁形。
二、总榜:三个月,三次排位
先看结论性的榜单。7-9 月五链月度现货 DEX 交易量、三季度合计与份额如下(单位:亿美元):
| 排名(按 9 月) | 链 | 7 月 | 8 月 | 9 月 | 9 月环比 | Q3 合计 | Q3 占全网 | Q3 vs Q2 |
|---|---|---|---|---|---|---|---|---|
| 1 | Solana | 557.6 | 652.9 | 783.3 | +20% | 1,993.8 | 26.1% | +7% |
| 2 | Robinhood Chain | 153.1 | 193.7 | 559.9 | +189% | 906.7 | 11.9% | 6/15 才有数据 |
| 3 | 以太坊 | 316.1 | 347.3 | 430.9 | +24% | 1,094.3 | 14.3% | -10% |
| 4 | BSC | 306.1 | 367.3 | 355.3 | -3% | 1,028.7 | 13.5% | +37% |
| 5 | Base | 209.5 | 240.1 | 284.8 | +19% | 734.4 | 9.6% | -16% |
| — | 全网(含其余 291 条链) | 2,076 | 2,394 | 3,175 | +33% | 7,645 | 100% | +20% |
三个月的排位变化值得逐月念一遍:7 月 Solana > 以太坊 > BSC > Base > Robinhood;8 月 BSC 超过以太坊升至第二,Robinhood 仍垫底;9 月 Robinhood Chain 从第五直接跳到第二,把以太坊、BSC、Base 全部甩在身后——9 月它有 19 天单日交易量超过以太坊,月初更是连续五天(9 月 1 日至 5 日)全网第一,9 月 4 日单日 $36.7 亿的峰值比当日 Solana 还高。进入 10 月(1-3 日),热度有所降温但排位守住:Solana 日均 $25.8 亿,Robinhood $13.1 亿,以太坊 $12.6 亿,Base $12.4 亿,BSC $11.5 亿。
另一个容易被忽略的事实:9 月全网 DEX 现货量 $3,175 亿,是加密史上最高的单月,环比 8 月再增 33%,五条链合计拿走其中 76%。这发生在一个什么样的 9 月?美联储新主席 Kevin Warsh 在 9 月 16 日落下 2023 年 7 月以来的首次加息(25bp 至 3.75-4.00%),行业最期待的《CLARITY 法案》在前一天以 49-50 倒在参议院——两记闷棍都没能打断链上成交创纪录。这个背离,是本报告最值得记住的宏观注脚,后文第十节展开。
三、Solana:蝉联的第一,一台正在”换引擎”的机器
Solana 的 Q3 是一条标准的 V 型:7 月随大盘回落 18% 至 $558 亿,8 月 +17%,9 月 +20% 至 $783 亿,创年内单月新高,全季 $1,994 亿、占全网 26.1%,第一的位置没有悬念。但拆开协议构成,这台机器的引擎正在换:
| Solana 链内协议(按 9 月) | 7 月 | 8 月 | 9 月 | 注脚 |
|---|---|---|---|---|
| PumpSwap | 179.6 | 200.0 | 145.7 | pump.fun 的毕业池 DEX,9 月环比 -27%,份额从 31% 降至 19% |
| BisonFi | 47.9 | 74.3 | 96.3 | 2026 年新晋场馆,Q3 量翻倍 |
| Raydium AMM | 24.0 | 38.0 | 91.9 | 9 月环比 +142%,StonkFun 毕业池与 LaunchLab 复活带飞 |
| Orca | 46.7 | 62.0 | 78.0 | 稳定的老牌集中流动性 |
| Meteora DLMM | 33.2 | 42.5 | 60.4 | 动态做市,meme 池主力 |
| HumidiFi | 9.9 | 21.9 | 38.8 | Q3 近 4 倍,暗池式报价 DEX |
| pump.fun 发射曲线 | 16.3 | 26.6 | 30.4 | 发射台本体,未毕业代币的内盘成交 |
信号很清晰:pump.fun 系(PumpSwap + 发射曲线)仍是最大单一引擎,但 9 月首次出现”大盘涨、它在跌”的背离——份额被 Raydium 系、Orca、以及 BisonFi、HumidiFi 这批 2026 年冒出来的新 DEX 分走。背后是发射台战争 2.0(第八节详述):9 月 5 日,新发射台 StonkFun 把发射迁到 Raydium 的 LaunchLab 引擎上,新代币毕业后进 Raydium 池,直接把 Raydium 的月度量从 $38 亿拉到 $92 亿。
基本面上,Solana 的 9 月几乎所有指标同创纪录:链上完成交易笔数 31.8 亿(单月历史最高,Q3 合计 87.8 亿),网络费用 9 月 $2,500 万(链基础费口径)、应用总费 $4.16 亿(五链第一),稳定币存量月末 $165 亿、9 月下旬一度刷出 $167.4 亿纪录,TVL 从 6 月底 $49 亿升至 $66 亿。价格端 SOL 8 月 +35.3% 收复 $100,9 月下旬周收盘 $121.38,美国现货 SOL ETF 累计净流入约 $16 亿、管理规模 $19.6 亿,9 月 25 日单日流入 $8,670 万创纪录,嘉信理财(Schwab)8 月 27 日宣布接入 SOL 交易。技术路线上,9 月 24 日 Alpenglow 共识在公共测试网完成”Alpenswitch”切换(TowerBFT 退役、Votor 接管投票),主网将在 10 月按 epoch 边界切换,目标把终局性从 12.8 秒压到 150 毫秒——如果兑现,这是 Solana 对”链上纳斯达克”叙事最硬的一次交付。
四、Robinhood Chain:92 天干到第二,这台”链上美股赌场”是怎么搭起来的
先把这条链是什么说清楚:Robinhood Chain 是美股券商 Robinhood 用 Arbitrum Orbit 栈搭的以太坊 L2,6 月中旬链上数据起步,7 月 1 日在伦敦”The World is Flat”发布会上公开主网。gas 用 ETH 支付(上线头 90 天官方补贴),块间隔约 100 毫秒,没有发链币;Chainlink 预言机、Uniswap 专属 AMM、自营做市协议 Pleiades、永续 DEX Lighter 都是 day-one 伙伴。它的招牌产品是 Stock Tokens:由 Robinhood Assets (Jersey) Limited 发行、追踪美股价格的代币化债务凭证(不是股权),面向美国以外 120 多个国家开放,美、加、英、瑞士、阿联酋除外。
然后是三个月的蹿升时间线:
| 时点 | 事件 | 量级 |
|---|---|---|
| 7/1 | 公开主网 + Stock Tokens 上线 120 国 | 首月 DEX 量 $153 亿,全网第五 |
| 7/21 | 日活峰值 32.4 万,短暂超过 Base | TVL 冲至 $5.89 亿 |
| 7/28 | 代币化股票日均成交 $2,970 万,超过 Solana 两大场馆(xStocks $1,110 万 + Backpack Sunrise $1,340 万)之和 | 上链三周,链上股票代币总值约 $7,000 万 |
| 8 月 | 发射台 Pons 上线、long.xyz”股票配对 meme”出现 | 月度 DEX 量 $194 亿(+27%) |
| 9/1 | 单日发射台量 $6.23 亿(Pons 占 59%);链上日 DEX 量约占全球 17% | 9/1-9/5 连续五天单日全网第一 |
| 9/4 | 单日峰值 | $36.7 亿 |
| 9 月全月 | 月度量 $560 亿、环比 +189%,全网第二 | 19 天单日超以太坊 |
量从哪来?拆开 9 月的 $560 亿,结构非常集中:Uniswap V3($241 亿)+ V4($195 亿)两个版本合计 $437 亿,占全链 78%——Uniswap 把 Robinhood Chain 当成了新大陆,其治理已投票在该链 V2/V3 池开启协议费用开关,收入跨链回主网回购销毁 UNI。剩下的量里,发射台 Pons V2 贡献 $23.2 亿,新 DEX Fables $20 亿、Ramses CL $19.1 亿;Solana 系交易终端 GMGN、Axiom 也已入驻(30 天分别路由 $37 亿与 $27 亿,计入 Trading App 不计入链总量)。
真正让这条链从”券商副业”变成”全网第二”的,是两台互相咬合的投机引擎:
- 股票代币本体:Token Terminal 口径,9 月下旬 Stock Tokens 的 30 天 DEX 成交冲到 $97 亿,环比暴涨 672%,仅 NVDA、SPY、SPACEX 三个代币就占 $38 亿。按发行方口径,Robinhood 吃下全网链上代币化股票约 53% 的成交;The Defiant 统计 Uniswap 上股票代币日成交一度逼近 $8 亿。全链(含 Base、Solana)的代币化股票 30 天 DEX 量约 $209 亿,其中 Uniswap V3+V4 占 60.1%——而 Uniswap 的股票代币流动性几乎都在 Robinhood Chain 上。
- 股票配对 meme(stock-paired memecoins):long.xyz 等协议把 meme 币的报价资产从稳定币换成股票代币——比如 AI 币直接对 NVDA 代币建池,买 meme 就是在把 NVDA 代币吸进池子。9 月初,AI(对 NVDA)市值从 8 月初的 $150 万炒到超过 $3 亿;个别 meme 吃掉对应个股链上流通盘的 20-40%(BONER 持有 HIMS 代币流通盘的 42%,MOO 持有 MU 的 27%,AI 持有 NVDA 的 18%)。CoinDesk Research 估计这类”股票 meme”约占 Stock Token 关联成交的四分之一——meme 的投机能量第一次被直接接进了美股的价格曲线。
一个关键辨析:这 $560 亿里,”股票”只是少数
把 Token Terminal 的股票代币 30 天 $97 亿对照链上 9 月总量 $560 亿:代币化股票直接贡献约六分之一,其余大头仍是 meme、稳定币对与主流资产换手。换句话说,Robinhood Chain 的第二名,不是”全世界都来链上买美股”的故事,而是”一条有美股资产、美股品牌背书的新链,成为了 9 月最热的赌场”的故事——发射台 Pons 单日建 1.8 万个代币(8 月 31 日全链 2.78 万个新代币中它占 64%)、活跃钱包 10.6 万,才是日交易量的发动机。股票代币给了这个赌场别处没有的筹码类型,监管给了它别处没有的正当性:9 月 16 日,SEC 主席 Paul Atkins 宣布代币化股票五年创新豁免——CLARITY 法案倒下 24 小时后,监管机构反而给”股票上链”开了绿灯。
风险同样要摆在台面上:这条链 9 月的链基础费高达 $3,590 万,是五链第一(下文第九节),高换手高摩擦的结构更像赌场而非交易所;90 天 gas 补贴 9 月底到期,10 月 1-3 日日均量已从 9 月的 $18.7 亿回落到 $13.1 亿;无币结构下,”交易即挖矿”式的空投预期是重要参与动机,预期一旦证伪,流量弹性会非常大。它用 92 天证明了分发能力,还没证明留存能力。
五、以太坊:现货退居第三,但另外三张榜单它仍是绝对第一
以太坊 Q3 现货量 $1,094 亿、全网 14.3%,9 月 $431 亿环比 +24%——绝对值在涨,排名在掉:9 月被 Robinhood Chain 超越,Q3 同比 Q2 还缩水 10%。协议端老当益壮:Uniswap V4($141 亿)+ V3($107 亿)合计占链内 58%;最大增量是 1inch 于 7 月 28 日上线的 Aqua——一种”流动性留在钱包、成交瞬时划转”的新模型,9 月单月就做出 $43 亿,成为主网第三大现货场馆;Fluid($32 亿)与 Curve($30 亿)稳守稳定币与蓝筹盘。
但以太坊的叙事从来不在现货换手。三张它仍然断崖式领先的榜单:TVL 从 6 月底 $373 亿涨到 9 月底 $533 亿,是后四链总和的两倍以上;稳定币存量 $1,480 亿,是 Solana 的 9 倍、Robinhood Chain 的 140 倍;9 月应用总费 $3.46 亿仅次于 Solana。机构资金也在回流:9 月 21-25 当周美国现货 ETH ETF 净流入 $6.9 亿(BlackRock ETHA $3.26 亿、富达 FETH $1.74 亿),类别净资产 $177.8 亿、占 ETH 市值 5.42%。配合 Lido 启动 800 万枚 ETH 的验证者整合迁移、Uniswap 费用开关落地,以太坊在 Q3 把自己进一步钉在”结算与抵押层”的位置上——换手的热闹让给 L2 和新链,沉淀的生意自己留下。顺带一提,9 月涨最猛的那条链,gas 收的是 ETH、DA 买的是以太坊 blob:Robinhood Chain 的每一笔赌场流水,末端都在给以太坊交租。
六、BSC:7、8 月的亚军,9 月的刹车
BSC 是 Q3 环比改善最大的主流链:Q3 合计 $1,029 亿,较 Q2 +37%,7 月(+15%)和 8 月(+20%)连续正增长,8 月一度超过以太坊坐上月榜第二。催化剂有三:8 月 25 日 Pasteur 硬分叉把实测吞吐从 1,237 TPS 提到 2,324 TPS;BNB 从 7 月初约 $578 一路涨到 9 月中 $735 附近(市值 $978 亿),带动全链资产水位;PancakeSwap 全家桶(V3 $160 亿 + Infinity $71 亿 + V2 $23 亿)在 DeFiLlama 口径下占链内 72%,DexPaprika 的单日全量索引口径更给到 95.4%——一链一店的垄断格局。但 9 月环比 -3%,是五链中唯一下跌——在全网 +33% 的月份里掉队,动能衰减是明确信号。
两个结构性注脚:其一,2025 年那场让 BSC 单日 $190 亿、全网份额 61% 的 meme 狂潮已经彻底翻篇,当年的发射台 four.meme 月度量从 7 月 $1.4 亿萎缩到 9 月 $3,000 万,新秀 Flap.sh 8 月冲到 $7.4 亿后 9 月也回落到 $5.8 亿——BSC 的量如今是”主流资产 + Pancake 垄断”结构,发射台故事已让位给 Solana 与 Robinhood。其二,第一节提到的”当日新池刷量”疑点集中在 Pancake V2,这让 BSC 的月度数字在五链中水分嫌疑最大,它 9 月 $355 亿的成交只产生 $2,180 万链基础费、$1.11 亿应用总费,单位成交的费用产出显著低于 Solana 与 Robinhood Chain。
七、Base:掉队的第五,与两种”股票上链”路线之争
Base 的 Q3 是五链里最拧巴的:绝对量在涨(7 月 $210 亿 → 9 月 $285 亿),排名在掉(7 月第四 → 9 月第五),Q3 合计 $734 亿较 Q2 -16%,7 月更是暴跌 37%——那正是 Robinhood Chain 上线、GMGN/Axiom 等交易终端把”链上美股 + 新链空投”流量引走的月份,7 月 21 日 Robinhood 日活甚至一度超过 Base。更深层的原因 Base 自己说了:创始人 Jesse Pollak 公开承认 2026 年 Q1″像挨了一拳”,他押注两年的社交与创作者币路线(Farcaster 信息流、Zora、miniapps、创作者币)”彻底瓦解”,他本人发行的创作者币 $JESSE 一度从 $650 万市值跌去 94%;Base App 移交给 Cobie(Jordan Fish)执掌,战略收缩到交易、支付、AI agents 三件事。
翻盘的筹码同样是股票:8 月 24 日 Coinbase 把自家代币化股票(AAPLc、NVDAc、GOOGLc、METAc,9 月扩到 AMZN、MSFT、MSTR、TSLA、SpaceX 等十只)发到 Base,首周成交 $9,460 万,30 天 $2.28 亿,9 月中旬 30 天口径冲到 $7.31 亿、月末约 $13 亿,单日峰值破 $1 亿创网络纪录,Aerodrome 一家吃下其中 76%-86%(链内第一大 DEX,9 月 $134 亿)。于是 Q3 结束时,市场上并排摆着两条”股票上链”路线:
| 维度 | Robinhood Chain 路线 | Base(Coinbase)路线 |
|---|---|---|
| 法律结构 | 泽西岛实体发行的代币化债务凭证,追踪股价、不含股东权利 | Coinbase 发行,主打与标的更直接的权益对应 |
| 载体 | 自建 L2(Arbitrum Orbit),股票是链的”原生资产” | 发在既有 L2 Base 上,股票是链上”新增资产类” |
| 流动性主场 | Uniswap V3/V4(占链 78%) | Aerodrome(占股票代币成交 86%) |
| 投机配件 | 发射台 Pons + long.xyz 股票配对 meme,高杠杆高换手 | 暂无股票配对投机层,量级约为 Robinhood 的 1/8 |
| 9 月量级 | 股票代币 30 天 $97 亿;全链月成交 $560 亿 | 股票代币 30 天约 $13 亿;全链月成交 $285 亿 |
| 覆盖 | 120+ 国(除美加英瑞阿联酋) | 非美用户,逐步扩张 |
短期比分是 Robinhood 路线大胜——赌场配件带来的换手是数量级差距。但 Base 手里的牌是 Coinbase 的合规纵深与美国本土牌照储备:9 月 16 日 SEC 的五年豁免落地后,真正的决胜局是谁先把代币化股票合法地卖给美国人。那一天到来之前,两条链都在为同一个命题积累证据:股票上链的终局需求究竟是”7×24 的全球可组合美股”,还是”给 meme 赌场换一种筹码”。
八、发射台战争 2.0:从”SOL 计价”到”万物计价”
把发射台(Launchpad)单独列为一章,因为它已经是公链交易量的第一驱动变量——Solana 的 PumpSwap、Robinhood 的 Pons、Raydium 的复活,背后都是同一场战争。先看 DeFiLlama Launchpad 分类的三个月量(单位:亿美元):
| 发射台(链) | 7 月 | 8 月 | 9 月 | 机制与注脚 |
|---|---|---|---|---|
| pump.fun(Solana) | 16.3 | 26.6 | 30.4 | 老王座;9/9 上线 Custom Pairs(93 种计价资产)、9/12 上线 Holder Rewards 反击 |
| Pons V2(Robinhood) | 0 | 3.8 | 23.2 | 9/1 占全链发射台日量 59%;累计收入 $2,580 万,已销毁 PONS 供应 30%+ |
| StonkFun(Solana) | 0 | ≈0 | 7.4 | 7/23 上线,9/5 迁 Raydium LaunchLab 后收入从 $3.8 万/日飙至峰值 $248 万/日 |
| Flap.sh(BSC) | 1.3 | 7.4 | 5.8 | BSC 本土新秀,8 月冲高回落 |
| Meteora DBC(Solana) | 3.2 | 2.1 | 4.5 | 动态联合曲线引擎 |
| LaunchLab(Solana/Raydium) | 0.2 | 0.2 | 3.7 | Raydium 发射引擎,与 StonkFun 为引擎-前端关系,数据有部分重叠 |
| four.meme(BSC) | 1.4 | 0.5 | 0.3 | 2025 年 BSC meme 狂潮主角,基本熄火 |
| LetsCash(Robinhood) | 0.2 | 0.9 | 0.2 | Pons 之外的长尾 |
这场战争与 2025 年那场(pump.fun vs LetsBonk)最大的不同,是武器从”抽成多少”换成了“用什么计价”。StonkFun 7 月 23 日上线时的差异化只有一条:别家的新币只能对 SOL 建池,它让创作者在 93 种资产里挑计价物——代币化美股、ETF、pre-IPO 份额、BTC、黄金。9 月它迁移到 Raydium LaunchLab 后收入爆发,9 月 11 日单日 $248 万一度连续三天超过 pump.fun,9 月 6-28 日在 13 个被追踪发射台的收入里拿到 32%(pump.fun 42%);其新发代币中 39% 用股票/ETF/pre-IPO 计价。Robinhood 链上的 Pons 则干脆生在”股票就是原生资产”的链上,8 月 31 日单日创建 17,909 个代币。pump.fun 一周内跟进 Custom Pairs,但股票配对的发射成交只抢到 21%——先发者第一次在产品上被动跟随。
第二个武器是回购销毁的军备竞赛,三家的财务对照非常露骨:
- pump.fun:9 月底周收入 $1,360 万+,30 天收入约 $5,200 万,占 Solana 发射台日收入 73%+;承诺 50% 收入回购,累计已回购 $4.635 亿、销毁 1,679 亿枚 PUMP(初始供应的 16.8%);但早期参与者每月仍解锁约 70 亿枚($4,050 万),回购与解锁在对冲。PUMP 市销率约 4 倍。
- StonkFun:曲线费 50bps + 毕业池 1.25% 且永久保留 LP,累计收入 $1,240 万(其中 $820 万来自 9 月 7-12 日六天),60% 收入回购,已销毁供应 15-19%;$2 亿市值对应约 0.6 倍 30 天年化市销率——市场在用”这热度活不长”定价。
- Pons:累计收入 $2,580 万,销毁 PONS 流通量 30% 以上;9 月初热度顶点时单日费用 $633 万、约占当时 Robinhood Chain 全链应用费($1,650 万/日)的三分之一,一度挤进全 DeFi 费用榜前列,9 月下旬回落到约 $149 万/日。
为什么”计价资产革命”值得认真对待
meme 对 SOL 建池,炒作能量只在加密资产内部空转;meme 对 NVDA 代币建池,每一轮 FOMO 都在往池子里锁美股筹码、往链上拉传统资产的价格发现。这当然立刻制造了新的乱象(个别 meme 控制个股链上流通盘四成),但它第一次让发射台的流量与 RWA 的存量发生了化学反应——9 月全链代币化股票 30 天成交 $209 亿,一年前这个数字约等于零。发射台战争 2.0 的真正赢家可能不是任何一家发射台,而是被当成筹码反复换手的”链上美股”这个资产类别本身。
九、交叉验证:交易量可以刷,这三张表更难刷
回到开头的方法论:量有水分,费用、稳定币、TVL 更接近真金白银。三表并排(费用为月度,稳定币与 TVL 为月末存量):
| 链 | 应用总费 7/8/9 月($M) | 链基础费 7/8/9 月($M) | 稳定币月末 7/8/9($B) | TVL 月末 7/8/9($B) |
|---|---|---|---|---|
| Solana | 219 / 313 / 416 | 15.8 / 22.2 / 25.0 | 16.2 / 16.0 / 16.5 | 4.8 / 5.8 / 6.6 |
| 以太坊 | 271 / 297 / 346 | 8.3 / 10.4 / 15.9 | 148.1 / 148.9 / 148.0 | 41.7 / 48.8 / 53.3 |
| Robinhood Chain | 108 / 126 / 352 | 3.6 / 6.6 / 35.9 | 0.52 / 0.77 / 1.06 | 0.4 / 0.7 / 1.0 |
| BSC | 34 / 67 / 111 | 9.0 / 18.4 / 21.8 | 17.4 / 17.2 / 16.9 | 4.9 / 5.5 / 5.7 |
| Base | 45 / 50 / 68 | 2.1 / 3.0 / 4.7 | 4.9 / 5.0 / 5.2 | 4.6 / 5.5 / 6.3 |
这张表修正了交易量榜单的三个印象:其一,Solana 的第一是”真金白银的第一”——9 月 $4.16 亿应用费全网最高,费用与成交同步创新高,量价互洽。其二,Robinhood Chain 的 9 月费用数据触目惊心:应用费 $3.52 亿反超以太坊的 $3.46 亿,链基础费 $3,590 万更是五链第一(超过 Solana 的 $2,500 万)——一条上线三个月的链,单月”过路费”收得比以太坊主网还多。这一方面证明其成交有真实摩擦成本背书(刷量者也得真付费),另一方面也暴露这是条昂贵的链:高频 meme 换手 + 不补贴之后的真实费率,10 月还能留住多少人,是它面临的第一场留存考试。其三,BSC 与 Base 的费用/成交比值显著偏低,BSC 每亿美元成交只产生约 $31 万应用费(Solana 为 $53 万、Robinhood 为 $63 万),与第一节的刷量疑点互为印证。
稳定币与 TVL 两列则讲了一个完全不同方向的故事:以太坊一条链占五链稳定币总和的 78%,TVL 占 73%——9 月被两条链在成交量上超越的”老三”,依然是整个加密世界钱真正停泊的地方。而 Robinhood Chain 稳定币三个月从 $5.2 亿涨到 $10.6 亿、TVL 涨到 $10 亿,增速惊人但绝对值只有以太坊的零头:热钱来换手,冷钱还没来安家。
十、宏观底色:加息、法案折戟,与挡不住的链上成交
最后把三个月的大盘底色铺上,榜单的含金量才完整。2026 年上半年是一场深熊:BTC 一度跌到 $63K 附近(Strategy 甚至以 $63,957 的均价卖出 1,638 枚 BTC 支付优先股股息),在 $69K 的 200 日均线下趴了数月。转折发生在 8 月:美国财政部把长端国债回购规模翻倍到单场 $40 亿,压力从收益率转向美元,BTC 单周 +24.8%(2020 年以来最大周涨幅的前 1%),8 月 25 日收复 $81K,全月 +20.8%;ETH 同月 +28% 收复 $2,500,SOL +35.3% 收复 $100,8 月比特币 ETF 净流入 $35.2 亿,是 2025 年 10 月以来最强月份,加密总市值回到 $2.70 万亿。
9 月则是三记重锤与一扇侧门:9 月 15 日,《CLARITY 法案》参议院程序性投票 49-50 失败(需 60 票),2026 年内立法基本宣告死亡;9 月 16 日,新任美联储主席 Kevin Warsh 落下 2023 年 7 月以来首次加息(25bp 至 3.75-4.00%,12-0 全票),10 年期美债收益率收在 5.01%、2007 年以来最高,BTC 应声跌破 $75K;同一天,SEC 主席 Paul Atkins 宣布代币化股票五年创新豁免,CFTC 把加密资产市场监管框架递交白宫——立法关门,监管开窗。市场消化完这套组合拳只用了 48 小时:9 月 18 日 BTC 回到 $80.8K,月末收在 $83.6K 附近。
把这条时间线叠在交易量榜上,结论反而更锋利:9 月全网 DEX 现货 $3,175 亿的历史纪录,是在首次加息、十年期利率 5%、行业立法失败的月份里创下的。这说明 Q3 的链上成交增量已经不完全依赖”放水-拉盘”的旧剧本——代币化股票打开了非加密原生的标的供给,发射台 2.0 打开了新的投机形式,ETF 打开了机构通道,三者在一个紧缩月份里共同托住了换手。链上交易量与宏观流动性的相关性正在松动,这是 2026 年 Q3 留给市场结构研究者最重要的一条线索。
十一、判断与四个观察指标
我们的判断是:这张榜单记录的不是一次排位游戏,而是公链竞争逻辑的换代——从”谁的区块空间便宜”换成”谁能把别人没有的资产变成筹码”。Solana 的护城河从 meme 独占变成了”交易基础设施 + 资产多样性”的复合体,因此它能在 PumpSwap 失速的月份继续创新高;Robinhood Chain 用美股做原生筹码、用发射台做换手引擎,92 天拿下第二,但它的量三成以上系于 Pons 与股票 meme 的赌场热度,gas 补贴退坡与空投预期证伪是两颗已经上膛的子弹;以太坊主动让出换手、守住结算,是五链中唯一不参与赌场竞争却全程收租的玩家;BSC 的反弹证明了 CEX 引流 + 硬分叉提速仍有效,但 9 月的失速与刷量疑点说明它缺一个属于自己的新资产故事;Base 则是路线试错的代价样本——社交失败浪费了 18 个月,好在股票代币的第二条路线已经接上。Q4 的悬念只有一个:当赌场热度自然衰减,”链上美股”能不能长出第一批非投机需求——做市、抵押、跨时区对冲。谁先长出来,2026 年报的榜单第二名就归谁。
四个值得设闹钟的观察指标:其一,Robinhood Chain 的 10 月留存——gas 补贴到期后的日均量(10 月 1-3 日已回落至 $13.1 亿,较 9 月均值 -30%)、Pons 日收入与股票 meme 池的 TVL 流失速度;其二,Alpenglow 主网切换——10 月按 epoch 推进,150 毫秒终局性若落地,Solana 对高频交易场景的垄断力将再上台阶;其三,代币化股票的监管与供给——SEC 五年豁免的实施细则、Coinbase 是否把股票代币开放给美国用户、以及 pre-IPO 代币(SpaceX、OpenAI 类)是否出现二级做市纵深;其四,BSC 与 Base 的自证——BSC 能否在 Pancake 垄断之外长出新的原生需求,Base 的 Cobie 新政(交易/支付/AI agents)能否在 Q4 的数据里兑现第一个拐点。
口径与方法说明
① 五链与全网月度 DEX 现货量、链内协议构成取自 DeFiLlama /overview/dexs 各链接口(2026-10-03 快照,UTC 日界),链总量口径剔除 Trading App 与 DEX 聚合器以避免重复计数;历史数据存在小幅重述(restatement)可能,本文一律以快照当日数值为准。② “Robinhood”按用户语境指 Robinhood Chain(DeFiLlama 独立链条目);该链 6 月 15 日前后出现链上数据(链费首日 6 月 19 日),7 月 1 日公开主网,6 月成交量忽略不计。③ 发射台数据取自 DeFiLlama Launchpad 分类各协议接口;StonkFun 与 Raydium LaunchLab 为前端-引擎关系,两行数据存在部分重叠,合计时不应直接相加。④ 应用总费为 DeFiLlama 链级费用口径(链内收录协议费用加总,含 DEX LP 费、发射台抽成、MEV 小费等,平台对部分跨链归因类目有统一剔除规则,五链同标准),链基础费为各链 Chain 条目(gas/排序收入);两者口径不同、不可互换。⑤ 稳定币存量取自 DeFiLlama stablecoins 接口月末值,TVL 取自 historicalChainTvl 月末值。⑥ 代币化股票成交($97 亿/30 天、全链 $209 亿/30 天、NVDA+SPY+SPACEX $38 亿等)为 Token Terminal 口径,经 CoinDesk Research、The Defiant 等多源交叉;该口径与 DeFiLlama 链总量统计方法不同,仅作结构参考。⑦ Solana 原始口径 $1,841 亿来自 Solana Compass(95 个程序全量索引),Bitquery 循环/机器人交易研究窗口为 8 月 24 日-9 月 22 日;两者均不构成对 DeFiLlama 口径的否定,而是对”链上交易量”多重定义的提示。⑧ 价格与 ETF 流量取自 Binance Research 月报、SolDataLab、The Block/各新闻源转述,均标注于来源列表。⑨ 文中 2026 年 10 月 1-3 日数据仅为趋势参考,不计入三个月榜单。⑩ 本文为信息与研究用途,不构成任何投资建议。