
数据截点 2026 年 10 月 3 日(UTC)· 报告编号 RCX-RI-20261004-BLASTL2 · 各链 DeFi TVL、链费用与链收入取自 DeFiLlama 公开 API(2026-10-03 快照);TVS、ETH 价格序列、日交易数(UOPS)与 Stage 评级取自 L2BEAT 公开 API 与项目页;代币价格取自 CoinGecko;Blast 关停事实线核自 Blast 官方 X 公告及 The Block、Decrypt、Cointelegraph、The Defiant、深潮 TechFlow 报道;Scroll 事实线核自 CoinDesk、Optimism 官方案例、L2BEAT 事件记录、币安公告与 Scroll 治理论坛;行业经济模型数据核自 21Shares、Sygnum、Bitwise、Spark 与 Ethereum Reports 2026 年 3 月 L2 状态报告 · 本报告与文中所有项目均无利益关系,不构成任何投资建议
2026 年 10 月 2 日(周五),Blast 团队在 X 上发了一段不到两百字的公告:”我们创办 Blast 的目标是为用户和开发者建一条能自我维持的链。不幸的是,运营这条链的经济账已经算不过来:维持 Blast 的持续成本超过了这条 L2 产生的收入,我们看不到一条可信的路径让它在经济上可持续。因此,我们做出了关停 Blast 的艰难决定。”
两年零四个月前,这条链锁着 22.6 亿美元,是以太坊 L2 榜单上的前四名;关停前 24 小时,它的链上收入是 110 美元。这不是一次黑客攻击、不是跑路、也不是监管打击——这是一条拿过 Paradigm 投资、巅峰期 TVL 排进前四的 L2,算完账之后自己选择的关门。也正因为如此,Blast 成了一个干净的样本:它把”一条通用 L2 到底靠什么活着”这件事,用两年半的时间完整地演示了一遍,结局是活不下去。
本报告要回答三个问题:第一,Blast 到底死于什么;第二,它这类 L2 是注定失败,还是只是熊市的受害者——我们会用”剥掉 ETH 价格”的方法把这两个因素拆开;第三,这类关停还会不会继续、名单上有谁,以及被问得最多的那条链 Scroll,是不是下一个。写法上我们尽量深入浅出:每一个判断都给数据,每一组数据都说口径。
一、Blast 发生了什么:从 22.6 亿美元到 110 美元的 34 个月
先把事实线摆平。Blast 的创始人是 NFT 市场 Blur 的创始人 Tieshun Roquerre(网名 Pacman),2023 年 11 月下旬宣布项目时,主网还不存在,但存款通道已经打开,卖点只有一句话:把 ETH 存进来自动吃 Lido 质押收益,把稳定币存进来自动吃 MakerDAO 存款利率,外加积分和空投预期。Paradigm 共同领投了 2,000 万美元种子轮——即便 Paradigm 自己的研究合伙人 Dan Robinson 公开批评这次发布在”宣传和执行上都越了线”;Polygon 工程师则指出 Blast 的合约是一个 3/5 多签可升级合约,上线前用户无法提款。争议没有挡住钱:九天 TVL 破 6 亿美元,主网上线前存款超过 11 亿美元。
| 时间 | 事件 | 关键数据 |
|---|---|---|
| 2023-11 | Pacman 宣布 Blast,主网未上线即开放存款;原生收益 + 积分空投;Paradigm 共同领投 $2,000 万种子 | 9 天 TVL 破 $6 亿;3/5 多签争议 |
| 2024-02-29 | 主网上线,Big Bang 开发者竞赛获奖项目部署 | 桥内资产 >$23 亿 |
| 2024-03 | Dencun 升级后短暂停止出块;月链费用 $306 万 | 月末 TVL $12.96 亿 |
| 2024-06-06 | DeFi TVL 触顶 | $22.59 亿(L2BEAT TVS 口径峰值 $34.6 亿,5 月 28 日) |
| 2024-06-26 | BLAST 代币 TGE,17% 空投;开盘 FDV 约 $29 亿,远低于”矿工”预期的 $50-100 亿 | 两个月内 TVL -60%;6 月链费用 $366 万为历史峰值 |
| 2024-07 | 改口称自己是”全栈链”而非 L2,”以太坊对齐”叙事淡出 | 9 月月费用降至 $18 万 |
| 2025-03 | TVL 跌破 $1.2 亿;月费用 $4.6 万 | -95% |
| 2025-05 | 官方 X 账号停更,Pacman 停止公开发声 | DAU 从 18 万降至约 3,800(Brave New Coin 口径) |
| 2025-07 | 生态头部应用 Fantasy.top 离开 | 8 月 TVL $6,500 万 |
| 2025-12 至 2026-03 | 月链收入为负(付给 L1 的数据成本高于用户 gas) | 月费用四舍五入为 0 |
| 2026-10-02 | 官方宣布关停:先用约一周解除 Lido 头寸(期间暂停提款),随后提款延迟缩短至 24 小时,10 月 26 日前可通过官方前端提款,此后需直接与以太坊 L1 桥合约交互 | DeFi TVL $3,190 万;规范桥内约 $6,300 万;近 24h 收入 $110;BLAST 当日 -17% 至 -19% |
关停流程本身是体面的:资产没有被没收,桥合约部署在以太坊主网上,只要以太坊还在,理论上用户永远可以取回。但”理论上可以”和”实际上方便”之间有一道越来越宽的沟——10 月 26 日前端关闭后,普通用户需要自己跟 L1 合约交互;更早关停的 Silicon Network 就是前车之鉴,截至 9 月该链上仍有约 975 万美元资产,其中链上原生发行的代币因为没有流动性可能永远无法取回。对还持有 Blast 资产的用户,这篇报告最实用的一句话是:10 月 26 日前从官方前端撤回主网。
二、Blast 为什么会死:三个结构缺陷,没有一个叫”熊市”
把 Blast 的月度链费用、链收入和 TVL 放在一张表里,会看到一条教科书式的曲线:
| 月份 | 月链费用(用户支付 gas) | 月链收入(扣除 L1 数据成本) | 月末 DeFi TVL | 注脚 |
|---|---|---|---|---|
| 2024-03 | $305.5 万 | 约 0(Dencun 前数据成本极高) | $12.96 亿 | 主网首月 |
| 2024-06 | $366.1 万 | $354.1 万 | $14.30 亿 | TGE 月,双峰 |
| 2024-09 | $18.4 万 | $18.0 万 | $7.62 亿 | 空投后三个月,费用 -95% |
| 2024-12 | $22.6 万 | $14.6 万 | $4.55 亿 | ETH 当月创 $4,000 以上高点,费用没有跟涨 |
| 2025-03 | $4.6 万 | $4.0 万 | $1.14 亿 | |
| 2025-09 | $0.8 万 | $0.65 万 | $6,970 万 | ETH 距 8 月 24 日 ATH 仅一个月 |
| 2025-12 | 约 0 | -$500 | $5,370 万 | 收入转负 |
| 2026-06 | $1,100 | $900 | $2,880 万 | |
| 2026-09 | $2,100 | $1,800 | $3,210 万 | 关停前最后一个完整月 |
这张表里藏着 Blast 的死因,而且三个死因在空投结束那个月就全部到位了,比熊市早了一年半。
- 用收益买来的 TVL 不交易,而 L2 只能靠交易赚钱。Blast 的用户画像是”存款人”而不是”交易者”:把 ETH 存进来吃 Lido 收益、攒积分,然后离开。收益归用户,运营成本归链——排序器、数据可用性、RPC、审计、团队,全靠 gas 覆盖。一条 L2 的收入公式是 (用户 gas − L1 数据成本)× 交易笔数,TVL 根本不在这个公式里。TGE 当月 354 万美元的峰值收入对应 14.3 亿美元 TVL,年化也只有约 3%;空投一结束,2024 年 9 月 7.6 亿美元 TVL 一个月只产生 18 万美元收入,年化 0.28%——而这些存款在 Lido 和 Maker 那边赚的是 3%-5%,也就是说这条链替用户赚钱的能力是替自己赚钱的十倍以上。TechFlow 对此的总结很精准:它吸引用户的方式(被动收益)直接扼杀了它赚钱的方式(交易活跃)。
- 空投是唯一的留存理由,TGE 当天理由消失。BLAST 开盘 FDV 约 29 亿美元,”矿工”预期的是 50-100 亿,失望直接转化为撤资:两个月内 TVL -60%,费用 -95%。这不是 Blast 独有的现象——Scroll 在 2024 年 3 月空投预期最浓时月费用 1,275 万美元,同年 12 月降到 17 万;Linea 在 2025 年 9 月 TGE 月 TVL 冲到 16.8 亿美元,三个月后剩 1.86 亿。积分制度买来的是”等待空投的时间”,不是”使用产品的习惯”,这笔账在 TGE 当天结清。
- 没有分发渠道,也没有不可替代的应用。Blast 的生态靠 Big Bang 竞赛和 Blast Gold 补贴催生,头部应用 Fantasy.top 在 2025 年 7 月离开,本应导流的 Blur 自己也在 NFT 熊市里萎缩(BLUR 距高点 -99.6%)。没有 Coinbase、Robinhood、Kraken 那样的母体给它送用户,也没有一个只能在 Blast 上用的东西。当一条链在技术上和另外二十条 OP Stack 链一模一样,用户留下的理由只剩补贴,补贴停了,人就走了。
L2BEAT 口径下,Blast 近 30 天日均仍有约 16.9 万笔用户操作(一年前 28.9 万)。但 9 月整月链费用只有 2,100 美元,平均每笔交易 0.0004 美元——这是机器人和脚本的特征,不是人的特征。这个数字值得所有看”日活”和”交易笔数”评估 L2 的人记住:Dencun 之后 L2 的单笔成本低到机器人可以免费刷,交易笔数已经不再是 L2 健康度的有效指标,费用才是。
三、”熊市背锅”的检验:把 ETH 价格剥掉以后还剩什么
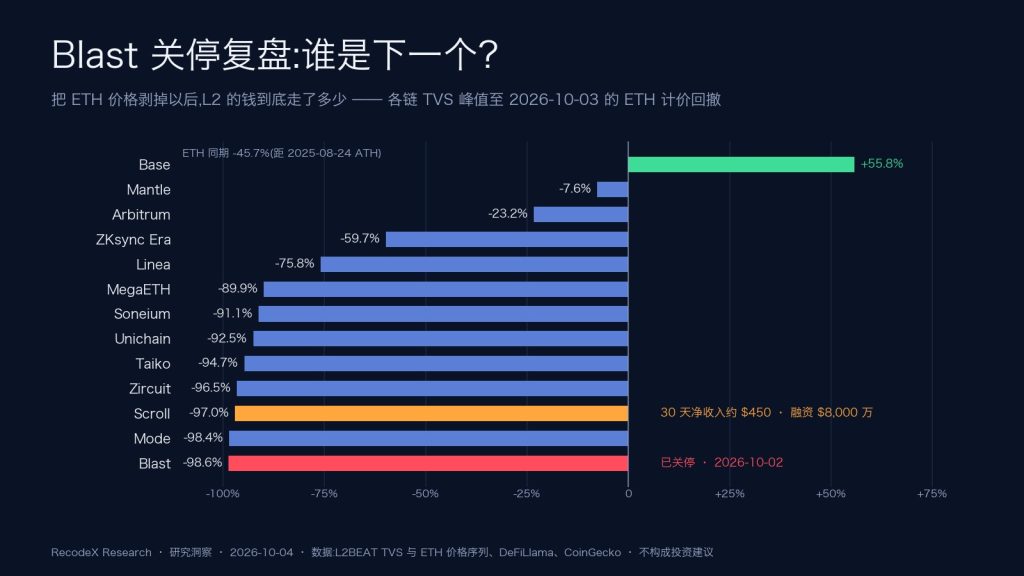
现在回答第二个问题。为 Blast 和同类 L2 辩护最常见的说法是:2026 年是深熊,ETH 从 2025 年 8 月 24 日的 4,946 美元历史高点跌到今天的 2,688 美元(-45.7%),TVL 以美元计价当然缩水,等牛市回来就好了。这个说法可以被检验:TVL 的美元跌幅 = 资产价格跌幅 + 资金净流出。只要把 TVL 换成 ETH 计价,价格因素就被剥掉了,剩下的就是”真的有多少钱走了”。
我们用 L2BEAT 的 TVS 序列(自带每日 ETH 价格)做了这件事。下表是各链 TVS 峰值到现在的美元回撤与 ETH 计价回撤:
| 链 | TVS 峰值(L2BEAT) | 峰值日 · 当日 ETH 价 | 当前 TVS | 美元回撤 | ETH 计价回撤 | 价格能解释的部分 |
|---|---|---|---|---|---|---|
| Blast | $34.64 亿 | 2024-05-28 · $3,894 | $3,420 万 | -99.0% | -98.6% | 不到 1 个百分点 |
| Scroll | $15.50 亿 | 2024-10-23 · $2,619 | $4,830 万 | -96.9% | -97.0% | 峰值时 ETH 比现在还便宜,价格为正贡献 |
| Mode | $7.55 亿 | 2024-05-22 · $3,789 | $850 万 | -98.9% | -98.4% | 不到 1 个百分点 |
| Taiko | $3.80 亿 | 2024-12-07 · $4,008 | $1,360 万 | -96.4% | -94.7% | 约 2 个百分点 |
| Zircuit | $5.35 亿 | 2024-12-07 · $4,008 | $1,250 万 | -97.7% | -96.5% | 约 1 个百分点 |
| Metis | $7.65 亿 | 2024-03-12 · $4,071 | $2,860 万 | -96.3% | -94.3% | 约 2 个百分点 |
| Unichain | $15.74 亿 | 2025-07-18 · $3,482 | $9,080 万 | -94.2% | -92.5% | 约 2 个百分点 |
| Soneium | $2.32 亿 | 2025-05-23 · $2,659 | $2,090 万 | -91.0% | -91.1% | 0 |
| Katana | $7.04 亿 | 2026-03-07 · $1,979 | $6,040 万 | -91.4% | -93.7% | 峰值在 ETH 低位,价格为正贡献 |
| MegaETH | $7.77 亿 | 2026-05-03 · $2,316 | $9,120 万 | -88.3% | -89.9% | 同上 |
| Linea | $25.65 亿 | 2025-09-22 · $4,446 | $3.75 亿 | -85.4% | -75.8% | 约 10 个百分点 |
| ZKsync Era | $10.29 亿 | 2024-12-08 · $4,004 | $2.78 亿 | -73.0% | -59.7% | 约 13 个百分点 |
| Starknet | $17.76 亿 | 2024-03-14 · $4,006 | $4.91 亿 | -72.4% | -58.7% | 约 14 个百分点 |
| Ink | $9.65 亿 | 2026-01-24 · $2,953 | $4.12 亿 | -57.4% | -53.1% | 约 4 个百分点 |
| Arbitrum | $220.58 亿 | 2024-12-07 · $4,008 | $113.28 亿 | -48.6% | -23.2% | 约一半是价格 |
| Mantle | $26.84 亿 | 2025-10-09 · $4,528 | $14.68 亿 | -45.3% | -7.6% | 几乎全是价格 |
| Robinhood Chain | $30.43 亿 | 2026-09-23 · $2,753 | $27.10 亿 | -11.0% | -8.6% | 上线 3 个月,峰值即上周 |
| Base | $181.06 亿 | 2025-10-07 · $4,689 | $161.35 亿 | -10.9% | +55.8% | ETH 腰斩,链上 ETH 数量反增 56% |
结论一目了然,而且比”熊市”这个词锋利得多:
- 对死亡组而言,价格几乎什么都解释不了。Blast、Scroll、Mode、Taiko、Zircuit、Soneium 的 ETH 计价回撤与美元回撤相差不到 2 个百分点——也就是说,即使 ETH 今天还站在历史高点,这些链的 TVL 同样会跌去 95% 以上。Scroll 和 Katana 的情况更尴尬:它们 TVL 见顶时 ETH 比现在还便宜,价格对它们是正贡献,资金流出比美元数字显示的还要严重。
- 对中间组,熊市大约解释一半。Arbitrum 美元回撤 48.6%,ETH 计价只有 23.2%;Starknet、ZKsync Era 的价格贡献约 13-14 个百分点。这些链的确在流失资金,但”等牛市”对它们是有意义的辩护。
- 幸存者在熊市里以 ETH 计价反而在增长。Base 美元 TVS 距峰值 -10.9%,但以 ETH 计价 +55.8%;Mantle 以 ETH 计价仅 -7.6%;Robinhood Chain 的峰值就在上周。同一个熊市、同一个以太坊、同一套 OP Stack 代码,有人净流入、有人归零,这就不是周期问题,是结构问题。
那熊市到底起了什么作用?它是加速器而不是原因。熊市做了四件事:其一,抽走投机交易量——L2 的 gas 收入对投机活动的弹性极高,Blast 9 月费用较峰值缩水 1,700 倍,比 TVL 的缩水还深一个数量级;其二,打掉代币价格——BLAST、MODE、ZRC、METIS、SCR 距高点全部 -98% 以上,原本用代币补贴生态、支付团队、激励流动性的工具全部失效;其三,关掉 VC 的续命窗口——2023 年那种”ZK 叙事 + 以太坊扩容”能融 5,000 万美元的环境不存在了,Astria 融了 1,800 万美元照样关停;其四,叠加了以太坊自己的路线转向(下节详述)。换句话说,熊市把一个本来要三到四年才会暴露的”结构性亏损”,压缩到了十二个月里集中爆发。
四、L2 的生意为什么天生”收入趋零、成本刚性”
要理解为什么会有一整批 L2 同时算不过账,得把 L2 的损益表拆开看。深入浅出地说,一条 L2 就是一台”批发以太坊区块空间、零售给用户”的机器:用户在 L2 上付 gas(零售价),L2 把交易打包压缩后发到以太坊主网(批发价,2024 年 3 月 Dencun 升级后以 blob 形式),中间的差价就是排序器毛利。
| 指标 | 2024 年 | 2025 年 | 含义 |
|---|---|---|---|
| 全 L2 排序器收入 | $2.77 亿 | $1.29 亿(-53%) | 整个行业一年的”零售毛收入” |
| 其中 Base | 约 $9,200 万 | 约 $7,500 万(占 58%) | 净利约 $5,500 万,唯一持续盈利的 L2(21Shares) |
| Base / Arbitrum / OP 三家合计 | — | 约 80% 的排序器费收入、约 90% 的交易 | 其余几十条链分剩下的约 $2,500 万 |
| L2 付给以太坊 L1 的数据费 | $1.13 亿 | 约 $1,000 万(-91%) | 批发价归零:blob 利用率仅为目标的约 29% |
| Base 的 L1 成本占收入比 | 约 5%($490 万 / $9,200 万) | 更低 | L1 成本已不是 L2 的主要支出 |
| Arbitrum 单笔用户费用 | $0.37 → $0.012(Dencun 前后) | — | -97%,零售价也跟着归零 |
这张表揭示了一个反直觉的事实:Blast 公告里说的”成本超过收入”,成本的大头根本不是付给以太坊的钱。Dencun 之后 L1 数据成本已经便宜到可以忽略(Blast 9 月费用 2,100 美元、收入 1,800 美元,L1 成本只有 300 美元)。真正压死它的是另一侧:不随收入下降的固定成本——排序器与 RPC 节点集群、ZK 链还有证明者算力、L1 合约的升级与审计、安全理事会、基金会与 DAO 的人员、生态补贴和法务。一条认真运营的 L2,这部分一年几百万到几千万美元,而 Blast 一年的链收入已经不够付一个工程师的工资。Scroll 在 4 月的治理提案里说安全理事会”成本相对其影响已不再合理”,就是这道算术题的官方版本。
更要命的是,Dencun 之后行业的竞争逻辑彻底变成了”规模决定一切”:单笔毛利被压到千分之一美分量级,只有像 Base 那样一天 950 万笔交易、或者像 Robinhood Chain 那样把美股代币和发射台的高价值成交搬上链(DeFiLlama 链条目口径 9 月链费用 3,593 万美元,相当于整个 L2 行业 2025 年全年排序器收入的 28%——两者口径不同,仅作量级对比),才能让”薄利”乘出一个有意义的数。反过来说,任何一条日交易量在几万笔量级的通用 L2,无论做什么技术优化,毛利上限都是每月几千美元,这是数学,不是努力的问题。2025 年 12 月 Fusaka 升级引入的 EIP-7918 blob 底价(不低于执行层 base fee 的 1/16)又把批发价抬了一截——对大链是可预测性改善,对小链是雪上加霜。
最后一层是以太坊自己的转向。2026 年 2 月 3 日,Vitalik Buterin 公开表示”L2 的原始愿景及其在以太坊中的角色已不再成立,我们需要一条新路”,理由是 L2 去中心化远落后于承诺(没有任何通用 L2 达到 Stage 2),而 L1 正直接向 Gigagas(约 1 万 TPS)扩容;次日他给 L2 指的方向是隐私、非 EVM 虚拟机、超越 L1 的极致扩容、非金融应用或超低延迟排序。翻译成人话:以太坊基金会不再需要几十条”更便宜的以太坊”了,通用 L2 失去了存在的官方理由。再叠加 OP Stack、ZK Stack、Arbitrum Orbit 和 Conduit、Caldera 这类一键发链服务把发一条 L2 的成本压到几乎为零——技术没有护城河、官方不再背书、经济模型只奖励规模,三件事放在一起,就是 21Shares 在 2025 年 12 月报告里那句”多数 L2 活不过 2026″的全部逻辑。
五、幸存者长什么样,死亡者长什么样
- 母体分发:Coinbase、Robinhood、Kraken、Bybit、Bitget 把现成的用户和资产直接推上链,不需要用空投买人;
- 母体有现金流且愿意补贴:Base 的价值归到 COIN 股票而不是代币,Coinbase 有理由长期养它;
- 独占资产或独占应用:Robinhood Chain 的美股代币、Arbitrum 的早期 DeFi 存量;
- ETH 计价 TVS 在熊市里持平或增长:Base +55.8%、Mantle -7.6%、Robinhood -8.6%;
- 费用有规模:9 月链费用 Base $470 万、Arbitrum $61 万、Ink $2.9 万,至少能覆盖基础设施。
- 用积分/空投/原生收益买 TVL,TGE 后 2-6 个月流失 60%-90%;
- 一次性 VC 融资、没有持续现金流的母体,融资花完即进入”僵尸期”;
- 技术同质化:与另外 20 条 OP Stack 或 ZK 链无差别;
- 锚定应用随时可迁:Ether.fi 离开 Scroll、Fantasy.top 离开 Blast;
- 代币 -97% 以上,激励工具失效,交易所开始加挂监控标签;
- 治理与安全机构降级:解散安全理事会、Stage 1 退回 Stage 0;
- 9 月链费用不足 $1 万,费用对 TVL 的年化比不足 0.5%。
两栏对照之后,”L2 注定失败”这个说法需要修正为更准确的版本:不是 L2 注定失败,而是”没有母体、没有独占资产、靠空投买量的通用 L2″注定失败。它们在 2023-2024 年被一个错误的叙事催生——”以太坊扩容需要一千条 rollup”,然后在 2025-2026 年被三件事同时证伪:Dencun 把毛利归零、以太坊路线转向、交易所系 L2 用分发渠道把用户全部收走。熊市只是让这个过程变得更快、更难看。
六、下一个是谁:20 条 L2 的生存风险榜
有了上面的框架,我们可以给市面上有名有姓的 L2 打分。评分维度七个:资金流出(ETH 计价回撤)、活跃度流失(日交易数一年变化)、造血能力(9 月链费用)、代币健康度(距 ATH)、母体与护城河、治理/安全机构状态、基础设施商支持。下表按风险从高到低排列(TVL 为 DeFiLlama DeFi 口径,TVS 回撤为 L2BEAT 口径,日交易数为 L2BEAT UOPS 近 30 天日均 vs 一年前同期):
| 链 | 母体 / 背书 | DeFi TVL 峰值 → 现在 | ETH 计价 TVS 回撤 | 日交易数 一年前 → 现在 | 9 月链费用 | 代币距 ATH | 风险评级 |
|---|---|---|---|---|---|---|---|
| Scroll | 无(VC:Polychain、红杉中国等,$8,000 万) | $5.86 亿 → $865 万(-98.5%) | -97.0% | 9.0 万 → 1.4 万(-84%) | $1,900(净收入约 $500) | SCR -98.2%,市值 $480 万,币安监控标签 | 极高 |
| Mode | 无(OP Superchain 成员) | $5.82 亿 → $200 万(-99.7%) | -98.4% | 28.3 万 → 3.8 万(-87%) | $1,000 | MODE -99.9%,市值 $70 万 | 极高 |
| Manta Pacific | 无 | $6.68 亿 → $320 万(-99.5%) | n/a | n/a | $1,000 | MANTA -98.3% | 极高 |
| Taiko | 以太坊对齐的 based rollup,基金会口碑 | $3.41 亿 → $30 万(-99.9%) | -94.7% | 11.1 万 → 4.6 万(-58%) | $6,000 | TAIKO -97.6%,市值 $1,970 万 | 高 |
| Zircuit | 无 | $2,580 万 → $10 万(-99.5%;TVS 峰值 $5.35 亿) | -96.5% | n/a | 无数据 | ZRC -98.9% | 高 |
| Metis | 无(2021 年老链,去中心化排序器) | $4.83 亿 → $260 万(-99.5%) | -94.3% | n/a | $2,000 | METIS -99.0% | 高 |
| Lisk | Lisk 基金会(2016 年 ICO 老钱) | $2,060 万 → $10 万(-99.3%) | -86.7% | n/a | $1,000 | — | 高 |
| Soneium | Sony Block Solutions Labs | $2.03 亿 → $530 万(-97.4%) | -91.1% | 222 万 → 34 万(-85%) | $3,000 | 无代币 | 中高(母体耐心是唯一变量) |
| Unichain | Uniswap Labs | $9.03 亿 → $3,120 万(-96.5%) | -92.5% | 101 万 → 73 万(-28%) | $1.1 万 | 无独立代币 | 中(母体有钱,但多链部署使其并非必需) |
| Katana | Polygon Labs + GSR | $7.11 亿 → $4,360 万(-93.9%) | -93.7% | 6.6 万 → 5.8 万 | $8,000 | KAT -83.7% | 中 |
| Linea | Consensys / MetaMask | $16.83 亿 → $2,620 万(-98.4%) | -75.8% | 13.4 万 → 1.6 万(-88%) | $4.0 万 | LINEA -93.9% | 中(母体有现金流,但 TGE 买量退潮最彻底) |
| ZKsync Era | Matter Labs(转向 Prividium 企业链) | $2.73 亿 → $1,580 万(-94.2%) | -59.7% | 3.4 万 → 1.8 万(-45%) | $1.2 万 | ZK -95.9% | 中(公链本体边缘化,技术栈另有出路) |
| MegaETH | 融资充裕,技术差异化(实时链、EigenDA) | $2.46 亿 → $1,840 万(-92.5%) | -89.9% | 2026-02 上线 → 210 万 | $6.8 万 | MEGA -77.3% | 中低(上线 8 个月,费用是小链里最高) |
| Abstract | Pudgy Penguins / Igloo | $5,780 万 → $960 万(-83.5%) | -71.1% | n/a | $12.1 万 | — | 中低(费用健康) |
| Starknet | StarkWare,BTC 叙事 | $3.31 亿 → $1.64 亿(-50.5%) | -58.7% | 39.9 万 → 11.0 万(-73%) | $22.5 万 | STRK -98.8% | 中低 |
| Ink | Kraken | $5.73 亿 → $2.08 亿(-63.6%) | -53.1% | 68 万 → 70 万(持平) | $2.9 万 | — | 低 |
| Mantle | Bybit 系 | $7.05 亿 → $1.06 亿(-85.0%) | -7.6% | 5.2 万 → 2.0 万 | $1.3 万 | MNT -77.7% | 低(TVS $14.7 亿,ETH 计价几乎未流失) |
| Arbitrum | Offchain Labs + Robinhood Chain 技术母体 | $41.96 亿 → $14.11 亿(-66.4%) | -23.2% | 317 万 → 152 万(-52%) | $61.4 万 | ARB -91.6% | 低 |
| Robinhood Chain | Robinhood | $10.51 亿(峰值即今日) | -8.6% | — | $3,593 万 | 无代币 | 极低 |
| Base | Coinbase | $63.62 亿(峰值即昨日) | +55.8% | 1,106 万 → 952 万(-14%) | $470.5 万 | 无代币 | 极低 |
这张榜单最值得注意的不是头尾,而是中间那一段:Soneium、Unichain、Linea 这三条有大母体的链,资金流出的幅度与死亡组几乎一样。这说明”有母体”是必要条件而不是充分条件——Sony 的游戏用户、Uniswap 的流动性、MetaMask 的三千万钱包都没有自动变成链上留存。它们不会像 Blast 那样算不过账就关门,因为母体付得起;但它们会面对另一个问题:母体为什么要继续付。Soneium 日交易数一年掉 85%,Linea 掉 88%,这两条链是否关停,取决于 Sony 和 Consensys 董事会的耐心,而不是链本身的经济。
七、Scroll 专题:十个信号,三条出路
Scroll 是这张榜单上风险最高的那一条,也是最适合拿来回答”下一个是不是它”的样本——因为它和 Blast 不同,它是一条技术上非常认真的链:自研 zkEVM、首条达到 L2BEAT Stage 1 的 ZK rollup(2025 年 4 月)、OpenVM v2.0 与 SWIRL 证明系统,融资 8,000 万美元、2023 年 3 月 B 轮估值 18 亿美元,投资人名单里有 Polychain、红杉中国、Bain Capital Crypto、Variant、IOSG、启明和 OKX。如果连它都撑不住,”技术好就能活”这条叙事也就一起破产了。
| # | 信号 | Scroll 的读数 | 与 Blast 关停前的对照 |
|---|---|---|---|
| 1 | DeFi TVL | $865 万,距 2024-10-17 峰值 $5.86 亿 -98.5%;L2BEAT TVS $4,960 万,其中 11% 是 SCR 自己 | Blast 关停时 $3,190 万(-98.6%),Scroll 绝对值只有 Blast 的 27% |
| 2 | 链净收入 | 近 30 天约 $450,约 $15/天;10 月 1 日 -$29、10 月 2 日 +$51;9 月整月费用 $1,900,峰值月(2024-03)$1,275 万 | Blast 关停前 24 小时 $110,9 月整月 $2,100——两者已在同一量级,Scroll 还略低 |
| 3 | 融资回收 | 按当前净收入,收回 $8,000 万融资需要约 1.46 万年 | — |
| 4 | 活跃度 | 日均 UOPS 1.43 万(一年前 9.0 万,-84%);L2BEAT 近一日 0.16 笔/秒 | Blast 16.9 万(但为机器人) |
| 5 | 锚定应用 | 最大费用来源 Ether.fi(Cash 卡,7 万+活跃卡)今年春季迁至 OP Mainnet:约 30 万账户、$1.6 亿以上 TVL、$1,300 万年化费用随之离开,TVL 直接掉到 $2,300 万 | Fantasy.top 2025-07 离开 Blast |
| 6 | 治理与安全 | 4 月 13 日提案以”成本相对影响不再合理”解散 9/12 安全理事会,6 月 1 日由 3/4 团队多签接管,L2BEAT 降为 Stage 0;DAO 多个岗位 4 月 20-30 日前裁撤,委员会缩编;2025 年 9 月曾因领导层辞职暂停治理,2026 年 1 月改为基金会拥有否决权的新模式 | Blast 从未进入 Stage 1 |
| 7 | 信任事件 | 4 月初 gas 价格预言机的数据发布费乘数六天内被抬高 1,280 倍,用户多付超 $5 万(L2BEAT 分析);2025-05、2025-08、2026-02 三次紧急升级修复证明系统漏洞 | Blast 2024-03 曾短暂停止出块 |
| 8 | 代币 | SCR $0.0255,市值 $480 万、FDV $2,550 万,距 2024 年底高点 -98.2%;9 月 4 日币安加挂监控标签,当日 -7.5%,币安近月已下架多个此前被标记的代币 | BLAST 关停前 -99.4% |
| 9 | 国库动作 | 治理论坛发布约 4,000 万 SCR 的非托管资产管理 RFP,目标 60% 换成稳定币、”18 个月有保障的跑道” | — |
| 10 | 方向摇摆 | 收购 Honeypop,计划 Scroll Swap、Morpho 驱动的 Scroll Lend、ChatterPay;同时提出 “Compass” AI 方向,并表示将从通用 L2 转向面向 AI 代理的隐私 L2(时间表与实施方式未公布) | Blast 2024-07 改口”全栈链”,2025 推 PWA 移动端 |
把 Scroll 的费用与 TVL 历史和 Blast 放在一起看,会发现两条曲线几乎重合,只是 Scroll 比 Blast 多撑了一轮——因为 Ether.fi 在 2025 年把它的 TVL 从 3 月的 $6,500 万重新拉回到 9 月的 $2.5 亿:
| Scroll | 2024-03 | 2024-09 | 2024-12 | 2025-06 | 2025-09 | 2026-03 | 2026-06 | 2026-09 |
|---|---|---|---|---|---|---|---|---|
| 月链费用 | $1,275 万 | $48.6 万 | $17.1 万 | $1.2 万 | $2.2 万 | $1.5 万 | $2,300 | $1,900 |
| 月链收入 | $363 万 | $40.1 万 | $3.4 万 | $1.2 万 | $1.6 万 | $1.3 万 | $1,300 | $500 |
| 月末 DeFi TVL | $5,660 万 | $4.65 亿 | $1.41 亿 | $8,940 万 | $2.54 亿 | $2.22 亿 | $1,070 万 | $910 万 |
| 注脚 | 空投预期顶峰 | TGE 前 | TGE 后两个月 | — | Ether.fi 存量 | Ether.fi 迁出前 | 迁出后 | — |
所以 Scroll 是不是下一个?我们的回答分三层。
第一层,经济上它已经处在 Blast 关停时的位置,甚至更差。TVL 更低、净收入同量级、代币更小、锚定应用已经走了、治理机构已经为省钱而拆掉。Blast 公告里那句”维持成本超过收入、看不到可信路径”,逐字套在 Scroll 身上成立。
第二层,它有三条路,一刀切关停反而是最不可能的那条。其一是”僵尸化”——国库 RFP 里的”18 个月跑道”就是这个剧本:把团队缩到最小、卖币换稳定币、维持排序器和证明者运转,等一个并购或叙事窗口。Blast 从 2025 年 5 月静默到 2026 年 10 月关停,僵尸期走了 17 个月,Scroll 的 18 个月跑道几乎是同一个数字。其二是”有序日落”——像 Polygon zkEVM 那样提前公布排序器停止日期、保留提款通道,这是 ZK 链最体面的退出,Scroll 的证明系统和升级经验也足以把它做干净。其三是”技术资产出售或并入超级链”——OpenVM 证明栈和 zkEVM 团队是 Scroll 最值钱的部分,买家可能是需要 ZK 技术的大 L2、Agglayer 或 OP Superchain 阵营,公链本体则并入对方或日落。ZKsync 把重心转向 Prividium 企业链、Matter Labs 把公链边缘化,已经给出了第三条路的参考样本。
第三层,给一个可以被打脸的判断。我们对 Scroll 未来 12 个月内发生”宣布关停、排序器日落或公链本体并入他人/转型”三者之一的主观概率是 60%-70%;其中直接宣布 Blast 式关停的概率不高于三分之一,更可能的顺序是:国库换稳定币、团队继续收缩、SCR 在某家交易所被下架、然后在 2027 年上半年之前宣布日落或并购。值得盯的前置信号有四个:国库 RFP 的执行(卖币节奏)、币安监控标签的复审结果、基金会或核心团队的任何”路线更新”措辞、以及规范桥内资金的持续外流——Blast 关停前桥内还有 $6,300 万,Scroll 现在是 $4,100 万,当这个数字掉到 $2,000 万以下,维持一条 ZK 链的证明成本就已经超过它保护的资产价值了。
八、还会继续关停吗:名单、节奏与五面红旗
会,而且已经在发生。2025 年 6 月以来,有名有姓的以太坊 L2 关停或日落已经有一长串:Kroma(2025 年 6 月宣布 wind-down)、Kinto(2025 年 7 月遭 ERC-1967 代理漏洞攻击损失约 160 万美元后,团队无薪运营,9 月 30 日关停)、Loopring(关闭钱包)、Astria(融资 1,800 万美元仍关停)、Mint Blockchain(2026 年 4 月 17 日停运)、Myria(4 月 27 日前迁回 L1)、zkSync Lite(2026 年弃用,约 5,000 万美元仍在桥内)、Polygon zkEVM(7 月 3 日排序器日落)、Zero Network、Silicon Network(9 月 2 日停止存款,12 月 31 日后链与浏览器关闭),然后是 Blast。21Shares 的统计是小型 L2 的用量自 2025 年 6 月以来下降了 61%,BlockEden 在 2 月的研究标题干脆叫”40 多条以太坊 L2 面临灭绝”。
节奏上,我们的推演是:2026 年四季度到 2027 年上半年,会再有 10-20 条有公开代币或知名 VC 背景的 L2 宣布关停、日落或并入他链。本文风险榜上”极高”和”高”两档的七条链——Scroll、Mode、Manta、Taiko、Zircuit、Metis、Lisk——是第一梯队;Soneium 和 Linea 这类大母体链如果要退,形式会是母公司”战略调整”而不是算不过账;Unichain、Katana 这类有母体又有多链部署的,更可能的路径是降级成一条”存在但不重点运营”的链。会被这轮清退放过的,是 Base、Robinhood Chain、Arbitrum、Ink、Mantle 这类有分发母体的,以及 MegaETH、Abstract 这类有费用造血、差异化明确的新链——它们的问题是能否长大,不是能否活着。
① 官方 X 账号停更超过三个月、创始人消失——Blast 2025 年 5 月静默,17 个月后关停;② 安全理事会解散、证明系统降级或 L2BEAT Stage 下调——这是团队在用”砍安全”换跑道的信号,Scroll 6 月已触发;③ 最大费用来源的应用迁出——Ether.fi 之于 Scroll、Fantasy.top 之于 Blast;④ 基础设施商撤出——LayerZero、Chainlink 等跨链和预言机服务商批量取消对某链的支持,等于宣布这条链不再值得维护节点;⑤ 代币 -95% 以上且国库开始把代币换成稳定币、交易所加挂监控标签。五面旗帜中出现三面,资产就应该桥回主网;Silicon 的教训是,等官方宣布再走,流动性已经不够所有人同时离开。
九、判断
我们的判断是:Blast 不是死于熊市,而是死于一个在 TGE 当天就已经写定的结局——用别人的收益买来的 TVL 不会交易,不交易的 L2 没有收入,没有收入的链在 Dencun 之后连”薄利多销”的资格都没有,而没有母体分发的通用 L2,在 2026 年的以太坊路线图上也找不到存在的理由。熊市做的事情是把这个结局提前了两年,并且让它同时发生在二三十条链身上。以 ETH 计价的数据把这件事说得很清楚:同一个熊市里,Base 的链上 ETH 多了 56%,Blast 和 Scroll 少了 98%——这不是周期,是分化。Scroll 在经济上已经站在 Blast 关停时的位置,我们给它未来 12 个月关停、日落或并入他人的概率为 60%-70%,形式更可能是有序日落而非一夜关门;而整个”VC 融资 + 空投买量 + 技术同质”的 L2 世代,还会在接下来两到三个季度里继续以每月一两条的节奏退出。以太坊的扩容没有失败——交易确实变得又快又便宜了;失败的是”一千条 rollup”这个商业假设。最终留下的会是三到五条有分发母体的链,加上少数几条真正做出差异化的技术链,其余的,要么像 Polygon zkEVM 那样体面日落,要么像 Blast 那样算完账关门。
对三类读者,各一句话:资产在小型 L2 上的用户——对照上文五面红旗,触发三面就桥回主网,别等官方公告;开发者——部署目标只选有母体分发或有费用造血的链,”生态补贴多”在 2026 年是风险信号而不是机会信号;投资者——L2 代币里几乎没有一个把链收入和代币价值连起来的(Base、Robinhood 甚至没有代币),买 L2 代币本质上是在买”母体会不会继续补贴”这件事,而不是在买链。
① 各链 DeFi TVL 取自 DeFiLlama /v2/historicalChainTvl(2026-10-03 快照),只计 DeFi 协议内锁仓,不含桥内闲置资产与链原生代币;TVS 取自 L2BEAT /api/scaling/tvs(range=max),含规范桥、原生铸造与外部桥资产及链原生代币(如 Scroll TVS 中 SCR 占 11%),因此两套数字绝对值不同、不可互换,文中均已标注口径。② “ETH 计价回撤”的算法为:峰值日 TVS ÷ 峰值日 ETH 价格,与当前 TVS ÷ 当前 ETH 价格相比,ETH 价格序列直接取自 L2BEAT 同一接口;该指标剥离的是 ETH 价格因素,未剥离稳定币与其他资产的价格变化,对以稳定币为主的链(如 Katana)会略有偏差。③ 链费用与链收入取自 DeFiLlama /summary/fees/{chain}(dataType=dailyFees / dailyRevenue),费用为用户支付的 gas 总额,收入为扣除付给以太坊 L1 的数据与证明成本后的排序器净额;月度数据为日值加总,千元以下四舍五入,极小值显示为”约 0”;Scroll 近 30 天净收入 $450 为吴说区块链 / TokenPost 转述的 DeFiLlama 数据,与我们计算的 9 月 $500 一致。④ 日交易数为 L2BEAT /api/scaling/activity(range=1y)的 UOPS(用户操作数)近 30 天日均与序列起点 30 天日均之比,MegaETH 起点为 2026 年 2 月上线月;Manta、Zircuit、Metis、Lisk、Abstract、Robinhood Chain 未取得该接口数据,标为 n/a。⑤ 代币价格与距 ATH 跌幅取自 CoinGecko(2026-10-03);TGE 估值、融资金额、时间线取自各新闻源与 Tracxn,均列于来源。⑥ 行业经济数据(2024/2025 排序器收入、Base 净利、L1 数据费、blob 利用率、三大 L2 份额)取自 21Shares、Sygnum、Bitwise、Spark 研究与 Ethereum Reports 2026 年 3 月报告的转述,不同机构口径略有差异,文中取其一致区间。⑦ 风险评级与 Scroll 的 60%-70% 概率为本报告基于上述指标的主观判断,不是预测模型输出;所列链是否关停最终取决于其团队与母体的决策。⑧ 本文为信息与研究用途,不构成任何投资建议。