
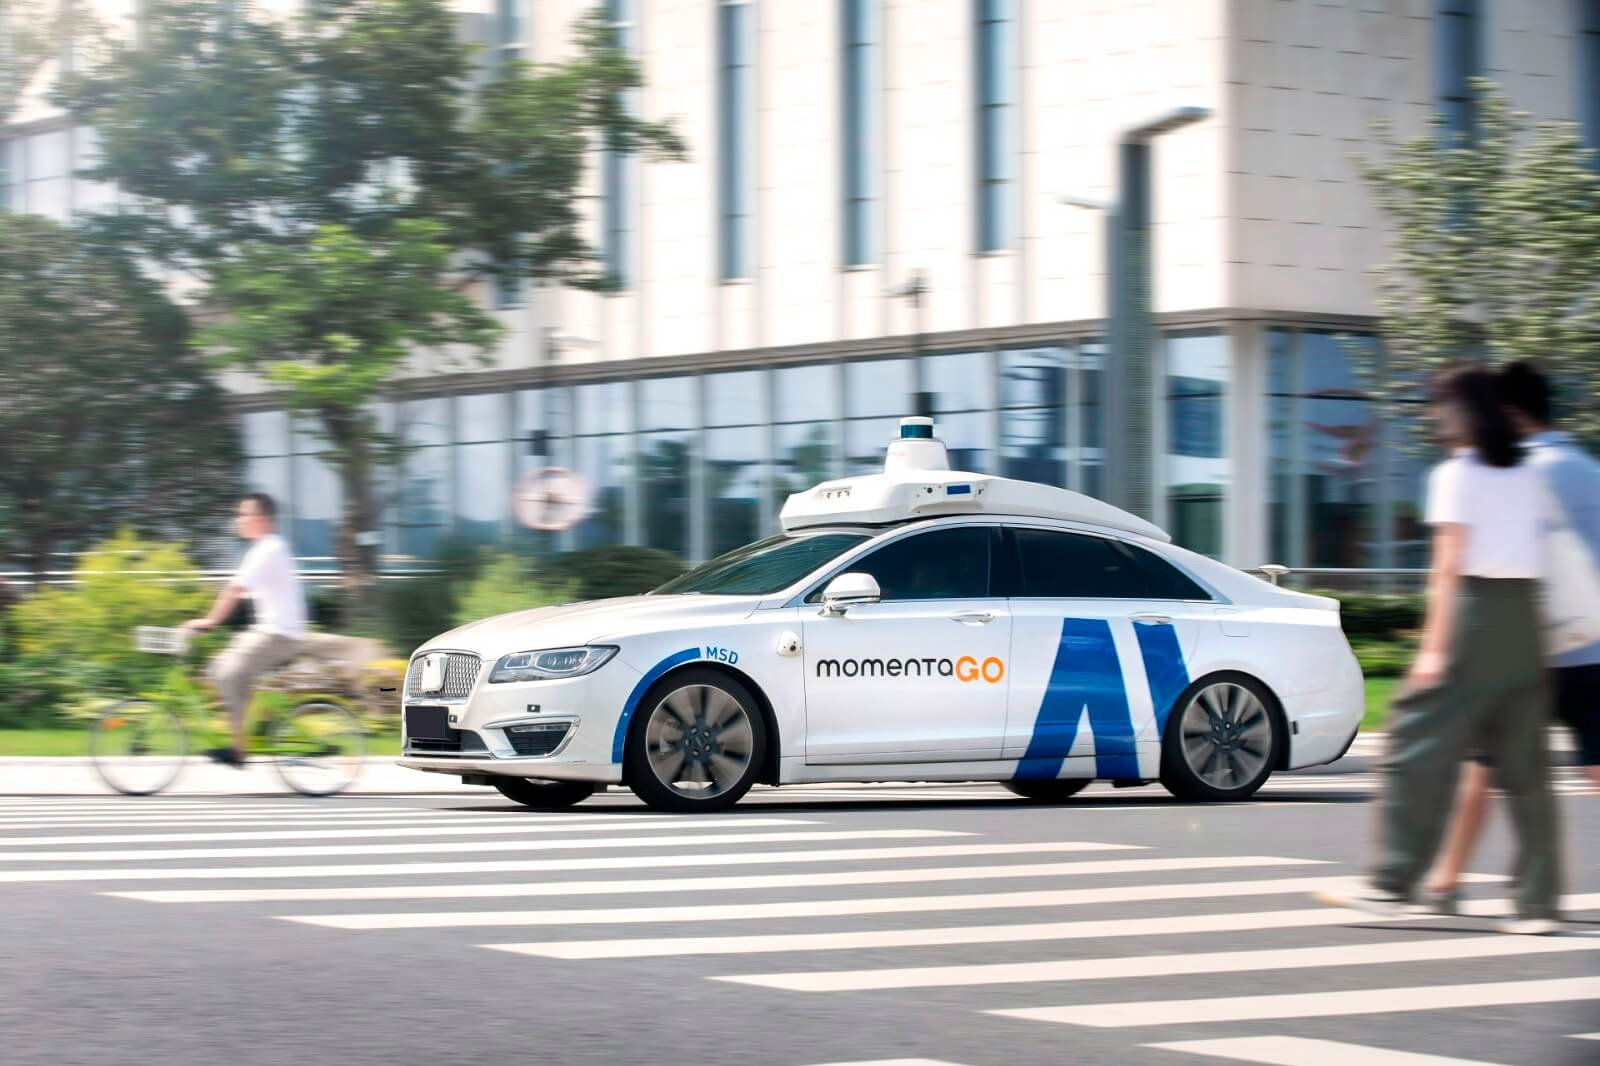
当城市辅助驾驶在2026年从“尝鲜配置”蜕变为中高端车型的标配时,一场重塑产业链权力格局的淘汰赛正悄然进入读秒阶段。在中国复杂的城市混合路况下,车辆能否自主完成博弈变道、以高于99%的成功率通过环岛,已不再是实验室里的技术空谈,而是直接转化为车企的产品定义权与消费者用现金投票的购买决策。然而,面对每年数十亿元的研发黑洞,多数整车厂在自研受挫后被迫回头寻找外部供应商,却发现市场上能提供成熟方案的玩家已精简至屈指可数。
“2026年,城市辅助驾驶格局会定下来,整个中国可能也就剩两至三个玩家,全球可能就三至四家。” Momenta CEO曹旭东在近期的一场内部交流中,为这场终局之战设定了精准的倒计时。话音刚落,这家常年处于聚光灯下的物理AI基座模型构建者,便以一笔关键融资巩固了其决赛圈席位。
据新浪科技独家消息,Momenta在向香港交易所秘密递交上市申请前夕,完成了一轮约5亿美元的Pre-IPO融资。此次出资方阵容透露出极强的抗周期信号,不仅包括高榕资本、高成资本等知名私募机构,还斩获了来自阿联酋磊石资本(Stone Venture)的中东主权色彩资金,出行巨头Uber亦通过子公司以追加股权投资的形式继续加注。对此轮融资的具体金额,亦有行业报道称为超10亿美元的Pre-IPO系列融资,公司方面曾表示部分报道的数字和进度不准确,但未披露确切细节。
| 字段 | 内容 |
|---|---|
| 公司 | Momenta |
| 轮次 | Pre-IPO轮 |
| 金额 | 约5亿美元(Pre-IPO轮;另有说法称2026年初春整体Pre-IPO系列融资超10亿美元) |
| 投资方 | 阿联酋磊石资本(Stone Venture)、高榕资本、高成资本、Uber(通过子公司追加) |
| 总部 | 北京 |
| 创始人 | 曹旭东 |
| 官网 | 未在来源材料中明确提供 |
锁死2026年窗口期:以数据驱动的代差终结同质化竞争
Momenta的融资节奏始终与关键的技术量产节点深度绑定。曹旭东之所以断定2026年格局将定,核心依据在于通往高阶自动驾驶的路径已从“算法精巧度”的单点比拼,转化为“数据丰度与模型迭代速度”的系统性碾压。当一个玩家的量产车在路上采集的真实驾驶数据量是第二名的数倍,且能通过大模型自动挖掘高价值的极端工况片段(Corner Cases)时,竞争的维度就已彻底改变。这背后的逻辑或许是,当数据飞轮的转速达到某个临界点,其产生的技术代差将不再是后来者依靠单点算法优化或融资补课能简单追赶的。
Momenta的防御壁垒并非某种无法破解的黑盒算法,而是其“一个飞轮,两条腿”战略在物理世界中积累的先发规模优势。一条腿是量产辅助驾驶系统Mpilot,它植入上汽、通用、梅赛德斯-奔驰、丰田、宝马、大众、奥迪、长城等品牌的量产车中,像毛细血管一样不断吸收海量真实路况数据。另一条腿是完全无人驾驶系统MSD,涵盖Robotaxi和Robovan,瞄准L4级的终极形态。连接这两条腿的神经中枢,正是2026年4月实现量产首发的R7世界模型。据招股书披露,基于超过120亿公里实车行驶数据和超1亿段筛选出的黄金数据,R7世界模型可通过强化学习进行自我博弈进化,在关键场景的安全性较前代R6提升了5倍以上。这已非渐进式改良,而是一次安全逻辑的重构。这种“模型用数据自我博弈、持续进化”的范式,意味着后续的每一次迭代都可能是在加速甩开追赶者,而非简单的线性改良。
从技术开发费到按车收税:许可收入三年翻42倍的商业突变
Momenta商业模式的质变,远比单纯的技术迭代更具杀伤力。在相当长的一段时间里,即便是头部的自动驾驶Tier 1,其本质仍是出卖研发人力的高级外包商。Momenta在2023年的财报结构便是典型例证——技术开发服务收入占据绝对主导,许可服务收入仅为0.23亿元。彼时的Momenta,更像是车企的专属算法定制车间,每适配一款新车,都需要投入大量工程师进行漫长的联调,业务的规模化杠杆几乎为零。
但到了2025年,这一状况发生了根本性逆转。根据招股书披露的数据,Momenta全年营收达到24亿元,同比增长81.8%,而来自许可服务的收入飙升至9.68亿元,占比高达40.1%,三年间膨胀了42倍。这种“按车辆数量持续收取许可费”的收入模式,本质上是一种附生在汽车工业巨兽上的“软税”。它意味着Momenta与车企的合作关系从一次性项目交付,升级为具备持续性和规模杠杆效应的平台化绑定。每多一辆搭载Momenta方案的汽车售出,就会为该公司贡献一笔纯粹的边际利润。受此拉动,Momenta的毛利率在2025年达到了惊人的71.6%,已与成熟的顶尖软件公司无异。尽管如此,这并不意味着高毛利没有天花板。随着智驾功能从30万元级车型向10-15万元大众市场下探,车企对传感器和软件方案的定价敏感度急剧提升,Momenta的长期授权费率可能面临持续的压缩压力。
Pre-IPO资本猜想的双层博弈:为港股估值锚定铺路
此轮约5亿美元Pre-IPO融资的完成,其意图远不止是补充弹药。结合同期Momenta被曝已向港交所秘密递交招股书的行为来看,这是一次带有双重博弈色彩的精密资本运作。
第一层博弈是针对二级市场估值的信用背书。Momenta在2025年完成C12及C13轮融资后,其C13轮后估值已达60亿美元。对于即将登陆港股的准公众公司,能否在上市前引入具备国际视野且与公司无短期套利需求的基石类资金,直接决定了IPO定价的安全边际。引入阿联酋磊石资本,不仅强化了其出海合规与拓展中东市场的故事,更为其二级市场估值锚定了来自石油美元的信心。高榕和高成资本的进入,则代表了国内顶级私募对其商业模型进入利润兑现期的认可。这次Pre-IPO的定价逻辑,可能是在向公开市场的投资者传递一个信号:即使在上市前的静默期,公司依然能以包含海外主权背景的豪华阵容完成大额融资。
第二层博弈则是对现金储备的战略性加厚。尽管Momenta在2025年的经调整净亏损已大幅收窄至3亿元,但面对未来在无人驾驶出租车领域的规模化车辆投放、R7世界模型向更复杂的具身智能领域延伸的预研投入,仅仅依靠经营现金流的改善远远不够。新浪财经报道显示其现金储备已超100亿元人民币。这笔Pre-IPO融资,将为公司在上市期间的静默期提供充足的风险缓冲,确保在面对车企对定价权的残酷压价或L4规模化落地出现非预期性延迟时,仍握有主动权。
全球化投名状:以德国全境L4许可撕开欧洲监管铁幕
Momenta在此轮融资中需要向外界兜售的核心叙事,已不局限于在中国城市NOA市场的绝对统治力。尽管截至2025年底,其在中国第三方城市NOA市场的定点数量、量产车型和搭载销量的市占率分别高达65.4%、57.0%和64.5%,但真正撬动更大估值空间的故事,写在全球化投名状上。
就在Pre-IPO消息流出后不久,Momenta于2026年7月29日正式获得了德国全境L4级自动驾驶测试许可,成为首家获此资质的中国企业。这不仅是技术合规能力的证明,更是对全球汽车产业话语权的一次精确打击。传统的汽车安全定义权历来由德国等欧洲工业强国把控,一家中国创业公司能够闯入这一高壁垒市场进行实测,足以改变国际OEM巨头对其技术的审视目光。此外,Uber将其全球平台的Robotaxi服务集成希望寄托于Momenta,并计划于2026年在慕尼黑开启L4级车辆测试,意味着Momenta的MSD系统正在成为连结中国制造与全球出行网络的接口。拿下这份投名状,是支撑其“全球前十大车企中合作九家”这一华丽阵容不崩盘的实质性进展。这一资质的获取,可能为公司打开欧洲主流OEM中更封闭的供应商名录创造了关键前提。
黄金数据与暗礁:收入来源的结构性脆弱
诚然,Momenta展示了教科书级别的数据飞轮范式,但这套模式并非没有暗礁。最需要警惕的风险,恰恰寄生在其最大的卖点之中——它的核心客户同样可能成为它最强大的掘墓人。
Momenta的股东名册汇聚了全球汽车产业链的半壁江山:上汽持股9.45%,通用汽车持股9.35%,梅赛德斯-奔驰持股6.39%。这种深度的股权绑定,在过去九年确保了Momenta获得稳定的量产订单入口。然而,随着高阶智驾从差异化卖点通向关乎品牌存亡的生命线,车企对“灵魂”自主权的焦虑指数正呈几何级上升。对于上汽或通用而言,在享受Momenta现阶段提供的技术领先红利与暗中加码自研替代方案之间,战略天平的摇摆从未停止。一旦这些最大的股东兼客户在内部自研上取得突破,Momenta面临的可能不是单纯的订单减少,而是城市NOA存量车型搭载份额的断崖式下跌。曹旭东所言的“格局定局”之后,真正的战争或许不是Momenta与其他第三方供应商的竞争,而是以Momenta为代表的供应商阵营与全栈自研的车企巨头之间,在产业链定价权上的终极博弈。目前,Momenta最大客户的相关收入占比未披露,这可能是未来评估其收入稳定性的关键变量。
物理AI的路径延伸:从城市NOA到Robotaxi的估值跳板
Momenta的世界模型不仅服务于当下可见的乘用车智驾市场,更深远的价值锚点在于其通往完全无人驾驶(Robotaxi)的清晰商业化路径。根据CIC灼识咨询数据,到2030年,全球Robotaxi市场规模将增长至约818亿美元,中国市场规模亦将达到381亿美元,渗透率预计达11.9%。这是一个足以容纳多家千亿市值公司的广阔赛道,而Momenta的技术栈正好横跨了从L2到L4的完整场景。
Momenta将其世界模型分为三个递进层次:预训练让模型理解物理规律,仿真为模型提供推演未来的练兵场,而强化学习则让系统从“模仿人类”走向“自主博弈”,在极端场景下寻求超越人类驾驶员的策略。这套技术框架意味着,公司的L4级技术并非独立于量产辅助驾驶的另一套体系,而是直接脱胎于海量的量产车数据。这种技术同源的优势可能转化为显著的运营成本优势——Momenta披露其Robotaxi运营车辆成本约为每公里0.25元,低于部分主要竞争对手。与Uber和Grab的全球性合作,以及计划在阿布扎比和慕尼黑推出的国际商业服务,都表明这一业务单元正从技术验证迈向商业闭环。如果Robotaxi在未来3年能贡献显著收入,Momenta的估值逻辑将彻底从一家汽车软件一级供应商切换为物理AI平台公司。
技术霸权与价值兑现:押注千亿估值的临界点
站在上市的临门一脚,投资者需要抛开数据飞轮的完美闭环,回答一个最原教旨的商业问题:一家年营收24亿元且尚未实现GAAP盈利的软件公司,能否在二级市场撑起远超60亿美元的估值预期?
支撑看多逻辑的核心,在于Momenta正在从一家服务型工具公司蜕变为铺建虚拟路轨的基建商。其许可收入的高边际收益属性,意味着在未来几年内,伴随着定点车型进入大规模量产交付周期,营收的增长速度将显著高于研发成本的线性增长。如果2025至2027年的年均复合增长率能够维持在70%以上的高位,且毛利率稳定在70%的水准,那么按照港股软件服务板块普遍的溢价逻辑,其进入千亿人民币市值区间并非天方夜谭。同时,截至2026年6月,载搭Momenta系统的车辆已超90万台,累计定点车型数超210款,这可能构成了一个后来者短期内难以复制的时间壁垒。
然而,路径上依然暗藏变数。数据采集与传输的跨境合规风险、高阶智驾功能向10万元级车型下沉过程中遭遇的极限成本压缩,以及特斯拉FSD入华可能引发的“鲶鱼效应”,都会对Momenta的远期授权费率构成直接且持续的冲击。此外,若Robotaxi业务的规模化落地和海外收益证明进程慢于市场预期,公司目前享受的部分估值溢价也可能回溯修正。Momenta这艘装载着90万台量产车数据的巨轮,前路并非一马平川的星辰大海,而是在车企自研的暗礁、定价权削弱的漩涡以及地缘政治的迷雾中,寻找那一条通往物理AI终局的狭窄航道。这约5亿美元的新柴,只是确保它在下一次巨浪袭来时,仍能全速运转数据飞轮的最后燃料。
RecodeX 极客视:Momenta Pre-IPO融资的真正看点不在于金额的堆砌,而在于它用“许可收入占比40%”这一关键指标,完成了从人力外包车间到物理AI金矿卖水人的身份切换。曹旭东断言2026年城市辅助驾驶格局定局,核心倚仗的正是这种边际成本递减的平台税模式。然而,这艘满载产业资本的巨舰,航线上最危险的礁石并非友商,而是其最大客户兼股东们那颗蠢蠢欲动的“全栈自研”之心。其估值将始终在“全球最大的第三方智驾基建商”和“行将被车企自研替代的系统集成商”这两个极端身份之间,寻找微妙的平衡点。