
当创作者盯着后台数据发愣,问题不是“多少”,而是“为什么”
绝大多数内容创作者的日常是:YouTube Studio 和 Instagram Insights 提供了足够多的数字——播放、留存、点击、完播率——但这些数字之间的关系、以及它们与内容决策之间的因果链条,平台并不负责解释。创作者要么自己摸索,要么花钱请顾问,要么继续用玄学指导下一支视频。
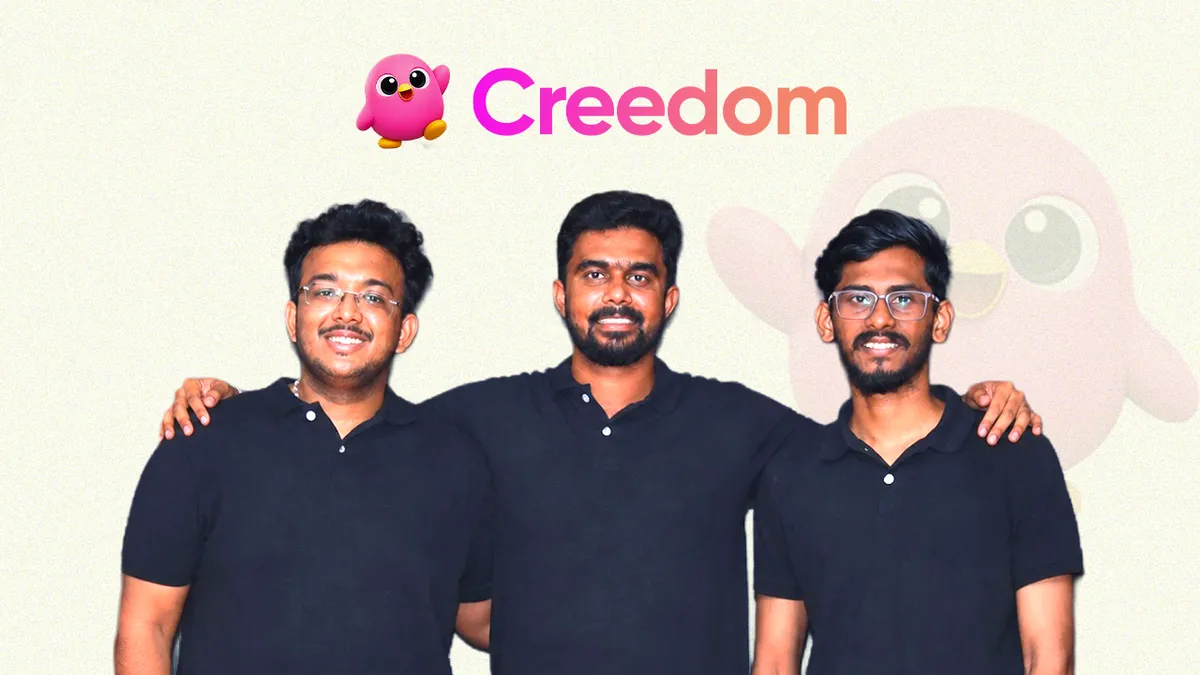
班加罗尔初创公司 Creedom 试图把这个“为什么”做成产品。2026 年 9 月,这家 AI 创作者增长教练公司完成 4100 万卢比种子轮融资,估值 4.2 亿卢比。需要说明的是,投资方名单在不同来源之间存在冲突:Startupfox 和 Ascendants 将 Leigh Hopkins、Raghunandan G 和 Kartheeswaran KK 列为领投人,未提及 Ravi Iyer;Entrackr、Indian Startup Times 和 VCCircle 则提及 Ravi Iyer 参与本轮。由于 Creedom 未发布官方投资方名单,目前无法确认哪一份名单更准确。可以确认的是,所有来源中具名投资方均为个人,没有机构基金参与本轮。
| 字段 | 内容 |
|---|---|
| 公司 | Creedom |
| 轮次 | 种子轮 |
| 金额 | 4100 万卢比 |
| 估值 | 4.2 亿卢比 |
| 投资方 | Startupfox 口径:Leigh Hopkins、Raghunandan G、Kartheeswaran KK(领投);Raghu Nathan Sethuraman、Senthil Kumar T P、Govindaswamy Megavarnan(通过 Startup Singam 参与)。Entrackr、Indian Startup Times、VCCircle 另列 Ravi Iyer 为领投人之一。公司未发布官方名单。 |
| 总部 | 印度班加罗尔 |
| 创始人 | Naveen Murugan、Naveen Sowriraj、Aswin Dhananjai Krishnaswamy |
| 官网 | https://creedom.ai |
从 Casttree 到 Creedom:一次从“教人做内容”到“替人读数据”的转向
Creedom 并不是这个团队的第一张牌。公司前身 Casttree 是一个创作者学习平台,公司称其曾覆盖超过 15 万创作者。2022 年创立时,三位创始人——Naveen Murugan、Naveen Sowriraj 和 Aswin Dhananjai Krishnaswamy——都来自生鲜供应链公司 Ninjacart。据 Startupfox 报道,Murugan 和 Krishnaswamy 曾在 Ninjacart 工作;VCCircle 的表述则称三位创始人均为前 Ninjacart 员工。这一细节在不同来源之间存在冲突,但可以确认的是,创始团队与 Ninjacart 有直接关联,而本轮领投方之一 Kartheeswaran KK 正是 Ninjacart 的联合创始人兼 CEO。
从 Casttree 到 Creedom 的转变,本质上是从“内容教育”转向“数据归因”。Casttree 解决的是“怎么做内容”的问题,而 Creedom 试图解决的是“为什么这条内容有效”的问题。这个转向意味着团队承认了一个现实:创作者不缺课程,缺的是针对自己账号的、可执行的、基于真实数据的判断。公司称,Creedom 连接创作者的 Instagram 和 YouTube 账户,通过官方接口获取账户级数据,分析内容表现并给出个性化建议,包括什么内容在起作用、什么没有、下一步该做什么。这些洞察通过 AI 伴侣 Cree 以对话形式交付。
官方合作伙伴身份是产品壁垒,也是业务命门
2025 年 12 月,Creedom 成为 Meta 官方商业合作伙伴和 YouTube 官方合作伙伴。这一信息来自公司披露,Meta 和 YouTube 未公开对 Creedom 数据访问范围的具体说明。这是理解这家公司产品逻辑的关键。大多数创作者分析工具依赖两种数据来源:创作者自己导出的数据,或者从公开页面抓取的数据。前者受限于导出格式和频率,后者受限于平台反爬机制和数据的完整性。公司声称,官方合作伙伴身份使其能够通过平台批准的接口读取经过验证的账户级数据;这一能力来自公司单方面披露,公开材料中未见 Meta 或 YouTube 对 Creedom 数据访问范围的具体说明。
联合创始人 Naveen Sowriraj 对 Startupfox 表示:“官方 Meta 商业合作伙伴和 YouTube 官方合作伙伴身份意味着 Creedom 通过受认可的接口读取经过验证的账户级数据。这是一种不同的输入质量,获得它需要数月的审核,不是竞争对手一个周末就能复制的东西。我认为它只能被赢得。”
这个判断有一定道理。Meta 和 YouTube 的合作伙伴审核流程确实涉及技术能力、数据使用合规性、隐私保护等多个维度的评估,不是简单的注册流程。但“只能被赢得”的说法需要放在一个更长的产业链条中审视。官方合作伙伴身份的本质是平台授予的数据访问许可,而非排他性授权。Meta 和 YouTube 可以同时向多家公司授予类似身份。事实上,两家平台的合作伙伴生态中已经存在大量数据分析工具。Creedom 的差异化不在于“能不能拿到数据”,而在于拿到数据之后如何转化为创作者愿意付费的洞察。
更根本的问题在于:Creedom 的整个产品建立在平台拥有和控制的数据之上,通过平台控制的接口交付。这意味着平台规则的一次调整——比如收紧 API 权限、改变数据字段的开放范围、或者推出自己的竞争性功能——都可能直接冲击 Creedom 的产品能力。YouTube Studio 本身已经内置了相当完善的分析功能。保持创作者的生产力直接符合平台利益,这意味着平台有动力把“为什么这条内容有效”的答案做进自己的原生工具里。Creedom 的合作伙伴身份既是产品可行的前提,也是业务持续性的最大变量。
4100 万卢比能买什么:十八个月的窗口与一个未经验证的付费假设
4100 万卢比按当前汇率约合 49 万美元。对于一个连接两大平台、需要持续维护 API 集成、训练 AI 模型、同时开拓印度和美国两个市场的团队来说,这笔钱并不宽裕。Startupfox 的报道给出了一个直接判断:这笔资金大约可以支撑十八个月的运营。在这个窗口期内,Creedom 需要证明三件事:创作者愿意续费、洞察本身值得付费而不仅仅是“有趣”、以及它能构建出平台无法轻易吸收的东西。
这三件事的难度依次递增。续费问题本质上是产品价值验证问题。如果 Creedom 的洞察确实能帮助创作者提升内容表现,续费率会自然体现;如果创作者只是出于好奇订阅一个月然后流失,那么十八个月后公司将面临资金枯竭。洞察的付费价值问题更为棘手。创作者群体以付费意愿低著称,尤其是长尾创作者。Creedom 前身 Casttree 覆盖的 15 万创作者中,绝大多数可能并不具备持续付费的能力或意愿。真正愿意为软件付费的,是那些把内容创作当作职业、有真实收入的专业创作者,而这个群体的规模远小于 15 万。
第三个问题——构建平台无法轻易吸收的东西——是最难回答的。如果 Creedom 的核心价值是“解释为什么一条 Reel 有效”,那么平台完全有能力在自己的分析工具中加入类似功能。Creedom 的防御空间可能在于跨平台视角:一个同时连接 Instagram 和 YouTube 的工具,可以提供平台各自无法提供的横向比较。但这个优势的前提是创作者确实需要跨平台统一分析,而不是在两个平台各自的工具之间切换。
竞争格局:一边是平台原生工具,一边是更便宜的替代品
印度创作者经济赛道正在经历一轮密集的早期投资。据 Ascendants 报道,Influish 在 6 月以 2.5 亿卢比估值完成 pre-seed 轮融资,TrueFan AI 则完成了由 Baring Private Equity Partners India 和 Z3Partners 领投的 1000 万美元 A 轮融资。与 Creedom 不同,Influish 做的是品牌匹配,估值 2.5 亿卢比;TrueFan AI 的定位和产品细节在现有材料中未充分披露。Creedom 的 4.2 亿卢比估值介于两者之间,但它的商业模式——向创作者收取软件订阅费——比品牌匹配更直接,也比平台原生工具更激进。这一估值比较为编辑基于公开数据的分析,来源材料未直接对三家公司估值进行对比。
真正的竞争压力来自两个方向。向上是 YouTube Studio 和 Instagram Insights 这类免费的原生工具,它们已经覆盖了绝大多数创作者的基础分析需求。向下是大量低价的第三方分析工具,它们虽然缺乏官方接口的数据质量,但价格优势明显,对于只需要基础数据的长尾创作者来说足够用。Creedom 卡在中间:它的数据质量比低价工具好,但它的价格也比免费工具高。这个位置只有在 AI 洞察的增量价值足够显著时才能成立。
Adobe 2026 年印度创作者调查显示,96% 使用创意 AI 的印度创作者表示 AI 加速了他们的业务或受众增长,85% 表示 AI 已融入或对其工作流程至关重要。该调查为 Adobe 独立开展的第三方研究,与 Creedom 无直接关联,此处仅作为创作者经济 AI 接受度的背景信息。这个数据说明创作者对 AI 工具的接受度在提高,但它不能直接推导出 Creedom 的付费转化率。调查反映的是“使用过 AI 的创作者”的态度,而不是“愿意为 AI 分析工具付费的创作者”的比例。两者之间存在一个关键的付费意愿鸿沟。
投资逻辑:天使轮的熟人网络与一个尚未被验证的命题
本轮融资的一个显著特征是:所有具名投资方均为个人,没有机构基金参与。领投方中,Kartheeswaran KK 是 Ninjacart 的联合创始人兼 CEO,而创始团队来自 Ninjacart。这是一个典型的熟人网络天使轮:投资决策建立在创始人与投资人之间的既有信任关系上,而非对产品市场契合度的独立验证。
这种资本结构有两面性。积极的一面是,天使投资人通常对早期产品的不成熟有更高的容忍度,不会像机构基金那样在短期内要求明确的增长指标。消极的一面是,没有机构基金参与意味着公司尚未经过专业投资团队的尽职调查检验,也缺乏机构投资人在后续轮次中的背书效应。对于一家需要在十八个月内证明付费模型可行性的公司来说,下一轮融资将是一个关键考验。如果届时没有机构基金愿意进入,Creedom 的融资路径可能会变得艰难。
关于投资方名单,不同来源之间存在一个值得注意的冲突。Entrackr 和 Indian Startup Times 的报道将 Ravi Iyer 列为领投人之一,VCCircle 的报道也提及 Ravi Iyer 参与本轮;但 Startupfox 和 Ascendants 的报道中并未提及此人。VCCircle 还称 Raghunandan G 为“创始人兼 CEO”,但未指明是哪家公司。由于 Creedom 未发布官方投资方名单,且各来源的报道时间与信息更新节奏不同,目前无法确认哪一份名单更准确。可以确认的是,Startupfox 的报道明确写道“每一位具名投资方都是个人;没有机构基金参与”,这一表述与所有来源中投资方均为个人姓名的事实一致。
产品与商业模式的真实约束:数据质量不等于洞察质量
Creedom 的产品逻辑可以概括为:官方接口数据 + AI 分析 + 对话式交付。这个链条中,官方接口数据是最容易验证的一环,AI 分析质量是最难验证的一环。公司称其 AI 能够分析内容表现并给出个性化建议,但“个性化”到什么程度、建议的准确率如何、创作者采纳建议后的实际效果如何,这些关键指标均未披露。
从已披露的信息看,Creedom 的产品目前以 Instagram Reels 为中心,提供视频反馈和评分、脚本构建器和内容创意功能。这一功能描述来自 Startupfox 的报道。这个功能集与市场上已有的创作者工具存在相当程度的重叠。脚本构建器和内容创意功能并不需要官方合作伙伴身份就能实现,它们依赖的是大语言模型的通用能力。Creedom 真正的差异化应该在于“基于账户级真实数据的表现归因”——即告诉创作者为什么这条 Reel 有效,而不仅仅是它表现如何。但这个差异化能力的实际效果,目前只能通过公司的自我描述来判断,缺乏独立的第三方验证。
商业模式方面,Creedom 采用软件订阅模式向创作者收费,具体定价未披露。这是一个需要谨慎对待的信号。在印度创作者经济中,付费订阅工具的市场教育成本很高。大多数印度创作者习惯于使用免费工具,或者通过品牌合作而非软件支出来覆盖运营成本。Creedom 同时瞄准印度和美国市场,这两个市场的创作者付费能力和付费习惯存在显著差异。美国创作者对付费工具的接受度更高,但获客成本也更高;印度创作者获客成本相对较低,但付费转化率可能更低。公司如何在有限的资金下同时运营两个市场,是一个未披露的战略细节。
风险与待验证假设:平台依赖、付费意愿与十八个月倒计时
Creedom 面临的风险可以归纳为三个层面。第一层是平台依赖风险。公司的数据访问完全依赖 Meta 和 YouTube 的官方接口,产品功能建立在平台数据之上。平台政策的任何变化——从 API 权限调整到原生 AI 工具的推出——都可能削弱 Creedom 的产品优势。第二层是付费意愿风险。创作者群体的软件付费意愿普遍偏低,Creedom 需要证明其 AI 洞察的增量价值足以让创作者从免费工具转向付费订阅。第三层是竞争风险。平台原生工具持续迭代,低价第三方工具不断涌现,Creedom 需要在中间地带找到一个可持续的定位。
关于资金消耗速度,本文基于 Startupfox 报道中“4100 万卢比约可支撑十八个月运营”的判断做编辑估算:若按十八个月均摊,月均支出约为 228 万卢比;若考虑美国市场扩张可能带来的额外获客投入,实际月均支出可能更高。这一推算仅用于说明资金窗口的紧张程度,并非公司披露的实际支出数据。十八个月后,Creedom 需要要么实现足够的营收增长来支撑下一轮融资,要么证明其付费模型已经跑通。目前,公司未披露付费用户数量、月经常性收入、续费率或客户获取成本等关键指标,因此无法判断其距离这个目标有多远。
一个值得注意的积极信号是,Creedom 的官方合作伙伴身份是在 2025 年 12 月获得的,而本轮融资在 2026 年 9 月完成。这意味着投资人在做出投资决策时,已经可以看到公司拥有官方数据接口这一事实。但官方接口本身并不产生收入,它只是产品能力的基础设施。从“能拿到好数据”到“能把好数据变成创作者愿意付费的洞察”,中间还有一段相当长的路要走。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Creedom 的种子轮更像是一次熟人网络对团队执行力的押注,而非对产品市场契合度的确认。官方合作伙伴身份确实为它赢得了一个数据质量的窗口期,但窗口期的价值取决于公司能否在平台原生 AI 工具成熟之前,把“为什么”变成创作者离不开的付费答案。十八个月后,我们看到的将要么是一个跑通付费模型的稀缺样本,要么是又一个在平台阴影下消失的创作者工具。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。