
当催收电话必须“照本宣科”,代理式AI的BFSI机会才真正开始
印度金融科技圈对“AI客服”的叙事已经疲劳。过去两年,几乎每一家面向银行、保险和NBFC的SaaS公司都在演示同一个场景:一个能听懂印地语和英语混合口音的语音机器人,在电话里安抚一位逾期客户。但演示之外,真正跑在受监管生产环境里的系统少之又少。原因不在语音识别准确率,而在于一个更基础的问题:当AI代理在电话里说出第一句话之前,它是否知道哪些话必须说、哪些话绝对不能说、以及每一步操作是否留下了可被监管机构调取的痕迹。
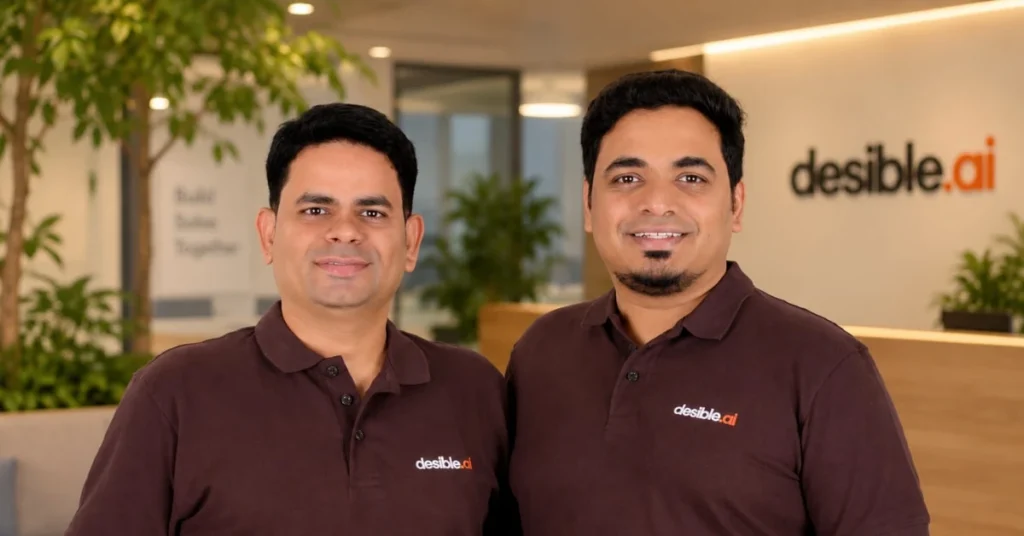
Desible.ai 的创始团队把这个问题作为起点。据 Entrepreneur India 报道,这家总部位于班加罗尔的公司于2025年由 Uttam Tiwari 与 Omkar Raikar 创立。据 Inc42 报道,其平台目前编排超过25个代理式AI工作流,覆盖收入、风险与合规、催收、核保、服务与理赔等场景。与许多从“对话体验”切入的语音AI公司不同,Desible.ai 的产品逻辑围绕一个更接近运营系统的概念展开:确定性决策。据 Entrepreneur India 报道,平台中的披露、同意与升级均按预设规则执行,每一步可审计。
这一逻辑在本轮融资中获得了资本背书。据 Inc42 报道,Desible.ai 完成 ₹32 Cr(约370万美元)融资,由 Prime Venture Partners 领投,现有投资方 Invention Engine 参投。需要说明的是,来源对本轮轮次表述不一:Inc42 称 seed funding round,Entrackr、Entrepreneur India 与 StartupFox 则称 seed plus round。据 Inc42 与 Entrepreneur India 报道,资金将用于深化代理式AI能力、强化合规基础设施、扩大市场推广并加速产品开发。值得拆解的是,一家成立仅一年多的公司,如何把“可审计”从一个合规话术变成产品架构的底层约束,以及这种约束在真实产业链中意味着什么。
| 字段 | 内容 |
|---|---|
| 公司 | Desible.ai |
| 轮次 | 来源间表述不一致:Inc42 称 seed funding round,Entrackr、Entrepreneur India、StartupFox 称 seed plus round |
| 金额 | ₹32 Cr(约370万美元) |
| 投资方 | Prime Venture Partners(领投)、Invention Engine(参投) |
| 总部 | 印度班加罗尔 |
| 创始人 | Uttam Tiwari、Omkar Raikar |
| 官网 | https://desible.ai/ |
语音只是入口,Desible.ai 真正想卖的是BFSI的“AI运营层”
Desible.ai 对外最常被引用的一句话来自联合创始人 Uttam Tiwari,据 Inc42 报道:“Voice AI is our entry point, not our destination. We are building an outcome-driven agentic workflow orchestration platform for BFSI enterprises.”这句话值得逐层拆解。它首先承认语音AI本身不是壁垒——在印度市场,语音识别和语音合成已经高度商品化,云厂商和开源模型把技术门槛压得很低。其次,它把公司的定位从“对话工具”切换到“工作流编排平台”,这意味着客户购买的不是一个能打电话的机器人,而是一套能嵌入现有企业系统、按预设规则执行多步骤任务的运营基础设施。
从已披露的产品信息看,Desible.ai 的用例清单印证了这一转向。续保与续期管理、催收、线索筛选、欢迎来电、TeleMER、理赔报案与交叉销售——这些场景的共同特征不是“对话”,而是“流程”。以续保管理为例,一个完整的代理式工作流可能包括:从保单系统读取到期数据、通过语音或WhatsApp触达客户、按IRDAI要求完成必要披露、获取客户同意、根据客户反馈更新CRM状态、在特定条件下升级至人工坐席。每一步都涉及与现有企业系统的数据交换,每一步都需要留下可追溯的记录。据 Entrepreneur India 报道,这些工作流与现有企业系统集成。
这种“运营层”定位的产业逻辑在于:印度BFSI机构的核心系统——保单管理、贷款账本、催收系统、CRM——大多运行在传统IT架构上,对实时AI决策的容忍度极低。一个只能生成自然语言的AI代理,如果不与这些系统深度集成,就只能停留在“智能IVR”的层面。Desible.ai 试图切入的,正是从“AI说了一句话”到“AI完成了一个可审计的业务动作”之间的工程空白。但需要指出的是,本次采集材料未找到其与哪些具体企业系统完成了集成,也未找到集成深度和稳定性数据,因此“运营层”的实际落地程度仍待验证。
确定性决策不是技术选择,是监管倒逼下的产品约束
Desible.ai 的产品描述中反复出现一个词:deterministic decisioning。据 Entrepreneur India 报道,其平台围绕确定性决策设计,披露、同意与升级按预设规则执行且每一步可审计。这一设计选择放在印度BFSI的监管语境中理解,比放在AI技术语境中理解更有意义。
以催收场景为例。印度储备银行(RBI)对贷款催收有明确限制:催收电话仅允许在早8点至晚7点之间拨打,且禁止骚扰行为。更重要的是,放贷机构对其雇佣的AI代理行为承担最终责任。这意味着,如果一家NBFC部署了一个基于大语言模型的自由对话催收代理,而该代理在一次通话中做出了未经授权的还款承诺或使用了不当措辞,监管问责的对象不是模型供应商,而是放贷机构本身。在这种责任结构下,BFSI客户对“AI自由发挥”的容忍度天然趋近于零。
Desible.ai 的确定性决策设计,本质上是对这一监管现实的工程化回应。将披露、同意和升级路径固化为预设规则,意味着AI代理在这些关键节点上没有“即兴发挥”的空间。这降低了客户的合规风险,但也同时限制了AI的灵活性和泛化能力。一个更“安全”的代理,在对话自然度和处理边缘案例的能力上可能弱于一个更“自由”的代理。Desible.ai 需要在安全性和有效性之间找到平衡,而这一平衡的具体参数——例如哪些环节允许生成式AI参与、哪些环节必须完全规则驱动——本次采集材料未找到公开披露。
另一个值得注意的合规维度是健康核保。TeleMER(电话医疗核保)涉及健康信息的采集和处理,在印度受到额外监管约束。Desible.ai 将TeleMER列为其用例之一,这意味着其平台需要处理敏感个人数据。据 Entrepreneur India 报道,其平台围绕IRDAI、TRAI/DLT、RBI与DPDPA等合规框架构建,但具体的合规认证状态、数据驻留方案和审计日志的可用性尚未披露。从已披露信息看,合规是产品架构的设计原则之一,但“围绕合规框架构建”与“通过合规认证”之间存在实质差距,这一差距需要在后续验证中弥合。
40多家机构“使用或评估”,但客户质量比数量更关键
据 Inc42 报道,Desible.ai 称其平台目前每月处理超过1000万次客户互动,并正被40多家BFSI机构使用或评估。该数据为公司披露口径,尚无独立第三方验证。这两个数字是评估公司当前阶段最核心的指标,但也是最需要拆解的指标。
“使用或评估”是一个相当宽泛的口径。它包含了已经付费部署的客户、正在试点的客户、以及仅仅在评估阶段的潜在客户。这三类机构对公司的商业价值差异巨大。一家正在评估的银行可能在三个月后放弃,也可能在一年后成为最大客户。本次采集材料未找到付费客户数量、合同金额、续约率或净收入留存率,因此仅凭“40多家”无法判断其商业化质量。据 Entrepreneur India 报道,公司目前与保险公司合作,并计划扩展至更广泛的BFSI生态——这意味着其当前客户集中度可能较高,且尚未在银行和NBFC领域形成可验证的规模化收入。
“每月1000万次客户互动”同样存在口径问题。在呼叫中心语境中,一次“互动”可能指一次拨号尝试、一通实际接通的电话、一个已解决的案件、或一条WhatsApp消息。这些口径之间的差异可能达到数倍甚至数十倍。如果1000万次中大部分是未接通的拨号尝试,那么实际完成的业务动作数量将远低于表面数字。StartupFox 指出该口径需要定义:拨号尝试、接通通话与已解决案件在外呼场景中是差异很大的数字。公司尚未对这一口径做出公开澄清。
Desible.ai 成立于2025年,如果其40多家机构中已有相当比例进入生产部署阶段,说明其销售和交付效率较高;如果大部分仍处于评估阶段,则说明其商业化仍处于早期验证阶段。这一区分的答案,将决定本轮370万美元融资的实际含金量。
Prime Venture Partners 的赌注:从“对话AI”到“运营AI”的估值重构
Prime Venture Partners 的 Gaurav Ranjan 在本轮融资声明中给出了一个明确的投资逻辑,据 Entrepreneur India 报道:“AI adoption in financial services won’t be driven by generic models alone. It will be driven by companies that deeply understand regulated workflows, customer engagement and compliance requirements. Desible.ai has demonstrated that AI can move beyond conversation and become an operational layer for insurers, which makes the opportunity significantly larger than traditional voice automation.”
这段引语的核心判断是:传统语音自动化的市场天花板有限,而“运营层”AI的市场空间要大得多。这一判断的逻辑基础在于定价权的差异。一个只处理电话接听的语音机器人,客户愿意支付的价格通常与节省的人工坐席成本挂钩,单价有限且竞争激烈。而一个嵌入核保、理赔、催收等核心业务流程的AI运营层,其价值主张从“节省人力”升级为“提升流程效率、降低合规风险、加速业务闭环”,客户愿意支付的价格可能数倍于前者。
但这一逻辑的前提是:Desible.ai 确实能够成为“运营层”,而非仅仅是一个带合规功能的语音机器人。从已披露信息看,公司编排了超过25个工作流,覆盖多个业务线,这为“运营层”定位提供了产品广度上的支撑。但产品广度不等于产品深度。一个覆盖25个工作流的平台,如果每个工作流的完成率、准确率和异常处理能力都未经验证,其实际价值可能不如一个只做催收但做到极致的单点工具。Prime Venture Partners 的投资判断建立在对团队和产品方向的信心上,但“运营层”的估值重构需要更多可量化的客户结果来兑现。
从资本结构看,本轮由 Prime Venture Partners 领投、Invention Engine 参投,后者是现有投资方。这意味着 Invention Engine 在种子轮之前就已进入,可能是天使轮或前种子轮的投资方。现有投资方在种子轮继续跟投,通常被视为对团队执行力的认可信号,但也可能反映公司对外部新投资者的吸引力尚未完全打开。本轮未披露估值和股权比例,因此无法判断创始团队在交易后的持股情况和资本结构的健康程度。
与 Navana.ai 和 Arrowhead 的竞争,可核验指标仍然不足
Desible.ai 并非印度BFSI语音AI赛道的唯一玩家。据 Inc42 报道,Navana.ai 近期完成 ₹40 Cr(约420万美元)A轮融资,用于扩展其语音AI平台在BFSI领域的部署;Arrowhead 则在此前完成300万美元(约₹27 Cr)种子轮融资,用于招聘和技术开发。三家公司均在2025年获得融资,说明资本对BFSI语音AI赛道的兴趣正在集中释放。
从产品定位看,Desible.ai 的差异化在于其“确定性决策+可审计”的设计理念。这一理念在受监管程度最高的场景——催收、健康核保、理赔——中具有天然适配性。但这也意味着 Desible.ai 的产品可能在这些场景中更“重”:更长的实施周期、更复杂的系统集成、更严格的合规审查。相比之下,一个更轻量的语音AI工具可能在客户获取速度上更快,但在客户留存和合同金额上可能面临更大压力。Desible.ai 选择了更难走但可能更深的路径,这一选择是否能在商业回报上得到验证,取决于其能否在保险公司之外快速复制到银行和NBFC客户。
需要说明的是,三家公司均未披露详细的客户结构、收入规模或产品性能数据。Desible.ai 披露了每月1000万次客户互动和40多家机构使用或评估的口径,但 Navana.ai 与 Arrowhead 未披露可比的客户数、收入或产品性能指标。因此,目前无法基于公开信息对三者的商业化进度做出可靠排序。竞争格局的判断仍处于信息不完整状态。
370万美元能买到什么:资金用途与验证路径的错配风险
Desible.ai 披露的资金用途包括四个方向:深化代理式AI能力、强化合规基础设施、扩大市场推广、加速产品开发。这四个方向本身没有争议,但放在370万美元的种子轮体量下,存在明显的资源分配张力。本次采集材料未找到本轮融资的具体资金分配比例和团队规模,因此无法对资金消耗速度做出可靠推算。
更值得关注的是验证路径的优先级。如果 Desible.ai 将资源分散在25个工作流和多个渠道的扩展上,可能面临“什么都做了但什么都没做深”的风险。从已披露信息看,公司目前与保险公司合作,这意味着保险是其最先验证的垂直领域。在保险场景中跑通从部署到续约的完整闭环,比同时向银行和NBFC扩张更具战略优先级。但公司披露的资金用途中,“扩大市场推广”被列为独立方向,这暗示公司可能在产品深度验证完成之前就开始追求客户数量的增长。
另一个需要关注的变量是融资轮次的表述不一致。Inc42 与 Startupniti 将本轮称为“seed funding round”,而 Entrackr、Entrepreneur India 与 StartupFox 则称为“seed plus round”。这一差异不影响金额与投资方,但影响对融资阶段的判断。在印度创投语境中,“seed plus”通常暗示公司此前已完成一轮种子轮融资,本轮是种子轮的延伸或补充。如果 Desible.ai 此前确有一轮未公开的种子轮融资,那么 Invention Engine 作为“现有投资方”的身份就更容易理解。本次采集材料未找到此前融资的金额和时间,公司也未澄清轮次表述的差异,这为外部评估其资本结构和融资节奏增加了不确定性。
待验证的核心假设:可审计性能否成为付费理由
Desible.ai 的整个产品叙事建立在一个核心假设上:在受监管的BFSI场景中,客户愿意为“可审计的代理式AI”支付溢价。这一假设的逻辑基础是清晰的——RBI、IRDAI和DPDPA的合规压力真实存在,放贷机构和保险公司对AI代理的责任归属有明确认知。但“合规压力存在”与“客户愿意为合规功能单独付费”之间,存在一个关键的商业转化环节。以下为编辑分析:目前尚无公开的客户合同条款、付费溢价比例或调研数据能够证明这一转化已经发生。可核验的指标包括客户合同中是否将合规审计能力列为独立付费项、合规功能在整体合同金额中的占比、以及客户是否因合规能力而选择Desible.ai而非更低价的替代方案。
从已披露信息看,Desible.ai 尚未公布任何客户案例研究、合规审计结果或监管沟通记录。其“每一步可审计”的产品特性,目前仅停留在公司描述层面,尚未有独立第三方验证。对于一家以“可审计性”为核心卖点的公司来说,最有力的验证方式不是宣称自己可审计,而是让客户或监管机构实际调取一次审计轨迹并公开结果。在此之前,“可审计性”作为付费理由的强度仍是一个开放问题。
另一个待验证的假设涉及渠道扩展。Desible.ai 从语音切入,正扩展至WhatsApp、短信与邮件渠道。这一扩展的逻辑是:客户互动不应被限制在单一渠道,代理式工作流应跨渠道协同。但渠道扩展意味着产品复杂度的大幅提升。WhatsApp的交互模式、消息模板审批、送达率和打开率优化,与语音AI的技术栈和运营逻辑差异显著。一家种子轮公司在语音渠道尚未完全验证的情况下同时推进三个新渠道,可能面临工程资源和产品聚焦度的双重压力。本次采集材料未找到各渠道的实际使用量和客户反馈,因此渠道扩展的成效仍待观察。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Desible.ai 的融资故事里,最值得关注的不只是370万美元的金额,而是它试图把“可审计性”从合规成本转化为产品壁垒的尝试。在印度BFSI的监管现实中,一个不能即兴发挥的AI代理,可能比一个更会聊天的AI代理更有商业价值。但“可审计”目前仍是公司描述而非客户验证的事实。真正的分水岭在于:当第一家保险公司愿意公开调取Desible.ai的审计轨迹,并以此作为续约依据时,这个叙事才算落地。在那之前,它仍是一个值得跟踪的假设。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。