
在大多数创新药融资中,资本首先追问候选药物能否通过临床试验;到了放射性药物领域,问题必须再加两层:同位素能不能稳定获得,药物能不能在半衰期倒计时结束前完成生产、放行并送达患者。科学、制造与物流不再是先后发生的环节,而是一场同时启动的赛跑。
2026年7月15日,横跨美国波士顿与澳大利亚布里斯班的临床阶段放射性药物公司AdvanCell宣布完成3.15亿美元D轮融资。这轮融资获得超额认购并扩大规模,由Ally Bridge Group领投、Alpha Wave共同领投;新投资者包括Bain Capital Life Sciences、Fidelity Management & Research、由T. Rowe Price Associates管理的基金和账户、一家主权财富基金、Eventide Asset Management与Velosity Capital。Morningside、礼来、SV Health Investors、Sanofi Ventures、Abingworth、SymBiosis、Tenmile、Brandon Capital、Piper Heartland、Catalio Capital Management、Proto Axiom、Time BioVentures等既有股东继续参与。
这不是一笔只用来把单个项目推过下一期临床的融资。资金将把先导项目ADVC001推进至针对转移性前列腺癌的III期开发准备,同时扩大铅-212同位素供应、美国制造基础设施和后续靶向α疗法管线。资本所购买的,是药物资产与生产平台捆绑后的执行能力。
3.15亿美元为何在此时涌向一条尚未进入III期的管线
AdvanCell成立于2019年。2025年2月,公司完成1.12亿美元C轮融资;当时它披露已拥有约60名员工、4万平方英尺制造设施、临床前基础设施,以及正在I/II期试验中的前列腺癌候选药物。仅约一年半后,D轮金额接近上一轮的三倍。融资节奏的变化,折射出放射性药物赛道从“证明概念”向“争夺临床与产能窗口”切换。
市场参照物已经出现。诺华的Pluvicto使用镥-177这一β发射体,证明前列腺特异性膜抗原(PSMA)可以成为放射性配体治疗的重要靶点,也让资本看到精准递送辐射不再只是小众核医学技术。与此同时,更多公司开始探索α粒子:它的射程更短、能量传递更高,理论上可在较小范围内造成更难修复的DNA双链损伤。
但“更强”并不自动等于“更好的药”。辐射是否准确抵达肿瘤、在正常组织中的分布、剂量窗口、重复给药能力、毒性管理和患者筛选,都必须由临床数据回答。AdvanCell的先导项目ADVC001是一款以铅-212为放射性载荷、靶向PSMA的研究性疗法,面向转移性前列腺癌,目前处于II期临床开发,公司计划借助本轮资金向III期注册性开发推进。
投资者愿意在此时投入大额资金,原因之一是AdvanCell试图同时解决候选药物和供应链。Ally Bridge Group与Alpha Wave在融资声明中都强调“端到端控制”:下一代靶向α疗法的领先者,不只要有差异化临床资产,还必须拥有同位素供应、自动化制造和规模化生产能力。对传统生物科技公司而言,生产通常是药物成功后的放大问题;对短半衰期放射性药物而言,生产系统从临床第一天就是产品的一部分。
铅-212的10.6小时倒计时,把制药工厂推到了患者身边
ADVC001的技术逻辑可以拆成三个部分。首先,PSMA靶向分子负责寻找高表达PSMA的前列腺癌细胞;其次,铅-212被连接在这一递送结构上;最后,铅-212衰变链释放α粒子,在局部造成高能量损伤。公司希望以此在尽量减少正常组织暴露的同时,提高对肿瘤细胞的杀伤。
铅-212约10.6小时的半衰期是一把双刃剑。时间较短意味着放射性不会长期滞留,理论上有机会减少对周围健康组织的累积暴露;但同样意味着药物不能在一个中心生产后经过漫长仓储和跨洲运输。每一个批次从同位素生成、标记、质量控制到给药,都受制于不断衰减的时钟。
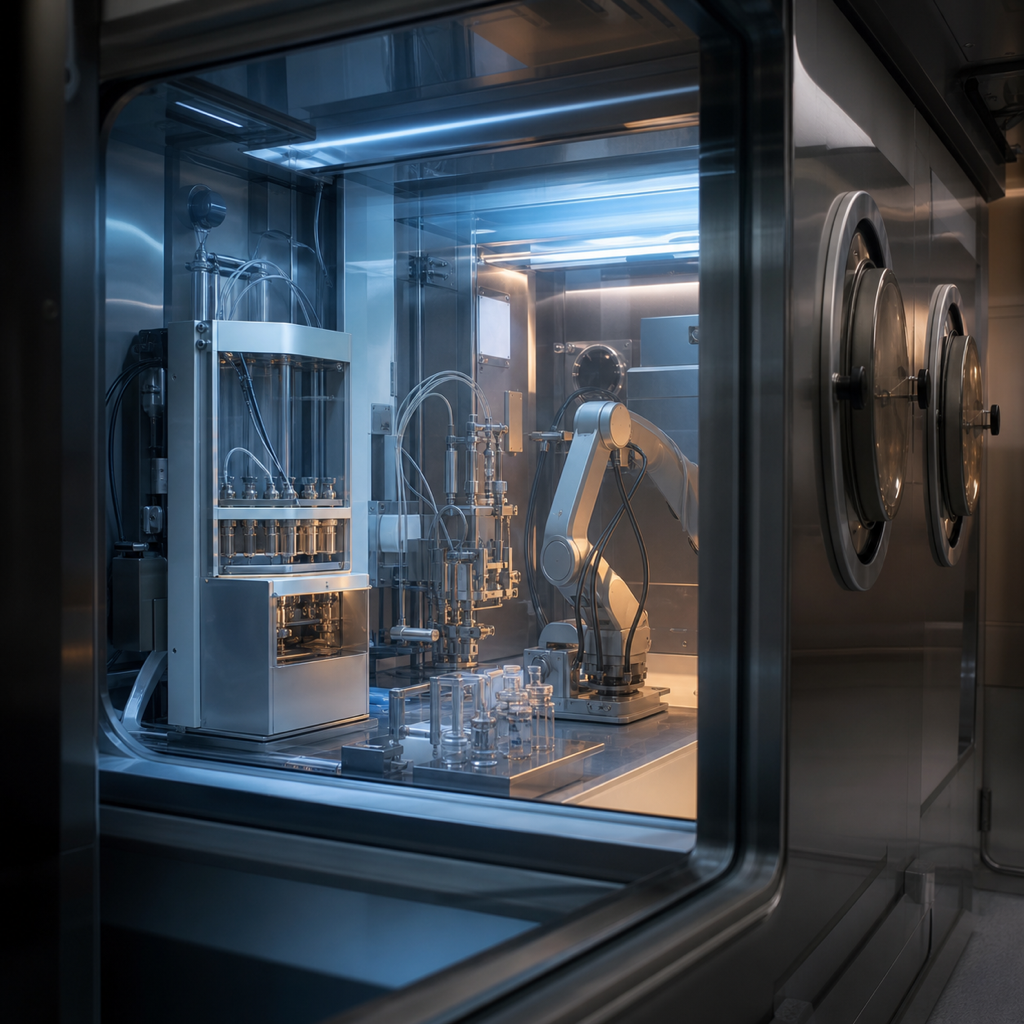
这正是AdvanCell把“发生器”放到战略中心的原因。公司开发了专有铅-212发生器与自动化制造平台,可安装在符合药品生产质量管理要求的环境中,按日提供临床规模的铅-212。多个发生器可并行运行,从而通过复制标准化单元扩展产能,而不是完全依赖少数大型集中设施。
CEO Philina Lee在接受Fierce Biotech采访时,将这套设备形容为大约一只酒箱大小、放置在热室中的自动化装置,一天内可以生产一批铅-212。这个描述揭示了AdvanCell的核心工程假设:如果放射性原料能通过较小、自动化、可部署的模块在靠近制药和治疗地点的地方生成,供应链就可以从“远距离运送快速衰变的成品”,变成“分布式生成原料、就近制造药物”。
不过,模块化并不意味着简单。放射性药物生产需要辐射防护、无菌控制、分析检测、批次放行、人员培训和监管许可。发生器数量增加后,如何让不同地点的产品保持一致,如何维护设备,如何处理放射性废物,如何在任何单点故障时保证患者按计划治疗,都会成为真实的商业化考题。3.15亿美元中的相当一部分,本质上是在为这套系统购买冗余、合规和可重复性。
ADVC001的机会不是“更强的Pluvicto”,而是寻找新的治疗窗口
将α发射体与β发射体简单比较,很容易得到“α粒子能量更高,所以疗效更好”的结论,但临床开发远比这复杂。Pluvicto所代表的镥-177疗法已经形成明确的监管、供应与临床使用路径;后来者必须证明的不是物理学指标,而是患者结局、耐受性、给药便利性和可获得性的综合改善。
AdvanCell认为,ADVC001可能应对现有PSMA放射性配体治疗中的原发耐药、耐受性和剂量优化问题。Lee在采访中提到,现有标准治疗仍有部分患者从一开始就不响应。α粒子造成双链DNA损伤的机制,为克服部分治疗抵抗提供了生物学理由;铅-212较短的半衰期,也可能帮助控制周围组织的累积暴露。
目前最重要的事实边界是:ADVC001仍是一款研究性药物。公司披露的Ib期剂量递增结果显示出“令人鼓舞的抗肿瘤活性与良好耐受性”,并据此支持继续开发;但早期单臂数据不能替代随机对照试验,也不能保证III期成功。随着项目进入更大样本、更标准化的后续研究,疗效持续时间、不同既往治疗人群的表现、唾液腺与骨髓等组织毒性、最佳给药周期以及与现有疗法的排序,都需要更完整数据。
公开登记的TheraPb研究编号为NCT05720130,属于Ib/IIa期剂量递增与扩展研究,招募PSMA阳性的转移性前列腺癌患者。融资公告称ADVC001正在II期开发,并将向III期推进。这意味着公司面临一次关键组织升级:从探索剂量和早期信号,转向建立可注册的试验设计、全球研究中心网络、稳定生产与监管沟通。
临床、制造和供应必须同步前进。如果只扩大试验中心而同位素产能跟不上,患者入组会被生产排期限制;如果先建成大量设施而临床结果不达预期,固定资产又会成为沉重负担。AdvanCell的垂直整合因此既是护城河,也是资本风险被集中到一家公司内部的选择。
从澳大利亚起步到波士顿落子,全球化不是办公室搬迁而是生产网络重排
AdvanCell在澳大利亚建立早期科研、临床和制造基础,并逐步把美国作为下一阶段增长中心。融资公告将公司定位为波士顿与布里斯班双总部运营;媒体报道显示,公司在融资前不久已经为新的美国总部落实场地。资金将用于扩大美国制造基础设施,以支持III期开发和未来商业需求。
美国扩张背后有两条逻辑。第一,前列腺癌患者、临床研究中心、核医学人才和资本市场高度集中,靠近这些资源可以加快试验执行与人才招聘。第二,铅-212半衰期决定了生产网络必须靠近用药端。一个横跨北美与澳大利亚的组织,最终需要的不只是两个研发办公室,而是多节点、标准一致的同位素与药物制造能力。
这也解释了为什么本轮投资者名单同时出现大型生命科学基金、长期资产管理机构、制药公司风险投资部门与主权资金。III期临床、制造扩张和商业化准备所需资金量,已经超出典型单一项目型生物科技融资;而礼来与Sanofi Ventures等产业资本连续参与,则反映大型制药公司对放射性药物平台的长期兴趣。
董事会也随融资发生变化。Ally Bridge Group生物科技私募股权负责人Andrew Lam与Alpha Wave生命科学投资负责人Nik Economopoulos加入董事会。对于一家从技术创业公司迈向全球临床与制造组织的企业,董事会任务将从支持科学探索,转为监督资本配置、临床里程碑、产能建设和潜在商业合作。
AdvanCell管理层同样经历升级。由Philina Lee担任CEO后,公司更明确地把美国临床开发、注册和商业化能力放在中心。资本看重的已不只是澳大利亚团队能否造出铅-212,而是新管理团队能否在多个监管体系下,把同一套产品和制造标准复制到更大网络。
发生器是护城河,也可能变成最昂贵的验证题
放射性药物行业长期受制于同位素短缺。某些同位素依赖核反应堆或加速器,生产批次有限、维护停机影响大,任何一个环节出现问题都可能打乱患者治疗。AdvanCell提出的发生器路线,试图用小型、自动化、可并行的单元解决供给瓶颈,并把制造控制权掌握在自己手中。
这种架构有三个潜在优势。其一,供应安全:自有发生器减少对外部同位素市场的完全依赖。其二,规模弹性:产能可以通过增加标准化单元扩张。其三,平台复用:同一铅-212供应与制造系统不仅服务ADVC001,也可以支持针对其他肿瘤靶点的后续管线。
公司官网列出的早期组合还包括面向黑色素瘤的ADVC002,以及面向胰腺癌和乳腺癌方向的ADVC003。D轮融资将推动更广泛的靶向α疗法管线进入临床。如果平台真正可复用,每新增一个靶向分子,都不必从零开始解决同位素和基础制造;这正是“平台公司”比单资产公司的估值想象力所在。
风险也同样集中。首先,平台价值最终仍依赖至少一个药物获得临床与监管成功。其次,竞争者也在开发铅-212发生器和分布式制造,包括大型放射性药物公司与其他创业企业。发生器本身难以永久垄断,长期差异将来自产量、纯度、自动化可靠性、单位剂量成本、监管验证和临床资产组合。
再次,商业化需要医院核医学能力配合。再好的发生器,也无法消除治疗中心的热室、辐射安全、患者调度和废物处理要求。公司必须决定哪些环节自建、哪些交给区域合作伙伴、哪些由医院承担。网络越分散,服务患者越近;节点越多,质量体系也越复杂。
资本给出了“类别领导者”的价格,临床必须给出最终答案
AdvanCell本轮融资的规模和投资阵容,清晰传递了一个判断:靶向α疗法的竞争正在从单一分子竞争,升级为“药物+同位素+制造网络”的系统竞争。Ally Bridge Group称公司拥有经过一定风险降低的先导项目、垂直整合平台与成熟团队;Alpha Wave则把它视为有机会反复开发新药的长期型医疗企业。这些是投资判断,不是临床结论。
未来两到三年,衡量这3.15亿美元是否有效,应看五个节点:ADVC001的II期数据能否在更大样本中重复早期信号;III期方案能否与监管机构形成清晰路径;美国制造节点能否按时完成验证;铅-212发生器能否在多地点保持一致质量;后续管线能否证明平台不只服务一款PSMA药物。
如果其中任何一个关键环节延迟,临床与厂房的现金消耗都会放大;如果它们顺利衔接,AdvanCell可能拥有一种稀缺能力:既控制“弹头”的同位素,也控制把它送到肿瘤的药物,还控制将两者按临床节奏生产出来的工厂。
对于患者端,可及性同样会成为平台成败的一部分。放射性药物不是医生开出处方后就能从普通药房领取的产品,治疗中心需要具备核医学设施、辐射安全流程和经过培训的团队,患者还必须被安排在同位素生产与质控窗口内。AdvanCell即便解决自身工厂问题,也要让更多临床中心能够稳定接药、给药和随访。未来的竞争不仅是谁的分子在试验中表现更好,也是谁能把一次高度专业的治疗变成可预测、可预约、不会因为供应中断而取消的医疗服务。这部分网络建设不如一张临床数据图醒目,却可能决定获批后的放量速度。
这也是本轮融资最值得关注的地方。资本并非只在押注铅-212比其他同位素更强,而是在押注一家公司能把放射性衰变的物理限制,重新设计成一套可扩张的制药系统。对于AdvanCell而言,10.6小时的半衰期每天都在倒计时;3.15亿美元买到的,是让临床、制造与供应链跑在这只时钟前面的机会。