
DropGenie 完成 500万美元种子+轮融资,把原代细胞基因编辑压进一颗液滴
DropGenie 完成 500万美元种子+轮融资,把原代细胞基因编辑压进一颗液滴
RecodeX 创投报道
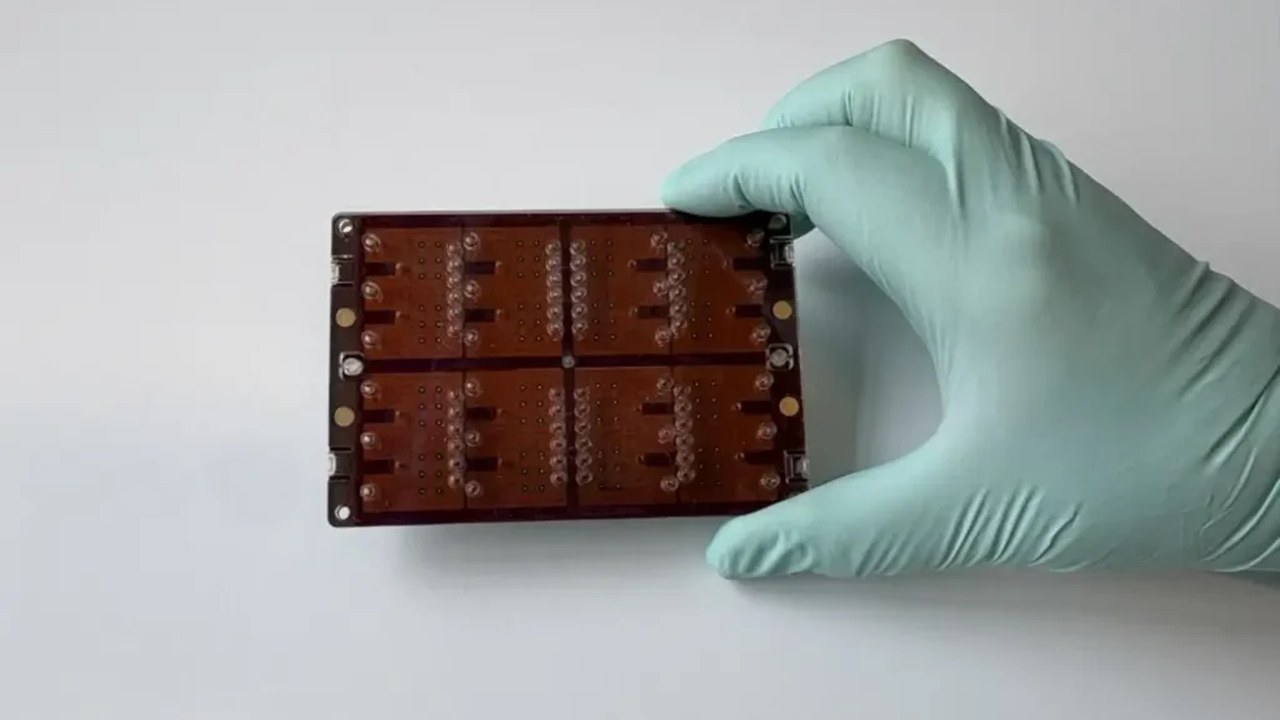
DropGenie 试图从物理层面解开药物发现中的一个结:AI 模型对高质量生物数据的需求持续上升,但最接近人体真实反应的患者原代细胞却因极其稀缺而难以规模化研究。这家总部位于蒙特利尔的功能生物学公司,在 2026 年 10 月 26 日宣布完成 500万美元种子+轮融资。公司通稿称,其自动化微流控平台能够将基因编辑工作流微型化,直接在患者原代细胞中实现编辑,所用细胞量最多比传统工作流少 100 倍,试剂用量也大幅减少。这一性能声明尚无独立验证,但它指向的不仅是成本问题,而是把原代细胞实验从稀缺的手工技艺变成可重复、可扩展的数据生产流程。
本轮融资中,BDC Thrive Venture Fund 与 Skeleton Key 共同投资,BDC 为新投资方,Merck Global Health Innovation Fund、CQDM、Real Ventures 和 Anges Quebec 参投。BetaKit 在 10 月 26 日的报道中明确称,本轮股权融资总额为 500万美元(约 700万加元)。公司通稿仅称“已获得 500万美元种子+轮融资”,未对累计与新增作进一步拆分。需要说明的是,2026 年 6 月 22 日,公司曾发布另一份通稿,宣布由 Skeleton Key 领投的种子+轮融资,Merck Global Health Innovation Fund 与 CQDM 为新投资方,Real Ventures 和 Anges Québec 继续支持。该轮为 2026 年 6 月的早期种子+轮,金额未披露,与本次 500万美元不是同一笔。
| 字段 | 内容 |
|---|---|
| 公司 | DropGenie |
| 轮次 | 种子+轮 |
| 金额 | 500万美元 |
| 投资方 | BDC Thrive Venture Fund 与 Skeleton Key 共同投资,BDC 为新投资方;Merck Global Health Innovation Fund、CQDM、Real Ventures、Anges Quebec 参投 |
| 总部 | 蒙特利尔(公司通稿称同时在波士顿设有办公点) |
| 创始人 | Alison Hirukawa、Hugo Sinha、Philippe Vo、Mathieu Husser(已不在公司) |
| 官网 | www.dropgenie.com |
把基因编辑压进一颗液滴,省下的不只是试剂
DropGenie 的技术路线源于一个相当具体的工程问题:如何在不牺牲编辑效率的前提下,把基因编辑实验的体积缩小两个数量级。BetaKit 报道称,公司成立于 2018 年。CEO Alison Hirukawa 曾在麦吉尔大学 Goodman 癌症研究中心做博士后,并通过一个麦吉尔相关研究项目结识了 Hugo Sinha、Philippe Vo 和 Mathieu Husser(已不在公司)。团队随后将数字微流控平台与合成生物学方法结合,试图加速研究流程。该平台通过电信号操控微量液体,在芯片上完成传统实验室需要多台设备才能完成的任务。
公司通稿对其产品性能给出的关键数字是:所用细胞量最多比传统工作流少 100 倍,试剂用量也大幅减少。BetaKit 的报道进一步说明,公司称其方法所需体积比现有方法少 100 倍。Hirukawa 在 BetaKit 采访中解释了核心逻辑:把样本“缩小到一颗液滴”,所有操作都在一块小芯片上完成,而不是把微量液体在不同实验室设备之间来回转移。她指出,这个领域的许多试剂和材料“极其定制化或昂贵”,降低体积和输入量“彻底改变了成本结构”。
需要说明的是,“最多比传统工作流少 100 倍”是对公司通稿中“up to 100 times fewer cells”的转述,属于公司单方声明,本次来源材料未提供独立第三方验证。来源也未给出平均值或分布数据,因此无法判断不同细胞类型、编辑目标和实验方案下的实际节省幅度。对于药物发现团队而言,真正有意义的不是实验室里的极限值,而是在可重复、可审计的条件下,针对特定原代细胞类型能否稳定达到这一水平。这一点,目前公开材料尚未给出答案。
三种合作方式,对应公司已披露的商业化路径
公司通稿列出了三种客户合作方式:客户在自有实验室运行其方案、以服务形式委托研究、或建立战略数据合作以构建标准化的原代细胞功能数据集。BetaKit 报道补充了一个更具体的计划:公司希望以服务形式销售自动化实验室工作流,商业发布定于次年第二季度。公司通稿的对应口径是“明年初更广泛推广”,两者在时点上不完全一致。
公司通稿没有披露战略数据合作的具体条款,包括数据是否由 DropGenie 保留、能否用于训练第三方模型、合作方是否拥有排他性访问权。这些细节将决定“数据合作”究竟是一个有实质壁垒的新业务,还是只是服务合同的另一种包装。Skeleton Key 管理合伙人 Ann Lai 在通稿中表示,公司“通过生成可靠的实验数据,使未来 AI 辅助创新得以应用”,这一判断成立的前提正是数据积累的规模与独占性。而这两点,目前均未被量化。
客户名单的能见度:点名与未点名之间
公司通稿称其首个产品正在被整合进全球大型药企、生物技术公司和研究机构的工作流,但没有点名任何一家。这种表述在早期生物技术公司的融资通稿中并不罕见,但它给外部评估留下了相当大的模糊空间。“正在被整合进工作流”可以意味着付费生产环境中的日常使用,也可以意味着早期评估项目中的试用。两者的商业含义截然不同。
BetaKit 的报道提供了更具体的信息:DropGenie 已与 AbbVie、UCB Pharma 以及 Danaher、Sartorius 等生命科学仪器公司建立合作。这是本次来源材料中唯一点名客户的记录,来自该媒体报道。需要说明的是,BetaKit 报道未披露这些合作的性质、规模、时间或是否产生收入。“合作”在生命科学行业可以涵盖从联合开发、早期访问到商业采购的广泛光谱。因此,这些名字的存在证明了公司在大型药企和仪器厂商中获得了一定程度的关注,但尚不足以证明产品已经跨越从“被评估”到“被采购”的门槛。
一个值得注意的细节是合作方类型的多样性。AbbVie 和 UCB Pharma 是潜在的终端用户,而 Danaher 和 Sartorius 是生命科学仪器领域的平台型公司。与后者的合作可能意味着 DropGenie 的技术存在被整合进更大仪器生态的可能性,也可能只是供应商层面的技术评估。公司通稿和 BetaKit 报道均未进一步说明。这种模糊性本身就是一个信号:在商业发布尚未完成的阶段,DropGenie 的客户故事仍处于“有名字但无细节”的中间态。
BDC Thrive 的入场,既是资本也是信号
本轮融资的资本结构有一个值得拆解的特征:BDC Thrive Venture Fund 的加入被通稿和投资方声明赋予了超出资金本身的含义。BDC 的 3.5亿美元 Thrive Venture Fund 主要投资于女性领导的加拿大科技公司,覆盖 pre-seed 至 B 轮。通稿明确提到,这笔投资“在公司扩张过程中增加了一个长期的加拿大董事会层面的合作伙伴”。Skeleton Key 的 Ann Lai 也表示“很高兴 BDC Thrive Fund 加入董事会”。
这意味着本轮融资不仅是资金注入,还伴随着治理结构的变化。对于一家总部在蒙特利尔、同时在波士顿设点的公司而言,引入一家加拿大国有开发银行旗下的基金进入董事会,可能影响公司未来的资本策略——包括是否将更多运营留在加拿大、后续轮次中加拿大资本的参与度,以及潜在的政府资源对接。BDC Thrive Venture Fund 管理合伙人 Mona Minhas 在通稿中称,DropGenie“正在为药物发现的未来构建关键基础设施”,并看到“从加拿大打造一家全球重要公司的机会”。这是投资人的判断,而非已实现的事实,但它揭示了这笔投资背后的政策逻辑:在一个由美国主导的生命科学工具市场中,保留并放大加拿大原生技术资产。
另一个值得注意的资本信号是 Merck Global Health Innovation Fund 的参与。该基金出现在 6 月和 10 月两份通稿的投资方名单中。作为默克旗下的战略投资部门,它的参与通常意味着被投公司与默克内部研发或供应链存在潜在协同。但本次来源材料未披露默克基金的投资金额、是否为首轮新进入还是延续参与,以及是否存在任何商业合作条款。将其解读为“默克背书”需要克制——战略基金的参与是信号,但不是验证。
500万美元能买到什么:商业化前夜的资金约束
公司通稿称本轮融资加速其首个产品商业化,并扩展客户合作方式。BetaKit 报道称公司计划将资金用于推动首个产品商业化、签署更多数据合作并扩充 10 人团队。对于一个横跨蒙特利尔和剑桥两地、需要同时推进硬件平台、服务交付和数据合作三条业务线的公司而言,500万美元是一个相当紧凑的预算。
公司未披露本轮融资的估值、烧钱率或现有现金储备,因此无法判断这笔资金能支撑多长的运营周期。但种子+轮的规模本身说明,DropGenie 尚未进入大规模商业化投入阶段,其目标更可能是用有限资金验证一个关键假设:是否有足够多的客户愿意为“原代细胞微型化编辑”这一能力付费,以及以何种模式付费。要评估这一假设,需要观察公司后续是否披露付费客户数量、合同金额、续约率或至少一个可公开引用的客户案例。目前这些指标均未披露。
从时间线看,公司通稿称正在“更广泛推广前”与领先伙伴开展原代细胞应用合作,BetaKit 报道将商业发布定在次年第二季度。这意味着接下来的两到三个季度是关键的验证窗口。如果商业发布按时完成且首批付费客户能够公开,公司的叙事将从“技术平台”转向“商业实体”;如果发布延迟或客户转化不及预期,500万美元的种子+轮可能不足以支撑下一轮融资所需的里程碑。
原代细胞数据的价值,取决于一个尚未被回答的问题
公司通稿援引 BDC Thrive Venture Fund 管理合伙人 Mona Minhas 称,DropGenie 正在为药物发现的未来构建关键基础设施,使高质量、与人类相关的生物数据更易获取和扩展。公司通稿还称,行业对数据基础设施的需求在增长,标准化基因编辑数据可支撑细胞治疗与功能生物学中的数据驱动发现。这些均为公司通稿口径。
问题在于,DropGenie 能否成为这个数据基础设施的关键节点,取决于一个目前尚未被回答的问题:通过微流控芯片生成的原代细胞编辑数据,与制药公司内部现有方法产生的数据相比,在质量和可重复性上是否足够好,以至于值得改变现有工作流。
这是一个比“细胞用量少 100 倍”更苛刻的标准。细胞用量少可以降低成本和样本门槛,但如果芯片上的编辑效率、脱靶率或数据变异度与传统方法存在差距,药企客户不会因为省了试剂而切换平台。公司通稿和 BetaKit 报道均未提供关于编辑效率、数据质量或与现有方法的对比数据。Hirukawa 在 BetaKit 采访中强调早期发现工作“极其手工化”,这一观察仅描述早期发现工作手工化,不构成对编辑效率或数据质量的验证。
另一个待验证的假设是数据合作的可持续性。如果 DropGenie 的战略数据合作能够持续产生标准化、可复用的原代细胞功能数据集,且公司保留对这些数据的某种使用权,那么其长期价值可能远超工具销售本身。但这一假设的成立需要两个条件:数据合作方愿意持续投入实验资源,以及数据格式和注释标准能够被下游 AI 模型直接消费。目前公开材料对这两点均未提供细节。从已披露的三种合作方式看,公司显然意识到了数据资产的价值,但能否从“提供数据生成服务”跨越到“拥有数据资产”,仍是一个开放问题。
本次来源材料未提供 DropGenie 直接竞品的系统性信息,也未披露专利组合或技术壁垒的具体情况。后续可核验的竞争指标包括:公司是否披露专利组合或技术壁垒信息,以及是否有第三方对编辑效率、脱靶率和数据变异度进行验证。
验证边界与可复核指标
本次融资的验证边界需要集中说明。公司通稿中关于产品性能(“细胞用量最多比传统工作流少 100 倍”)和合作进展(“正与领先伙伴开展原代细胞应用合作”)的表述,均为公司单方声明,本次来源材料未提供独立第三方验证。客户采用方面,公司通稿称产品正在被整合进全球大型药企、生物技术公司和研究机构的工作流,同样尚无独立验证。BetaKit 报道中点名的合作方(AbbVie、UCB Pharma、Danaher、Sartorius)来自该媒体的独立报道,但合作性质、规模与收入贡献未披露。商业发布时点(次年第二季度)为 BetaKit 报道的计划,尚未实现;公司通稿的对应口径为“明年初更广泛推广”。本轮融资的首次披露或完成日期、估值、收入与用户数均未披露。
后续可复核的指标包括:次年第二季度商业发布是否如期完成;公司是否披露至少一个可公开引用的付费客户案例;编辑效率、脱靶率和数据变异度是否有第三方或客户侧验证数据;战略数据合作的数据所有权和使用权条款是否公开;以及公司是否披露下一轮融资的估值和烧钱率。这些指标将决定 DropGenie 的叙事能否从“技术平台”转向“商业实体”。
RecodeX 极客视:DropGenie 的故事之所以值得跟踪,不在于它又融了 500万美元,而在于它试图回答一个药物发现领域长期悬置的问题:当 AI 对数据的需求撞上原代细胞的稀缺性,谁能把“做实验”这件事从手工艺变成基础设施。种子+轮的体量决定了这是一次验证,不是一次扩张。真正的信号要等到次年第二季度商业发布之后:届时值得看的不是公司又签了哪些“合作”,而是有没有客户愿意公开承认,他们用 DropGenie 的芯片跑出了比自己原有流程更有用的数据。在此之前,编辑效率、数据质量、数据资产归属和商业发布时点,是四个需要逐项核验的指标。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。