
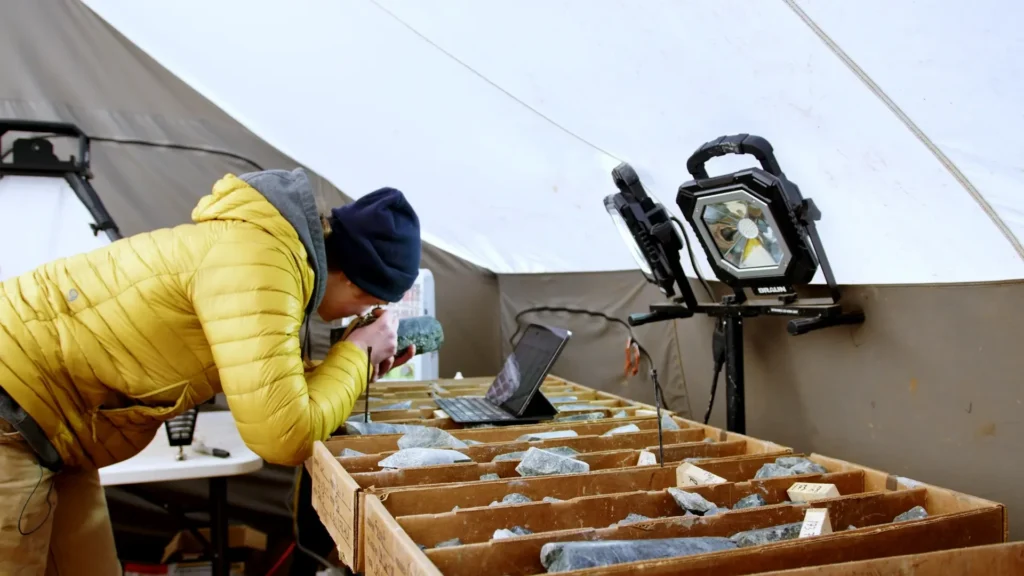
爱达荷州 Coeur d’Alene 的矿业圈子里,一条不成文的判断标准正在被重新检验:一个尚未产生任何经济储量的勘探公司,凭什么让全球头部金矿生产商在股权投资之外,再承诺最高 9000 万美元的项目级勘探支出?2026 年 9 月 18 日,私营矿产勘探与钻探公司 Scout Discoveries Corp. 给出了一个阶段性答案——Agnico Eagle Mines Limited 以 14,769,411 美元战略入股,获得 14.9% 完全稀释股权;同一轮私募配售中,Scout 最大股东 The Electrum Group 追加 10,233,052.50 美元,将持股从 27% 提升至 30%。
这笔合计 25,002,463.50 美元、无认股权证、无费用的私募配售,表面看是一家早期勘探公司的普通融资。但真正让这笔交易区别于常规风险投资的,是附着在股权关系之上的两组 earn-in 协议:Agnico Eagle 有权在爱达荷州 Elk City 项目五年内投入 2000 万美元获得 51% 权益,随后三年再投入 4000 万美元将权益提升至 70%;在 Muldoon 项目上,这一路径对应的是五年 1000 万美元换取 51%、后续三年再投 2000 万美元换取额外 19%。两个项目的最高勘探支出承诺合计 9000 万美元,而 Scout 在 earn-in 期间仍将担任运营方。
对于一家 2023 年才从 Bronco Creek 分拆出来的公司而言,这组协议的结构意义远超融资本身。它意味着 Agnico Eagle 不是以财务投资者的身份进入,而是以项目选择权持有者的身份,为 Scout 的勘探假设设定了长达八年的验证窗口。
| 字段 | 内容 |
|---|---|
| 公司 | Scout Discoveries Corp. |
| 轮次 | 战略投资 |
| 金额 | Agnico Eagle 14,769,411 美元;Electrum 10,233,052.50 美元;合计 25,002,463.50 美元 |
| 投资方 | Agnico Eagle Mines Limited;The Electrum Group |
| 总部 | 美国爱达荷州 Coeur d’Alene |
| 创始人 | 未披露 |
| 官网 | https://www.scoutdiscoveries.com/ |
把钻机留在自己手里:Scout 的勘探服务混合模型
Scout Discoveries 的商业模式与大多数初级勘探公司有一个关键差异:它拥有内部钻探部门 Scout Drilling LLC。据公司披露,Scout 在 earn-in 期间担任运营方,钻探由内部钻探部门执行。这意味着,当 Agnico Eagle 为 Elk City 项目投入的 2000 万美元勘探资金开始运转时,其中一部分将流向 Scout 自己的钻探业务,而不是外部承包商。
这种“项目生成加内部钻探”的结构,在初级勘探领域并不普遍。传统模式下,勘探公司依赖外部钻探承包商,项目推进速度受制于钻机可得性和承包商排期;而拥有内部钻机的公司可以将勘探决策到钻探执行之间的时间压缩。Scout 官网将这一逻辑概括为“从概念到钻探发现,全部内部完成”。公司还披露与 Paragon Advanced Labs 建立合作伙伴关系,据公司称旨在为勘探速度设定新标准。但需要指出的是,这一合作的具体技术内容、数据共享机制和实际提速效果,目前没有独立第三方验证。
从已披露的 2027 年前约 940 万美元初始勘探预算与两个 earn-in 项目的资金结构看,Scout 的内部钻探能力至少在运营层面具有现实意义:如果 earn-in 按计划推进,Scout 作为运营方将获得持续的项目管理和钻探收入,而不只是被动等待权益稀释。但这一模式的另一面是资本密集度更高——内部钻机的维护、人员和技术团队的成本,会在勘探成果尚未兑现之前持续消耗现金流。本轮 2500 万美元私募配售中,公司未披露有多少比例将用于维持钻探部门运营,也未披露 Scout Drilling LLC 是否对外承接第三方钻探合同。
Earn-in 不是赠款:Agnico Eagle 的 9000 万美元是有条件的
将 Agnico Eagle 的承诺理解为“9000 万美元投资”是一种常见的误读。事实是,这笔钱不会一次性进入 Scout 的账户,也不会在没有勘探成果的情况下自动到位。根据协议,Agnico Eagle 在 Elk City 项目上必须先完成五年 2000 万美元的勘探支出,才能获得 51% 权益;只有在行使选择权并进入合资协议后,再投入 4000 万美元才能达到 70%。Muldoon 项目的结构相同,只是金额分别为 1000 万美元和 2000 万美元。
这意味着 Agnico Eagle 的每一笔后续投入,都取决于前一个阶段的勘探结果。如果 Elk City 项目在五年内未能产生足以支撑继续投入的钻探数据,Agnico Eagle 完全可以在 2000 万美元之后停止,保留 51% 权益或选择退出。对于 Scout 而言,这既是保护——Agnico Eagle 承担了大部分勘探风险——也是约束:Scout 作为运营方,必须在每个阶段交付足够有说服力的技术成果,才能触发下一阶段资金。
从资本结构看,Agnico Eagle 以每股 1.50 美元的价格获得 14.9% 股权,Electrum 以同样价格增持至 30%。无认股权证、无费用的条款在初级勘探私募中并不常见,这通常意味着投资方对估值的接受度较高,或者交易本身更接近战略协同而非纯粹的财务回报计算。但 Scout 未披露本轮融资后的完全稀释总股本,因此无法独立计算公司估值。Agnico Eagle 的 14.9% 股权对应 9,846,274 股,由此可推算完全稀释总股本约为 6608 万股;但这一数字仅基于已披露的持股比例和股数,公司未确认是否存在其他未披露的股权工具。
爱达荷州的区域级叙事,需要钻探数据来兑现
Scout 在官方新闻稿中引述公司口径称:“我们来到这里,是因为相信爱达荷州拥有区域级矿产系统,值得全球领先矿业公司关注。”这一判断并非没有行业背景。爱达荷州历史上产出过 Coeur d’Alene 地区的银铅锌矿带,以及若干浅成低温热液金矿系统。但“区域级矿产系统”这一表述本身,在勘探行业是一个需要持续验证的假设,而不是一个已经成立的事实。
Scout 的项目组合包括 Cuddy Mountain、Speed Goat、Elk City(Erickson Ridge 与 South Orogrande)、Muldoon、Lehman Butte 等。其中,Lehman Butte 项目已与 Centerra Gold 合作启动一期钻探计划,据公司官网披露,该项目为浅成低温热液金-银项目。这是 Scout 项目组合中少数已经进入实际钻探阶段的项目之一。但公司未披露 Lehman Butte 一期钻探的预算规模、钻孔数量、预期完成时间或初步结果。对于外部观察者而言,Lehman Butte 的钻探数据将是检验 Scout 技术团队从 Bronco Creek 时期积累的项目生成能力的第一组公开证据。
Elk City 和 Muldoon 两个项目则是本轮交易的核心。Agnico Eagle 愿意为这两个项目设置最高 9000 万美元的 earn-in 框架,说明其技术团队在尽职调查中对项目的地质潜力给出了正面判断。但需要明确区分:Agnico Eagle 的承诺是“有条件的分阶段勘探支出”,不是“已确认的资源量”。在 earn-in 的第一阶段完成之前,Elk City 和 Muldoon 都没有 NI 43-101 或 JORC 标准下的资源量估算。Scout 的估值和 Agnico Eagle 的参与,建立在地质模型、地表采样和历史数据的推断之上,而非已探明的经济矿体。
Electrum 的 30% 与 Bronco Creek 的遗产
The Electrum Group 在本轮中追加 10,233,052.50 美元,将完全稀释持股从 27% 提升至 30%。作为 Scout 的最大股东,Electrum 的增持行为传递的信号与 Agnico Eagle 不同。Agnico Eagle 是外部战略投资者,其利益主要锚定在 Elk City 和 Muldoon 两个项目的 earn-in 权益上;而 Electrum 是既有股东,其增持意味着对 Scout 整体项目组合和团队执行力的持续押注。
Scout 的团队背景与 Bronco Creek 的关联,是理解这笔交易的关键线索之一。据公司披露,相关项目是 Scout 团队 2018 至 2022 年在 Bronco Creek 期间生成的,之后 Scout 于 2023 年分拆成立。Bronco Creek 是 Elemental Royalty Corp. 旗下的勘探团队。公司引述的管理层表态中,也明确感谢了“Electrum、Elemental Royalty Corp. 的 Bronco Creek 团队,以及从一开始就支持这一愿景的股东”。这意味着 Scout 的项目组合并非从零开始,而是带着一个已经运行了四年的项目生成系统进入独立运营。
但分拆也带来了一个需要回答的问题:这些项目在 Bronco Creek 期间为什么没有被推进到更成熟的阶段?一种可能是,Elemental Royalty 作为权利金公司,其商业模式倾向于持有项目权利金而非直接推进勘探,因此将勘探团队和项目分拆给更专注的实体是合理的资本配置。另一种可能是,这些项目在当时并未达到 Bronco Creek 内部继续投入的门槛。公司未披露分拆的具体交易结构和资产转让条件,因此无法判断 Scout 是以何种代价获得这些项目的权益。
与 Centerra 和 Paragon 的合作,是验证路径还是叙事补充
在 Agnico Eagle 交易之外,Scout 还披露了两项合作:与 Centerra Gold 在 Lehman Butte 项目启动一期钻探,以及与 Paragon Advanced Labs 建立合作伙伴关系。这两项合作在官方融资新闻稿中并未被重点强调,但它们对评估 Scout 的独立运营能力具有参考价值。
Centerra Gold 是一家在多伦多证券交易所上市的中型金矿生产商,其参与 Lehman Butte 一期钻探意味着 Scout 在 Agnico Eagle 之外,还能吸引其他矿业公司为其项目提供资金。但公司未披露 Centerra 在该项目中的权益结构、资金分担比例或 earn-in 条款。如果 Centerra 的参与方式与 Agnico Eagle 类似,即通过分阶段勘探支出换取项目权益,那么 Scout 的项目组合正在形成一种“多合作伙伴、分项目授权”的运营模式。这种模式可以分散风险,但也意味着 Scout 在每个项目上的最终权益上限受到多重 earn-in 条款的挤压。
与 Paragon Advanced Labs 的合作,据公司官网称旨在“为勘探速度设定新标准”。这一表述属于公司口径,目前没有独立数据支持。勘探速度的提升通常涉及实验室分析周期、数据回传效率和钻探决策循环的压缩。如果 Paragon 合作能够在样品分析环节将周期从行业常规的数周缩短至数天,那确实可能改变勘探节奏;但公司未披露任何具体的周期对比数据或技术方案,因此这一合作的实际价值尚待观察。
资金用途明确,但商业化路径仍然遥远
本轮 2500 万美元私募配售的资金用途,公司披露为“支持 Cuddy Mountain、Speed Goat 及其他项目的勘探”。截至 2027 年,约 940 万美元预算用于初始勘探计划。这两个数字放在一起看,意味着本轮融资的大部分资金将在未来两年多内被勘探活动消耗,而不会形成任何直接收入。
Scout 的收入来源在短期内只有一条:通过 Scout Drilling LLC 向 earn-in 项目和合作项目提供钻探服务,从中获得运营收入。但公司未披露 Scout Drilling 的收费标准、钻机数量、产能利用率或历史收入。如果内部钻探部门的定价接近市场水平,那么 Agnico Eagle 和 Centerra 投入的勘探资金中,有一部分会以服务费形式回流到 Scout;如果定价低于市场水平,则相当于 Scout 用自有资金补贴项目推进。这两种情形对 Scout 的财务可持续性有截然不同的含义,而公司目前没有提供足够信息来区分。
从更长的周期看,Scout 的终极回报路径是:在 earn-in 协议中保留 30% 的项目权益,并在项目进入开发或出售阶段时变现。但这一路径的前提是至少一个项目能够从勘探阶段推进到资源量估算、预可行性研究,并最终吸引开发资金。在 Elk City 和 Muldoon 项目上,Agnico Eagle 的 earn-in 结构意味着 Scout 的权益上限被锁定在 30%;如果项目成功,Scout 需要承担 30% 的后续开发资本支出,或者选择稀释权益。对于一家没有产生收入的私营勘探公司而言,这既是机会,也是未来必须面对的资本约束。
风险与待验证假设:从地质模型到资本耐力的多重考验
这笔交易最容易被忽略的风险,不在于地质本身,而在于时间结构。Agnico Eagle 的 earn-in 协议为 Elk City 设置了五年 2000 万美元的第一阶段门槛,Muldoon 为五年 1000 万美元。如果 Scout 在这两个项目上的钻探结果未能达到 Agnico Eagle 的技术预期,Agnico Eagle 有权在任一阶段停止投入。届时,Scout 作为运营方,将面临一个尴尬局面:项目权益可能已经部分让渡,但后续勘探资金没有着落。
另一个待验证假设是 Scout 内部钻探部门的真实产能。公司称拥有内部钻机和经验丰富的技术团队,但未披露钻机数量、型号、年钻进尺或人员规模。在 earn-in 期间,Scout 需要同时推进 Elk City、Muldoon、Cuddy Mountain、Speed Goat 和 Lehman Butte 等多个项目的勘探工作。如果内部钻探产能不足,Scout 可能需要引入外部钻探承包商,这将削弱其“内部钻探”模式的核心优势;如果产能过剩,则意味着公司在钻探资产上占用了过多资本。
从已披露的 2027 年前约 940 万美元预算与两个 earn-in 项目的第一阶段资金规模看,Scout 未来两年的勘探活动强度将显著高于其作为 Bronco Creek 团队时期。这种快速扩张对管理团队的项目执行能力、数据管理能力和资本纪律提出了更高要求。公司未披露其管理团队的具体组成、关键人员的勘探履历或离职风险。对于一个以“团队生成项目能力”为核心卖点的公司而言,关键人员的稳定性是比地质模型更直接的执行风险。
最后,爱达荷州的区域级矿产系统叙事,最终需要钻探数据来兑现。Agnico Eagle 的参与为这一叙事提供了来自行业头部公司的背书,但背书不等于验证。Elk City 和 Muldoon 的第一阶段钻探结果,将是判断 Scout 是否真正拥有“区域级”项目组合的第一个可检验节点。在此之前,所有关于项目潜力的表述,都应当被理解为有待钻探验证的勘探假设,而非已经成立的地质事实。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Scout Discoveries 拿到的不只是 2500 万美元,而是一个由 Agnico Eagle 设定的八年验证框架。真正值得跟踪的,不是股权比例的变化,而是 Elk City 和 Muldoon 第一阶段钻探数据能否触发下一笔 4000 万美元和 2000 万美元的 earn-in 资金。如果数据不够好,这笔交易的结构会让 Scout 保留运营权却失去资金动力;如果数据足够好,爱达荷州将重新进入全球金矿勘探的核心视野。