
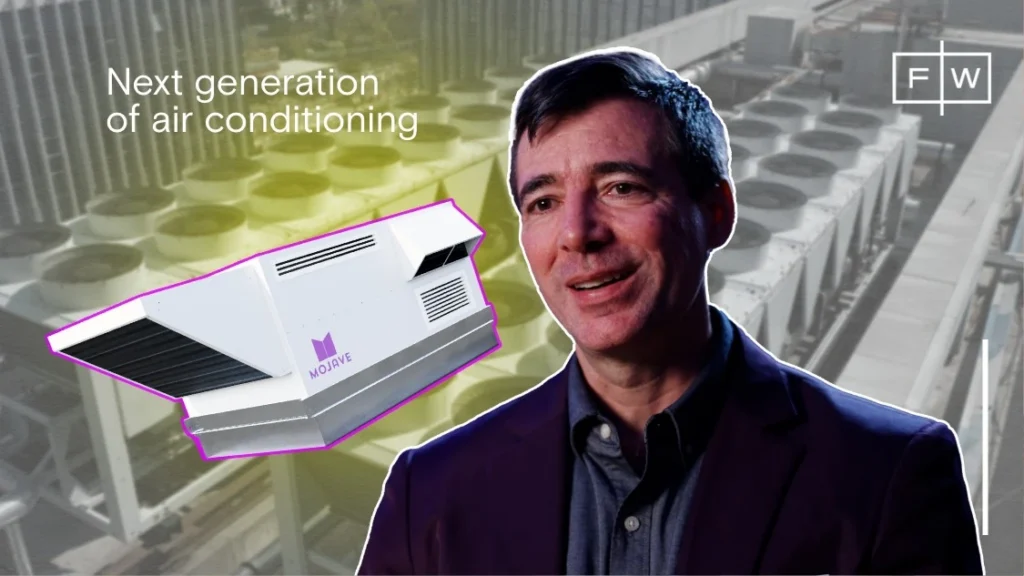
在大多数商业建筑里,湿度一直是个“搭车客”。传统空调系统的逻辑很简单:把空气冷却到露点以下,水分析出,然后再把空气加热回舒适温度。这个过程把除湿当作制冷的副产品,代价是双重能耗——先过度冷却,再重新加热。对于超市、医院、数据中心、学校这类场所,湿度失控意味着货架结露、霉菌滋生、设备腐蚀、人员不适,但几十年来,建筑业主几乎没有更好的选择。
2026年9月23日,总部位于加州Sunnyvale的Mojave Energy Systems宣布完成1900万美元B轮融资。这家公司试图回答一个被行业长期绕开的问题:如果湿度控制不再是制冷的附属功能,而是一个独立的设计目标,商业建筑的能耗曲线会发生什么变化?
本轮融资由新投资方Fairtree Elevant Ventures领投,新投资方Cleo Capital和MetaTrail参与。River Bay Investments作为新投资方也以“significant investment”的形式进入,但新闻稿中该主体的完整表述在来源文本中存在缺失。Mojave表示,资金将用于扩大销售组织、扩展制造产能,并继续开发ArctiDry平台上的新产品。
| 字段 | 内容 |
|---|---|
| 公司 | Mojave Energy Systems |
| 轮次 | B轮 |
| 金额 | 1900万美元 |
| 投资方 | Fairtree Elevant Ventures(领投,新投资方)、Cleo Capital(新投资方)、MetaTrail(新投资方)、River Bay Investments(新投资方,具体主体表述在来源中缺失) |
| 总部 | 美国加利福尼亚州Sunnyvale |
| 创始人 | Philip Farese、Trevor Wende |
| 官网 | https://mojavehvac.com/ |
液体干燥剂不是新概念,但把它做成可部署的屋顶设备是另一回事
Mojave的核心技术是液体干燥剂空调。其原理是用具有强吸湿性的盐溶液直接吸收空气中的水分,将除湿与降温解耦。这个技术路线本身并不新鲜——液体干燥剂系统在工业除湿领域已有数十年应用历史,Crunchbase列出的潜在竞争对手Desert Aire、Concepts and Designs Inc和NovelAire Technologies均在该领域有所布局。但Mojave的切入点不同:它把液体干燥剂技术包装成面向商业建筑的标准空调设备,而非定制工业系统。
据公司披露,其ArctiDry DX是一种液体干燥剂空调机组,通常作为Dedicated Outdoor Air System(DOAS)部署,独立控制湿度和温度。DOAS架构本身在商业建筑中并不罕见,但传统DOAS仍然依赖深度冷却除湿。Mojave声称其专利技术绕开了这一约束。需要指出的是,新闻稿中“专利液体干燥剂技术”的表述来自公司官方声明,目前没有独立的第三方技术评估来验证其相对传统系统的具体性能优势边界。
2026年推出的ArctiDry Hydro则瞄准了另一个场景:已经运行冷冻水系统的设施。据公司披露,该系统使用常规冷冻水温度即可达到低至25°F的送风露点,并可将整体冷站效率提升最多20%。这一数据同样来自公司口径,未披露是否有第三方验证。从技术逻辑上看,如果液体干燥剂能在不降低冷冻水温度的前提下实现更低露点,确实可能减少冷机的低温运行负担,但实际效率提升取决于建筑负荷特征、气候区域和现有系统配置,单点数据难以直接外推。
30%到60%的节能承诺,边界条件比数字本身更重要
Mojave在新闻稿中反复强调一个数据:客户报告相比标准HVAC系统能耗降低30%至60%,通常投资回收期低于18个月。这个区间的宽度本身就说明了问题——节能效果高度依赖基准系统和应用场景。一个在湿热气候区、需要大量新风除湿的超市,与一个在干燥气候区、主要负荷是显热制冷的办公楼,节能比例不可能相同。
“客户报告”这个表述值得拆解。它意味着数据来自Mojave的客户反馈,而非独立第三方审计。公司没有披露样本量、项目分布、气候区域或基准系统的具体定义。在商业HVAC领域,节能数据的可信度取决于测量与验证(M&V)方法的严谨性,而新闻稿未提供这些细节。从已披露的30%至60%区间和18个月回收期来看,Mojave瞄准的显然是那些湿度负荷占比高、运行时间长、对湿度敏感的商业场景——超市冷链区、医疗设施、数据中心、酒店新风系统。在这些场景中,传统系统的过度冷却-再加热循环确实存在显著的效率损失空间,因此节能逻辑是成立的;但结论边界在于:对于湿度负荷不占主导的建筑类型,同样的节能幅度未必成立。
从1250万到1900万:资本节奏与制造爬坡的错位
Mojave的融资轨迹呈现出一种加速但非线性的节奏。据公司官网披露,2023年9月公司宣布1250万美元种子轮融资,投资方包括Fifth Wall、At One Ventures和Xerox Ventures。2024年12月,公司宣布950万美元A轮融资。到2026年9月的1900万美元B轮,单轮规模较A轮翻倍,但累计融资规模仍处于商业HVAC设备公司的早期区间。
这里有一个值得注意的资本结构变化:B轮由Fairtree Elevant Ventures领投,这是一家新进入的投资方,而非既有股东的追加。Cleo Capital和MetaTrail同样是新面孔。River Bay Investments的CEO Tom Leonard在新闻稿中表示,该公司已经在为Mojave对接grocery、数据中心、酒店和学校等领域的客户资源。从投资方构成看,B轮呈现出明显的商业化导向——引入的不只是资金,还有销售渠道和客户网络。
但制造爬坡的挑战在于,商业HVAC设备不是软件产品。扩大制造产能意味着供应链管理、质量控制、安装服务网络和售后体系的同步建设。Mojave没有披露当前的产能基数、产能利用率或扩产的具体规模。从1900万美元的融资体量来看,这笔钱足以支撑销售团队扩张和一定程度的产线投资,但不足以支撑大规模自建制造。公司更可能采取的是合同制造或轻资产组装模式,这一点尚未披露。
商业模式的模糊地带:卖设备,还是卖节能结果?
Mojave的商业模式在公开材料中并未被明确描述。从产品形态看,ArctiDry DX和ArctiDry Hydro都是硬件设备,意味着公司至少有一部分收入来自设备销售。但HVAC行业的价值链比单纯的设备买卖复杂得多:设计咨询、安装调试、维护服务、能耗监测,每一个环节都可能成为收入来源,也可能成为成本中心。
新闻稿中“Humidity Performance”的提法值得关注。公司将其定义为“对建筑所需湿度条件的有意设计、控制和持续验证”。这个表述暗示Mojave可能试图从单纯的设备供应商向性能服务商转型——如果“持续验证”意味着公司提供能耗监测和湿度管理服务,那么商业模式可能包含订阅或服务收入。但这一推断仅基于措辞分析,公司未披露任何关于服务收入、软件平台或经常性收入的信息。
从客户结构看,Mojave覆盖grocery、工业、医疗、酒店、教育等行业。这些行业的采购决策周期、预算来源和验收标准差异显著。超市和医疗设施对湿度控制有硬性要求,采购动机明确;酒店和教育机构则更关注舒适度和能耗成本。Mojave未披露客户数量、合同金额或复购率,因此无法判断其收入质量和客户集中度风险。
竞争格局:Mojave面对的不是一家公司,而是一套系统惯性
Mojave的竞争对手名单上,Desert Aire、Concepts and Designs Inc和NovelAire Technologies都是液体干燥剂或专用除湿领域的老牌玩家。但Mojave真正的竞争对手可能不是这些公司,而是整个商业HVAC行业的系统惯性。
商业建筑的暖通系统由设计院、机械承包商、设备制造商和设施运营方共同决定。任何一个新进入者要打破现有格局,必须同时说服这四个环节。传统HVAC巨头——如Carrier、Trane、Johnson Controls——拥有成熟的渠道网络、品牌信任度和服务能力。Mojave的液体干燥剂系统在能效上有差异化优势,但在安装维护的便利性、备件供应、与现有楼宇管理系统的兼容性方面,尚未有公开信息表明其已达到与传统厂商同等的成熟度。
从产品定位看,ArctiDry DX作为DOAS部署,意味着它通常与现有的制冷系统并行工作,而非完全替代。这种“叠加式”部署降低了替换门槛,但也限制了单项目的收入规模——Mojave拿到的可能只是新风处理部分的订单,而非整个空调系统的订单。ArctiDry Hydro则试图与现有冷冻水系统深度整合,这需要更高水平的工程设计和系统调试能力。两种产品的市场切入逻辑不同,对应的销售周期和交付复杂度也不同。
投资逻辑:能源转型的钱,正在从发电侧流向用电侧
Fairtree Elevant Ventures管理总监David Evans在新闻稿中的表述提供了一个投资视角:Mojave“将多年的液体干燥剂工程工作转化为建筑设施团队正在快速采用的设备”。这句话的关键词是“快速采用”——投资方押注的不是技术本身的原创性,而是技术从实验室到商业部署的转化速度。
从宏观逻辑看,商业建筑占全球能源消耗的相当比例,而HVAC系统是其中最大的单一项。在发电侧可再生能源成本持续下降的背景下,用电侧的效率提升正在成为新的投资主题。Mojave的液体干燥剂技术如果能在特定场景中实现30%至60%的节能,其投资回收期低于18个月的表述意味着客户不需要依赖补贴或碳价就能做出经济决策。这是一个重要的商业化前提。
但投资逻辑的脆弱点同样明显。Mojave未披露营收规模、毛利率或客户集中度。1900万美元的B轮融资在气候科技领域不算小,但相对于商业HVAC设备制造所需的资本强度,这个数字仍然偏小。如果公司需要自建制造能力或大规模铺设服务网络,后续融资需求将显著上升。投资方是否愿意在缺乏财务数据的情况下持续加注,取决于未来12到18个月内ArctiDry的装机量和客户复购表现。
资金用途背后的待验证假设:销售组织能多快转化为装机量
Mojave将本轮资金的首要用途列为“扩大销售组织”。这是一个值得审视的选择。在商业HVAC领域,销售周期通常以月甚至年为单位计算,涉及设计院沟通、投标、安装调试等多个环节。扩大销售团队意味着前期费用上升,但收入转化存在滞后。Mojave没有披露当前的销售团队规模、人均产出或目标市场的渗透率,因此无法判断这笔投入的边际效率。
“扩展制造产能”是第二项用途。如果ArctiDry的核心部件——液体干燥剂模块——需要专门的产线或工艺,产能扩展可能涉及较长的设备采购和调试周期。如果公司采用合同制造模式,产能扩展的瓶颈则更多在于供应链管理和质量一致性。两种路径对应的资金使用效率和风险完全不同,而Mojave未披露具体选择。
“继续开发ArctiDry平台上的新产品”是第三项用途。ArctiDry DX和ArctiDry Hydro是平台上已发布的两款产品。公司表示致力于扩展产品线,使Humidity Performance能够应用于更广泛的建筑类型和气候系统。从平台化战略的角度看,这是合理的延伸逻辑;但从资源分配的角度看,在销售和制造尚未完全跑通的情况下同时投入新产品开发,可能分散执行焦点。Mojave需要在三个方向之间做出优先级取舍,而新闻稿未提供这方面的细节。
风险与边界:哪些问题本轮融资没有回答
Mojave的故事在技术逻辑和市场需求层面都有清晰的叙事线,但1900万美元的B轮融资留下了几个关键空白。
第一,财务数据完全缺失。公司未披露营收、毛利率、客户数量、合同金额或客户集中度。在B轮阶段,投资方通常已经能够看到至少一年的商业化数据,但Mojave选择不公开这些信息。这可能是正常的私营公司信息控制,也可能意味着商业化进展尚未达到足以支撑公开披露的水平。
第二,节能数据的验证方法不透明。30%至60%的节能区间和18个月回收期来自“客户报告”,没有第三方审计或标准化的M&V方法支撑。在HVAC行业,实际能耗表现与设计值之间的差距是一个长期存在的问题。Mojave如果不能在后续披露中提供更严谨的验证数据,其核心卖点的可信度将受到挑战。
第三,竞争响应的时间窗口。传统HVAC巨头并非没有液体干燥剂或独立除湿的技术储备。如果Mojave在特定场景中证明了市场需求,更大的玩家完全可以通过内部研发或收购进入。Mojave的专利技术能提供多长时间的护城河,取决于专利的实际覆盖范围和执行力度,而这两点均未披露。
第四,第三方数据源之间的不一致增加了尽调难度。FundedIQ称公司累计融资2200万美元、2轮,总部位于Palo Alto;Tracxn称累计融资2560万美元、3轮;VCBacked称累计融资950万美元、总部位于Sunnyvale;Provath称累计融资约960万美元、1轮。这些差异可能源于数据更新滞后或口径差异,但客观上反映了公司在公开信息披露上的不完整。新闻稿明确总部为Sunnyvale,这一事实可以确认;但历史融资的准确累计金额需要以公司官方披露为准,而公司未提供这一数字。
从已披露的信息看,Mojave的核心假设是:商业建筑业主愿意为独立的湿度控制支付溢价,且这种支付意愿能够转化为足够快的销售增长。这个假设在grocery和医疗等湿度敏感场景中有较强的逻辑支撑,但在更广泛的商业建筑市场中尚未得到验证。1900万美元B轮融资为验证这个假设提供了弹药,但真正的答案将在未来12到18个月的装机数据和客户留存中浮现。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Mojave的故事本质上是在挑战一个被行业默认了半个世纪的前提——湿度控制必须依附于温度控制。液体干燥剂技术本身不是新发明,但把它从工业定制设备转化为商业建筑的标准产品,需要跨越的不仅是技术门槛,还有设计院、承包商和设施运营方的系统惯性。1900万美元的B轮融资证明了一部分资本愿意为这个跨越下注,但30%至60%的节能承诺能否从客户口头反馈变成经得起审计的行业基准,才是决定Mojave能否从“有趣的技术”变成“可信的品类”的分水岭。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。