
当电费账单成为家庭预算中最不可预测的变量,一笔8亿美元的资本开始重新定价“确定性”
2026年10月,美国犹他州盐湖城,一家名为Maxwell Power的分布式能源公司宣布完成一笔8亿美元的投资承诺交割。这笔钱来自Fairtide Partners,用途被表述得直接而具体:购买电池储能和太阳能项目。如果只看金额和用途,这似乎只是美国清洁能源资产市场又一轮机构资金的常规配置。但如果把时间轴拉长,把同一投资方在2024年的2.5亿美元、2026年6月的7.5亿美元与本次8亿美元连起来看,一个更窄的问题浮现出来:当美国零售电价在部分区域以两位数幅度上涨,而户用太阳能行业整体承压时,为什么一家公司能够从同一个投资方连续获得加码,累计承诺达到18亿美元?
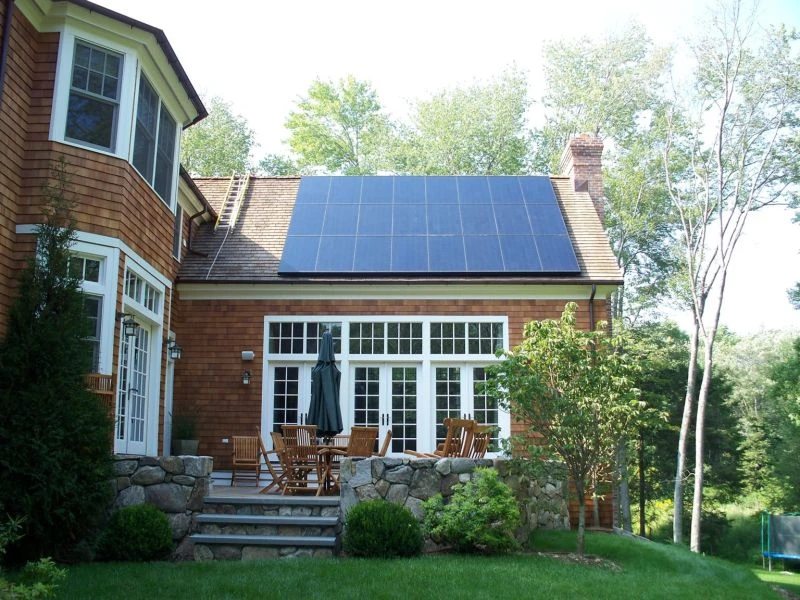
答案并不藏在某一项技术突破里。Maxwell Power提供的不是一块更高效的太阳能板,也不是一组更便宜的电池。它提供的是一种合同结构:公司部署太阳能和电池储能系统到客户住宅,监控并维护系统,客户通过长期合同购电以锁定节省。据公司2026年10月通稿,2026年公司已帮助客户锁定超过1亿美元的未来能源节省。这个数字本身并不大,但它指向的是一种把家庭电费从变量转化为常量的商业模式。而Fairtide Partners的连续加码,本质上是在为这种“确定性”的规模化能力下注。
本次交易的通稿没有披露轮次名称、估值或股权结构。它甚至没有使用“融资”一词,而是使用了“投资承诺交割”的表述。这种措辞上的克制,与户用太阳能领域常见的融资叙事形成反差。它提示读者,这笔8亿美元更像是一份项目采购承诺的资本安排,而非传统意义上的风险投资轮次。理解这一点,是理解Maxwell Power与Fairtide Partners关系的起点。
| 字段 | 内容 |
|---|---|
| 公司 | Maxwell Power |
| 轮次 | 未披露 |
| 金额 | 8亿美元 |
| 投资方 | Fairtide Partners |
| 总部 | 美国犹他州盐湖城(由加州圣迭戈迁入) |
| 创始人 | 未披露 |
| 官网 | https://www.maxwellpower.com/ |
一家“电力公司”的自我定义,与一份20年合同的资本含义
Maxwell Power对自己的定义,在通稿中反复出现:“We are the power company that guarantees energy and savings to homeowners and small commercial customers.”这句话的关键词不是solar,也不是battery,而是power company。公司称,它部署太阳能和电池储能系统到客户住宅,监控并维护系统,确保系统发电;客户通过长期合同购电以锁定节省。这种表述将公司放在与公用事业公司平行的位置上,而不是一个设备销售商或安装商的角色。
据公司2026年6月融资通稿,Maxwell Power前身为HDM Renewable Finance。公司于2026年6月完成品牌重塑,更名旨在反映公司向全服务、面向消费者的电力品牌演变。据2026年6月品牌重塑通稿,公司的预付费购电协议为客户锁定20年电力费率,并附带性能保证;公司负责承销、检查、监控和维护系统,系统不发电则客户不付费。需要说明的是,这些20年锁定与性能保证的表述来自2026年6月品牌重塑通稿,属于历史时点的公司口径,本次10月通稿未重复这些具体条款。
从资本角度看,预付费PPA的结构将系统性能风险从客户转移到了Maxwell身上。公司先承担系统部署和运维成本,客户按合同购电。如果系统发电不足,公司收入下降;如果系统表现良好,公司获得长期稳定的现金流。这种模式下,8亿美元投资承诺的意义不在于购买设备,而在于购买未来20年的合同现金流。Fairtide Partners作为投资方,实际上是在为Maxwell的承销能力和运维能力提供资本弹药。但本次通稿未披露8亿美元对应的项目数量、单项目平均成本或部署时间表,因此无法从公开信息判断这笔资本能支撑多大规模的合同组合。
三次加码的资本结构:18亿美元承诺背后的单一投资方依赖
Fairtide Partners对Maxwell Power的投资并非一次性决策。据公司2026年10月通稿,Fairtide于2024年的一笔2.5亿美元投资承诺、2026年6月投资7.5亿美元,本次新增8亿美元,累计承诺达18亿美元。三次投资的时间间隔从两年缩短到四个月,金额从2.5亿美元跃升至7.5亿美元再到8亿美元。这种节奏和规模的变化,在户用太阳能融资领域并不常见。
Fairtide创始人Nat Kreamer在2026年6月融资通稿中称:“We have worked with the Company’s leaders since 2010 and partnered with Maxwell since its founding in 2018.”这句话提供了理解这种连续加码的关键线索:投资方与管理层的合作关系早于公司成立,持续超过十五年。这意味着Fairtide的决策依据可能包含大量非公开的历史合作信息,而非仅仅基于财务数据。
但单一投资方的深度绑定也带来结构性问题。本次通稿未披露Maxwell Power是否存在其他机构投资方,也未披露Fairtide的投资是股权、债权还是项目层面的资产购买承诺。从通稿措辞看,“investment commitment to purchase battery storage and solar power projects”更接近项目采购承诺,而非传统意义上的公司股权融资。如果18亿美元中的大部分是项目层面的资本承诺,那么Maxwell Power的资产负债表和公司治理结构可能与典型的VC支持型创业公司有本质区别。这种区别对公司的扩张速度、风险承担能力和退出路径都有直接影响,但公开信息不足以做出进一步判断。
电价上涨提供了需求,但融资成本决定了供给
Maxwell Power的首席营收官Dustin Dunaway在2026年10月通稿中称:“Across America, rising rates and aging infrastructure are making energy more expensive and less reliable. Maxwell’s full-service home solar and battery storage gives homeowners a way to protect themselves from the rising cost of power.”这段话将公司产品定位为对电价上涨和电网老化的直接回应。
电价数据为这一判断提供了部分支撑。据2026年6月融资通稿援引美国能源信息署数据,中大西洋、新英格兰和太平洋州2022至2025年零售电价上涨19%以上。这一数据来自2026年6月融资通稿,属于历史背景,但它所描述的电价趋势在本次10月通稿中被再次引用为市场背景。Fairtide创始人Nat Kreamer在2026年10月通稿中特别提到“rising interest rates and regulatory change”,这提示利率环境是影响该模式经济性的关键变量。
从已披露的信息看,Maxwell Power的应对方式是预付费PPA结构。这种结构下,公司需要承担前期系统部署成本,再通过长期合同回收。利率上升会直接推高公司的资金成本,压缩合同现金流的净现值。Fairtide的连续加码,可以理解为投资方在用自己的资本成本优势,为Maxwell的项目部署提供相对稳定的资金来源。但本次通稿未披露Fairtide资金的具体成本、期限或回报结构,因此无法评估这种资本安排的经济性边界。编辑分析认为,如果利率环境持续高企,预付费PPA模式的扩张速度将受到资本成本的直接约束;但这一判断的验证需要公司披露其项目层面的融资成本和合同定价。
从“2万套住宅”到“15亿美元投资”:不同时点口径的差异与边界
Maxwell Power的运营数据在不同时点的通稿中呈现出明显差异。据2026年6月品牌重塑通稿,公司已为超过2万套住宅供电,发电量达到承诺的104%。据2026年6月融资通稿,自2018年以来公司已投资超过10亿美元,帮助客户节省约2亿美元。而据2026年10月通稿,自2018年以来公司已投资超过15亿美元,帮助客户节省约3亿美元。两个时点的数据口径不同,统计期间未披露,不能直接比较。
这种数据差异本身并不异常。一家公司在四个月内新增投资和新增客户节省,自然会导致累计数字上升。但值得注意的不是数字的增长,而是增长背后的统计边界。公司未披露“投资超过15亿美元”中“投资”的具体含义——是项目总成本、公司自有资金投入,还是包括Fairtide承诺在内的项目融资总额。同样,“帮助客户节省约3亿美元”的计算方法也未披露:是基于合同期内的预计节省额,还是已实现的节省额,还是两者的混合。这些口径问题直接影响外界对公司实际经营规模和资本效率的判断。
Fairtide Partners自身的融资促成额也存在类似的口径问题。据Maxwell Power 2026年10月通稿中引述的Fairtide Partners介绍,Fairtide自2018年以来已促成超过10亿美元的电池储能和太阳能项目融资。这一数字为Fairtide全行业融资促成额,与对Maxwell的18亿美元总承诺在统计范围上不同,不可直接比较。前者涵盖Fairtide在所有项目中的融资促成,后者仅针对Maxwell开发的项目。将两者混为一谈,会高估或低估Fairtide对Maxwell的集中度。公开信息未披露Fairtide的10亿美元促成额中有多少来自Maxwell项目,因此无法计算集中度。
总部迁移的政治信号与商业逻辑
本次通稿中一个容易被忽略的细节是总部迁移。据2026年10月通稿,Maxwell履行了对美国参议员John Curtis(犹他州共和党人)的承诺,将总部从加州圣迭戈迁至犹他州盐湖城。通稿还提到,公司员工现在在“the heart of the Hive near the historic stock exchange”工作。总部迁移与本次融资在同一份通稿中披露,但通稿未说明两者之间的因果关系。读者不应将迁移理解为本次融资的直接结果,而应将其视为本次通稿披露的同期事项。
John Curtis被通稿描述为“a champion of affordable domestic renewable energy”。这一政治关联的公开披露,在户用太阳能公司中并不常见。它提示Maxwell Power在犹他州的业务拓展可能涉及地方政策层面的支持,但通稿未提供具体政策细节或商业利益安排。从商业逻辑看,将总部迁至盐湖城可能降低运营成本,并接近新的市场区域。但本次通稿未披露迁移涉及的人员规模、成本或时间表,因此无法评估其财务影响。
8亿美元能买多少项目:部署速度与合同质量的未解问题
据2026年10月通稿,Maxwell将使用这笔资本帮助消费者和小企业通过太阳能与电池储能锁定能源节省,并将Maxwell Power Plan扩展至新市场。但通稿未披露8亿美元对应的项目数量、单项目平均成本、部署时间表或目标市场清单。这意味着外界无法从公开信息判断这笔资本的部署节奏和回报周期。
Maxwell Power作为项目承销方和运维方,其扩张速度取决于渠道伙伴的安装能力和公司的承销效率。本次通稿未提供公司在这些环节的具体周期数据。编辑分析认为,8亿美元投资承诺的落地速度,将取决于公司能否在目标市场找到足够数量的合格客户和安装渠道;但这一判断的验证需要公司披露季度部署数据或项目储备规模。
Fairtide创始人Nat Kreamer在2026年10月通稿中称:“Maxwell is an economic force multiplier. Amid rising interest rates and regulatory change, we are helping Maxwell deliver value every day to consumers and channel partners.”这句话将Maxwell定位为连接消费者与渠道伙伴的中间层。从产业链角度看,Maxwell不直接制造设备,也不直接面对终端客户进行销售,而是通过渠道伙伴触达客户,并承担承销和运维职能。这种定位意味着公司的增长高度依赖渠道伙伴的质量和稳定性。本次通稿未披露渠道伙伴的数量、集中度或留存率,因此无法评估这一依赖关系的风险程度。
风险与待验证假设:一份通稿无法回答的问题
Maxwell Power的本次8亿美元交易,在通稿中被呈现为一个连续增长故事的最新章节。但通稿本身留下了一系列未回答的问题。第一,投资结构未披露:这笔8亿美元是股权、债权还是项目采购承诺,直接决定公司的资本成本和治理结构。第二,项目数量未披露:8亿美元能支撑多少套住宅系统,取决于单项目成本和部署速度,而这两项数据均未公开。第三,部署时间表未披露:投资承诺的交割与项目实际部署之间可能存在时间差,通稿未说明这笔资本将在多长时间内完成部署。第四,客户节省额的计算方法未披露:约3亿美元的累计节省是基于合同期预计值还是已实现值,直接影响对公司商业模式的验证。第五,本次通稿未披露合同违约率、客户流失率或系统性能数据。
从更宏观的层面看,Maxwell Power的模式面临一个结构性张力。公司称其产品让客户“锁定节省”,但锁定节省的前提是公司能够以足够低的成本获得资本,并以足够高的效率部署系统。Fairtide的连续加码缓解了资本来源的压力,但并未消除资本成本对合同经济性的约束。编辑分析认为,Maxwell Power能否在电价上涨的窗口期内建立起足够大的合同组合,是验证其商业模式的关键;但这一验证需要公司披露更细颗粒度的运营数据,而目前公开信息尚不足以支撑判断。
Fairtide Partners的创始人Nat Kreamer在2026年10月通稿中使用了“economic force multiplier”这一表述。这个表述的实质含义是,Fairtide的资本通过Maxwell的承销和运维能力,撬动了更大的经济价值。但这一杠杆效应的实现,取决于Maxwell能否持续找到愿意签订长期合同的客户,以及这些合同能否在20年期内产生预期的现金流。本次通稿未披露合同违约率、客户流失率或系统性能数据,因此这一杠杆效应的稳定性无法从公开信息验证。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:当大多数户用太阳能公司还在用“每瓦成本”和“系统价格”说服客户时,Maxwell Power把竞争维度切换到了“电费确定性”上。Fairtide Partners的18亿美元累计承诺,本质上是在购买一种可规模化的合同现金流生成能力。但这份能力的验证,需要的不是更多通稿,而是项目数量、部署速度和合同质量的数据。在电价上涨的窗口期,资本可以买来项目,但买不来20年后的客户留存。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。