
一场关于客厅主权的争夺,在任天堂与手机之间展开
过去十年,家庭客厅的注意力被一块块私人屏幕切碎。孩子抱着平板刷短视频,父母各自陷在手机里,客厅里那台曾经承载家庭集体记忆的电视,更多时候只是背景音。游戏主机行业对此的回应是不断推高硬件性能、追逐核心玩家的沉浸感,但一个结构性空白始终存在:谁来服务那些既不想买一台昂贵游戏机、又希望全家人一起动起来而不是各自盯着屏幕的家庭?
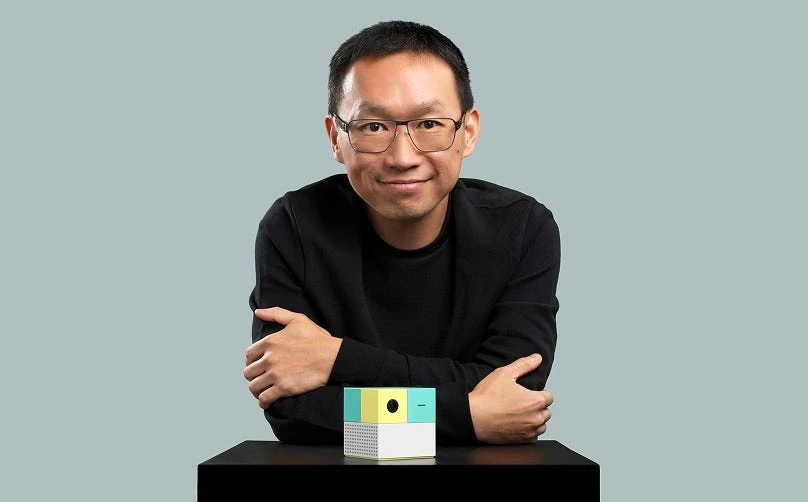
Nex 试图用一台售价远低于主流主机的体感设备回答这个问题。这家公司开发的 Nex Playground 不依赖手柄,而是通过摄像头捕捉人体动作,让玩家用自己的身体完成游戏操作。它的游戏库里有 Bluey、Barbie、Kung Fu Panda、Peppa Pig 等儿童熟知的 IP,玩法横跨音乐、体育、健身、派对和学习。2026 年 9 月,Nex 宣布完成超过 1.5 亿美元的新一轮融资,其中包括 E 轮股权融资和与 JPMorgan 达成的信贷额度。领投方是 Baillie Gifford 和 BAI Capital,NBA Investments、Logitech、Medici Capital Partners 与 Raine Group 参投。
这笔钱到账的时点,恰好卡在 Nex Playground 累计销量突破 100 万台、订阅用户数逼近 100 万的门槛上。在游戏与互动娱乐投资整体趋于保守的背景下,一家做家庭体感硬件的公司能拿到这个体量的后期融资,本身就是一个值得拆解的信号。
| 字段 | 内容 |
|---|---|
| 公司 | Nex(NEX Team Inc.) |
| 轮次 | E轮 |
| 金额 | 超过1.5亿美元(含股权与债务融资,具体拆分未披露) |
| 投资方 | Baillie Gifford、BAI Capital 领投;NBA Investments、Logitech、Medici Capital Partners、Raine Group 参投;JPMorgan 提供信贷额度 |
| 总部 | 未披露 |
| 创始人 | David Lee(联合创始人兼CEO) |
| 官网 | https://www.nexplayground.com/ |
100万台硬件与100万订阅之间,隔着一道真正的商业化考题
Nex 对外披露了两个关键数字:Nex Playground 累计销量超过 100 万台,订阅用户数过去 18 个月增长 7 倍、接近 100 万。这两个数字放在一起看,信息量比单独看任何一个都大。
100 万台硬件销量意味着 Nex Playground 已经跨过了从“众筹项目”到“零售商品”的门槛。据公司披露,其产品在美国超过 7,000 个零售点销售,覆盖 Costco、Sam’s Club、Target、Walmart 和 Best Buy。这五家渠道几乎囊括了美国家庭消费电子零售的主流入口。从渠道铺货广度看,其产品至少通过了主流零售买手的选品门槛(编辑分析:该判断基于公司披露的零售渠道名单,但公开材料未提供买手选品标准、采购数量或货架位置等独立验证信息)。
但真正值得关注的是订阅用户数与硬件销量之间的比值。接近 100 万订阅用户对应超过 100 万台累计销量,表面比值接近 1:1,但实际付费转化率因口径未披露而待验证。需要说明的是,Nex 未披露这 100 万订阅用户中是否包含试用期用户、家庭共享账号如何计入,以及单台设备对应的订阅账号数量。订阅用户数与付费订阅用户数的口径差异属于公司未披露项,而非本文推断。如果按字面理解,这意味着几乎每一个购买硬件的家庭都转化为了订阅用户;如果存在口径差异,实际付费订阅率可能低于表面数字。公司称订阅用户数预计年底突破 100 万,但并未披露付费订阅与免费试用的拆分,也未披露订阅价格和续费率。这些未披露项构成了评估其商业模式质量的关键盲区。
从已披露的硬件销量与订阅用户增长轨迹看,Nex 正在试图构建一个“硬件获客、内容留存、订阅变现”的复合模型。这个模型的风险在于,硬件销售本身是否盈利、订阅收入能否覆盖内容生态的持续投入,目前均无公开数据支撑。公司未披露毛利率、获客成本、用户生命周期价值或内容分成比例。在缺乏这些指标的情况下,100 万订阅用户只能证明需求存在,不能证明商业模式已经跑通。
体感游戏不是新赛道,Nex 的差异化在于把“家庭”而非“玩家”作为设计原点
体感游戏本身并不新鲜。任天堂 Wii 在 2006 年用一支遥控器让数千万家庭站起来玩游戏,微软 Kinect 在 2010 年把无控制器体感推入客厅,两者最终都未能将体感从“派对新奇感”转化为持续的内容消费场景。Wii 的生命周期后期面临软件生态萎缩,Kinect 在 Xbox One 时代被微软逐步边缘化直至停产。Nex 进入的是一条被巨头验证过需求、又主动放弃的赛道。
Nex 的做法与 Wii 和 Kinect 有一个根本差异:它不试图同时服务核心玩家和家庭用户,而是把“多代际家庭”作为唯一的设计原点。这体现在几个层面。其一,游戏 IP 选择偏向儿童熟知的动画与品牌,如 Bluey、Peppa Pig、Barbie,而非传统游戏 IP。其二,游戏类型集中在音乐、体育、健身、派对和学习,回避了需要复杂操作和长时间投入的核心游戏品类。其三,公司称其正在开发 Connected Play 功能,允许不同家庭的用户远程共同游玩,这瞄准的是祖孙、表亲等跨地域家庭关系,而非陌生人匹配。
这种定位的代价是,Nex Playground 在传统游戏玩家眼中可能缺乏“游戏性”。但它的竞争参照系本来就不是 PlayStation 或 Switch,而是平板电脑上的儿童应用、客厅里的玩具,以及那些被手机抢走的家庭共处时间。从已披露的零售渠道和 IP 合作看,Nex 的采购决策者更可能是为孩子挑选礼物的家长,而不是为自己挑选游戏机的玩家。这个定位是否足够宽,决定了它的天花板。
IP 驱动的内容策略能降低获客成本,但也把命脉交给了授权方
Nex 的游戏库目前包含 60 款游戏,公司称其内容生态正在吸引外部开发者进入。GamesBeat 的报道提供了一个具体案例:Freefall Racers 原本是为 Xbox Kinect 开发的作品,由原开发商 Smoking Gun Interactive 为 Nex Playground 重制后,上线首月触达超过 15 万家庭,据公司披露成为外部开发游戏中平均游玩时长最快超过 1 小时的作品。
这个案例有两层含义。第一,它说明 Nex 的内容平台对中小开发者有一定吸引力——Kinect 时代积累的体感游戏资产在 Nex Playground 上找到了二次变现的可能。第二,它也暴露了一个现实:Nex 当前最亮眼的内容仍然依赖外部 IP 授权。Bluey、Barbie、Kung Fu Panda、Peppa Pig 都不是 Nex 自有 IP。公司计划在秋季和假日季推出的 NFL Flag、Dude Perfect Trickshot Challenge、PAC-MAN(与 Bandai Namco Entertainment 合作)等新游戏,同样以授权 IP 为主。
授权 IP 策略在获客阶段是有效的——家长更容易为认识的角色买单。但长期来看,授权费用会持续侵蚀内容业务的毛利,且授权到期后的续约风险始终存在。如果 Nex 不能逐步建立起自有 IP 或至少是自有玩法品牌,其内容生态的护城河将高度依赖授权方的持续合作意愿。目前公司未披露任何自有 IP 的进展,也未披露授权费用的财务影响。
Baillie Gifford 的“百年公司”叙事与 JPMorgan 的信贷额度,构成了一组需要分开读的信号
本轮融资的资本结构值得拆开来看。E 轮股权融资由 Baillie Gifford 和 BAI Capital 领投,NBA Investments、Logitech、Medici Capital Partners、Raine Group 参投;同时 Nex 从 JPMorgan 获得了一笔信贷额度。公司未披露股权与债务的具体拆分,也未披露估值。
Baillie Gifford 是一家以长期持有著称的苏格兰资管机构,其私募投资组合中包括多家以“数十年尺度”为投资框架的科技公司。其私募投资人 Alexander Nicolier 在声明中使用了“百年公司”“多年复利”等表述,称“在游戏行业,这种组合是罕见的”。据投资方声明,其投资逻辑建立在两个支柱上:硬件让家庭“动起来”的易用性,以及订阅模式带来的持续客户关系。这套逻辑与 Baillie Gifford 在其他消费科技领域的投资风格一致——押注用户关系的时间价值,而非短期收入爆发。
但 JPMorgan 信贷额度的存在提示了另一层现实:Nex 的运营资金需求中,有相当一部分可能不适合用股权稀释来满足。信贷额度通常用于库存、供应链等可预测的运营资本需求,而非研发或市场扩张。GamesIndustry.biz 的报道明确提到,融资将用于“库存、供应链和市场推广”。这意味着 Nex 的硬件销售规模已经大到需要债务工具来管理现金流周期。从正面看,这说明公司有可预测的收入流来支撑债务;从风险面看,硬件库存是一把双刃剑——一旦销售增速放缓,库存和供应链融资可能转化为现金流压力。
NBA Investments 和 Logitech 的参投也各有信息量。NBA Investments 的参与暗示 Nex 在体育内容方向有更大的布局空间,与其计划推出的 NFL Flag 形成呼应。Logitech 作为硬件外设公司,其投资可能指向供应链协同或渠道资源,但双方未披露具体合作内容。这些战略投资方的实际贡献,需要后续观察是否落地为具体的产品、内容或渠道合作。
国际扩张的节奏暴露了 Nex 对“家庭体感”文化适配度的依赖
Nex 的国际化路径是:美国市场起步,已进入加拿大、英国和爱尔兰,计划今年晚些时候进入德国,2027 年进入日本和韩国。公司总裁 Thomas Kang 对 GamesIndustry.biz 表示,英国市场的表现“超出预期,这是一个好迹象”。
这条路径的谨慎之处在于,Nex 优先选择了与美国文化相近的英语市场,德国作为欧洲大陆的第一站,日本和韩国则被推迟到 2027 年。这种节奏可以从两个角度解读。一方面,家庭体感游戏的文化适配度在不同市场差异显著——日本和韩国虽然游戏文化发达,但家庭共处时间、居住空间大小、儿童娱乐习惯与美国市场存在明显差异。Nex 选择先验证欧洲市场,再进入东亚,是一种风险控制。另一方面,日本恰恰是任天堂的主场,Nex Playground 在日本的竞争环境将比美国严峻得多。公司未披露针对日本和韩国市场的本地化策略,也未说明其 IP 组合在这些市场的认知度是否足以支撑获客。
从已披露的扩张计划看,Nex 的国际化仍处于早期验证阶段。英国市场“超出预期”的表述来自公司总裁,属于公司口径,目前没有独立的第三方销售数据可以交叉验证。德国、日本、韩国的进入时间表是公司计划,而非已实现的业绩。在零售渠道的国际化中,进入一个市场和在该市场站稳脚跟之间,通常隔着至少两到三个销售季度的验证周期。
资金用途指向增长,但 Nex 的待验证假设比它承认的更多
根据公司披露,本轮融资将用于四个方向:拓展零售渠道(线上与线下)、扩充内容生态、库存与供应链、市场推广。国际扩张是市场推广和渠道拓展的自然延伸。Connected Play 功能的开发也被列入资金用途。
这四个方向中,前三个都是“增长型支出”——它们的前提是需求持续增长,支出能带来相应的收入回报。但 Nex 的商业模式中存在几个尚未被公开数据验证的假设。第一,硬件销售的增长是否可持续,尤其是在美国市场 7,000 个零售点的铺货已经相当充分的情况下,增量来自哪里?是提高单店动销,还是开拓新的零售渠道?第二,订阅用户的增长是否与硬件销量同步,还是存在滞后或前置?如果订阅增长主要来自存量硬件的激活,那么硬件销售放缓后订阅增长也会随之减速。第三,国际市场的单位经济模型是否与美国一致?物流、关税、本地化内容成本、渠道分成在不同市场差异显著,公司未披露任何分市场的财务数据。
Connected Play 功能是另一个值得单独审视的变量。公司称该功能将允许家庭跨地域共同游玩。从产品逻辑看,这能增强订阅的粘性——如果祖孙两代可以通过 Nex Playground 远程一起玩游戏,订阅就不再只是“内容库访问权”,而是一种家庭连接工具。但跨家庭实时体感联机对延迟、带宽和摄像头数据处理的要求远高于本地体感游戏。Nex 未披露 Connected Play 的技术方案、上线时间表或测试数据。在功能真正落地之前,它更像是一个融资叙事中的增长期权,而非可验证的产品能力。
从已披露的 100 万台销量、近 100 万订阅用户和 60 款游戏库来看,Nex 已经证明了家庭体感游戏在美国市场存在真实需求。但从“需求存在”到“商业模式可规模化”,中间还隔着硬件毛利、订阅留存、内容成本、国际扩张效率等多道未披露的验证关口。Baillie Gifford 的长期资本可以给 Nex 时间去回答这些问题,但 JPMorgan 的信贷额度意味着公司同时也在用资产负债表承担增长风险。这两种资本性质的并存,恰恰说明 Nex 正处在一个“既需要耐心、又需要纪律”的阶段。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Nex 真正的赌注不是体感技术本身——Wii 和 Kinect 已经证明过这条路的需求与陷阱——而是“家庭订阅关系”能否成为游戏行业里一种可持续的资产类别。100 万台硬件是入场券,100 万订阅用户是试金石,而 Baillie Gifford 愿意用“百年公司”的框架来下注,说明它看到的不是一台游戏机,而是一个家庭娱乐账户的长期复利。但复利的前提是留存,留存的前提是内容,内容的前提是 IP 成本可控。Nex 还没有证明它能在不依赖授权 IP 的情况下留住家庭用户,也没有披露任何关于毛利和续费的数据。在它做到这两点之前,这场关于客厅主权的争夺,仍然只是上半场。