
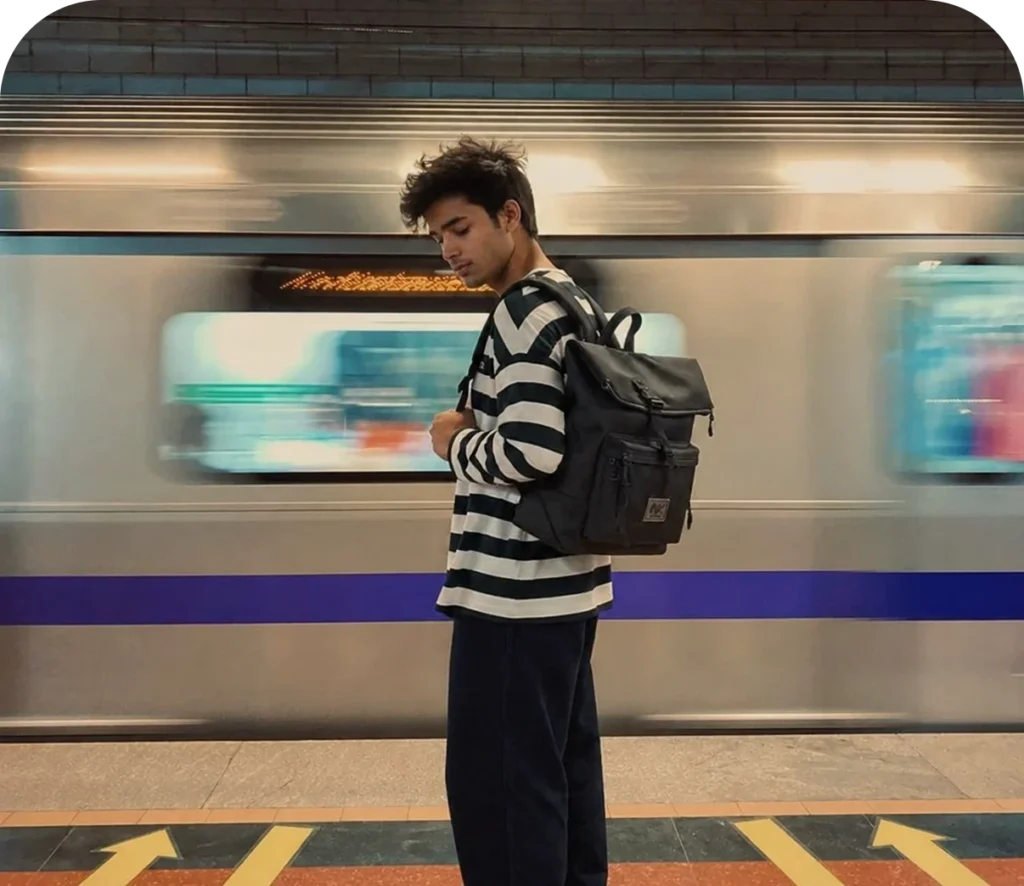
在德里的早高峰,一个通勤者的背包里可能装着一台笔记本电脑、一套换洗衣物、充电器、文件,以及一份需要在四十分钟车程里保持平整的午餐。这个背包每天被挤在地铁门边、挂在摩托车后座、扔在办公室桌下,却很少被当作一件需要认真设计的产品。印度街头服饰在过去几年里给了年轻消费者足够多的球鞋和T恤来表达身份,但背包这个最高频的日常携带工具,长期被挤压在两种选择之间:要么是廉价的功能性产品,要么是昂贵的进口品牌。
Indian Walker 的创始人 Md. Sakib 对这个问题有第一手的体感。在创立这家公司之前,他是一名 Rapido 骑手,整天在德里道路上奔波,全部家当都背在身上。据公司披露,他在 2025 年 7 月创立了 Indian Walker,定位在 2000 至 4000 卢比价格带,试图把街头服饰的审美语言放进通勤背包这个被忽视的品类。现在,这家公司拿到了第一笔机构资金。
Indian Walker 已完成种子前轮融资,投资方为 Palette Wealth Management,投后估值为 2000 万卢比。融资金额未披露。这是公司首次引入外部机构资本,也是它从一家依托单一 D2C 官网销售的新品牌,向多渠道路径过渡的起点。
| 字段 | 内容 |
|---|---|
| 公司 | Indian Walker |
| 轮次 | 种子前轮 |
| 金额 | 未披露 |
| 投资方 | Palette Wealth Management |
| 总部 | 印度德里 |
| 创始人 | Md. Sakib |
| 官网 | https://indianwalker.in/ |
一个骑手把“没找到的包”变成了产品线
Indian Walker 的创始叙事并不复杂:一个前 Rapido 骑手在德里道路上找不到一个能扛住全天通勤的背包,于是决定自己做一个。Md. Sakib 在公司发布的声明中说:“我不是在会议室里创立 Indian Walker 的。我是在德里的道路上开始的,一整天都背在身上。街头服饰给了我这一代人能表达自我的球鞋和T恤,但没有人做那个包。”
这段表述来自公司创始人访谈,属于公司口径。它提供了一个具体的使用场景,但没有独立第三方验证创始人此前作为 Rapido 骑手的工作经历如何直接转化为产品设计能力。可以确认的是,Indian Walker 由 Md. Sakib 于 2025 年 7 月创立,公司总部位于德里,核心产品为背包及日常携带产品,定价区间为 2000 至 4000 卢比。其 Level Up 系列以 Stride 背包为主打。据公司披露,Stride 背包自 2025 年 7 月推出以来销量超过 10000 件。这一销售数据同样来自公司单方面披露,未见独立审计或第三方平台数据佐证。
从产品结构看,Indian Walker 目前并未披露任何关于面料、背负系统、防水等级、重量或耐用性测试的具体技术参数。公司没有声称拥有专利技术或独家材料。这意味着它的产品差异化目前主要建立在价格带选择、视觉风格和创始人故事之上,而非可验证的工程能力。在 2000 至 4000 卢比这个区间,消费者可以买到 Wildcraft 的户外风格背包、Skybags 的轻便通勤款,以及 American Tourister 的基础款。这些品牌在印度市场经营多年,拥有成熟的线下分销网络和制造规模。Indian Walker 作为一个 2025 年 7 月才成立的新品牌,其产品力尚未经过独立评测或大规模用户反馈的检验。
把“街头服饰”标签拿掉后,真正的对手是箱包老牌
在多家媒体报道中,Indian Walker 被放在印度街头服饰与当代时尚品牌的序列里,与 Bluorng、Huemn、Six5Six、Almost Gods、Gully Labs、The Souled Store、Freakins 等并列。这种分类来自公司所处的文化语境和视觉定位,但它模糊了实际的竞争关系。上述品牌大多以服装为核心品类,而 Indian Walker 卖的是背包。一个消费者在决定购买 2000 至 4000 卢比的通勤背包时,比较对象更可能是 Wildcraft、Skybags 和 American Tourister,而不是一件 Almost Gods 的印花T恤。
这是理解 Indian Walker 竞争格局的关键。Wildcraft 在印度户外与通勤背包市场有广泛的渠道覆盖和品牌认知;Skybags 主打轻便、色彩丰富的都市背包,价格带与 Indian Walker 高度重叠;American Tourister 则依托其旅行箱包品牌的认知延伸,在入门级背包市场占据稳定份额。这三家公司的共同优势在于:成熟的供应链、规模化的生产成本控制、覆盖线上线下的分销网络,以及多年的消费者信任积累。Indian Walker 目前只有 D2C 官网一个销售渠道,计划在下个季度进入 Amazon、Flipkart 和 Myntra,随后拓展快商务及其他市场渠道。这意味着它将在这些平台上与上述成熟品牌直接争夺搜索流量和货架位置。
从已披露的信息看,Indian Walker 的差异化路径是“街头服饰审美 + 通勤功能”,这一定位在印度市场并非完全空白,但也没有形成明显的品类壁垒。街头服饰品牌做周边包袋并不罕见,而箱包品牌也在不断推出更年轻化的产品线。Indian Walker 能否在这个交叉地带建立认知,取决于它能否在渠道扩张的同时保持产品风格的辨识度,以及在库存管理和供应链效率上不被成熟品牌拉开差距。后者恰恰是年轻 D2C 品牌最薄弱的环节。
2000 万卢比估值与未披露金额之间的信息缺口
本轮融资最值得注意的地方,不是估值数字,而是金额的缺失。Indian Walker 的种子前轮投后估值为 2000 万卢比,投资方为 Palette Wealth Management,但公司没有披露实际融资额。这意味着外界无法判断这笔钱到底能支撑公司运营多久,也无法计算投资方获得的股权比例。一个只有估值、没有金额的融资公告,在信息价值上是不完整的。
Palette Wealth Management 创始人 Kuldeep Sikawar 对这笔投资的解释是:“投资是由需求跑在库存前面,以及公司对产品质量和单位经济性的关注所驱动的。”这是投资方声明,属于机构口径。它暗示 Indian Walker 当前面临的核心约束是库存不足,而非需求不足。但这一判断同样缺乏可验证的财务数据支撑。公司没有披露收入、毛利、复购率、获客成本或库存周转天数。在没有这些指标的情况下,“需求跑在库存前面”可以是一种真实的运营状态,也可以是一种对缺货现象的乐观解释。
从资本结构看,Indian Walker 是 CoFounder Circle Venture Studio 的一部分,该工作室由企业家 Darpan Sanghvi 创立。Sanghvi 此前将 Good Glamm Group 打造成一家通过十一笔收购快速扩张的美妆独角兽,但该公司随后在债务、整合问题和盈利压力下陷入困境。据 StartupTalky 报道,Good Glamm Group 的崩解发生在 2025 年 7 月,与 Indian Walker 的创立时间相同。CoFounder Circle 公开表示其方法论建立在这段经历的两面之上——既知道快速规模化的路径,也清楚整合失控的代价。对于 Indian Walker 而言,这意味着它背后的孵化器有消费品扩张的经验,但同时也带着一个警示性的前例:靠资本推动的品类扩张,如果没有健康的单位经济支撑,最终会被库存和渠道成本反噬。
10000 件销量与 100 亿卢比目标之间的距离
据公司披露,Stride 背包自 2025 年 7 月推出以来销量超过 10000 件。如果以核心价格带 2000 至 4000 卢比的中位数 3000 卢比估算,这 10000 件对应的营收大约在 2000 万至 4000 万卢比之间。但这一推算建立在公司披露的销量数据准确、且所有销售均按标价完成的前提下,公司未披露实际成交价、折扣率或退货情况,因此这一营收区间只能作为粗略参考,不能视为已核实事实。
Indian Walker 设定的目标是:在未来 24 个月内实现 100 亿卢比的年度经常性收入(ARR),以及超过 10 万名客户。100 亿卢比约合人民币 1 亿元左右。按照 10 万客户计算,这意味着每个客户在一年内需要贡献约 10000 卢比的收入,相当于购买 3 到 5 个核心价格带的背包。对于一个以通勤背包为主打品类的品牌来说,这个客单价假设偏高。通勤背包的购买频率远低于服装,消费者通常一到两年才更换一次。要实现 100 亿卢比 ARR,Indian Walker 要么大幅提高客户数量,要么显著拓宽产品线以提高复购率,要么进入更高价格带。公司确实计划扩展产品品类和增加 Level Up 系列新 SKU,但具体品类方向未披露。
从已披露的 10000 件销量到 100 亿卢比 ARR,中间隔着约 40 倍的规模差距。这个目标并非完全不可能,但它要求公司在未来 24 个月内完成从单一 D2C 渠道到多平台分发的转型,同时建立能够支撑数倍增长的供应链和库存体系。对于一家刚完成种子前轮融资、金额未披露的公司来说,这个时间表相当激进。投资方 Palette Wealth Management 没有公开说明它是否认可这一目标,也没有披露任何对赌条款或里程碑要求。
资金用途集中在库存,但库存本身就是最大的风险
Indian Walker 表示,本轮资金将主要用于库存,同时扩展产品品类、增加 Level Up 系列新 SKU,并组建营销、社交媒体和运营团队。把资金优先投向库存,与投资方“需求跑在库存前面”的说法一致。如果公司确实面临缺货问题,补充库存是维持销售势头的直接手段。
但库存对 D2C 品牌是一把双刃剑。背包品类的 SKU 复杂度低于服装,但单个 SKU 的库存成本更高,且款式迭代速度慢。一旦某个 SKU 滞销,资金就会被锁死在仓库里。Indian Walker 计划在下一季度进入 Amazon、Flipkart 和 Myntra,这意味着它需要为多个平台准备独立库存,同时承担平台佣金、物流费用和可能的退货成本。快商务渠道对配送时效的要求更高,通常需要前置仓或与平台深度绑定,这对一个种子前轮公司的运营能力是很大的考验。
从已披露的信息看,Indian Walker 没有公布任何关于供应链来源、制造商、库存周转率或现金流的数据。公司称其关注单位经济性,但这一说法来自投资方声明,没有具体的财务指标支撑。在缺乏这些数据的情况下,外界无法判断公司当前的毛利水平是否足以覆盖平台渠道成本,也无法判断它在进入多平台分销后能否保持正向的单位经济。这是 Indian Walker 在接下来 12 个月内需要向市场证明的核心问题。
CoFounder Circle 的孵化逻辑与创始人依赖
Indian Walker 是 CoFounder Circle Venture Studio 的一部分。这个背景为它提供了一定的资源支持,但也带来了结构性的约束。Venture Studio 模式通常意味着孵化器在早期深度参与公司的运营决策、资源分配和人才招募。对于 Indian Walker 这样一家以创始人个人经历为核心叙事的品牌来说,如何在借助孵化器资源的同时保持品牌叙事的真实性,是一个需要平衡的问题。
Md. Sakib 的创始人故事是 Indian Walker 目前最重要的品牌资产之一。一个前 Rapido 骑手从德里道路的日常经验出发做背包,这个故事有具体性、有反差感,也符合印度 D2C 品牌偏爱的“真实创始人”叙事。但故事本身不能替代产品力和渠道能力。Indian Walker 需要证明的是,这个从通勤场景出发的产品洞察,能够转化为可持续的复购和品牌忠诚,而不仅仅是一次性的媒体关注。
从团队角度看,公司计划组建营销、社交媒体和运营团队,这意味着目前这些职能可能仍由创始人或孵化器团队兼任。对于一个目标 100 亿卢比 ARR 的公司来说,团队建设的时间窗口非常紧张。印度 D2C 人才市场竞争激烈,尤其是在德里,成熟品牌和获得大额融资的初创公司都在争夺有经验的电商运营和增长人才。Indian Walker 能否在未披露融资金额的情况下吸引到足够优秀的人才,是一个未验证的假设。
风险清单:融资金额、渠道成本与目标的可信度
Indian Walker 面临的风险可以归纳为三个层面。第一,融资金额未披露,导致外部无法评估其资金跑道。一个投后估值 2000 万卢比的种子前轮,如果实际融资额只有几百万卢比,那么公司在库存、团队和渠道扩张上的腾挪空间将非常有限。如果融资额接近估值的一半,情况则完全不同。这个信息缺口使得所有关于公司发展节奏的判断都建立在不确定的基础上。
第二,渠道扩张带来的成本结构变化。Indian Walker 目前通过 D2C 官网销售,可以保留较高的毛利。但进入 Amazon、Flipkart 和 Myntra 后,平台佣金、广告投放、物流和退货成本将显著侵蚀利润。快商务渠道的成本结构更为复杂。公司称其关注单位经济性,但这一说法尚未经过多平台运营的实际检验。从已披露的信息看,公司没有公布任何关于获客成本、平台销售占比或毛利水平的数据。
第三,100 亿卢比 ARR 目标的可信度。这个目标要求公司在 24 个月内实现约 40 倍的规模增长,同时建立超过 10 万人的客户基础。对于一个以低频次、中低价格带背包为核心品类的品牌来说,这个目标需要极其激进的品类扩张和渠道突破。公司没有披露实现这一目标的具体路径,也没有说明 100 亿卢比 ARR 中多少来自背包、多少来自计划中的新品类。在缺乏这些细节的情况下,这个目标更像是一个方向性声明,而非可执行的商业计划。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Indian Walker 的故事提供了一个观察印度 D2C 品牌早期阶段的窗口:一个具体的使用场景、一个真实的创始人经历、一个被忽视的品类交叉点,以及一笔金额未披露的种子前轮融资。但真正值得关注的不是“前 Rapido 骑手做背包”的叙事,而是这家公司能否在 Wildcraft、Skybags 和 American Tourister 的渠道与供应链优势面前,用 2000 至 4000 卢比的价格带和街头服饰审美建立可防御的差异化。10000 件销量是起点,100 亿卢比 ARR 是目标,两者之间隔着库存管理、平台成本和多品类扩张的重重考验。在融资金额未披露的情况下,外界唯一能确定的是:Indian Walker 的验证才刚刚开始。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。