
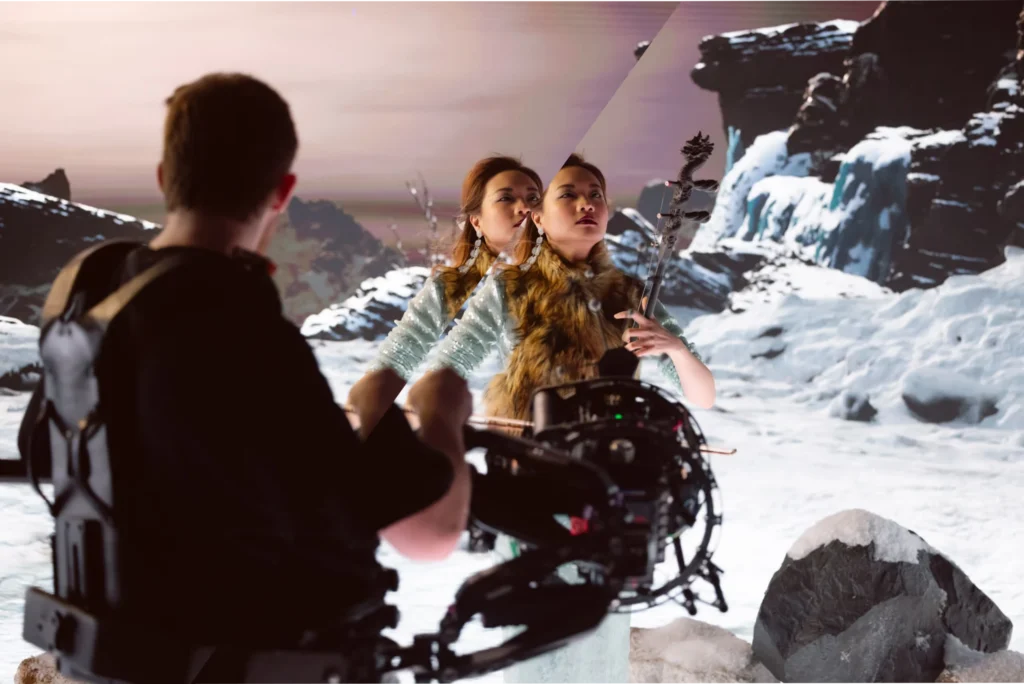
从爱丁堡到好莱坞露天剧场:Esk 的 IP 现场娱乐生意
2026年夏天,好莱坞露天剧场(Hollywood Bowl)的环形舞台上,《Top Gun: Maverick — Live in Concert》正在同步播放电影配乐与飞行画面。这场演出的制作方不是好莱坞制片厂,而是一家总部位于爱丁堡、成立仅四年的公司 Esk。它把电影、纪录片和游戏 IP 搬进剧场,用现场乐团配合定制视听系统完成演出。Esk 称其曾与 NatGeo、Netflix、Blizzard Entertainment、Paramount Skydance 和 BBC 合作;该合作名单来自公司口径,尚无独立验证。
Esk 的生意建立在一个简单但难以规模化的逻辑上:观众愿意为熟悉的 IP 走进线下场馆,但要把电影画面、现场音乐和大型场馆的播放系统稳定地同步起来,并不像播放蓝光碟那样容易。据 Scottish Business News 报道,Esk 自主研发的专有媒体控制系统,源于既有解决方案反复出现问题,设计目标是在国际中型至大型场馆中实现可靠的同步与性能。这一技术定位,加上过去三年超过 550 场演出的交付记录,构成了它本轮融资的核心叙事。550 场为公司披露口径,尚无独立审计验证。
本轮轮次未披露。金额 260 万英镑(约 350 万美元)来自 Variety 与 Scottish Business News 的融资报道;投资方信息据 Scottish Business News 报道,Maven Capital Partners 为领投方,资金来自 Maven VCTs 和 British Business Bank 旗下的 Investment Fund for Scotland(IFS),后者同样由 Maven 管理。这笔资金将用于扩大北美业务、增加 IP 组合,以及继续开发其专有硬件产品。
| 字段 | 内容 |
|---|---|
| 公司 | Esk(Esk Film Services Limited) |
| 轮次 | 未披露 |
| 金额 | 260万英镑(约350万美元) |
| 投资方 | Maven Capital Partners(领投);Maven VCTs;British Business Bank旗下Investment Fund for Scotland(IFS,由Maven管理) |
| 总部 | 爱丁堡 |
| 创始人 | 未披露 |
| 官网 | https://esk.live/ |
550 场演出背后,是一套被现场故障逼出来的播放系统
Esk 成立于 2022 年。据 Scottish Business News 报道,其专有媒体控制系统结合定制硬件与软件,为现场娱乐提供可靠、高质量的视听播放;该系统在内部开发,原因是既有解决方案反复出现问题。这一表述把技术起源指向了一个具体的产业约束:大型场馆中的音画同步、多轨播放和现场切换,对消费级或广播级设备而言并不总是足够稳定。
从已披露的演出项目看,Esk 的技术需要同时处理电影画面、现场乐团、旁白音轨和场馆扩声系统。以《Ocean in Concert》为例,David Attenborough 的旁白需要与画面和现场音乐精确对齐;而《World of Warcraft: 20 Years of Music》则涉及游戏配乐与现场演奏的同步。这类场景中,任何一轨的延迟或中断都会直接暴露在数千名观众面前。公司称其系统设计目标是在国际中型至大型场馆中实现可靠的同步与性能,但该系统的专利、技术参数或第三方测试结果在本次采集材料中未找到。
Esk 的技术叙事与它的商业模式相互绑定。它不只是一个演出制作公司,还试图通过自有硬件和软件降低对第三方播放方案的依赖。这种垂直整合在早期可以形成交付壁垒,但也意味着每一场演出都在同时验证内容制作能力和技术系统的稳定性。
IP 授权生意:为 Netflix、Paramount 和 BAFTA 制作现场体验
据 Scottish Business News 报道,Esk 称其为 Netflix、Paramount 和 BAFTA 等品牌制作高端现场体验;该业务描述为来源对公司业务的概括,而非公司对商业模式的直接定义。Scottish Business News 将 Esk 的业务描述为:从版权方授权知名 IP,将其转化为有影响力的现场娱乐演出形式,并以国际规模向演出推广方和场馆运营方提供服务。Esk 称其曾与 NatGeo、Netflix、Blizzard Entertainment、Paramount Skydance 和 BBC 合作,这些名字构成了 Esk 对外展示的客户与 IP 基础,但合作性质未披露。
这里存在一个关键的信息缺口:Esk 与这些品牌之间的授权协议期限、排他性或续约条件,在本次采集材料中均未披露。对于一家以 IP 授权为核心资产的公司而言,这些条款比单场演出的收入更能说明商业模式的稳定性。如果授权是短期的、非排他的,Esk 就需要不断重新谈判,且可能面临版权方自行制作或授权其他制作方的竞争。如果授权包含排他性现场演出权,Esk 的护城河会更深,但本次材料无法确认这一点。
从已披露的项目看,Esk 的 IP 组合横跨电影、纪录片、游戏和儿童内容。公司未披露各品类的收入占比,因此无法判断其 IP 组合是均衡发展还是以某一两个头部 IP 为支柱。
北美扩张:用两个经纪业老将补上销售短板
本轮融资后,Esk 在北美市场的动作不是增加制作人员,而是引入两位来自演出经纪领域的资深人士。据 Variety 报道,Toby Tumarkin 以顾问身份加入 Esk,为其北美业务提供建议;Tumarkin 同时继续在 IMG Artists 担任执行副总裁兼 artists & attractions 全球负责人。Lindsay Kratz 被任命为 Esk 美国销售与合作负责人,她此前是 Opus 3 Artists 西海岸预订经纪人,拥有超过 15 年代表和预订世界级表演艺术家及演出项目的经验。
这两个任命指向 Esk 在北美面临的具体问题:它不缺 IP 和制作能力,但需要把演出卖给更多的场馆和推广方。Tumarkin 在 IMG Artists 负责 attractions、world music、jazz 和 folk/Americana 阵容的增长与管理,Kratz 则在 Opus 3 Artists 建立了与艺术家、演出方和社区之间的长期关系。他们的价值在于把 Esk 的演出产品接入北美演出市场的预订网络。
Sam Weatherstone 在融资声明中称:“We have been active in the U.S. since our inception as a company, but with our recent investment we’re stepping up our presence in this market to reach further venues and audiences across North America.”这句话承认了一个事实:Esk 此前在北美已有业务,但规模有限。两位新任命的目标是扩大触达范围,而非从零开始。从已披露的信息看,Esk 在北美尚未公布具体的场馆合作数量或预订增长目标。
资金用途没有量化分配,但方向指向销售而非研发
据 Scottish Business News 报道,本轮资金将用于投资业务发展和市场职能、扩大国际影响力、增加 IP 组合,并继续开发其专有硬件产品。这一表述覆盖了三个方向:销售与市场、IP 采购、硬件开发。但本次采集材料中未找到资金用途的量化分配,无法判断其中有多少进入研发,有多少用于获取新 IP 授权,又有多少用于北美销售团队的建设。
从两位北美高管的任命来看,至少有一部分资金已经或将要用于销售与市场职能。但 Esk 没有披露是否会在北美设立实体办公室、增加本地制作人员,或只是通过顾问和销售负责人远程推进。对于一家总部在爱丁堡、主要演出项目在欧美场馆落地的公司而言,北美业务的运营成本结构是一个值得关注的变量。
Jamie Warner 在融资声明中称,Esk“在全球交付广受好评的现场娱乐体验方面拥有丰富经验,这吸引了令人印象深刻的客户和 IP 创作者基础,并使业务得以快速增长”。Sarah Newbould 在融资声明中表示,这笔投资展示了 IFS 在支持高增长、创新型企业方面的作用。这些表述来自投资方声明,尚未有独立第三方验证。
一场演出的经济账:Esk 赚的是制作费还是票房分成?
Scottish Business News 将 Esk 的业务描述为“从版权方授权知名 IP,将其转化为有影响力的现场娱乐演出形式,并以国际规模向演出推广方和场馆运营方提供服务”。这句话的关键词是“提供服务”——它暗示 Esk 的收入可能主要来自制作服务费,而非票房分成或 IP 衍生收入。但公司未披露具体收入结构。
从已披露的 550 场演出和 IP 组合看,Esk 似乎更接近前者:它把 IP 转化为可巡演的演出产品,然后卖给推广方和场馆。但这一判断仅基于 Scottish Business News 报道的措辞,未经财务数据验证。需要核验的具体财务指标包括:收入确认方式、单场成本、平均票价、巡演利润率,以及制作服务费与票房分成的比例。这些指标均未披露,因此无法判断 550 场的规模能否支撑其中型制作公司的定位。
另一个值得注意的细节是,Esk 的所有演出均按可国际巡演规模设计。这意味着它的制作成本结构可能高于单一场馆定制演出,但可以通过多次巡演摊薄。按公司披露的“超过 550 场”粗略估算,年均约 180 场,但统计口径未披露。
竞争格局未披露,但可从项目类型观察差异
本次采集材料中未披露 Esk 的竞争对手信息。但这不意味着 Esk 没有竞争。电影音乐会(film-with-live-orchestra)在欧美已是一个成熟品类,多家乐团和制作公司长期运营此类项目。Esk 已披露的项目包括《Top Gun: Maverick — Live in Concert》《Ocean in Concert》《Life on Our Planet — In Concert》和《World of Warcraft: 20 Years of Music》,横跨电影、纪录片和游戏音乐三个细分方向。与单一品类的电影音乐会制作方相比,Esk 的差异化在于其专有媒体控制系统和跨 IP 的制作能力;但这一说法来自公司口径,尚无独立第三方测试结论。
如果 Esk 的系统确实能在中型至大型场馆中提供比通用方案更高的可靠性,它就有机会成为其他制作方愿意采购的技术服务商;如果系统的优势仅限于内部使用,那么它的技术壁垒就只服务于自己的演出项目。从 IP 组合看,Esk 覆盖了电影、纪录片、游戏和儿童内容,这比单一品类的制作公司更分散。分散的好处是降低对单一 IP 的依赖,坏处是每个品类都需要不同的制作能力和观众运营经验。
260 万英镑能买到什么?资本结构中的信号
260 万英镑对于一家声称要扩大国际影响力、增加 IP 组合并继续开发硬件的公司而言,规模并不大。这笔资金来自 Maven VCTs 和 British Business Bank 旗下的 IFS,两者都带有公共政策或税收优惠背景。Maven VCTs 的资金属性意味着投资回报周期和退出预期可能受到 VCT 规则约束;IFS 则承担支持苏格兰高增长企业的公共政策目标。这种资本结构更接近成长型早期投资,而非大规模扩张资本,对 Esk 的扩张节奏构成具体约束:它需要在有限资金下优先验证北美销售转化,而非同时铺开全球巡演基础设施。
从资本结构看,Maven Capital Partners 作为领投方,同时管理着 Maven VCTs 和 IFS,这使得本轮融资的出资方集中在同一管理机构之下。公司未披露本轮融资后的估值、股权稀释比例或资金到账节奏。
Sam Weatherstone 在融资声明中称,这笔投资是“对公司和我们方法的巨大信任投票”。从金额和出资方构成看,这更像是一笔验证性资本,用于支持 Esk 在北美市场的销售扩张和 IP 组合补充,而非支撑大规模全球巡演的基础设施投入。
待验证的问题:授权续约、北美销售转化与硬件外销
Esk 的下一步需要回答三个具体问题。第一,现有 IP 授权能否续约或扩展。据 Scottish Business News 报道,资金将用于增加 IP 组合,但未说明现有授权协议的到期时间。如果 Netflix、Paramount 或 BBC 的授权在短期内到期,Esk 需要同时完成续约和新 IP 获取,资金压力会显著增加。
第二,北美销售团队能否转化为实际场馆预订。Tumarkin 和 Kratz 的任命显示了 Esk 的意图,但顾问和销售负责人本身不保证订单。北美演出市场的场馆预订周期通常较长,大型场馆的档期可能提前一年或更久确定。Esk 未披露北美市场的现有收入占比或目标客户名单,因此无法判断两位新任命能在多长时间内带来可量化的业务增长。
第三,专有硬件产品能否从内部工具变成独立收入来源。据 Scottish Business News 报道,资金将用于继续开发其专有硬件产品,但未说明该硬件是否对外销售、是否有客户采购意向或定价策略。如果硬件仅用于 Esk 自己的演出,它的开发成本只能通过演出收入回收;如果能对外销售或租赁给其他制作方,它可能成为第二增长曲线。如前所述,该系统的专利、技术参数或第三方测试结果未找到,其对外商业化的可行性尚待验证。
Variety 的报道聚焦于两位北美高管任命,而 Scottish Business News 和 Daily Business 的报道聚焦于融资本身。Esk 在 2026 年下半年的公开叙事重点已经从融资转向北美扩张。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:Esk 的故事不是又一个“技术颠覆娱乐”的叙事,而是一家公司试图在 IP 授权、现场制作和场馆预订之间找到可持续的中间位置。550 场演出证明了它的执行能力,但真正的考验在于:当版权方重新谈判时,当北美销售周期拉长时,当那套自研播放系统需要对外证明价值时,Esk 能否把过去的交付记录转化为未来的议价能力。260 万英镑买不到一个全球巡演帝国,但足够验证一条从爱丁堡到好莱坞露天剧场的路径是否真的可以复制。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。