
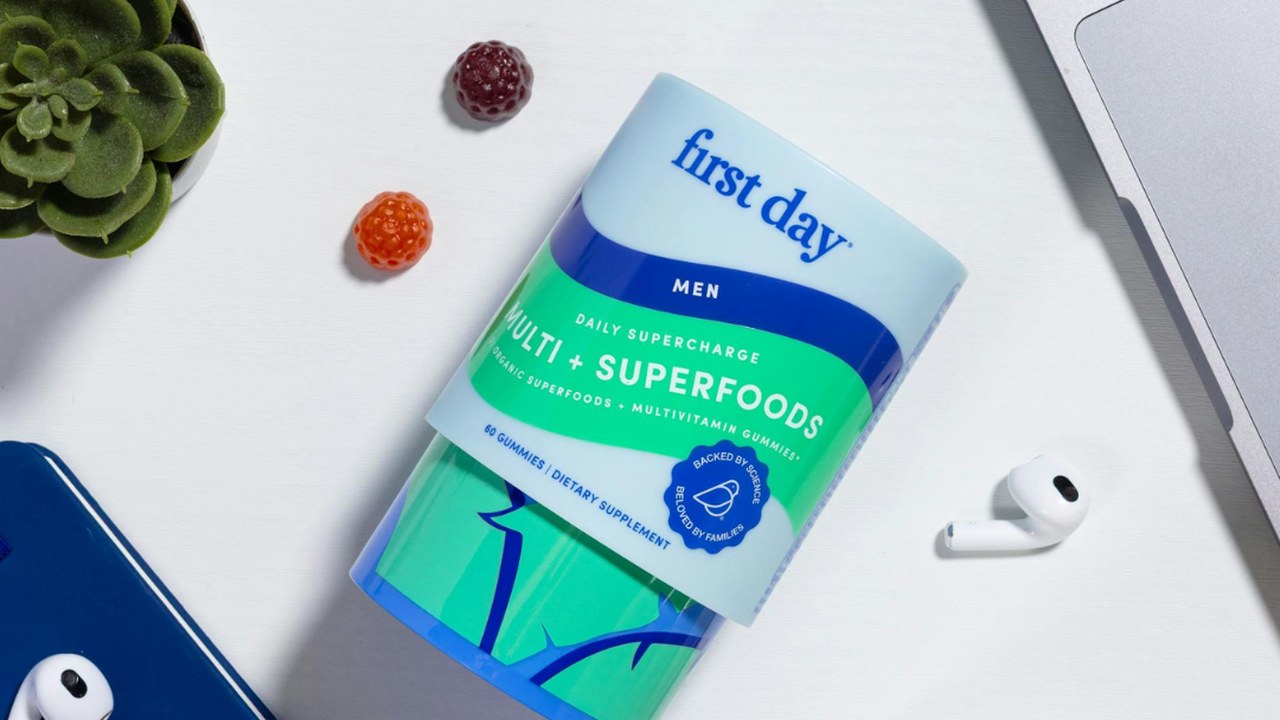
当一家维生素软糖品牌把“超过5亿粒”作为累计销量口径时,它真正想证明的并不是软糖好吃。在补充剂行业,软糖是一个被反复验证的入口级形态:它降低了儿童和成人的服用门槛,但也把品牌拖入一个拥挤、低差异化的货架竞争里。这里真正的稀缺能力,不是配方表上多几个“经临床研究的营养素”,而是能否把一款依赖复购的消费品,从算法驱动的直面消费者渠道,推进到沃尔玛、Target、Costco 这类传统零售商的采购体系里,同时不丢掉原有的毛利结构和品牌溢价。
2026年10月22日,Paine Schwartz Partners 宣布通过旗下 Paine Schwartz Food Chain Fund VI 完成对 First Day Life, Inc. 的战略投资。公司通稿称,这是一家总部位于得克萨斯州奥斯汀、成立于2019年的家庭健康保健品牌,创始人兼首席执行官 Alice Li 在交易后将继续领导公司。财务条款未披露。这起交易的核心看点,不在于又一个“清洁标签”品牌拿到了钱,而在于一家以控制型收购见长的食品链私募基金,为什么选择在一家尚未披露收入规模、但声称服务超过100万个家庭的维生素品牌上,做一笔少数股权性质的战略配置。
Paine Schwartz 称本次投资契合其健康与保健核心投资主题,并提及其在 Promix、Suja Life、BetterCo Holdings 的现有投资。这种并列本身就是一个信号:它不是在寻找一个需要被改造的标的,而是在寻找一个已经跑通某种渠道效率、但需要资本和零售资源才能跨过下一道门槛的品牌。First Day 的故事,因此从“融资成功”转向一个更具体的问题:一个靠软糖和订阅制起家的 DTC 品牌,能否在传统零售的货架上证明自己的复购不是流量产物。
| 字段 | 内容 |
|---|---|
| 公司 | First Day Life, Inc. |
| 轮次 | 战略投资 |
| 金额 | 未披露 |
| 投资方 | Paine Schwartz Partners(通过 Paine Schwartz Food Chain Fund VI) |
| 总部 | 得克萨斯州奥斯汀 |
| 创始人 | Alice Li |
| 官网 | www.firstday.com |
软糖卖到5亿粒,但真正的资产是“家庭订阅关系”
First Day 的产品组合并不复杂。据公司通稿披露,其产品包括高生物利用度复合维生素、镁补充剂、tribiotic 产品以及支持认知健康的配方,面向儿童与成人,通过直面消费者渠道、亚马逊和传统零售渠道销售。公司强调“No Junk”承诺,即不含人工糖、色素、填充剂或“不必要成分”,并使用经临床研究的营养素以支持吸收。
这些表述在补充剂行业几乎已经成为通用语言。真正值得拆解的是两个经营数据:公司通稿称,自2019年成立以来已售出超过5亿粒补充剂软糖,并积累了超过100万个家庭的客户群。这两个数字均来自公司单方陈述,未见独立第三方核证。但即便接受其口径,它们指向的商业含义也需要被谨慎对待。5亿粒软糖对应的是累计出货规模;而100万个家庭客户,则意味着 First Day 的核心资产可能不是某款爆品,而是一组具有复购行为的家庭账户。
这里存在一个无法从公开材料中验证的关键变量:这100万个家庭中,有多少是过去12个月内的活跃购买者,有多少是一次性促销转化,又有多少来自亚马逊这类平台上的非品牌流量。公司通稿没有披露收入、客单价、复购率或渠道占比。因此,Paine Schwartz 所称的“remarkable capital efficiency”只能被理解为投资方对历史运营效率的判断,而不是一个可以被外部验证的财务事实。Kevin Schwartz 在通稿中援引这一评价时,其依据并未公开。
Alice Li 在通稿中表示,公司的使命是帮助家庭过上更健康的生活,并称其正在让临床科学通过能够产生实际效果的产品变得更容易接近。她还表示,Paine Schwartz 看到的不仅是公司已经建立的东西,还包括公司能够实现的全部潜力。这些引语来自公司通稿,属于创始人单方表述,不构成对产品功效或增长前景的独立验证。
从 DTC 到全渠道,不是铺货而是重新设计毛利结构
本次交易的资金用途,公司通稿给出的方向是:在巩固现有直面消费者业务的同时,打造更大的全渠道布局,预计包括对零售分销、产品创新、市场营销和运营能力的进一步投入。Paine Schwartz 表示拟通过提供战略资源与消费品牌规模化经验支持公司扩张,但未披露具体零售资源。
这个表述背后,是 DTC 营养品牌在2020年代中期普遍面临的渠道迁移压力。First Day 已经同时在亚马逊和传统零售渠道销售。公司通稿没有披露各渠道的收入占比,因此无法判断其“全渠道”是已经形成均衡结构,还是仍以 DTC 为主、零售为辅。Paine Schwartz 的现有组合 Promix、Suja Life、BetterCo Holdings 虽然同属健康与保健主题,却并不构成 First Day 的直接渠道协同证据。投资方并未披露这些品牌之间是否存在联合采购、联合铺货或数据共享安排。
需要指出的是,传统零售的采购体系与 DTC 的流量逻辑并不共享同一套效率指标。零售买手关注的是每英尺货架的销售额、品类增量贡献和品牌营销投入,而不是品牌故事本身。First Day 能否把家庭客户关系转化为货架动销,取决于其价格带、包装识别度和复购速度能否通过零售商的品类审核。公开材料没有提供这些指标,因此“全渠道布局”目前更接近一个待验证的计划,而非已经存在的业务基础。
从产品结构看,First Day 的现有品牌组合覆盖不同年龄段和营养需求。公司通稿称,这支持其建立综合家庭健康产品的目标。但“覆盖不同年龄段”本身也意味着更复杂的配方、口味和合规管理。儿童产品与成人产品在剂量、安全性和监管要求上并不相同,品牌需要在多个产品线上同时维持一致的质量承诺。这一点在通稿中并未展开,却是全渠道扩张前必须解决的运营前提。
一家控制型收购基金,为什么做一笔未披露金额的战略投资
Paine Schwartz 在通稿中自称是“最大的专注可持续食品链投资的私募股权公司”,该定位未见独立第三方核证。其管理资产约65亿美元,拥有超过20年投资经验。其策略以控制型收购为主,对成长型企业有较小比例配置。First Day 这笔交易没有披露金额和股权比例,但通稿明确使用了“strategic investment”而非“acquisition”,且创始人 Alice Li 继续领导公司。从这些信息可以推断,这更接近一笔少数股权或成长型配置,而非控制权交易。
这种结构本身值得注意。控制型基金做少数股权战略投资,通常意味着几种可能:其一,标的尚未达到控制型收购的现金流稳定性,基金选择先以少数股权进入并观察;其二,创始人对控制权有明确保留,交易结构需要为其留出继续主导的空间;其三,基金看中的是某个更大的平台化机会,First Day 可能成为后续整合的入口。公开材料没有提供足够信息来区分这三种情形。
Kevin Schwartz 在通稿中称,First Day“直接契合我们投资健康与保健公司的核心主题,这些公司为消费者提供更健康、更有营养的产品”。他还表示,在一个消费者日益关注成分质量与功效的品类中,Alice Li 建立了一个“与众不同的品牌”,以“显著的资本效率”扩张并赢得超过100万个家庭的信任。这些是投资方声明,不是独立验证的结论。尤其是“资本效率”一词,在未披露收入、利润和融资历史的情况下,外部无法判断其具体含义。
Paine Schwartz 的投资策略聚焦于食品和农业价值链中的差异化企业,并围绕两个核心主题展开:生产力与可持续性,以及健康与保健。First Day 被归入后一个主题。这种归类并不意外,但它也意味着基金对这笔交易的预期,可能不只是财务回报,还包括在家庭营养赛道上的组合布局。Pulse 2.0 报道称,本次交易扩大了 Paine Schwartz 在消费者健康与保健领域的投资组合,与其在 Promix、Suja Life 和 BetterCo Holdings 的现有投资形成补充。
“清洁标签”正在从差异化变成入场券
First Day 的定位建立在“科学配方”和“清洁标签”两个支柱上。公司通稿称,其产品不含人工糖、色素、填充剂或不必要成分,并使用经临床研究的营养素。这个定位在2019年品牌创立时仍具有差异化价值,但到2026年,它已经越来越接近补充剂品类的准入门槛。
First Day 强调“高生物利用度”和“经临床研究的营养素”,但通稿没有披露这些营养素的具体临床研究来源、剂量依据或吸收率对比数据。因此,这些表述应被理解为产品定位语言,而非已经过独立验证的功效声明。在传统零售渠道,First Day 面对的是 SmartyPants、Olly、Garden of Life、Nature Made 等已经占据货架和消费者心智的成熟品牌。First Day 的“家庭”定位——覆盖儿童与成人——在概念上有助于提高客单价和连带购买,但在执行上要求品牌同时维护多个年龄段的配方、口味和合规要求,这会放大供应链和库存管理的复杂度。
更具体的风险在于,软糖是一个高周转但低忠诚度的形态。First Day 需要在零售货架上证明其价格带和配方差异能够转化为稳定的动销,而不是依赖 DTC 渠道的内容营销能力。公司通稿没有披露其在零售渠道的动销数据、货架留存率或品类增量贡献,因此这一能力目前仍处于未验证状态。
补充剂品类本身还面临持续的消费者审视。成分质量、功效声明和儿童产品的安全性都是监管和舆论的敏感点。First Day 的“No Junk”承诺在营销上有效,但也提高了消费者对其成分透明度的期待。一旦出现供应链质量问题或功效争议,品牌受到的冲击会因其“清洁标签”定位而被放大。
投资逻辑的成立条件,藏在未披露的渠道数据里
Paine Schwartz 的投资逻辑可以概括为:在一个稳定增长的家庭营养品类中,找到一个已经具备品牌信任基础和初步全渠道能力的标的,用资本和零售经验推动其从 DTC 主导转向全渠道均衡。这个逻辑本身是自洽的,但它依赖几个尚未公开验证的前提。
第一,First Day 的100万个家庭客户是否具有可持续的复购行为。如果这100万家庭中相当比例来自一次性促销或亚马逊平台流量,那么其品牌资产的价值会显著低于“信任”一词所暗示的水平。第二,公司现有的零售渠道收入占比和增长趋势。如果零售占比仍然很低,那么“全渠道布局”更像是一个待验证的计划,而非已经存在的业务基础。第三,产品组合能否支撑货架竞争。软糖是一个高周转但低忠诚度的形态,First Day 需要在零售货架上证明其价格带和配方差异能够转化为稳定的动销,而不是依赖 DTC 渠道的内容营销能力。
交易未披露金额与股权比例,公开材料不足以判断投资方的具体进入逻辑。公司通稿没有披露收入、利润、复购率、渠道占比或客单价,因此本次交易的真实估值逻辑仍然处于黑箱之中。需要说明的是,上述关于复购、渠道占比和货架竞争的讨论,是基于公司已披露的渠道结构和产品形态所做的编辑分析,而非公司或投资方提供的事实。
从交易结构看,未披露金额和股权比例意味着外部无法评估 Paine Schwartz 的进入成本和退出预期。如果这是一笔少数股权交易,那么基金对公司的治理影响力将受到限制,其“战略资源”能否真正落地,取决于创始团队的接受度和执行节奏。Alice Li 继续领导公司,既是品牌连续性的保障,也可能成为战略分歧时的结构性约束。
风险不在配方,而在零售货架上的复购证明
First Day 面临的最大风险,不是产品成分是否足够“干净”,而是它能否在离开 DTC 流量保护后,仍然维持品牌溢价和复购效率。传统零售的采购逻辑与 DTC 完全不同:买手关注的是每英尺货架的销售额、品类增量贡献和品牌营销投入,而不是品牌故事本身。一个在 Instagram 上转化良好的品牌,进入 Target 后可能因为价格带、包装识别度和动销速度不达预期而被下架。
Perella Weinberg Partners 担任 First Day 的财务顾问,Greenberg Glusker LLP 担任其法律顾问;Morrison & Foerster LLP 担任 Paine Schwartz Partners 的法律顾问。
First Day 的下一阶段,将不再是“能否卖出更多软糖”的问题,而是能否把 DTC 时代积累的家庭客户关系,转化为传统零售体系认可的动销数据。Paine Schwartz 的进入为这个转化提供了资本和渠道经验的想象空间,但想象空间本身不构成验证。真正的验证将发生在零售货架上,发生在那些没有被通稿统计进去的复购行为里。
RecodeX 极客视:这笔交易的可复核指标不在通稿里,而在后续披露中:First Day 能否给出过去12个月活跃家庭客户数、DTC 与零售渠道的收入占比、亚马逊渠道的销售集中度,以及进入大型零售商后的动销或货架留存数据。Paine Schwartz 的少数股权进入只是期权,真正的行权条件,是这些指标能否证明“超过100万个家庭”不是流量峰值,而是可重复的复购基础。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。