
1994年,数学家Peter Shor证明了量子计算机可以在多项式时间内分解大整数,这意味着现有的所有公钥密码系统理论上都面临被破解的威胁。这个证明震惊了密码学界,也点燃了量子计算三十年的研究热潮。三十年后的2026年,量子计算机仍未能破解任何实际使用的密码系统,但与此同时,全球量子计算公司正在以史无前例的速度吸引资本。
2026年6月,英国量子计算公司Oxford Quantum Circuits(OQC)宣布完成2.6亿英镑(约合3.5亿美元)C轮融资,这是欧洲量子计算公司史上最大规模私募融资。本轮由Bullhound Capital领投,新投资方包括英国商业银行(British Business Bank)、COFIDES、Rokos Capital Management、Alpha Edison、Fulcrum Asset Management、Pentland Ventures、牛津大学莫德林学院等,现有股东Oxford Science Enterprises(OSE)、SBI、雪佛龙技术创投、东京大学边际资本合伙(UTEC)持续支持。摩根大通(J.P. Morgan)担任独家配售代理。
量子计算的”实用化前夜”:一个正在被重新定义的赛道
理解OQC此次融资的意义,需要理解2026年量子计算所处的历史位置。
量子计算研究界有一个流传多年的笑话:量子计算机”永远在十年后实现”。然而,2024年至2026年间,几个里程碑事件改变了这种悲观论调:
- Google Willow芯片(2024):展示了超越当前超算能力的量子纠错进展
- IBM量子路线图:公开承诺到2033年实现1万逻辑量子比特的系统
- 多国政府量子战略:美国、欧盟、英国、日本相继投入超过百亿美元的国家级量子计划
市场正处于一个微妙的”前商业化”阶段:量子计算机尚未在通用意义上超越经典计算机,但在特定应用场景(药物分子模拟、量子密码、金融风险计算)已经开始展现具体价值。这个阶段的特征是:”谁先建立足够稳定、足够规模的量子基础设施,谁就能赢得商业化窗口期”。
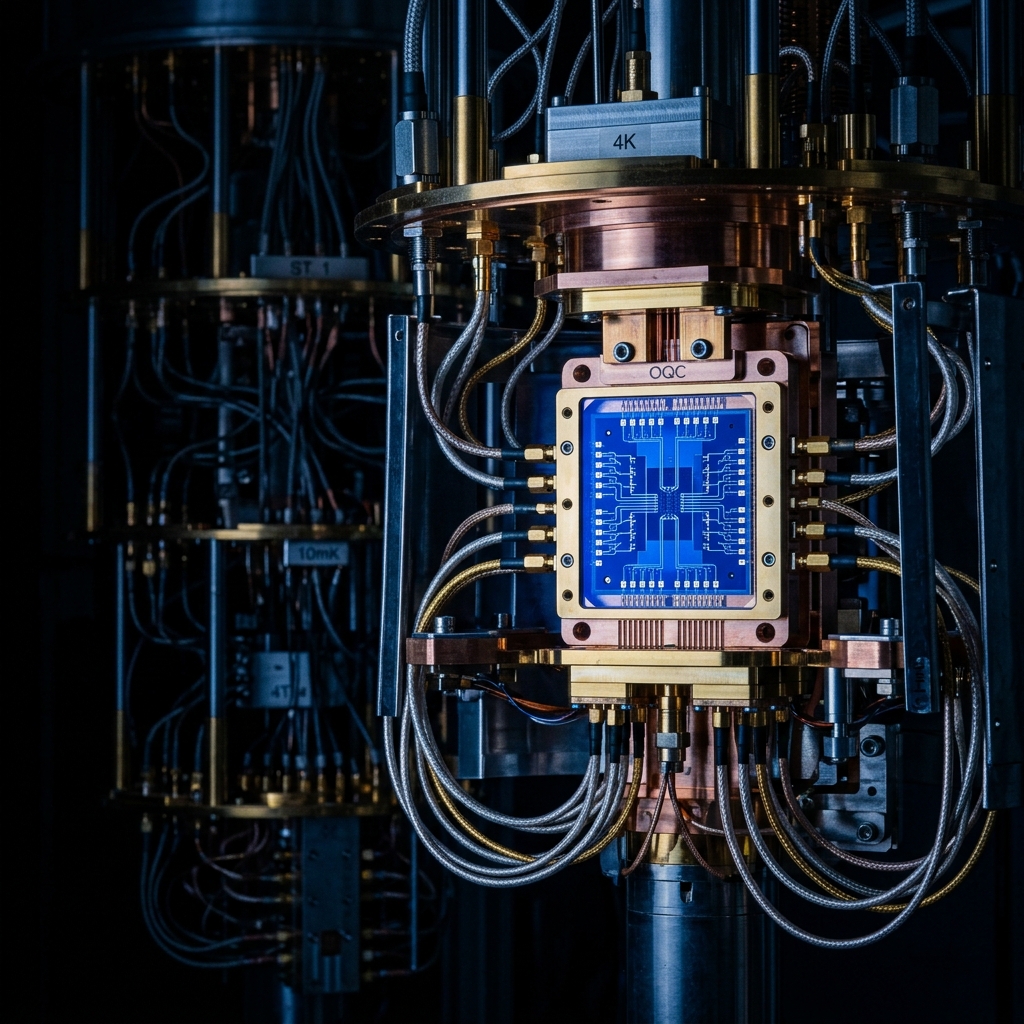
关键数据:本轮2.6亿英镑融资是欧洲量子计算史上最大规模私募融资。OQC核心技术是超导量子计算(Superconducting Qubit),与Google、IBM使用相同技术路线,在低温(接近绝对零度)环境中运行。公司通过”量子计算即服务(QCaaS)”模式提供云端访问。
OQC的技术路线:超导量子比特的战略选择
OQC成立于2017年,脱胎于牛津大学物理系,其技术核心是超导量子处理器。与竞争对手的不同之处在于,OQC自主研发了名为”Coaxmon”的三维超导量子比特架构,据称具有更高的连接密度和更低的串扰噪声。
从技术路线选择看,OQC选择了与量子计算领域最强竞争对手(Google、IBM)相同的超导技术路线,而非光子、离子阱等替代技术。
这既是风险也是机遇:
- 风险:在超导技术上,Google和IBM的研发投入是OQC的数十倍,技术领先差距难以弥合
- 机遇:超导量子计算的基础技术路径已经过充分验证,生态系统(软件、编译器、算法库)最成熟,商业化路径最清晰
OQC的商业化策略是”量子计算即服务(QCaaS)”,不是出售量子计算机硬件,而是通过云端API提供量子算力服务,已在英国、日本和美国部署了系统,并服务于金融服务、国防和安全等企业客户。
融资资金的战略用途
2.6亿英镑的巨额融资,OQC的用途聚焦三个方向:
1. 基础设施规模扩张:在英国、美国、日本和西班牙加速部署量子计算即服务基础设施,满足来自企业和政府客户的日益增长需求。
2. 研发与硬件路线图推进:深化向容错量子计算(Fault-Tolerant Quantum Computing)过渡的技术研发,这是从”嘈杂量子时代”到真正商业实用化的关键跨越。
3. 全球市场战略部署:通过地理分布式的量子基础设施,服务金融服务、国防、安全和生物科学等高价值垂直行业的企业和政府客户。
西班牙的选择颇具深意,COFIDES(西班牙国家开发融资机构)的参与,暗示OQC正在西班牙建立战略存在,与其在欧盟监管框架下的扩张战略密切相关。
全球量子计算的军备竞赛
| 竞争对手 | 技术路线 | 规模/状态 | 对OQC的威胁 |
|---|---|---|---|
| IBM Quantum | 超导量子比特 | 1000+量子比特,最大生态系统 | 技术和资本碾压,OQC的最大威胁 |
| Google Quantum AI | 超导量子比特 | Willow芯片,量子错误纠正领先 | 同样的碾压式竞争 |
| IonQ(纽交所上市) | 离子阱量子比特 | 已商业化,不同技术路线 | 商业化先发,但技术路线差异 |
| Rigetti Computing | 超导量子比特 | 已上市,财务压力较大 | 最直接的规模对标竞争者 |
| Quantinuum(霍尼韦尔旗下) | 离子阱+超导混合 | 雄厚资源背书 | 混合路线具有差异化 |
| PsiQuantum | 光子量子计算 | 大规模融资,但尚未商业化 | 长期替代性技术威胁 |
| 官网 | https://www.oxford-quantum-circuits.com |
在这个竞争格局中,OQC的生存逻辑不是在技术参数上超越Google或IBM,而是在欧洲和亚太政府客户(对数据主权有高度敏感性,不愿将敏感数据处理交给美国企业)中建立先发的量子云基础设施地位。
投资逻辑:为什么现在是最大赌注的时刻
2.6亿英镑是一笔真正意义上的”战略性”大赌注,而非常规财务投资。参与方的构成揭示了多重押注动机:
主权基金/政府机构(英国商业银行、COFIDES):国家战略性布局,确保本国拥有独立量子计算能力,不受美国单一供应商依赖。
Bullhound Capital(领投方):专注欧洲科技的成长型投资机构,押注欧洲量子生态系统的整体成熟,OQC是欧洲量子领域最具规模的公司。
SBI/UTEC(日本投资方):日本已将量子计算列为国家战略优先级,OQC在日本的部署符合双方战略需求。
Rokos Capital Management/Fulcrum Asset Management:金融机构的参与,体现了对量子计算在金融风险模型、投资组合优化等场景的早期布局需求。
⚠️ 风险与不确定性
⚠️ 风险一:技术路线的根本不确定性 超导量子计算面临退相干(Decoherence)的根本物理挑战。现有系统的量子比特保真度和操控精度,距离实现大规模容错量子计算仍有巨大差距。技术路线可能被离子阱、拓扑量子比特等替代方案超越。
⚠️ 风险二:商业化时间线的高度不确定性 “量子霸权”和”量子实用性”之间存在巨大鸿沟。企业客户愿意支付商业价格的量子应用,当前仍极其有限。OQC的收入规模可能长期处于与融资规模严重不匹配的状态。
⚠️ 风险三:Google和IBM的战略变向 如果Google或IBM决定向政府和欧洲企业客户开放其量子云服务,并配合数据本地化合规方案,OQC的差异化竞争优势将大幅削减。
⚠️ 风险四:关键人才的流失风险 量子物理和量子工程领域的顶尖人才全球稀缺,美国科技巨头的薪酬竞争力远超英国初创公司。关键研究员的离职可能对技术路线图产生重大冲击。
量子计算花了三十年时间从理论走到原型,又花了另外十年时间从原型走向早期商业化。现在,有史以来最多的资本正在押注:第三个十年,将是量子计算从边缘应用走向核心基础设施的历史时刻。
OQC的2.6亿英镑C轮,是欧洲量子生态系统在这场竞争中的最大赌注。无论最终哪种技术路线胜出,这笔钱所代表的战略判断,将深刻影响欧洲在量子时代的地缘政治版图。
信息来源
eu-startups.com / FinSMEs (finsmes.com)
分类与标签
| 项目 | 内容 |
|---|---|
| 分类 | 前沿科技 / 深科技 |
| 标签 | Oxford Quantum Circuits、硬件/芯片、C轮融资、前沿科技 |
| 适合读者 | 关注深科技、前沿技术转化和硬科技投资的研究者与投资人 |